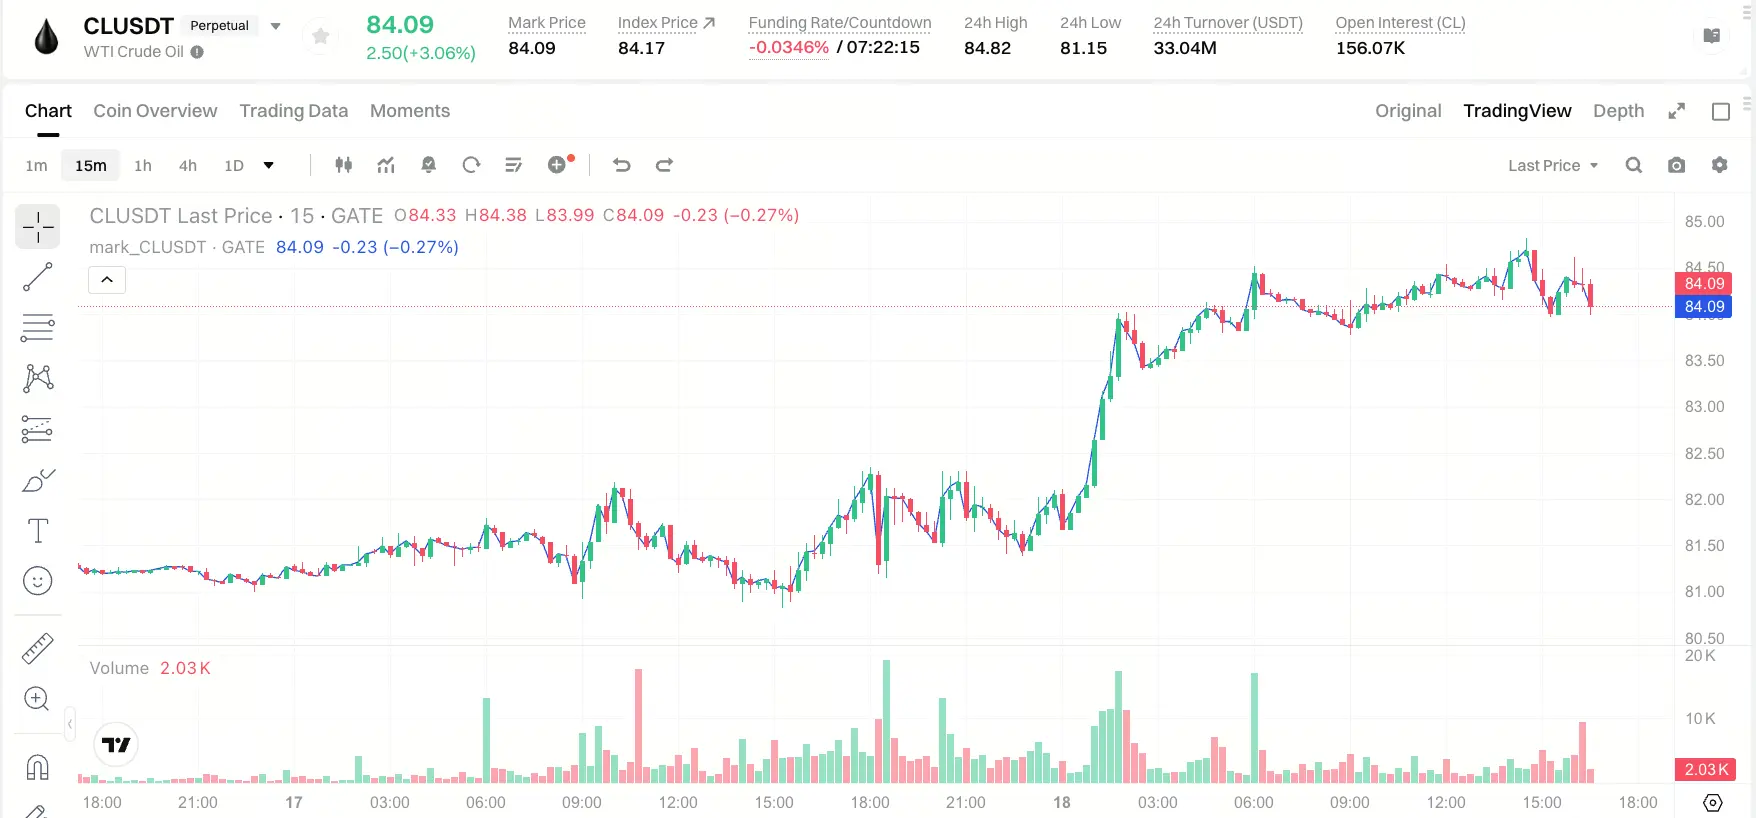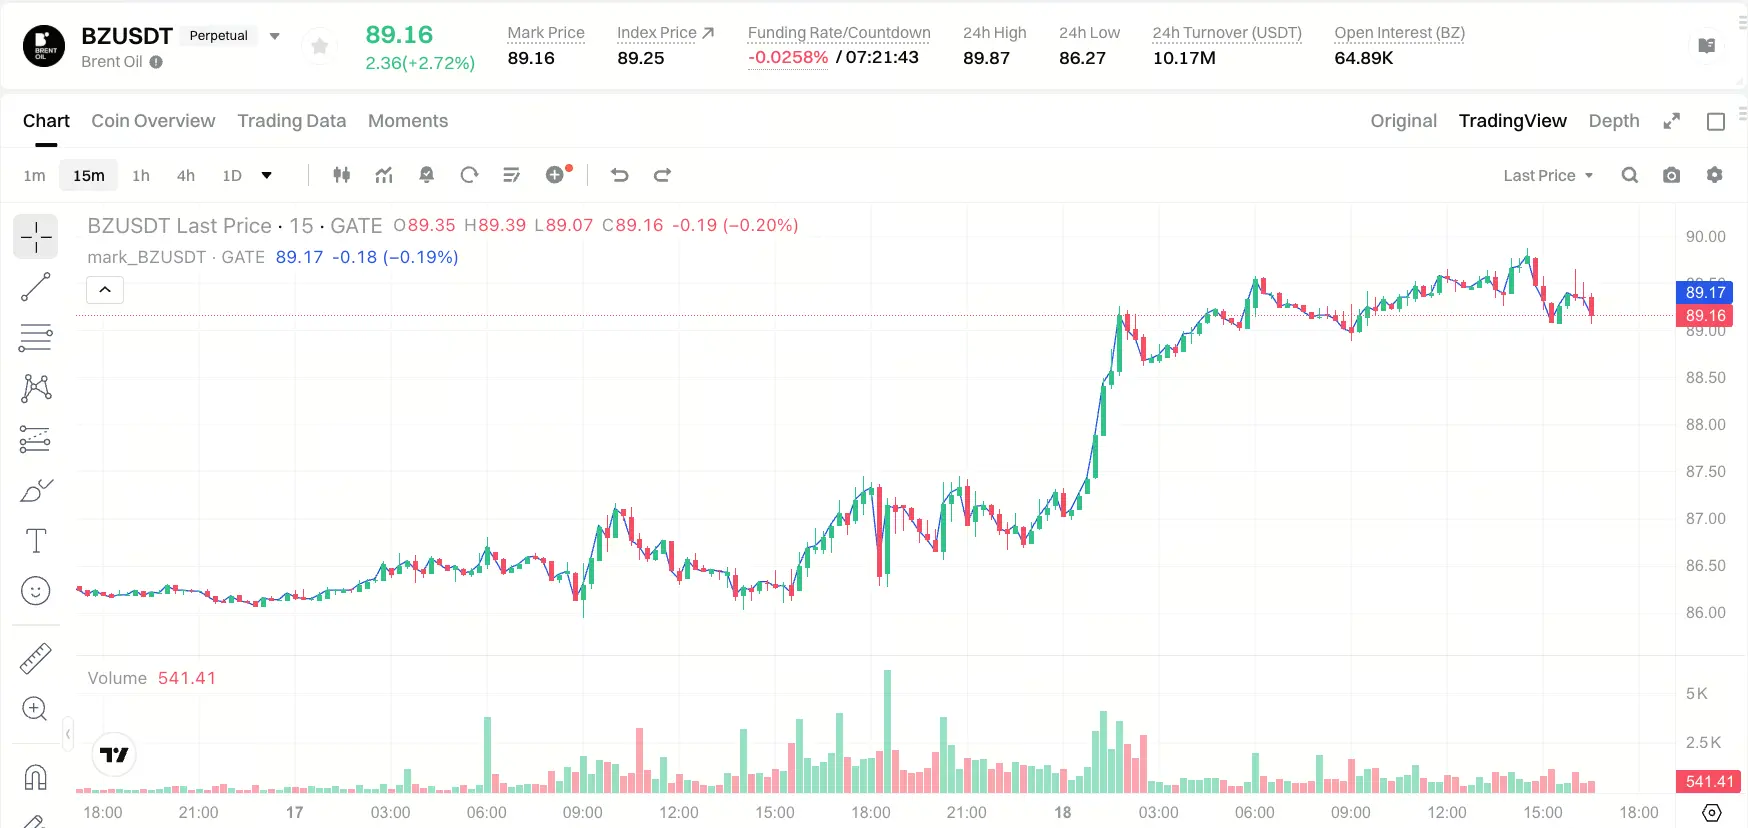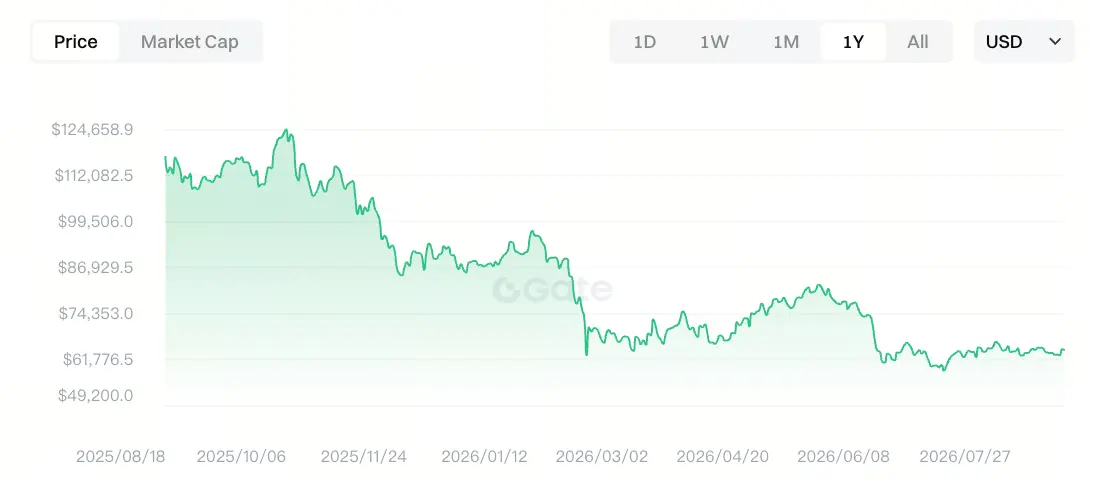
Источник: Gate 行情数据
Цены на нефть растут из-за перебоев с поставками, а не сокращения спроса
Ключевая логика роста цен на нефть сместилась с прежних «ожиданий сокращения спроса» к «реальным перебоям в поставках».
Согласно данным Kpler, Shipxy и других организаций, объём судоходства через Ормузский пролив восстановился лишь до 10–15% от уровня до геополитического конфликта. Хотя США заявляют о полном контроле над проливом, фактическая ситуация существенно расходится с официальными заявлениями. По данным Международного энергетического агентства (МЭА), объём погрузки ближневосточной нефти сократился с 20 миллионов баррелей в сутки в начале июля до 12 миллионов баррелей в сутки в конце июля, а добыча нефти в июле была на 8,3 миллиона баррелей в сутки ниже уровня до конфликта.
Это означает, что перебои с поставками уже трансформировались из «премии за риск» в «дефицит физических поставок». По оценке Guotai Junan Futures, Иран занял жёсткую позицию: Ормузский пролив не будет вновь открыт, если США не изменят свою позицию и не примут условия Ирана; переговорный процесс по-прежнему может неоднократно меняться, поэтому геополитическая премия вряд ли исчезнет.
В то же время сигналы со стороны спроса выглядят более неоднозначно. По данным EIA, за неделю, завершившуюся 7 августа, коммерческие запасы нефти в США выросли на 17.42M баррелей, до 424 миллионов баррелей, продемонстрировав максимальный недельный прирост за последние три с половиной года. ОПЕК в четвёртый раз подряд снизила прогноз роста мирового спроса на нефть в 2026 году — до 580k баррелей в сутки против прежнего прогноза в 780k баррелей в сутки; МЭА ожидает сокращения спроса за год на 1,6 миллиона баррелей в сутки, что на 510k баррелей больше снижения, прогнозировавшегося в прошлом месяце.
Рост запасов и снижение прогнозов спроса теоретически должны оказывать давление на цены нефти. Однако реакция рынка показывает, что структурный дефицит на стороне предложения получил доминирующее влияние на ценообразование. Commerzbank отмечает, что МЭА и ОПЕК снизили прогнозы спроса на нефть в этом году примерно на 200k баррелей в сутки, но рынок явно быстрее учитывает негативные факторы со стороны спроса, чем факторы со стороны предложения.
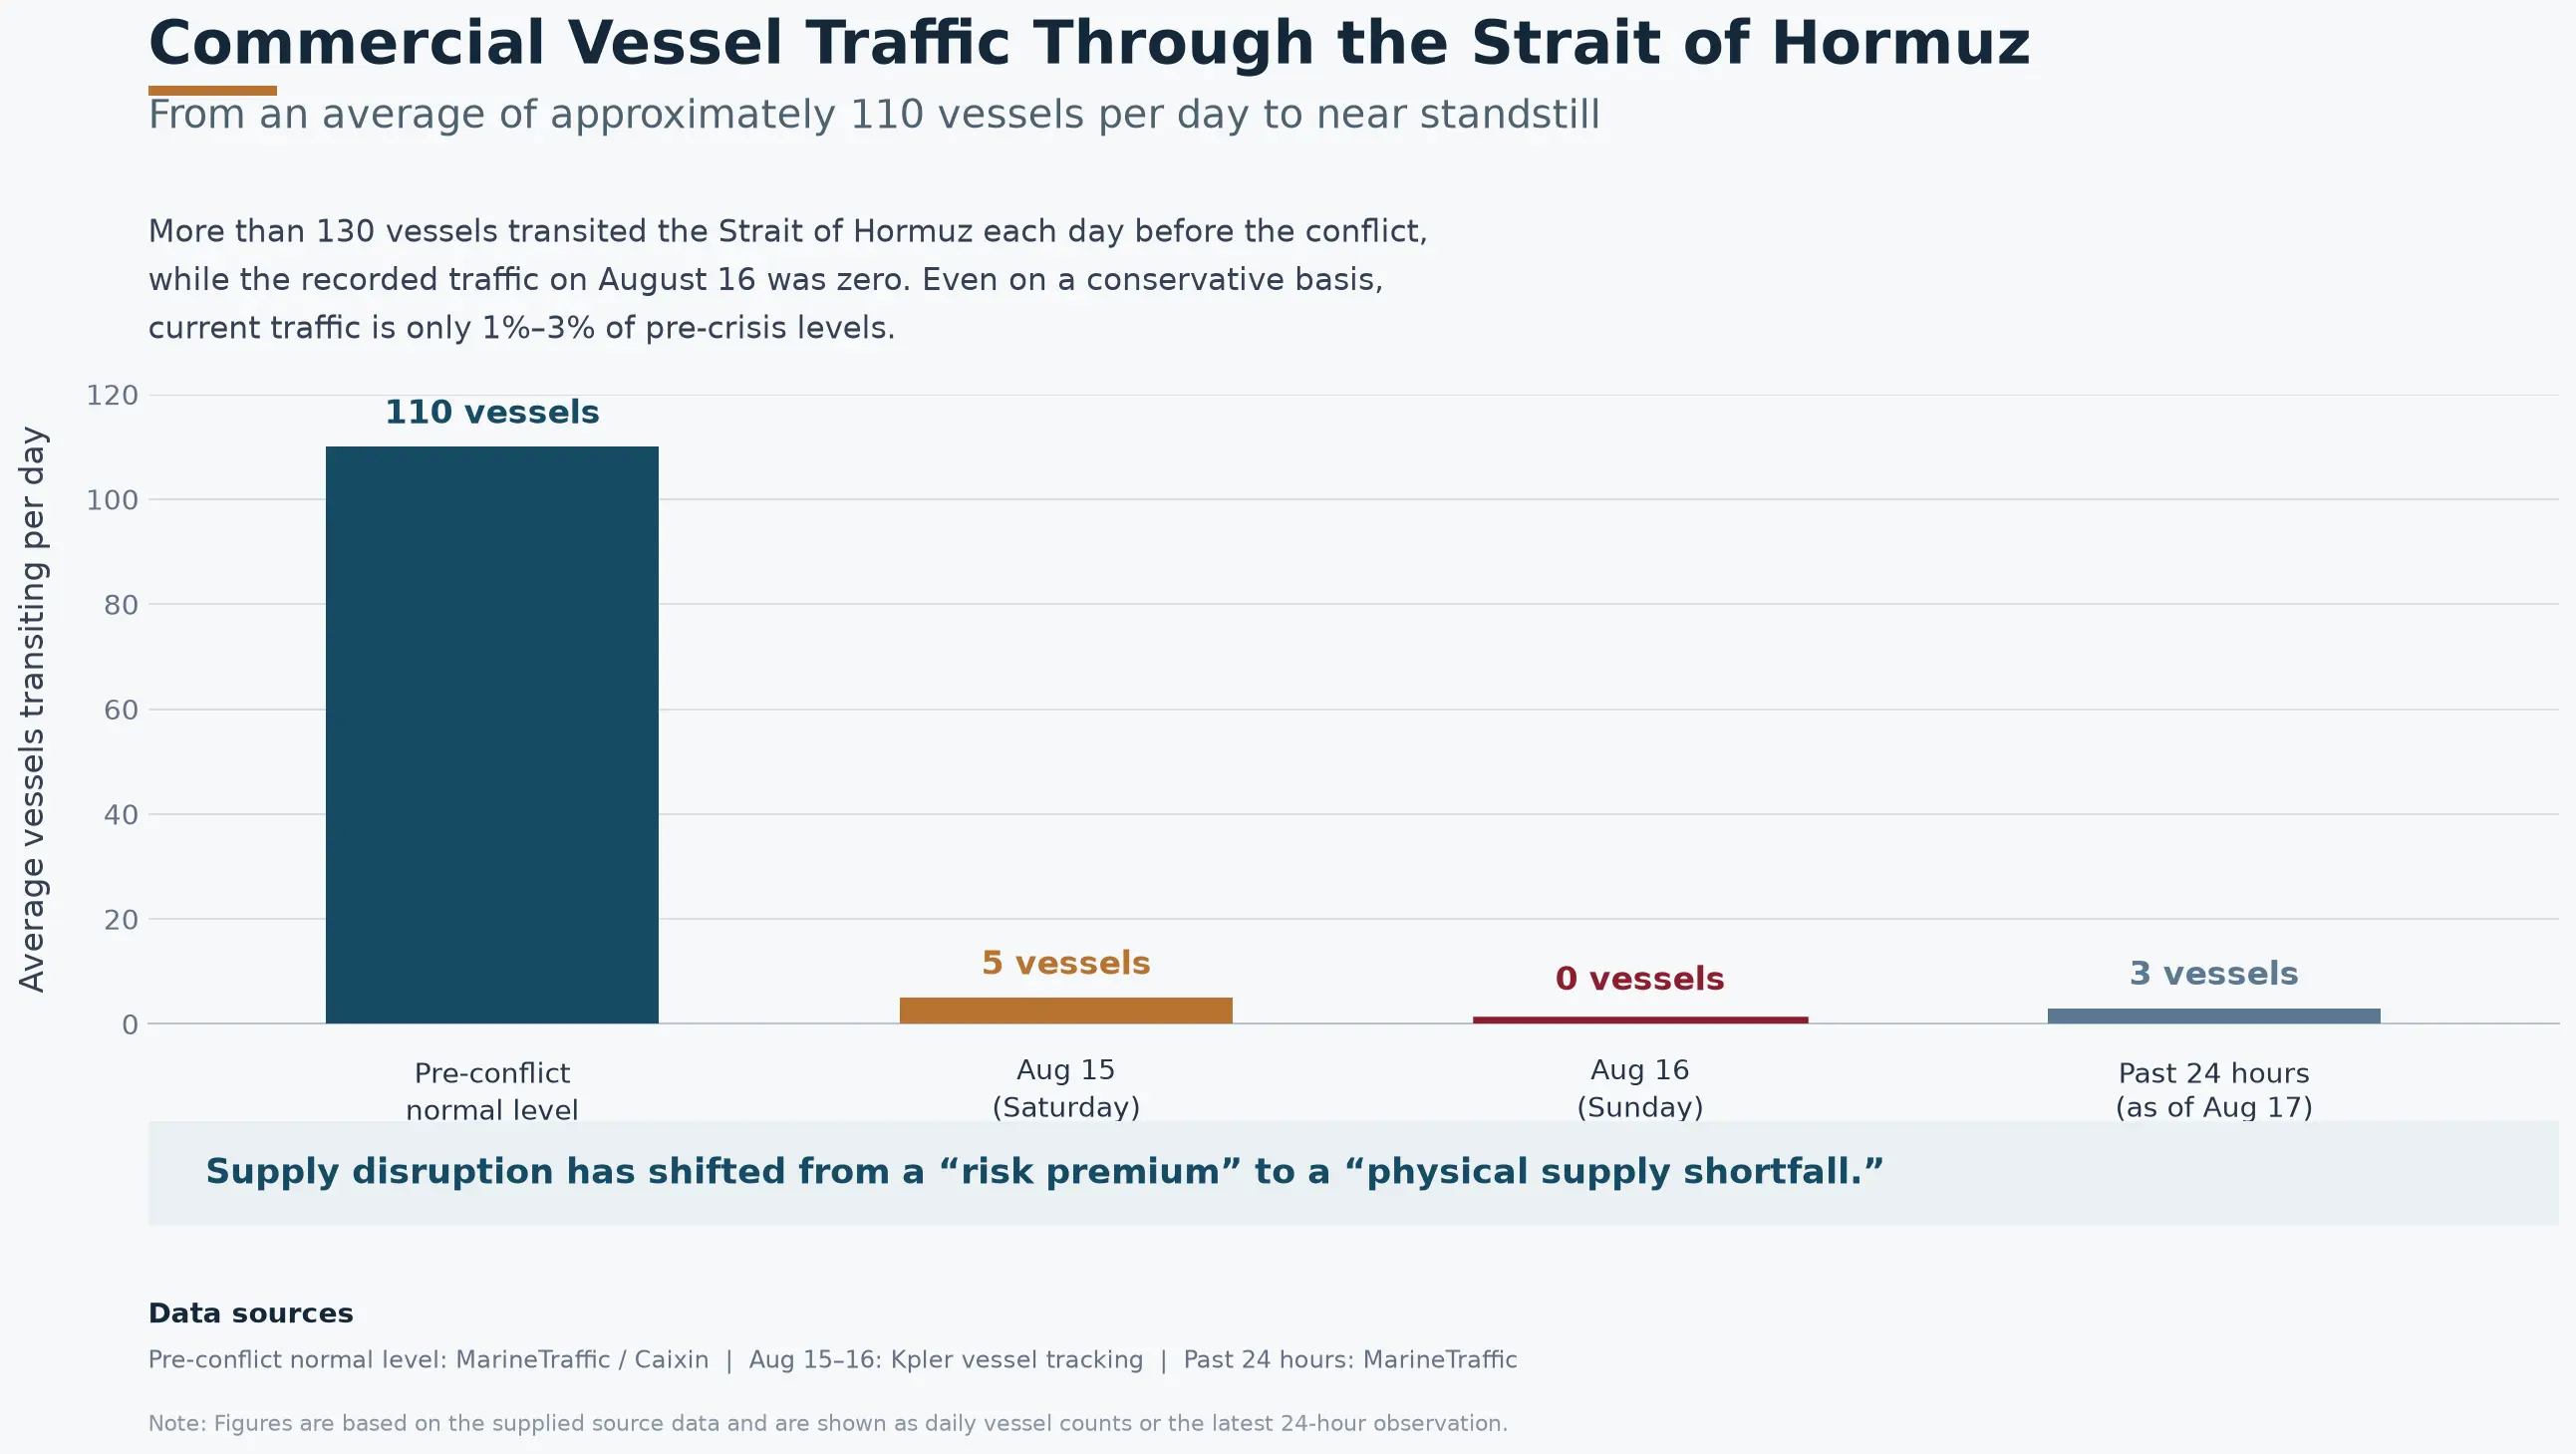
Сравнение объёмов прохода коммерческих судов через Ормузский пролив
Как цены на нефть влияют на политику ФРС
Ключевой механизм передачи роста цен на нефть денежно-кредитной политике связан с инфляционными ожиданиями.
Повышение процентных ставок для ослабления спроса не может устранить первопричину инфляции, вызванной шоком предложения: оно не восстановит торговые маршруты и не возобновит работу заводов. Если долгосрочные инфляционные ожидания не вырастут, Федеральная резервная система может «закрыть глаза» на скачок цен на нефть.
Однако у этого вывода есть важная предпосылка — инфляционные ожидания должны оставаться «заякоренными». Баркин признал, что сейчас наступила эпоха, когда шоки предложения происходят всё чаще, а нефтяной шок стал лишь последним в серии потрясений за последние пять лет. Если такая ситуация сохранится, вопрос о том, хватит ли у ФРС возможностей реагировать на все последующие потрясения, потребует обязательного ответа.
Рынок уже учитывает этот вопрос в ценах. 18 августа вероятность того, что ФРС сохранит процентную ставку без изменений в сентябре, выросла до 63,4%, а доходность двухлетних казначейских облигаций США с 23 июля снизилась примерно на 20 базисных пунктов. Такое ценообразование траектории ставок отражает мнение рынка о том, что в текущих условиях ФРС, скорее всего, выберет выжидательную позицию, а не агрессивное повышение ставок.
Тем не менее неопределённость сохраняется. Протокол июльского заседания ФРС будет опубликован в ближайшее время, и рынок рассчитывает получить из него дополнительные сигналы о направлении процентных ставок. Если цены на нефть будут устойчиво держаться выше 85 долларов за баррель, темпы снижения инфляции могут ещё больше замедлиться, что сократит пространство для снижения ставок ФРС.
Биткоин и нефть: корреляция почти нулевая, но цепочка передачи импульса существует
Согласно десятилетним данным за 2016–2026 годы, корреляция между биткоином и нефтью составляет лишь 0,036 — статистически это практически отсутствие связи. Даже в периоды резких колебаний цен на нефть корреляция между активами оставалась близкой к нулю (-0,02).
Во время кризиса вокруг Ормузского пролива в феврале–марте 2026 года нефть Brent подорожала более чем на 46%, тогда как биткоин за тот же период вырос на 15%, опередив Nasdaq (+1%) и золото (-3%). Динамика биткоина прошла через три этапа: первоначальное падение, период поглощения шока и последующий самостоятельный рост — даже на фоне дальнейшего подорожания нефти биткоин вырос с 66 000 до 75 000 долларов.
Такая устойчивость во многом объясняется стабилизирующей ролью институционального капитала. В наиболее острой фазе кризиса — с 2 по 17 марта — спотовые ETF на биткоин зафиксировали чистый приток в размере 1,7 миллиарда долларов. Многочисленные каналы передачи институционального капитала смягчили макроэкономический шок и поддержали последующий отскок цены.
Однако это не означает, что биткоин полностью защищён от нефтяного шока. С точки зрения цепочки передачи импульса, цены на нефть влияют на реальные доходности через безубыточную инфляцию — корреляция составляет около 0,41, — тогда как связь реальных доходностей с биткоином довольно слабая. Такое «затухание» импульса объясняет, почему биткоин и нефть в долгосрочной перспективе не коррелируют.
Более прямое давление исходит от процентной политики ФРС. Когда рост цен на нефть усиливает инфляционные ожидания и повышает вероятность увеличения ставки ФРС, условия ликвидности для рискованных активов ужесточаются. За неделю, завершившуюся 14 августа, из ETF на биткоин произошёл отток средств в размере 390 миллионов долларов, что практически совпало по времени с ростом нефти Brent выше 88 долларов. Это свидетельствует о том, что институциональные инвесторы проводят «упорядоченное снижение риска», а не паникуют и не распродают активы: цена биткоина по-прежнему удерживается около 64 000 долларов и не демонстрирует резкого падения.
Тройное макроэкономическое давление и эволюция рыночной структуры
В настоящее время рынок одновременно сталкивается с тремя видами макроэкономического давления:
Первое — энергетический риск. Рост цен на нефть передаётся на общий уровень цен через стоимость энергоресурсов. Согласно историческим оценкам центральных банков, для экономик, зависимых от импорта, увеличение цены нефти на 10 долларов расширяет дефицит текущего счёта примерно на 0,4% ВВП. В США этот эффект проявляется в том, что розничные цены на бензин достигли максимального уровня для этого периода за всю историю наблюдений, что дополнительно усиливает краткосрочные инфляционные ожидания.
Второе — давление долгосрочных ставок. Доходность 30-летних казначейских облигаций США удерживается вблизи максимальных уровней с 2007 года. Рост ставок на длинном конце кривой означает увеличение стоимости долгосрочного финансирования и продолжает оказывать давление на активы с высокой оценкой.
Третье — неопределённость траектории денежно-кредитной политики. Внутри ФРС сохраняются разногласия между опасениями по поводу инфляции и ожиданиями снижения ставок; некоторые чиновники выступают за более сбалансированные формулировки в политических заявлениях, однако общая позиция остаётся скорее ястребиной.
Под влиянием этого тройного давления биткоин демонстрирует примечательную особенность: он не последовал за ростом цен на нефть резким падением, но и заметно не вырос на фоне нарратива о защитном активе. Уровень 64 000 долларов стал ключевой точкой краткосрочного противостояния покупателей и продавцов, а 65 000 долларов сформировали сопротивление из-за предложения со стороны инвесторов, ранее купивших биткоин в убыток, и фиксации прибыли.
Количество китовых адресов снизилось с пикового значения в 1 963 адреса, зафиксированного 31 июля. 30-дневная динамика числа адресов, на которых хранится более 1 000 BTC, около 10 августа перешла в отрицательную зону — в ту же неделю, когда росли цены на нефть. Такая последовательность показывает, что крупные держатели начали действовать первыми, после чего из ETF начался отток средств. Давление продаж передалось через геополитическую напряжённость к инфляционным ожиданиям и в конечном итоге достигло рынка биткоина.
Три ключевые переменные для будущих цен на нефть
Первая переменная — ход переговоров между США и Ираном. В настоящее время переговоры между Ираном и Оманом по управлению Ормузским проливом приближаются к завершению, однако стороны существенно расходятся в требованиях по компенсациям, поэтому перспективы мирного соглашения остаются неопределёнными. Если переговоры завершатся прорывом, геополитическая премия за риск может быстро исчезнуть, а цены на нефть — значительно снизиться.
Вторая переменная — фактическая ситуация с проходом судов через Ормузский пролив. Если объём судоходства будет постепенно восстанавливаться, дефицит предложения сократится, и цены на нефть могут вернуть часть роста. По прогнозу EIA, большая часть остановленных ближневосточных мощностей должна восстановиться в начале 2027 года, однако дефицит предложения в размере около 600k баррелей в сутки может сохраняться до конца 2027 года. Если тупиковая ситуация вокруг пролива продолжится, мировые запасы могут расходоваться и дальше, поддерживая высокие цены на нефть.
Третья переменная — реакция ФРС. Если дальнейший рост цен на нефть вызовет новый подъём инфляционных показателей, ФРС может быть вынуждена сохранить текущий уровень ставок или даже вновь рассмотреть возможность их повышения. Citi повысила прогноз цены нефти Brent в третьем квартале 2026 года с 75 до 80 долларов за баррель, поскольку конфликт между США и Ираном продолжается дольше ожидаемого, а восстановление судоходства через Ормузский пролив идёт медленно.
Заключение
Возможность роста цен на нефть выше 90 долларов зависит от трёх перечисленных переменных. Если тупиковая ситуация вокруг Ормузского пролива сохранится до конца третьего квартала, а дефицит предложения продолжит существовать, краткосрочный рост нефти Brent до 90 долларов и выше вполне возможен. Однако в четвёртом квартале, после завершения летнего сезона поездок в США и снижения спроса на нефтепродукты, а также с учётом регулярных прогнозов EIA о профиците на мировом рынке нефти в 2027 году, фундаментальные основания для устойчивого нахождения цен выше 90 долларов выглядят непрочными.
Для криптовалютного рынка ключевым является понимание того, означает ли рост цен на нефть краткосрочную премию за риск или начало нового инфляционного цикла. В первом случае биткоин может временно оказаться под давлением из-за снижения склонности к риску, но его падение будет ограниченным. Во втором случае это будет означать системный пересмотр траектории политики ФРС, а последствия окажутся гораздо более глубокими.
Исторические данные показывают, что прямая связь биткоина с ценами на нефть слаба; реальным фактором, определяющим направление криптовалютного рынка, является косвенный канал передачи через влияние нефти на ожидания по процентным ставкам. Сейчас рынок оценивает узкую траекторию — высокие цены на нефть, но отсутствие повышения ставок; высокая инфляция, но выжидательная позиция регулятора. Самостоятельная динамика биткоина в этих условиях, возможно, как раз подтверждает существование такой траектории.
FAQ
Вопрос: повлияет ли рост цен на нефть напрямую на цену биткоина?
Согласно десятилетним данным за 2016–2026 годы, коэффициент корреляции между биткоином и ценами на нефть составляет лишь 0,036, что статистически означает практически отсутствие связи. Влияние нефти на биткоин передаётся главным образом по косвенному каналу: рост цен на нефть усиливает инфляционные ожидания, затем влияет на процентную политику ФРС и в конечном итоге воздействует на условия ликвидности для рискованных активов.
Вопрос: что является ключевым драйвером текущего роста цен на нефть?
Ключевым драйвером текущего роста цен на нефть является геополитическая премия за риск на стороне предложения, а не рост спроса. Объём прохода судов через Ормузский пролив восстановился лишь до 10–15% от уровня до конфликта, а объём погрузки ближневосточной нефти сократился с 20 миллионов баррелей в сутки в начале июля до 12 миллионов баррелей в сутки. Перебои с поставками превратились из «премии за риск» в «дефицит физических поставок».
Вопрос: повысит ли ФРС ставки из-за роста цен на нефть?
Внутри ФРС существуют разногласия. Баркин считает, что инфляцию, вызванную шоком предложения, не следует сдерживать повышением ставок, поскольку повышение ставок не может устранить такие первопричины, как перебои в торговле. Однако некоторые чиновники придерживаются ястребиной позиции: если рост цен на нефть продолжит провоцировать ускорение инфляции, ФРС может быть вынуждена сохранить высокие ставки или даже вновь рассмотреть возможность их повышения. В настоящее время рынок оценивает вероятность сохранения ставок без изменений в сентябре в 63,4%.