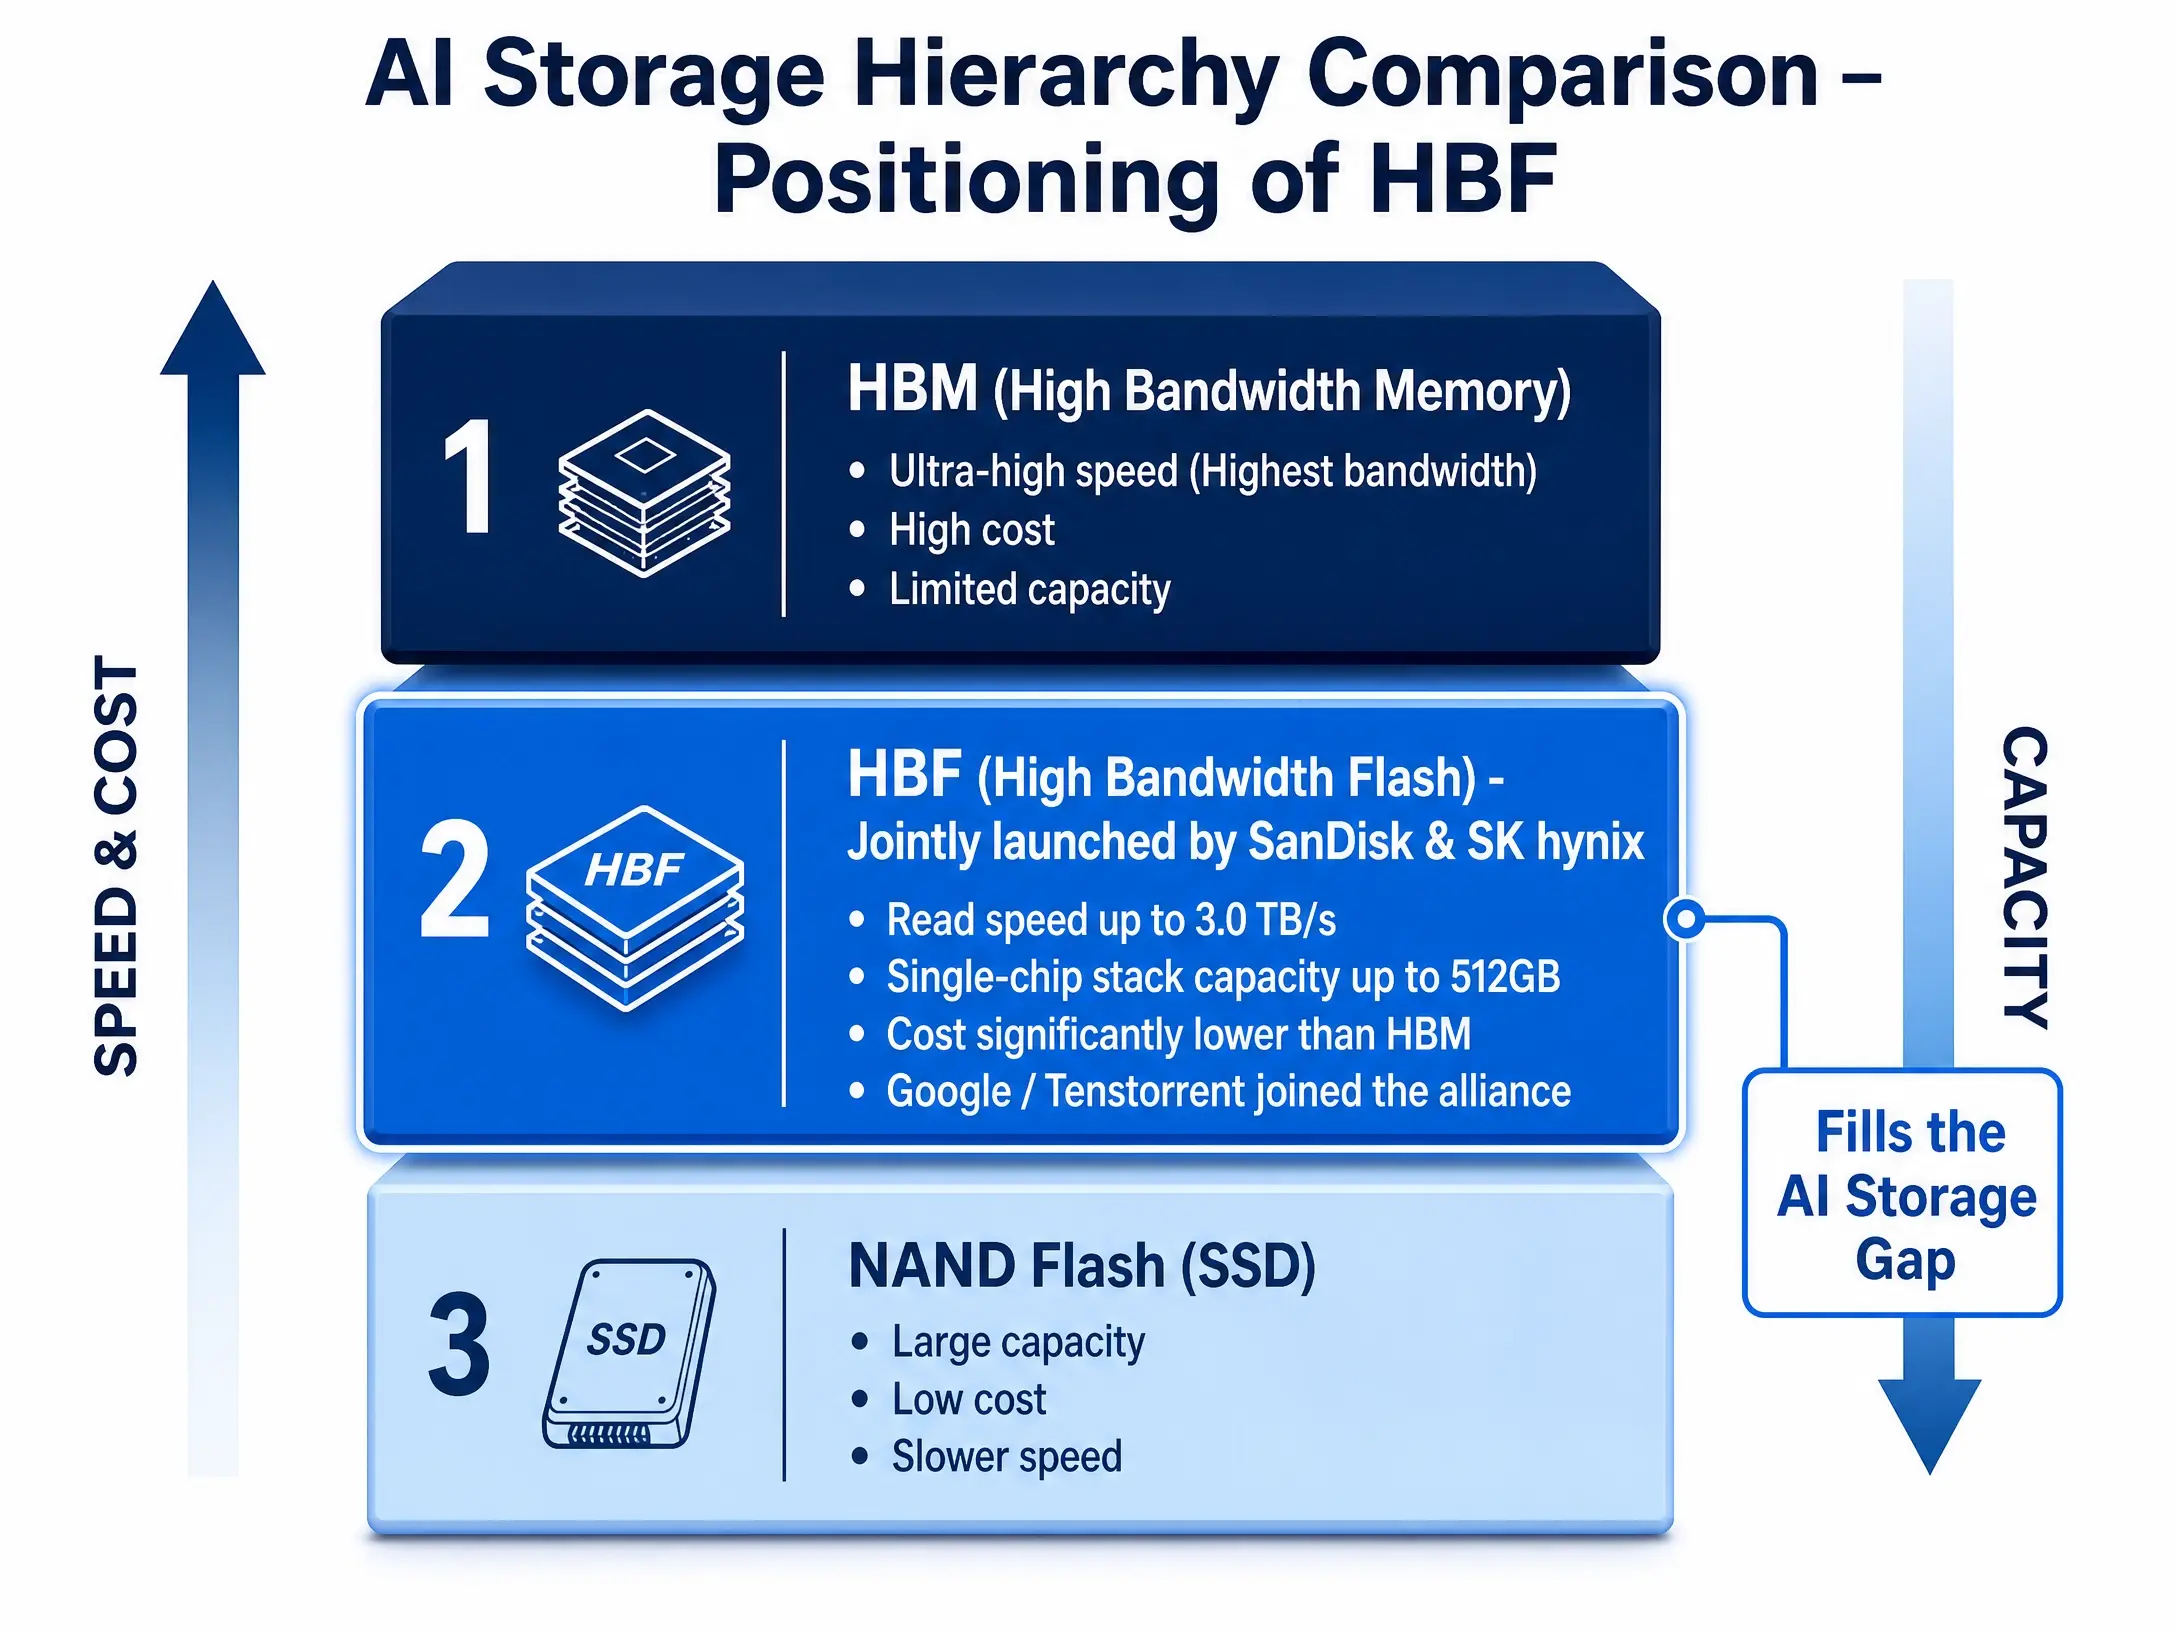
HBF preenche uma lacuna na hierarquia de armazenamento para IA (diagrama conceptual comparativo)
De “título cíclico” a fornecedor de infraestruturas de IA: mudança de avaliação
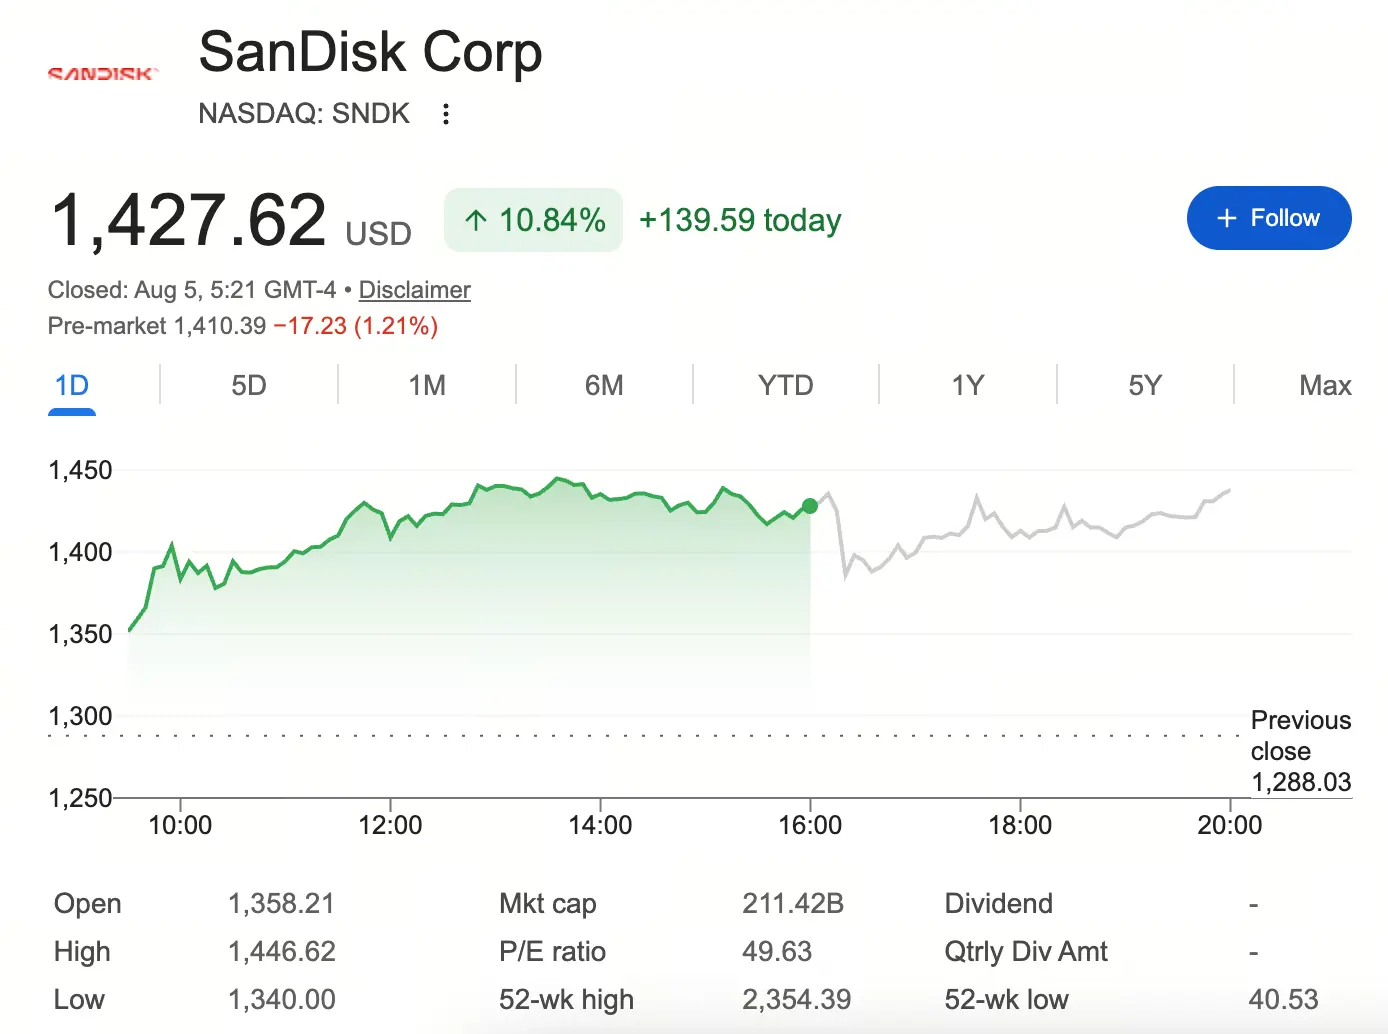
Antes da divulgação da notícia sobre a HBF, a SanDisk atravessou uma queda extremamente acentuada. Apesar da impressionante valorização acumulada desde o início do ano, durante a vaga de vendas no setor do armazenamento em julho, a cotação chegou a recuar cerca de 47% face ao máximo de junho. Esta queda abrupta refletia uma preocupação profunda do mercado: o crescimento da procura por servidores de IA beneficiará inevitavelmente a NAND? Na altura, os investidores receavam um aumento da oferta de NAND e uma subida da pressão sobre os inventários, considerando que a anterior valorização explosiva da SanDisk resultava apenas da conjugação da recuperação do ciclo do armazenamento com o conceito de IA, e não de uma melhoria efetiva da estrutura de lucros.
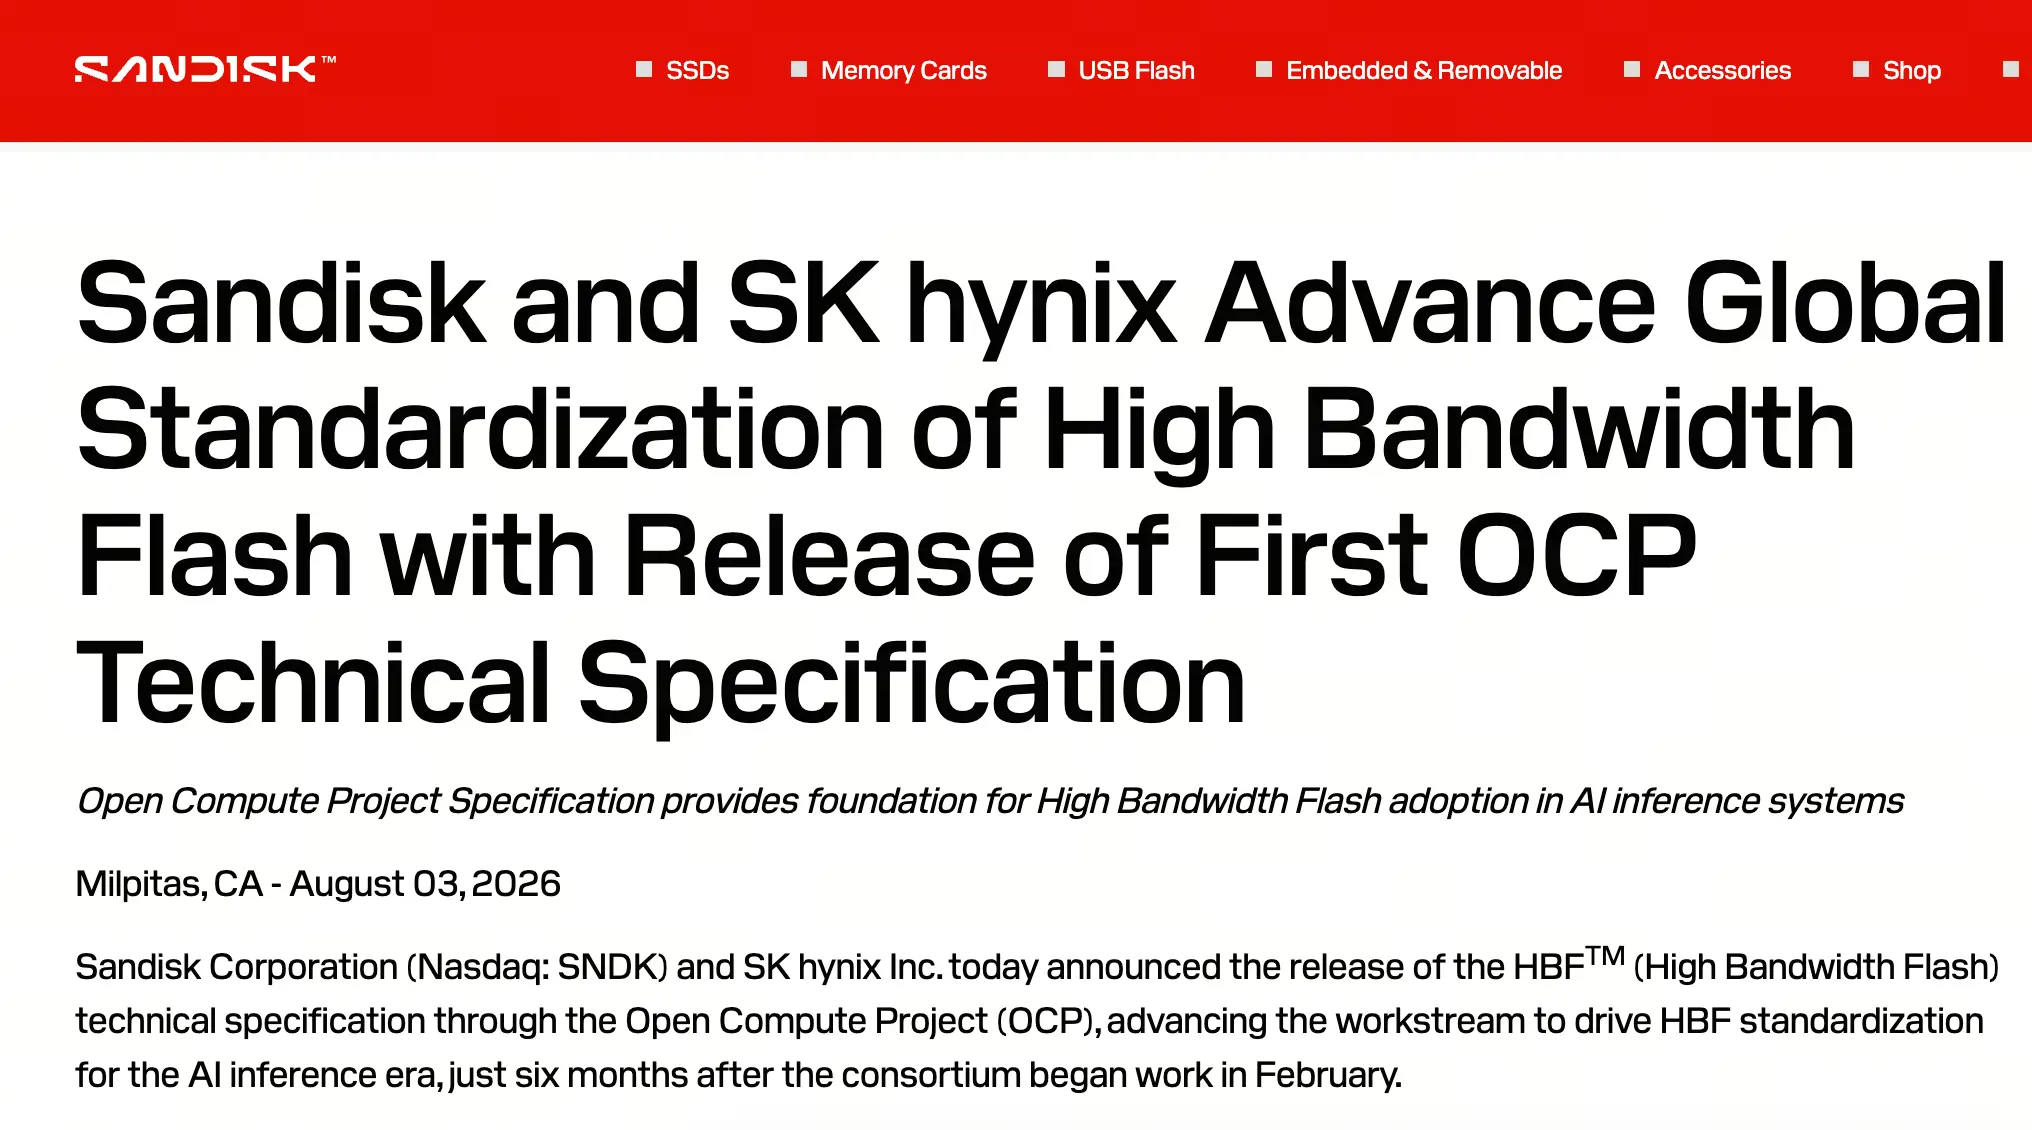
A criação da aliança HBF, em particular com a adesão da Google e da Tenstorrent, alterou completamente esta narrativa. O mercado começou a negociar com base na expectativa de que a SanDisk já não é apenas um fabricante tradicional de soluções de armazenamento, sujeito às oscilações do ciclo dos preços da NAND, podendo tornar-se um fornecedor fundamental na definição da norma de armazenamento da próxima geração de infraestruturas de IA. Foi esta mudança de avaliação, de “título cíclico” para “título de infraestruturas de IA”, que constituiu o principal motor da violenta recuperação da cotação na terça-feira.
Principais indicadores dos resultados: contributo do negócio de IA e margens
Antes da divulgação dos resultados, Wall Street tinha expectativas muito elevadas para o quarto trimestre fiscal da SanDisk. O mercado prevê, de forma generalizada, que as receitas atinjam entre 8,3 e 8,4 mil milhões de dólares, com um lucro ajustado por ação entre 34 e 35 dólares, valores muito acima do intervalo de orientação anteriormente fornecido pela empresa, de 7,75 a 8,25 mil milhões de dólares. No entanto, para a evolução após os resultados, os quatro indicadores seguintes são mais importantes do que uma simples superação das expectativas relativas ao EPS.
Tendência dos preços da NAND e nível dos inventários. Os investidores precisam de confirmar se o ASP da NAND (preço médio de venda) tem capacidade para continuar a subir. Se a administração transmitir sinais de redução dos inventários e de maior restrição da oferta, isso aliviará significativamente a ansiedade do mercado quanto a um possível pico do ciclo.
Contributo efetivo do negócio de armazenamento para IA. A principal preocupação do mercado é saber se a HBF já passou da demonstração tecnológica para a fase imediatamente anterior à comercialização. Quaisquer declarações positivas da administração sobre encomendas de clientes de centros de dados de IA ou sobre o calendário de comercialização da HBF serão consideradas catalisadores positivos importantes.
Sustentabilidade das margens. A SanDisk previu anteriormente uma margem bruta não GAAP entre 79% e 81%, um nível excecionalmente elevado no setor do armazenamento. A capacidade de manter ou aumentar a margem ao mesmo tempo que as receitas crescem fortemente será fundamental para avaliar o poder de negociação da empresa.
Orientação para o ano fiscal de 2027. O verdadeiro ponto de disputa após os resultados estará nas perspetivas para o próximo ano fiscal. A avaliação da administração sobre as despesas de capital, o equilíbrio entre a oferta e a procura de NAND e a capacidade da procura de IA para compensar as oscilações do ciclo tradicional determinará a direção da cotação a médio prazo.
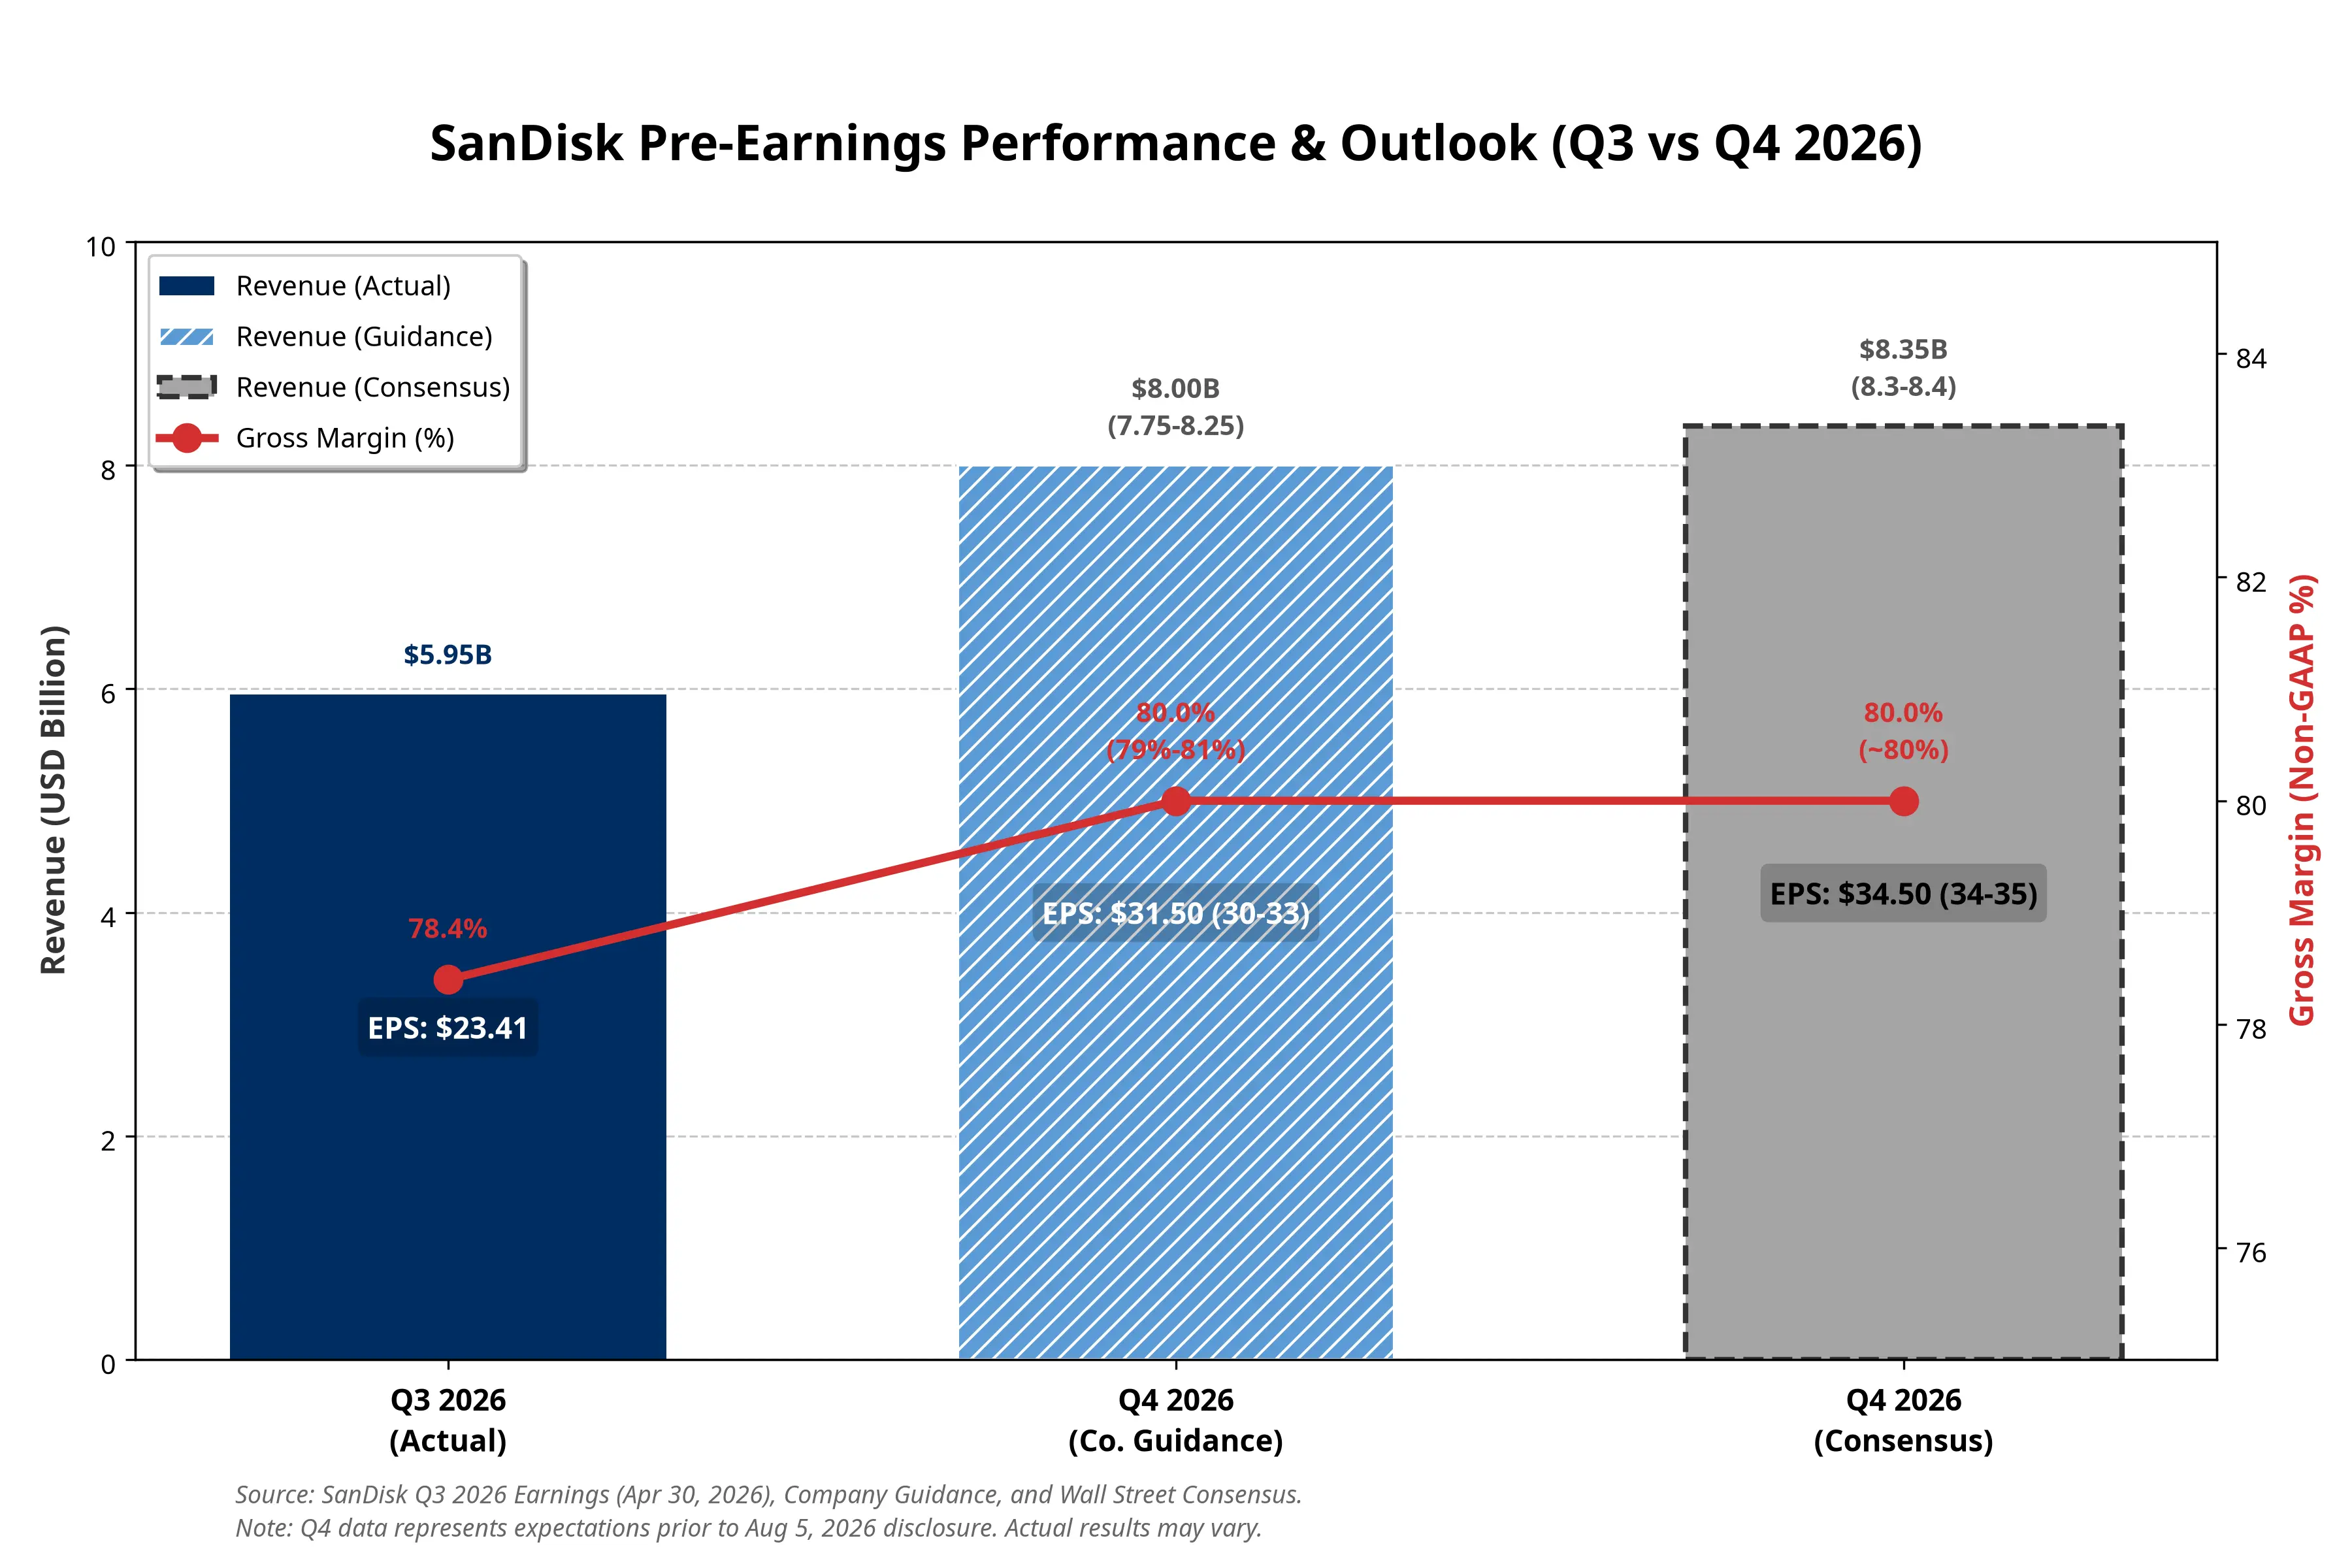
Evolução dos principais indicadores financeiros da SanDisk (gráfico comparativo de dados trimestrais)
Análise de cenários após os resultados
Perante uma avaliação elevada e expectativas do mercado igualmente elevadas, a evolução após os resultados poderá assumir três cenários. No cenário otimista, se tanto o EPS como a margem bruta superarem as expectativas e a administração apresentar uma orientação forte para a procura de armazenamento para IA, a cotação poderá voltar a testar os máximos anteriores. No cenário neutro, se os resultados estiverem em linha com as expectativas, mas o contributo da IA continuar pouco claro, o mercado poderá considerar que a avaliação já refletiu integralmente as notícias positivas, e a cotação poderá entrar numa fase de oscilação. No cenário pessimista, se os preços da NAND derem sinais de enfraquecimento ou se o negócio de IA avançar lentamente, a valorização anterior baseada na narrativa poderá enfrentar pressão para devolver parte dos ganhos.
Conclusão
A SanDisk encontra-se num ponto de viragem estrutural do setor do armazenamento. A tecnologia HBF abriu espaço para imaginar uma transição de “título cíclico de crescimento” para “ativo central das infraestruturas de IA”. No entanto, a mudança da lógica de investimento precisa de ser validada pelos dados dos resultados. A subida de terça-feira foi uma avaliação baseada nas expectativas, enquanto a evolução após os resultados dependerá de os factos sustentarem ou não essas expectativas.
Aviso de risco: a cotação atual continua cerca de 40% abaixo do máximo de 52 semanas, de 2 354,39 dólares, o que representa simultaneamente potencial e volatilidade. A natureza cíclica do setor do armazenamento, a incerteza da comercialização da HBF e os fatores geopolíticos são variáveis que os investidores devem ter em consideração.
FAQ
1. Qual é a diferença entre HBF, HBM e SSD?
A HBF (flash de elevada largura de banda) é uma nova hierarquia de armazenamento situada entre a HBM e a SSD. A HBM é extremamente rápida, mas tem capacidade limitada e um custo elevado, enquanto a SSD tem grande capacidade, mas é mais lenta. A HBF utiliza a arquitetura da memória flash NAND para oferecer uma largura de banda próxima da HBM e uma capacidade muito superior à da HBM, a um custo muito inferior, procurando resolver os estrangulamentos de armazenamento nos cenários de inferência de IA.
2. Porque é que a adesão da Google e da Tenstorrent à aliança HBF é tão significativa?
Enquanto participantes fundamentais nos domínios dos chips de IA e dos serviços de computação em nuvem, a adesão da Google e da Tenstorrent significa que a norma HBF não é apenas uma iniciativa da SanDisk e da SK Hynix para “atuarem isoladamente”, tendo antes obtido o reconhecimento de importantes intervenientes nas aplicações a jusante. Isto é crucial para formar um ecossistema setorial unificado e promover a comercialização da norma em grande escala.
3. Quais são os principais riscos e a lógica otimista relativos ao investimento na SanDisk?
A lógica otimista assenta no facto de as infraestruturas de IA estarem a entrar numa fase de expansão do armazenamento, de a HBF poder abrir uma nova fonte de procura por NAND e de a cooperação com a SK Hynix reforçar a competitividade do ecossistema. Os principais riscos incluem a grande valorização da cotação, as oscilações evidentes do ciclo do setor da NAND, o facto de a comercialização da HBF ainda precisar de tempo para ser validada e a incerteza quanto à capacidade de a procura de IA se transformar em lucros efetivos.