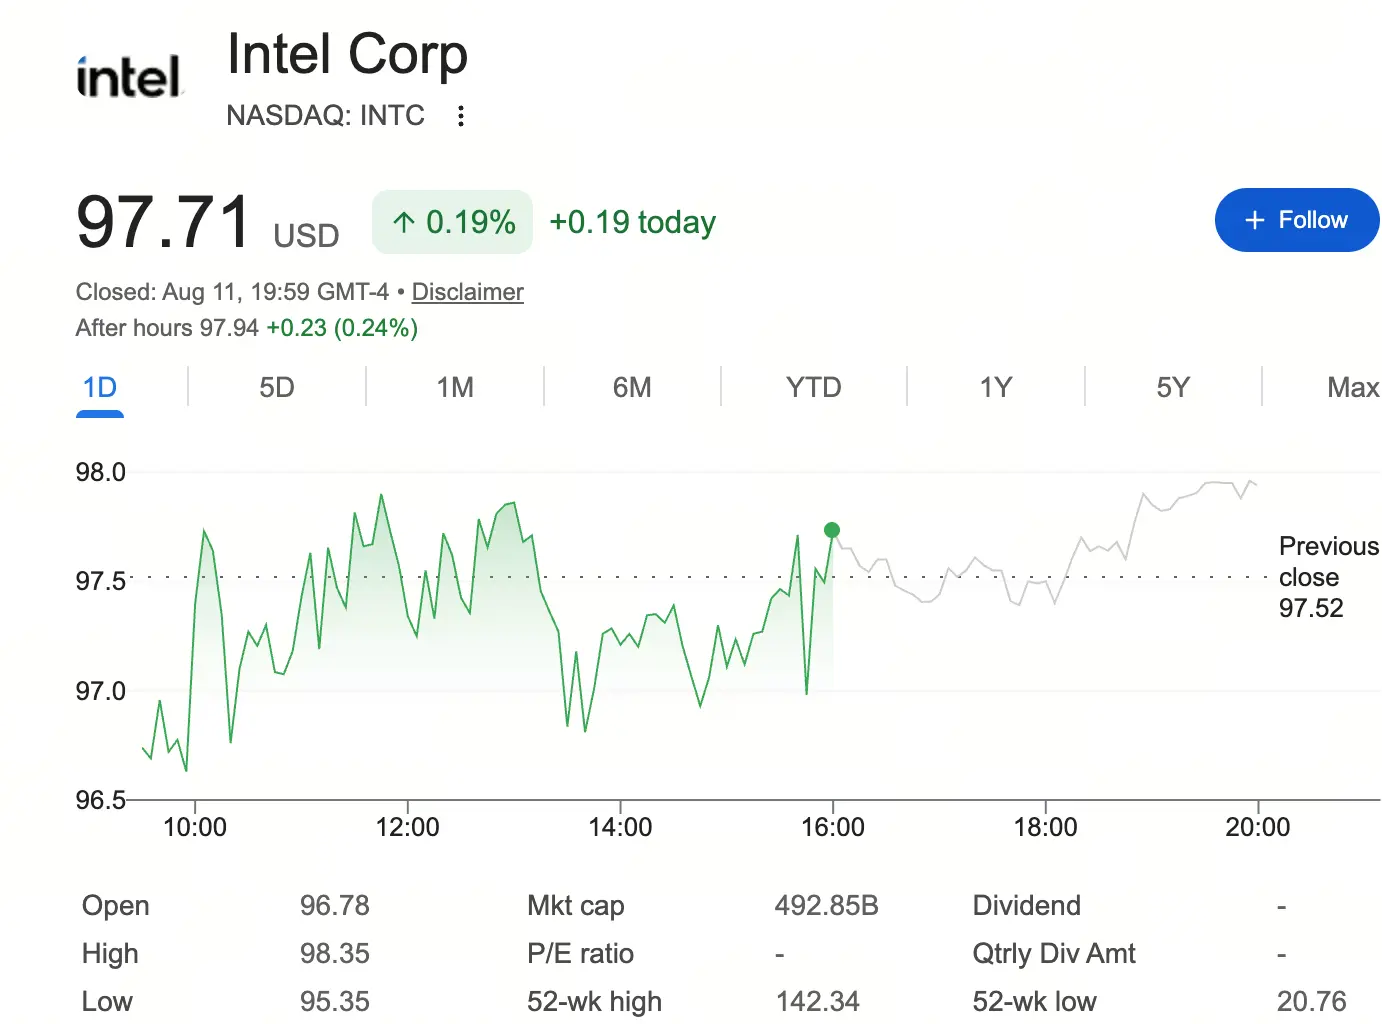
Fonte: Google Finance
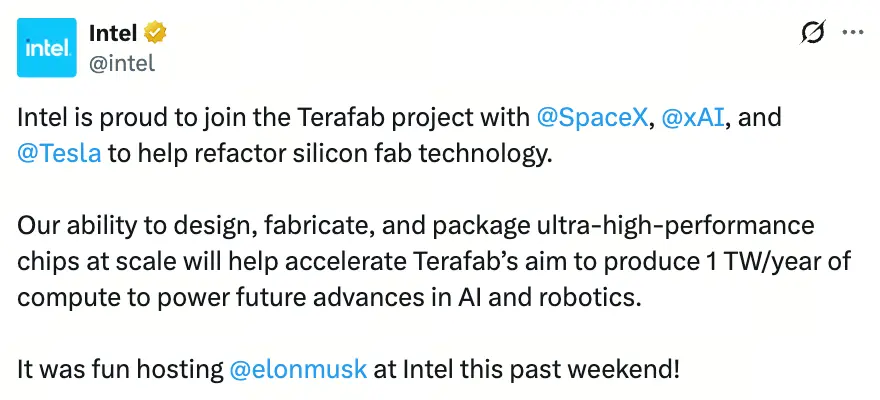
Além da reestruturação, que incluiu despedimentos, e da melhoria financeira lideradas pelo CEO Lip-Bu Tan, o aval ao projeto Terafab foi um dos catalisadores mais simbólicos desta subida. Em abril deste ano, foi divulgada uma fotografia de uma reunião entre o CEO da Intel, Lip-Bu Tan, e Elon Musk, tendo a conta oficial da Intel anunciado: “É uma honra juntar-nos ao projeto Terafab e, em conjunto com a SpaceX, a xAI e a Tesla, reconfigurar a tecnologia de fabrico de chips.” Lip-Bu Tan afirmou: “Elon Musk tem um historial de sucesso na disrupção de setores inteiros, exatamente aquilo de que a indústria do fabrico de semicondutores necessita atualmente. A Terafab representa uma mudança de paradigma na forma como são fabricados chips lógicos, memória e encapsulamento.”
Mas o mercado precisa de esclarecer uma questão: até ao momento, a Intel e a Terafab não assinaram qualquer contrato comercial de longo prazo juridicamente vinculativo. Os documentos apresentados pela SpaceX indicam claramente que os parceiros da Terafab não têm a obrigação de continuar a cooperação e que o acordo definitivo poderá nunca ser assinado. Por outras palavras, o apoio de Musk ao processo 14A continua, por enquanto, ao nível de um acordo-quadro, e não de uma encomenda garantida.
O que significa isto para a Intel? A resposta é: validação, não receitas.
As receitas de clientes externos da atividade de fundição da Intel em 2025 totalizaram apenas cerca de 307 milhões de dólares, enquanto a divisão de fundição registou perdas de 10,3 mil milhões de dólares. A investigação e a produção em massa do processo 14A exigem enormes despesas de capital — a Intel aumentou o objetivo de despesas de capital para 2026 de 18 mil milhões de dólares para mais de 20 mil milhões de dólares. Sem o compromisso de grandes clientes externos, a viabilidade comercial do 14A continuará sempre a ser questionada. A escolha de Musk transmitiu precisamente um sinal ao mercado: o cliente com a necessidade mais urgente de capacidade computacional de IA a nível mundial reconhece, pelo menos no plano tecnológico, o processo 14A da Intel.
Calendário tecnológico e desafios de rendimento do processo 14A
O calendário de produção em massa do processo 14A da Intel já está definido. Segundo a confirmação do CEO Lip-Bu Tan na conferência telefónica sobre os resultados do segundo trimestre de 2026, a produção de risco do processo 14A deverá começar no segundo semestre de 2027, com a produção em massa prevista para 2028. Em comparação com o plano anterior — produção de risco em 2028 e produção em massa em 2029 —, trata-se de uma antecipação.
Quanto ao progresso tecnológico, o kit de design de processo (PDK) da versão 0.5 do 14A já foi disponibilizado aos clientes, enquanto a versão 0.9 deverá ser lançada em outubro de 2026. A Intel afirma que o 14A já superou o 18A no mesmo período, tanto em densidade de defeitos como em desempenho dos transístores.
No entanto, o rendimento continua a ser a variável mais importante. Segundo estimativas, partindo da atual taxa de defeitos de cerca de 0,5% do 14A, o rendimento da produção do chip de computação Panther Lake, com uma área de 114,304 milímetros quadrados, será de aproximadamente 56,45%. A Intel planeia reduzir a taxa de defeitos para 0,1% antes de entrar em plena produção em massa, elevando assim o rendimento para entre 80% e 90%. A passagem de 55% para 85% envolve uma otimização sistemática de materiais, equipamentos e parâmetros do processo, o que exige tempo de validação e comporta incertezas.
Em contraste, está o ritmo de avanço do processo de 2 nm da TSMC. O ecossistema de clientes, a experiência de produção em massa e o nível de controlo do rendimento da TSMC no domínio dos processos avançados continuam a representar uma vantagem que a Intel dificilmente conseguirá superar a curto prazo. Em 2025, as receitas de fundição da TSMC foram mais de 100 vezes superiores às da divisão de fundição da Intel. Para conseguir conquistar clientes com o 14A, a Intel precisa de mais do que declarações de Musk: precisa de encomendas concretas e de uma subida estável do rendimento.
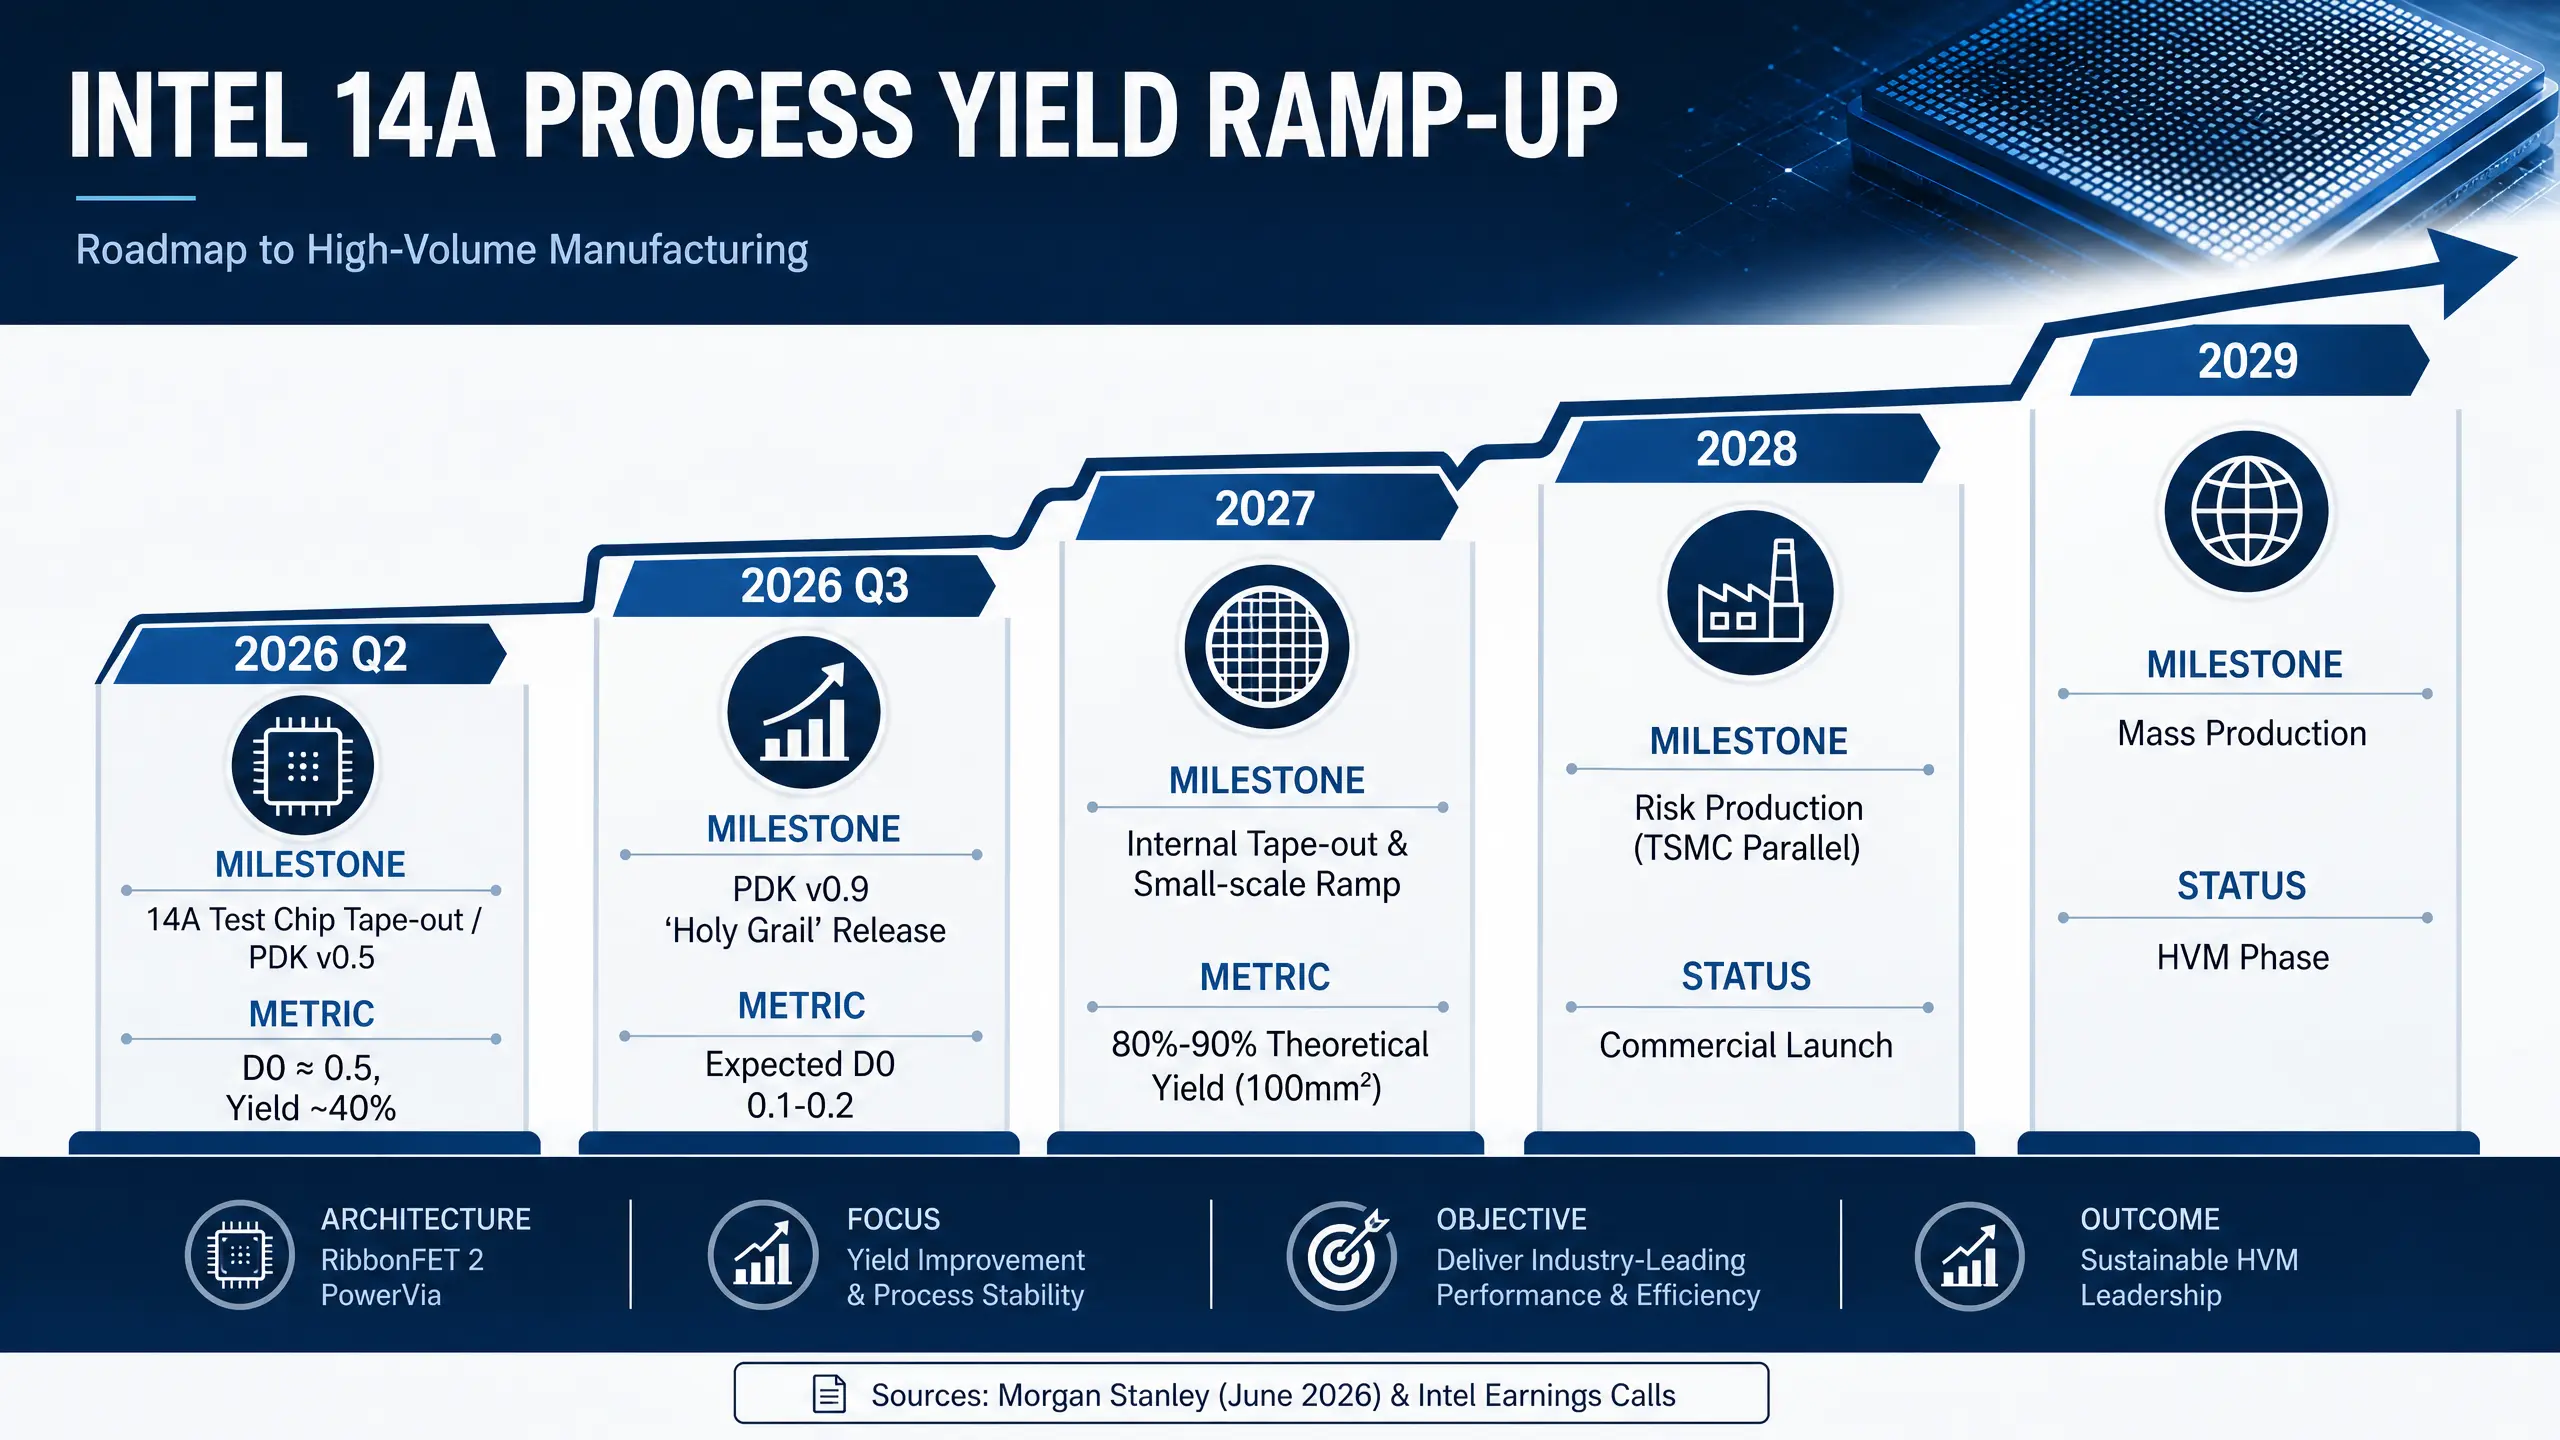
Roteiro da subida do rendimento do processo 14A da Intel
Poderá a melhoria dos fundamentais da Intel sustentar a avaliação?
Os dados financeiros mostram que os fundamentais da Intel melhoraram efetivamente. No segundo trimestre de 2026, as receitas cresceram 25% em termos homólogos, para 16,1 mil milhões de dólares. Embora a atividade de fundição tenha continuado a registar perdas elevadas, de 2,1 mil milhões de dólares, o mercado está mais atento à tendência de melhoria do que aos valores absolutos. No segmento dos CPU para centros de dados, a Intel está a beneficiar da expansão das cargas de trabalho de inferência de IA e de agentes de IA, com a procura pelos seus processadores Xeon a continuar a crescer. Em julho de 2026, o HSBC elevou o preço-alvo da Intel para 200 dólares, tendo como uma das principais justificações a evolução positiva da atividade de CPU para centros de dados e a reinclusão da atividade de fundição na avaliação.
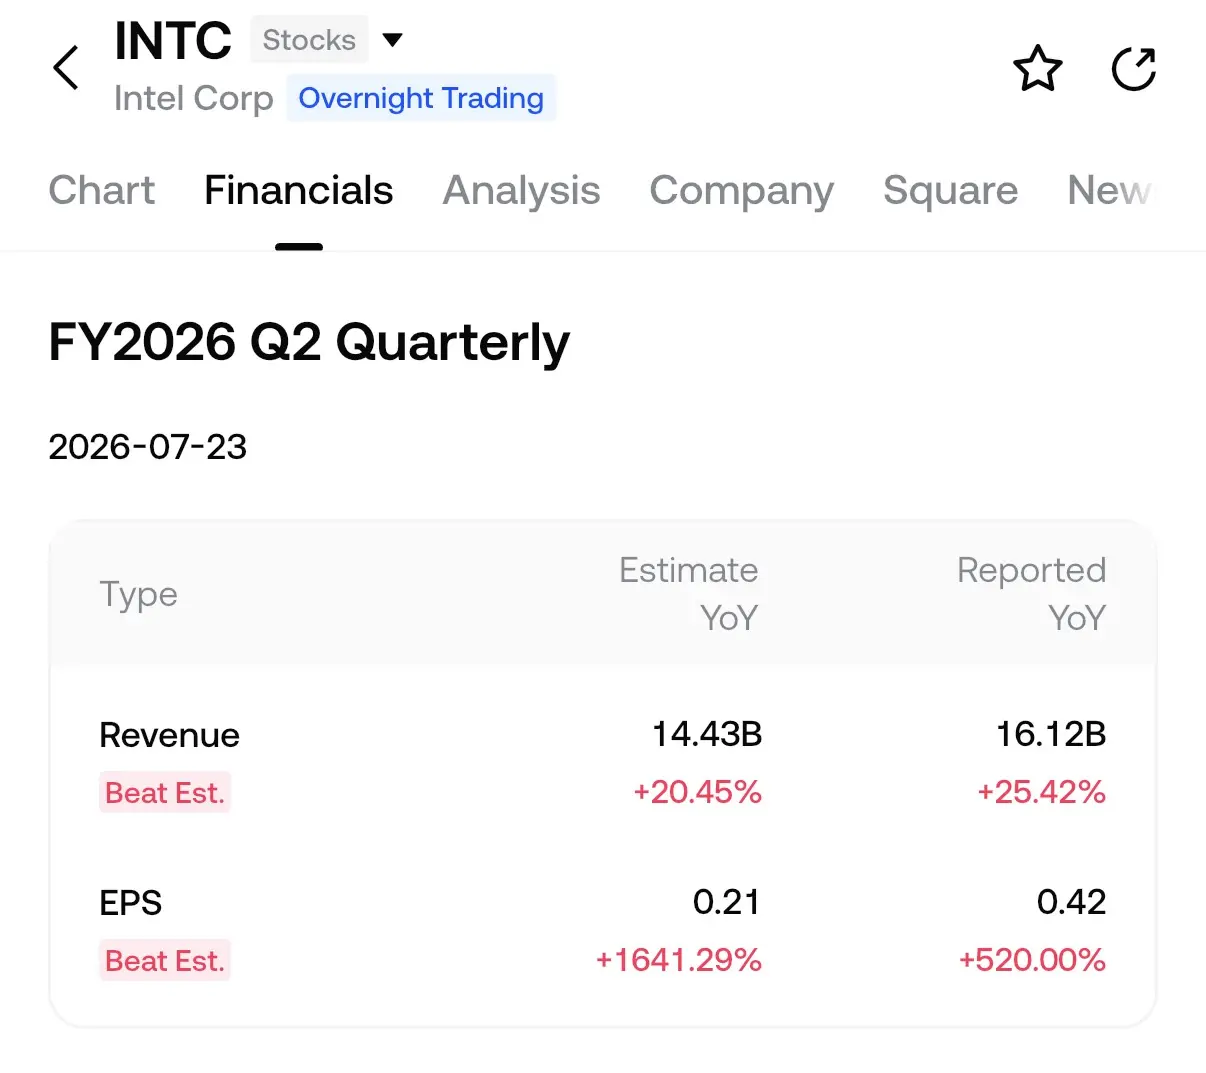
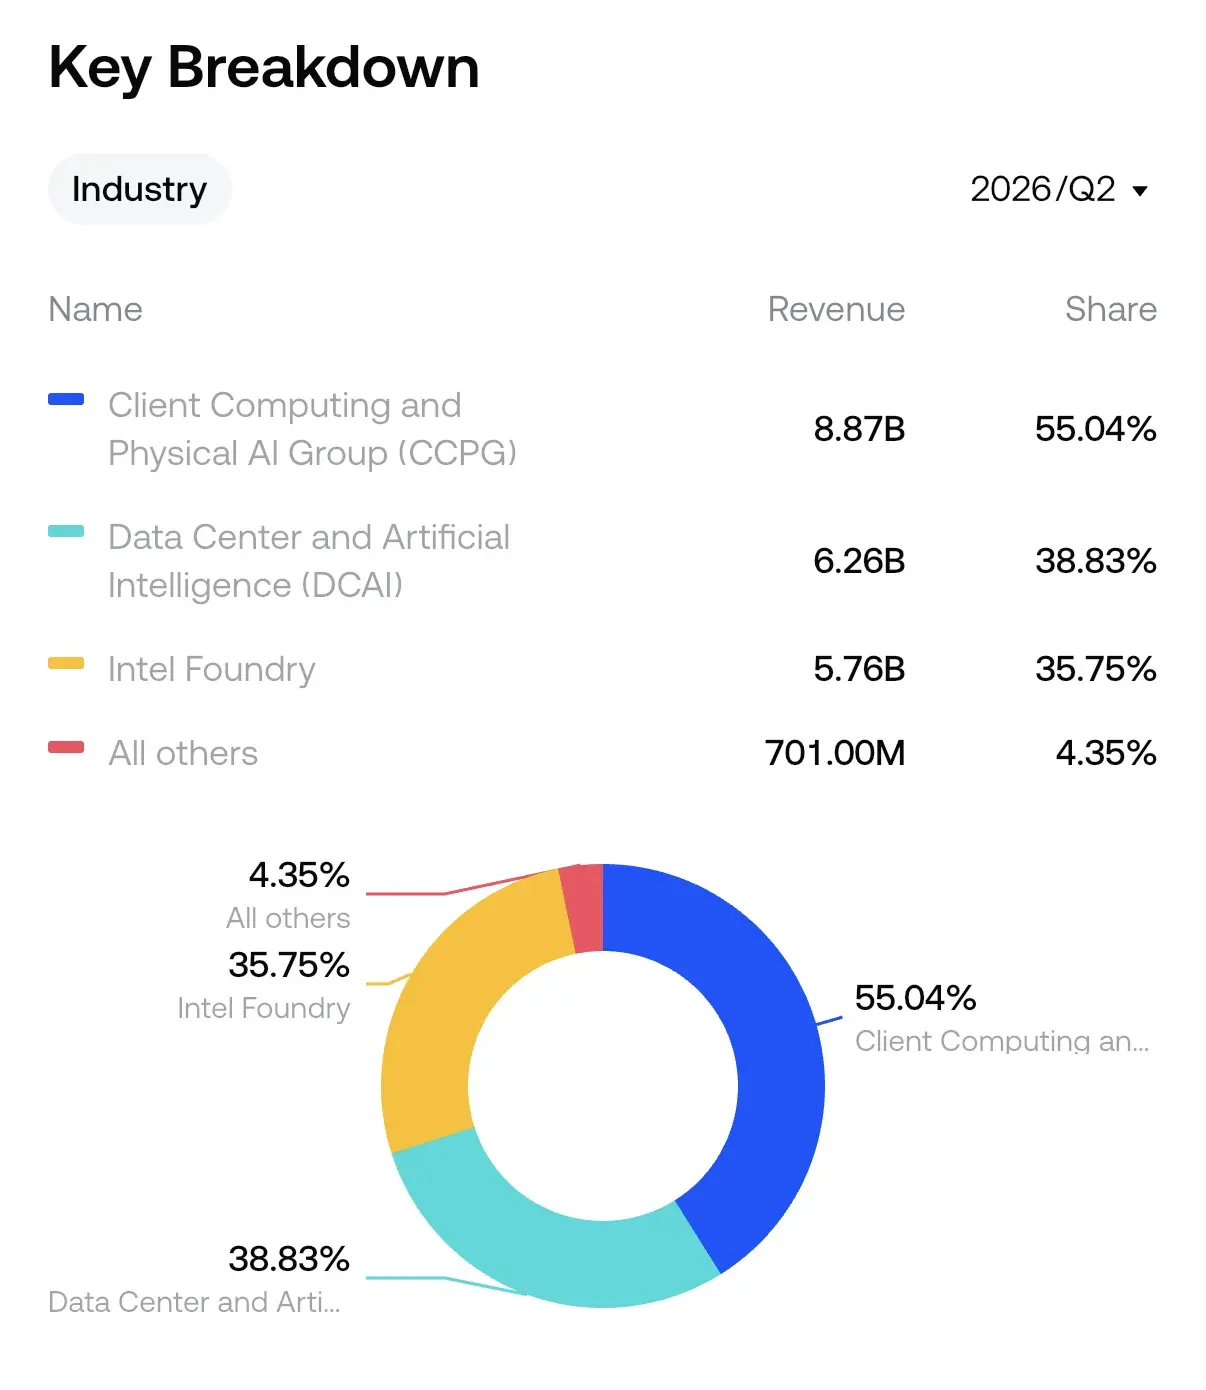
Fonte: dados de cotações de ações da Gate App; compilação de dados dos relatórios financeiros da empresa
Mas os riscos implícitos nesta avaliação são igualmente claros. As divergências em Wall Street relativamente à Intel continuam a ser significativas: em 28 de julho, o JPMorgan atribuiu uma recomendação de “vender”, com um preço-alvo de 85 dólares; o Bank of America recomendou “comprar”, com um preço-alvo de 160 dólares. Os sinais do mercado de opções também se tornaram mais cautelosos — desde a divulgação dos resultados em 23 de julho, o rácio entre o volume de negociação de opções de venda e de compra subiu para 0,79, enquanto o rácio de contratos em aberto atingiu 1,01, mostrando que os operadores não têm confiança suficiente numa subida a curto prazo.
Do ponto de vista técnico, as ações da Intel apresentam desde meados de julho um padrão de cabeça e ombros invertido, com o ombro esquerdo perto dos 89 dólares, a cabeça nos 81 dólares, o ombro direito perto dos 96 dólares e a linha de pescoço nos 104 dólares. Se o preço de fecho ultrapassar a linha de pescoço nos 104 dólares, acompanhado por um aumento do volume negociado, poderá abrir espaço para uma subida até aos 109, 113 e 118 dólares. Mas, se quebrar o suporte do ombro direito nos 96 dólares, os 89 e os 81 dólares passarão a ser os níveis de suporte seguintes.
Conclusão: opção estratégica ou ponto de viragem dos fundamentais?
A atual subida das ações da Intel representa sobretudo uma reavaliação, por parte do mercado, do valor estratégico da sua estratégia de fabrico de chips de IA, e não a concretização da sua capacidade de gerar lucros a curto prazo. A Terafab oferece à Intel um “bilhete de entrada” na cadeia de fornecimento central das infraestruturas de IA — valida a viabilidade tecnológica do processo 14A aos olhos de clientes de topo, mas ainda está consideravelmente distante de se converter em receitas e lucros efetivos.
Os investidores devem acompanhar três variáveis fundamentais: primeiro, se o projeto Terafab evolui de um acordo-quadro para um contrato comercial formal; segundo, se o processo 14A consegue concluir, entre 2027 e 2028, a subida do rendimento conforme planeado e entrar em produção em massa; terceiro, se o ciclo de despesas de capital em IA consegue continuar a sustentar o prémio de avaliação atribuído à capacidade de fabrico de processos avançados.
Se estas três linhas de análise forem validadas positivamente, a narrativa da Intel no domínio do fabrico para IA obterá suporte dos fundamentais; caso contrário, as expectativas otimistas implícitas no preço atual das ações enfrentarão o risco de uma correção. Para a Intel, o valor da Terafab não está no momento presente, mas em saber se se tornará o primeiro passo rumo ao futuro.
Perguntas frequentes
1. Qual é o investimento inicial do projeto Terafab? Que papel desempenha a Intel?
O investimento inicial da Terafab é de 16,8 mil milhões de dólares, financiado conjuntamente pela SpaceX e pela Tesla. A Intel é parceira tecnológica da Terafab, e o seu processo 14A foi definido como a principal tecnologia de fabrico da fábrica, mas as duas partes ainda não assinaram um contrato de longo prazo juridicamente vinculativo.
2. Quando entrará o processo 14A da Intel em produção em massa?
A produção de risco do processo 14A deverá começar no segundo semestre de 2027, com a produção em massa prevista para 2028. O PDK da versão 0.5 já foi disponibilizado aos clientes, enquanto a versão 0.9 deverá ser lançada em outubro de 2026.
3. Em que nível se encontra atualmente o preço das ações da Intel?
À data de 12 de agosto de 2026, hora de Pequim, as ações da Intel cotavam a 97,71 dólares, com uma capitalização bolsista de cerca de 492,85 mil milhões de dólares. O intervalo de 52 semanas situa-se entre 20,76 e 142,35 dólares.
4. Por que razão as perspetivas de Wall Street relativamente à Intel divergem tanto?
O JPMorgan atribuiu uma recomendação de “vender” e um preço-alvo de 85 dólares, enquanto o Bank of America recomendou “comprar” e definiu um preço-alvo de 160 dólares. A divergência centra-se no progresso da comercialização da atividade de fundição da Intel, na capacidade de produção em massa do processo 14A e na sustentabilidade do ciclo de despesas de capital em IA.
5. Qual é o maior risco de investir na Intel?
O maior risco é que a cooperação com a Terafab não se converta em encomendas concretas, que o rendimento da produção em massa do 14A fique aquém das expectativas, mantendo os custos elevados, e que um abrandamento do investimento em infraestruturas de IA pressione a avaliação de todo o setor.