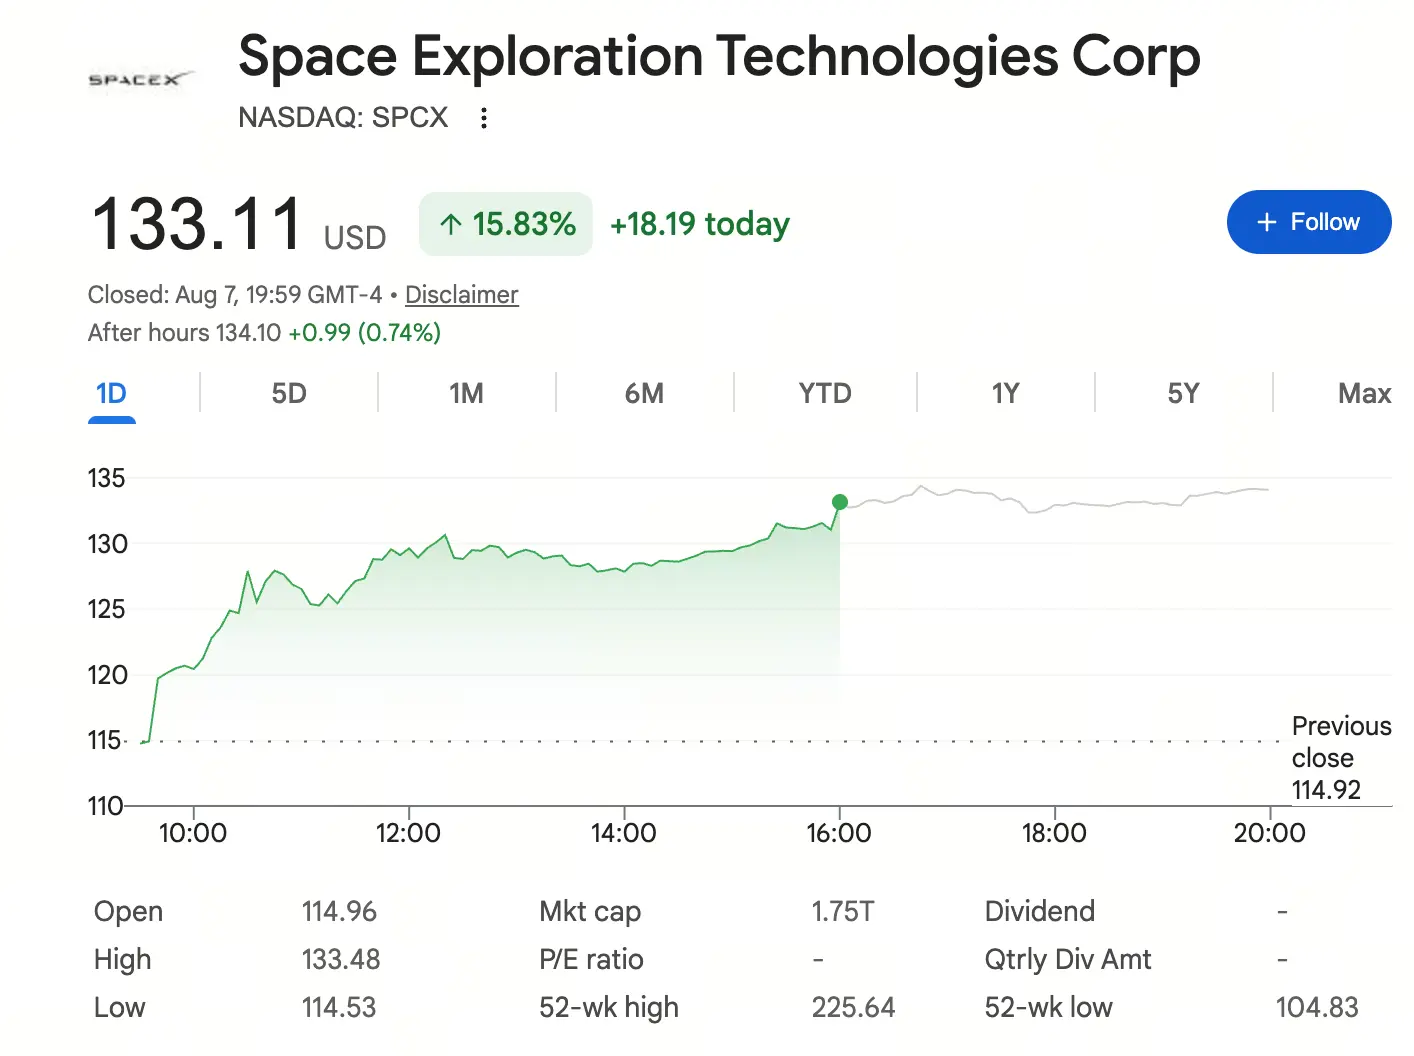
Fonte: Google Finance
A 6 de agosto, hora de Pequim, a SpaceX atingiu o primeiro desbloqueio de grande dimensão do período de lock-up pós-IPO, com cerca de 911,5 milhões de ações detidas por insiders a tornarem-se elegíveis para negociação. A percentagem de ações da empresa disponíveis para negociação subiu de 4,9% para 11,8%, libertando ações no valor de cerca de 100 mil milhões de dólares. Segundo a lógica tradicional do mercado, um desbloqueio de grande dimensão representa um choque de nova oferta, normalmente pressionando a cotação. No entanto, a SpaceX seguiu uma trajetória completamente diferente: a cotação recuperou cerca de 4% no dia do desbloqueio e acelerou a subida para quase 16% no dia seguinte.
Por detrás deste comportamento atípico estiveram a redefinição das expectativas do mercado, a concretização dos fundamentos e a convergência dos fluxos de capital.
Porque é que as ações da SpaceX subiram após o desbloqueio?
O risco do desbloqueio já estava descontado
SpaceX股价 atravessou uma correção profunda na véspera do desbloqueio. Desde o máximo histórico de 225,61 dólares registado em junho até ao mínimo próximo dos 105 dólares no início desta semana, a retração máxima ultrapassou 53%. O principal fator desta queda foi precisamente a antecipação, pelo mercado, do desbloqueio. Nicholas Owens, analista da Morningstar, afirmou ao Yahoo Finance que “a forte queda recente do mercado acionista se deveu, em grande medida, às expectativas do mercado de que as ações seriam diluídas”. Quando o maior fator de incerteza se concretizou e a dimensão efetiva das vendas ficou muito abaixo das expectativas, o mercado optou por voltar a concentrar-se no valor de longo prazo da empresa.
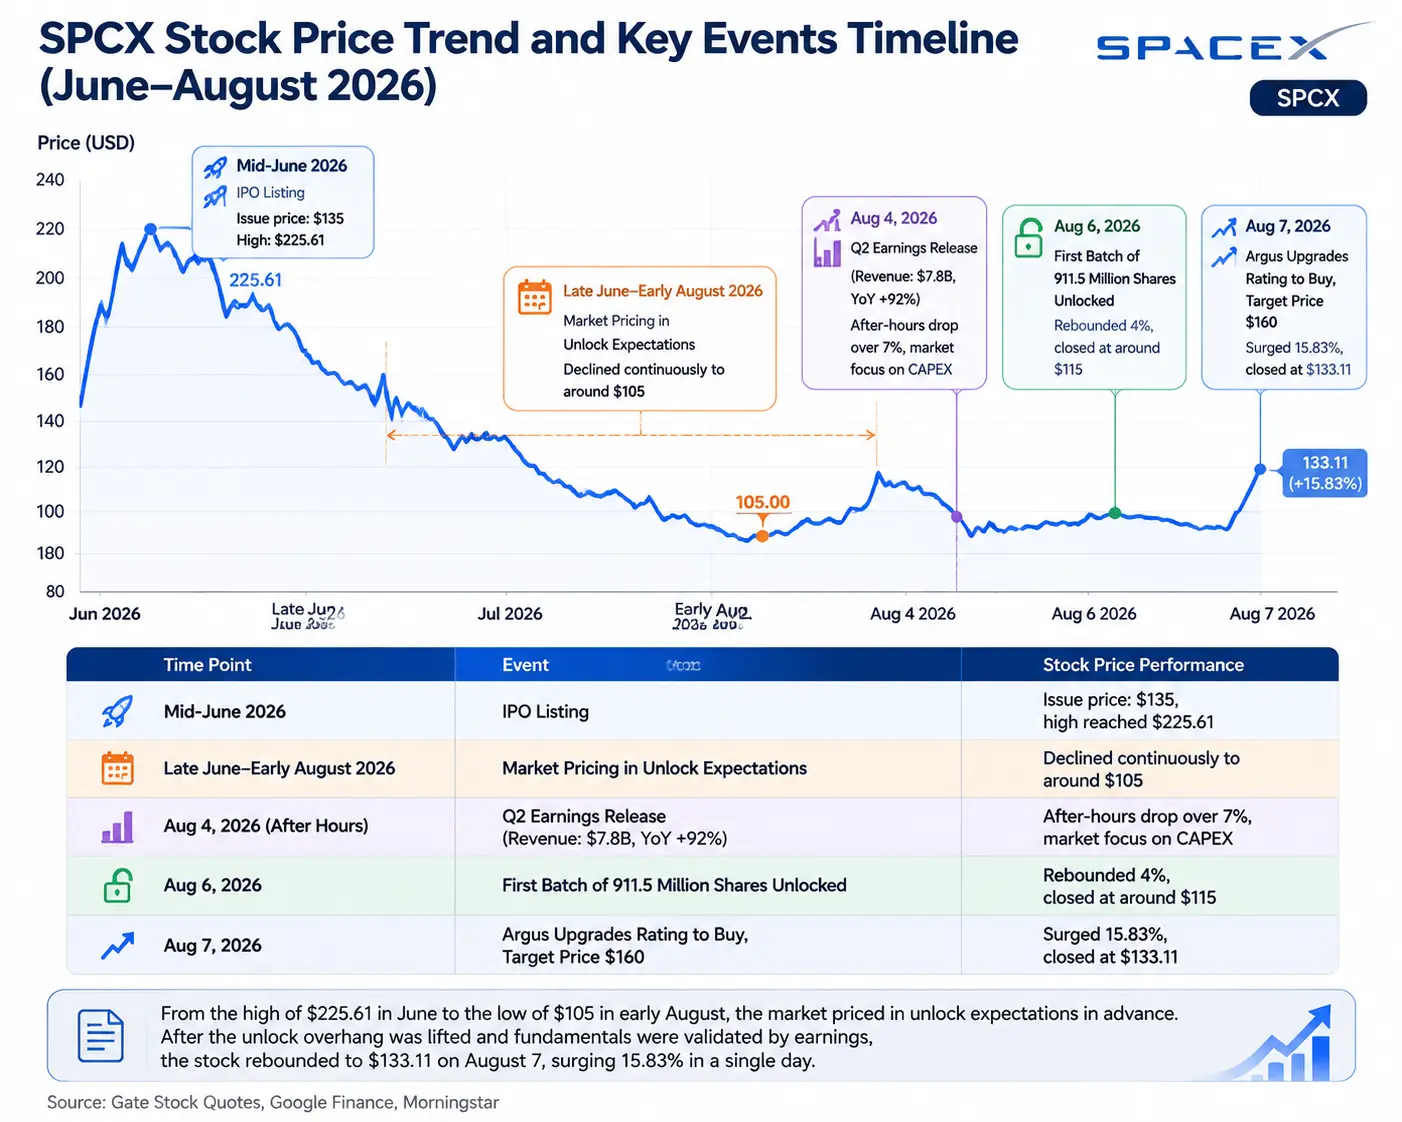
Gráfico da evolução da cotação da SPCX e dos principais acontecimentos
A pressão efetiva de venda ficou abaixo das expectativas do mercado
O facto de 911,5 milhões de ações terem ficado elegíveis para negociação não significa que todas tenham entrado no mercado. Investidores de longo prazo, funcionários e acionistas iniciais podem optar por continuar a deter as ações após avaliarem os fundamentos da empresa. Além disso, as mais de 6 mil milhões de ações detidas pelo próprio Elon Musk continuam sujeitas às restrições do período de lock-up, só podendo ser negociadas a partir de junho de 2027. A nova oferta que entrou efetivamente no mercado secundário ficou muito abaixo do valor teórico, levando o mercado a reavaliar a situação: do “risco de vendas após o desbloqueio” para o “desbloqueio que liberta liquidez e melhora a eficiência da negociação no mercado”.
Resultados acima das expectativas reforçam a confiança dos investidores
Os dados financeiros divulgados antes do desbloqueio forneceram um apoio fundamental. Os resultados do segundo trimestre de 2026, publicados a 4 de agosto, mostraram receitas de 7,814 mil milhões de dólares, um crescimento homólogo de 92% e acima das expectativas do mercado, de cerca de 6,9 mil milhões de dólares; o EBITDA ajustado atingiu 3,538 mil milhões de dólares, um crescimento homólogo de 191%. Embora o prejuízo líquido trimestral tenha sido de 541 milhões de dólares, diminuiu significativamente face aos 1,008 mil milhões de dólares registados no mesmo período do ano anterior. Num momento sensível, com a janela de desbloqueio a abrir, o forte desempenho financeiro proporcionou ao mercado uma razão fundamental para “deter em vez de vender”.
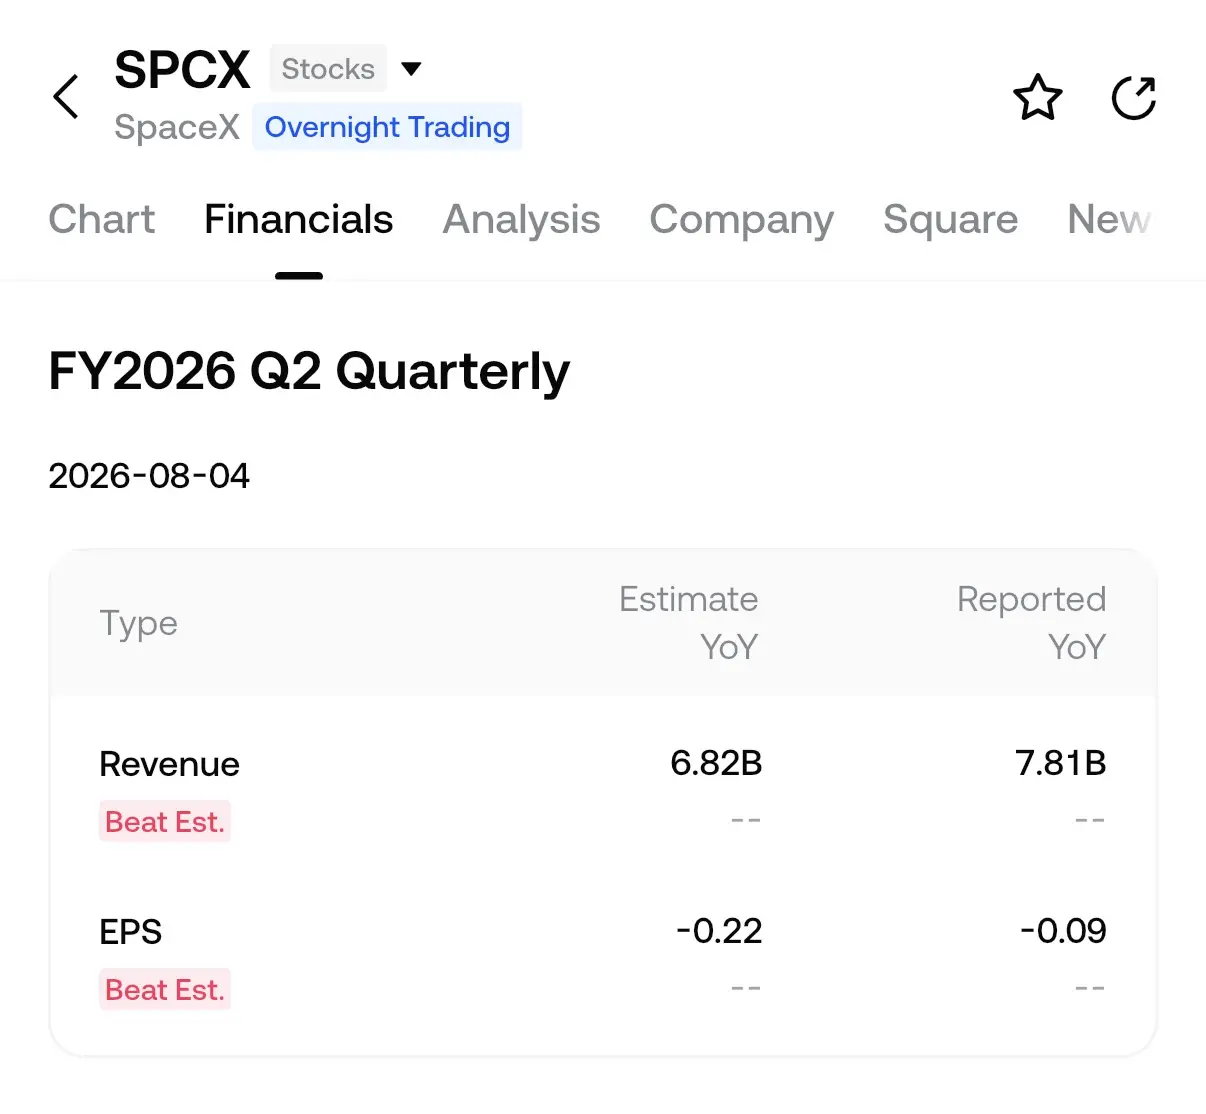
Fonte: dados da 股票行情 da aplicação Gate; compilação dos dados dos resultados da empresa
Revisão em alta das avaliações institucionais e regresso dos fluxos de capital
No dia seguinte ao desbloqueio, o analista da Argus Steven Silver reviu a avaliação da SPCX de “manter” para “comprar”, com um preço-alvo de 160 dólares, salientando que o forte investimento da empresa em infraestruturas de IA já começava a dar resultados. Esta revisão levou os investidores a reavaliar o referencial de valor da SpaceX.
A lógica central de crescimento da SpaceX: porque é que o mercado aceita uma avaliação elevada?
Starlink: a Internet por satélite entra numa fase de aceleração da comercialização
A Starlink é atualmente a fonte mais estável de receitas e lucros da SpaceX. No segundo trimestre, o negócio de conectividade, liderado pela Starlink, gerou receitas de 4,291 mil milhões de dólares, um crescimento homólogo de 66%, representando cerca de 55% das receitas totais; o lucro operacional atingiu 1,656 mil milhões de dólares, um crescimento homólogo de 79%, com uma margem operacional de cerca de 38,6%. No final do segundo trimestre, a Starlink tinha 12 milhões de utilizadores em todo o mundo, com um aumento líquido trimestral superior a 1,7 milhões, um recorde trimestral.
O desempenho dos negócios empresariais e governamentais merece ainda mais atenção. As receitas desta área atingiram 1,806 mil milhões de dólares, um crescimento homólogo de 108%, representando já mais de 40% das receitas do negócio de conectividade. O projeto Starshield obteve contratos plurianuais do Governo dos Estados Unidos no valor de mais de 6 mil milhões de dólares. No setor da aviação, a Starlink assinou um acordo importante com a American Airlines, tendo também lançado serviços com companhias como a Southwest Airlines e a Virgin Atlantic, enquanto a penetração atual no setor da aviação é de apenas cerca de 10%.
Na conferência telefónica sobre os resultados, Musk revelou uma direção ainda mais ambiciosa: a capacidade dos satélites Starlink v3 será cerca de uma ordem de grandeza superior à da v2, estando previsto um aumento semelhante no número de lançamentos, enquanto a largura de banda total deverá aumentar cerca de duas ordens de grandeza. Segundo as suas previsões, “a certa altura, não é impossível que a Starlink transporte a maior parte do tráfego mundial de Internet… Isso não acontecerá num futuro distante, mas dentro de menos de 10 anos”.
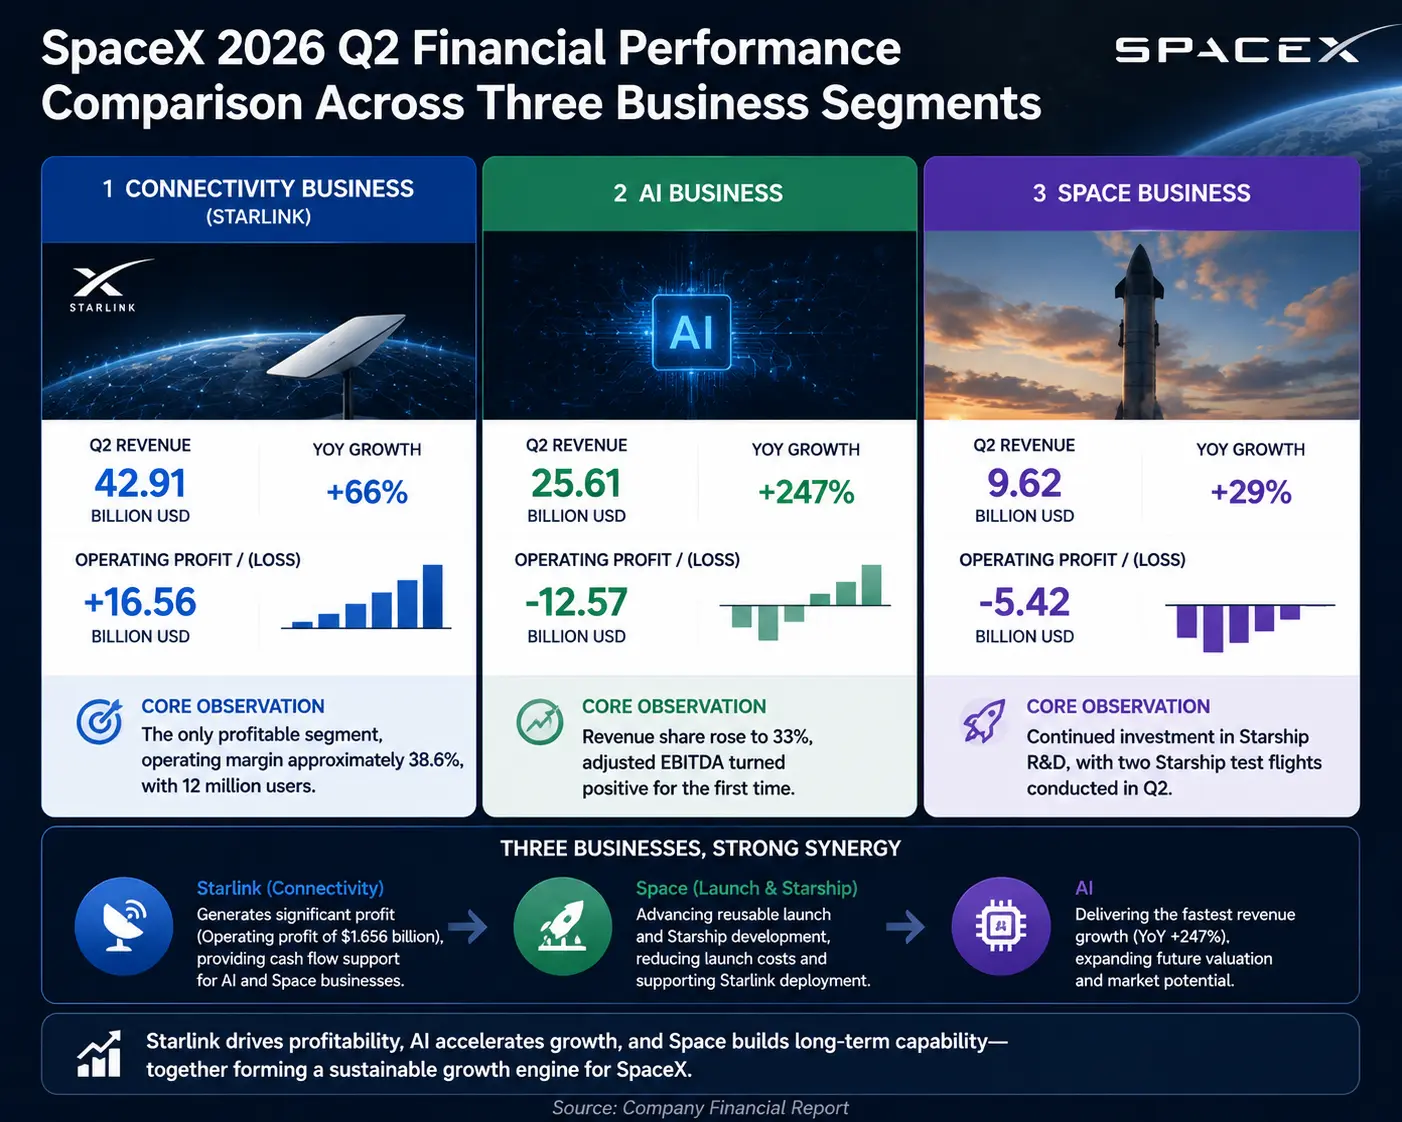
Gráfico comparativo do desempenho financeiro dos três principais segmentos de negócio da SpaceX
Infraestruturas de IA: a criar uma segunda curva de crescimento
A maior diferença face às expectativas nestes resultados veio do negócio de IA. No segundo trimestre, o negócio de IA da SpaceX, incluindo a xAI, o Grok, a plataforma X e as infraestruturas de computação de IA, gerou receitas de 2,561 mil milhões de dólares, um crescimento homólogo de 247% e trimestral de 213%, elevando a sua proporção das receitas totais para cerca de 33%. O EBITDA ajustado do negócio de IA tornou-se positivo pela primeira vez, atingindo 1,146 mil milhões de dólares.
No entanto, as dúvidas do mercado em relação ao negócio de IA também são claras. As despesas de capital do trimestre atingiram 18,369 mil milhões de dólares, dos quais cerca de 15,8 mil milhões foram aplicados em infraestruturas de computação de IA, mais de seis vezes as receitas trimestrais do negócio de IA. Este enorme consumo de capital provocou uma queda superior a 7% da cotação após o fecho do mercado.
Na conferência sobre os resultados, Musk explicou a lógica: a procura de IA cresce 200% por ano e os preços da capacidade computacional subirão em conformidade; a SpaceX construirá o maior cluster de computação do mundo e irá conceber em conjunto com a NVIDIA a carga útil de computação dos satélites Starlink AI1, podendo o projeto Starmind iniciar a primeira fase de implantação já em 2027. A lógica comercial central é a seguinte: se a Starship reduzir significativamente o custo de colocar equipamentos em órbita, o espaço poderá tornar-se o novo local das infraestruturas de computação da próxima geração. Os satélites de computação de IA criarão uma grande procura interna de lançamentos para a Starship, reproduzindo o ciclo industrial de “os lançamentos do Falcon 9 colocam satélites Starlink em órbita e a Starlink financia os foguetões”.
No final do segundo trimestre, a capacidade computacional instalada da SpaceX atingia 1,4 gigawatts, 3,5 vezes mais do que um ano antes. A empresa assinou contratos de serviços de computação em nuvem no valor total de 14,1 mil milhões de dólares, com uma contribuição adicional de cerca de 1,6 mil milhões de dólares em receitas de infraestruturas de IA no segundo trimestre, tendo assinado mais 6,7 mil milhões de dólares em contratos após o período de divulgação dos resultados.
Vale a pena comprar ações da SpaceX? Que riscos devem os investidores acompanhar?
Fatores favoráveis
Em termos de potencial de crescimento a longo prazo, a expansão global da Starlink, o crescimento do mercado espacial comercial e a procura de infraestruturas de IA encontram-se todos numa fase inicial. A SpaceX opera simultaneamente nos setores aeroespacial, das comunicações e das infraestruturas de IA, havendo praticamente poucos ativos semelhantes no mercado para comparação.
Quanto à pressão dos vendedores a descoberto, a 29 de julho, o número de ações da SPCX vendidas a descoberto era de cerca de 219,3 milhões, no valor de 24,6 mil milhões de dólares, representando cerca de 34% das ações em circulação. Se a cotação continuar a subir, poderá desencadear o fecho de posições curtas, impulsionando ainda mais a subida no curto prazo.
No que diz respeito aos sinais do mercado de opções, entre os contratos com vencimento a 14, 21 e 28 de agosto, as posições em aberto de opções de compra concentram-se no intervalo entre 130 e 160 dólares, com maior concentração perto dos 150 e 160 dólares. Existem inclusivamente posições especulativas em opções de compra a 200, 250 e até 450 dólares. O rácio de opções de venda relativamente a opções de compra é de 0,44, indicando um sentimento de alta no mercado de curto prazo.
Fatores de risco
A avaliação elevada é a principal contradição. A avaliação atual da SpaceX já incorpora muitas expectativas de crescimento futuro. Embora o crescimento das receitas seja forte, o prejuízo líquido do segundo trimestre continuou a atingir 541 milhões de dólares e as despesas de capital foram 2,35 vezes superiores às receitas. O EBITDA ajustado do negócio de conectividade foi de 2,6 mil milhões de dólares, enquanto as despesas de capital do grupo no mesmo período atingiram 18,369 mil milhões de dólares, criando um enorme défice de fluxo de caixa livre.
A pressão da oferta resultante dos próximos desbloqueios não deve ser ignorada. O primeiro desbloqueio é apenas a primeira fase. De acordo com o calendário de desbloqueios, ainda haverá várias rondas até ao final do ano: cerca de 960 milhões de ações entre agosto e meados de outubro; cerca de 1,28 a 1,3 mil milhões de ações entre o final de outubro e o início de novembro; e cerca de 1,15 a 1,2 mil milhões de ações a 8 de dezembro. Até 8 de dezembro, no máximo 40% das ações da empresa poderão entrar em circulação. A capacidade da nova procura para absorver continuamente esta oferta determinará se a cotação conseguirá manter-se em níveis mais elevados.
O ritmo de concretização da comercialização permanece incerto. O progresso do desenvolvimento da Starship, a capacidade da Starlink para manter a rentabilidade num contexto de descida dos preços e a possibilidade de o investimento em infraestruturas de IA gerar uma contribuição sustentável para as receitas são questões que exigem validação contínua. A administração prevê atingir no final do ano uma receita anualizada de 100 mil milhões de dólares, tendo como objetivo de longo prazo receitas anuais de 1 bilião de dólares; internamente, a previsão para atingir esse objetivo foi antecipada de 2031 para 2030. A concretização destes valores exigirá uma capacidade de execução extremamente exigente.
Perspetivas para a evolução futura das ações da SpaceX: onde está o potencial de subida em agosto?
Níveis técnicos fundamentais
A SPCX rompeu o canal descendente em vigor desde meados de junho. A próxima resistência encontra-se perto dos 137,69 dólares; mais acima, os 150,98 dólares correspondem ao nível de retração de Fibonacci de 61,8%, aproximadamente coincidente com o preço de abertura do primeiro dia de negociação. Se ultrapassar os 165,23 dólares, o ponto médio de toda a tendência descendente, poderá voltar a testar o máximo histórico de 225,61 dólares.
O RSI atual é de 68,37, ligeiramente abaixo da zona de sobrecompra, indicando que a recuperação poderá consolidar antes de prosseguir. O suporte imediato encontra-se perto dos 126,88 dólares. Se o fecho diário ficar abaixo desse nível, a subida poderá ser adiada e a cotação poderá voltar a testar o mínimo de 108,09 dólares registado antes do desbloqueio.
Observação dos fluxos de capital
O aumento das posições em opções de compra, a elevada proporção de posições curtas e o crescimento do volume de negociação constituem sinais de alta no curto prazo. No entanto, a proximidade do RSI da zona de sobrecompra e a libertação de oferta decorrente das várias rondas de desbloqueio seguintes são sinais que recomendam prudência. A 7 de agosto, o volume diário de negociação ultrapassou 107 milhões de ações, refletindo uma intensa disputa entre os fluxos de capital.
Como devem os investidores posicionar-se?
Os investidores de longo prazo devem concentrar-se na velocidade de comercialização da Starlink, na tendência de crescimento das receitas e na estratégia de infraestruturas de IA, dando mais importância à evolução do valor da empresa a longo prazo do que às oscilações da cotação após um único desbloqueio.
Os operadores de curto prazo podem acompanhar a evolução do volume de negociação após o desbloqueio, os níveis de rutura técnica e a direção dos fluxos de capital no mercado de opções, mas devem estar atentos ao risco de correção após a entrada do RSI em zona de sobrecompra.
Os investidores com menor tolerância ao risco podem aguardar por uma correção da avaliação, pela validação dos resultados seguintes e por uma concretização mais clara das receitas dos novos negócios antes de tomarem uma decisão.
A subida da SpaceX desta vez não foi simplesmente uma reação ao desbloqueio, mas o resultado de uma reavaliação, pelo mercado, do seu valor a longo prazo depois de a empresa ter apresentado receitas trimestrais de 7,8 mil milhões de dólares. No curto prazo, a cotação continua influenciada pela oferta decorrente dos próximos desbloqueios e pela pressão de uma avaliação elevada; no longo prazo, a expansão global da Starlink, a revolução dos custos do espaço comercial e a implantação de infraestruturas de IA no espaço poderão tornar-se os principais motores da continuação do crescimento da avaliação da SpaceX.
Para os investidores, a questão fundamental não é prever o ponto final de uma subida, mas avaliar uma questão estrutural: conseguirá a SpaceX evoluir de uma empresa aeroespacial líder para uma plataforma de infraestruturas globais da próxima geração?
FAQ
1. Porque é que as ações da SpaceX subiram tanto após o desbloqueio?
O mercado já tinha descontado antecipadamente o risco de vendas após o desbloqueio, e a cotação caiu do máximo de 225,61 dólares para perto dos 105 dólares, com uma retração máxima superior a 53%. Após o desbloqueio efetivo, a dimensão das vendas por parte de insiders ficou muito abaixo das expectativas. A isto juntaram-se o apoio dos fundamentos, com receitas trimestrais de 7,8 mil milhões de dólares no segundo trimestre, um crescimento homólogo de 92%, e o catalisador dos fluxos de capital, com instituições como a Argus a reverem a avaliação para “comprar”, com um preço-alvo de 160 dólares. Estes fatores conjugados impulsionaram a recuperação da cotação contra a tendência.
2. Qual é atualmente a dimensão do negócio de IA da SpaceX?
No segundo trimestre de 2026, as receitas do negócio de IA da SpaceX atingiram 2,561 mil milhões de dólares, um crescimento homólogo de 247% e trimestral de 213%, representando cerca de 33% das receitas totais. O EBITDA ajustado tornou-se positivo pela primeira vez, atingindo 1,146 mil milhões de dólares. A empresa assinou contratos de serviços de computação em nuvem no valor total de 14,1 mil milhões de dólares, investiu 15,8 mil milhões de dólares em infraestruturas de IA nas despesas de capital do segundo trimestre e atingiu uma capacidade computacional instalada de 1,4 gigawatts.
3. Que pressões de desbloqueio ainda terá a SpaceX?
Após a primeira ronda de desbloqueio, ainda haverá três rondas principais em 2026: cerca de 960 milhões de ações entre agosto e meados de outubro; cerca de 1,28 a 1,3 mil milhões de ações entre o final de outubro e o início de novembro; e cerca de 1,15 a 1,2 mil milhões de ações a 8 de dezembro. Até 8 de dezembro, no máximo 40% das ações da empresa poderão entrar em circulação. As mais de 6 mil milhões de ações detidas por Musk permanecem bloqueadas até junho de 2027.
4. A avaliação atual da SpaceX já é demasiado elevada?
A avaliação atual da SpaceX já incorpora muitas expectativas de crescimento futuro. Embora as receitas do segundo trimestre tenham crescido 92% em termos homólogos, para 7,8 mil milhões de dólares, o prejuízo líquido foi de 541 milhões de dólares e as despesas de capital, de 18,369 mil milhões de dólares, foram 2,35 vezes superiores às receitas. Existe um enorme défice entre o EBITDA de 2,6 mil milhões de dólares do negócio de conectividade e as despesas de capital. Os investidores precisam de acompanhar continuamente se o crescimento das receitas conseguirá acompanhar a expansão da avaliação.
5. Como evoluiu recentemente o negócio da Starlink?
No segundo trimestre, o número de utilizadores da Starlink atingiu 12 milhões, com um aumento líquido trimestral de 1,7 milhões, um recorde trimestral. As receitas do negócio de conectividade atingiram 4,291 mil milhões de dólares, um crescimento homólogo de 66%; as receitas empresariais e governamentais cresceram 108% em termos homólogos, representando mais de 40% das receitas de conectividade. Prevê-se que a largura de banda dos satélites Starlink v3 aumente cerca de 100 vezes, e Musk estima que a Starlink poderá transportar a maior parte do tráfego mundial de Internet dentro de menos de 10 anos.