Fonte: Gate 行情数据
CPI e PCE contam histórias diferentes, com divergências evidentes em Wall Street quanto à interpretação dos dados
Atualmente, existem divergências significativas nas expectativas do mercado para o CPI de agosto. A raiz dessas divergências não está apenas nas diferenças entre os próprios valores previstos, mas também na divergência estrutural entre o indicador de inflação subjacente usado pela Reserva Federal nas suas decisões e o CPI, que é acompanhado pela generalidade do mercado.
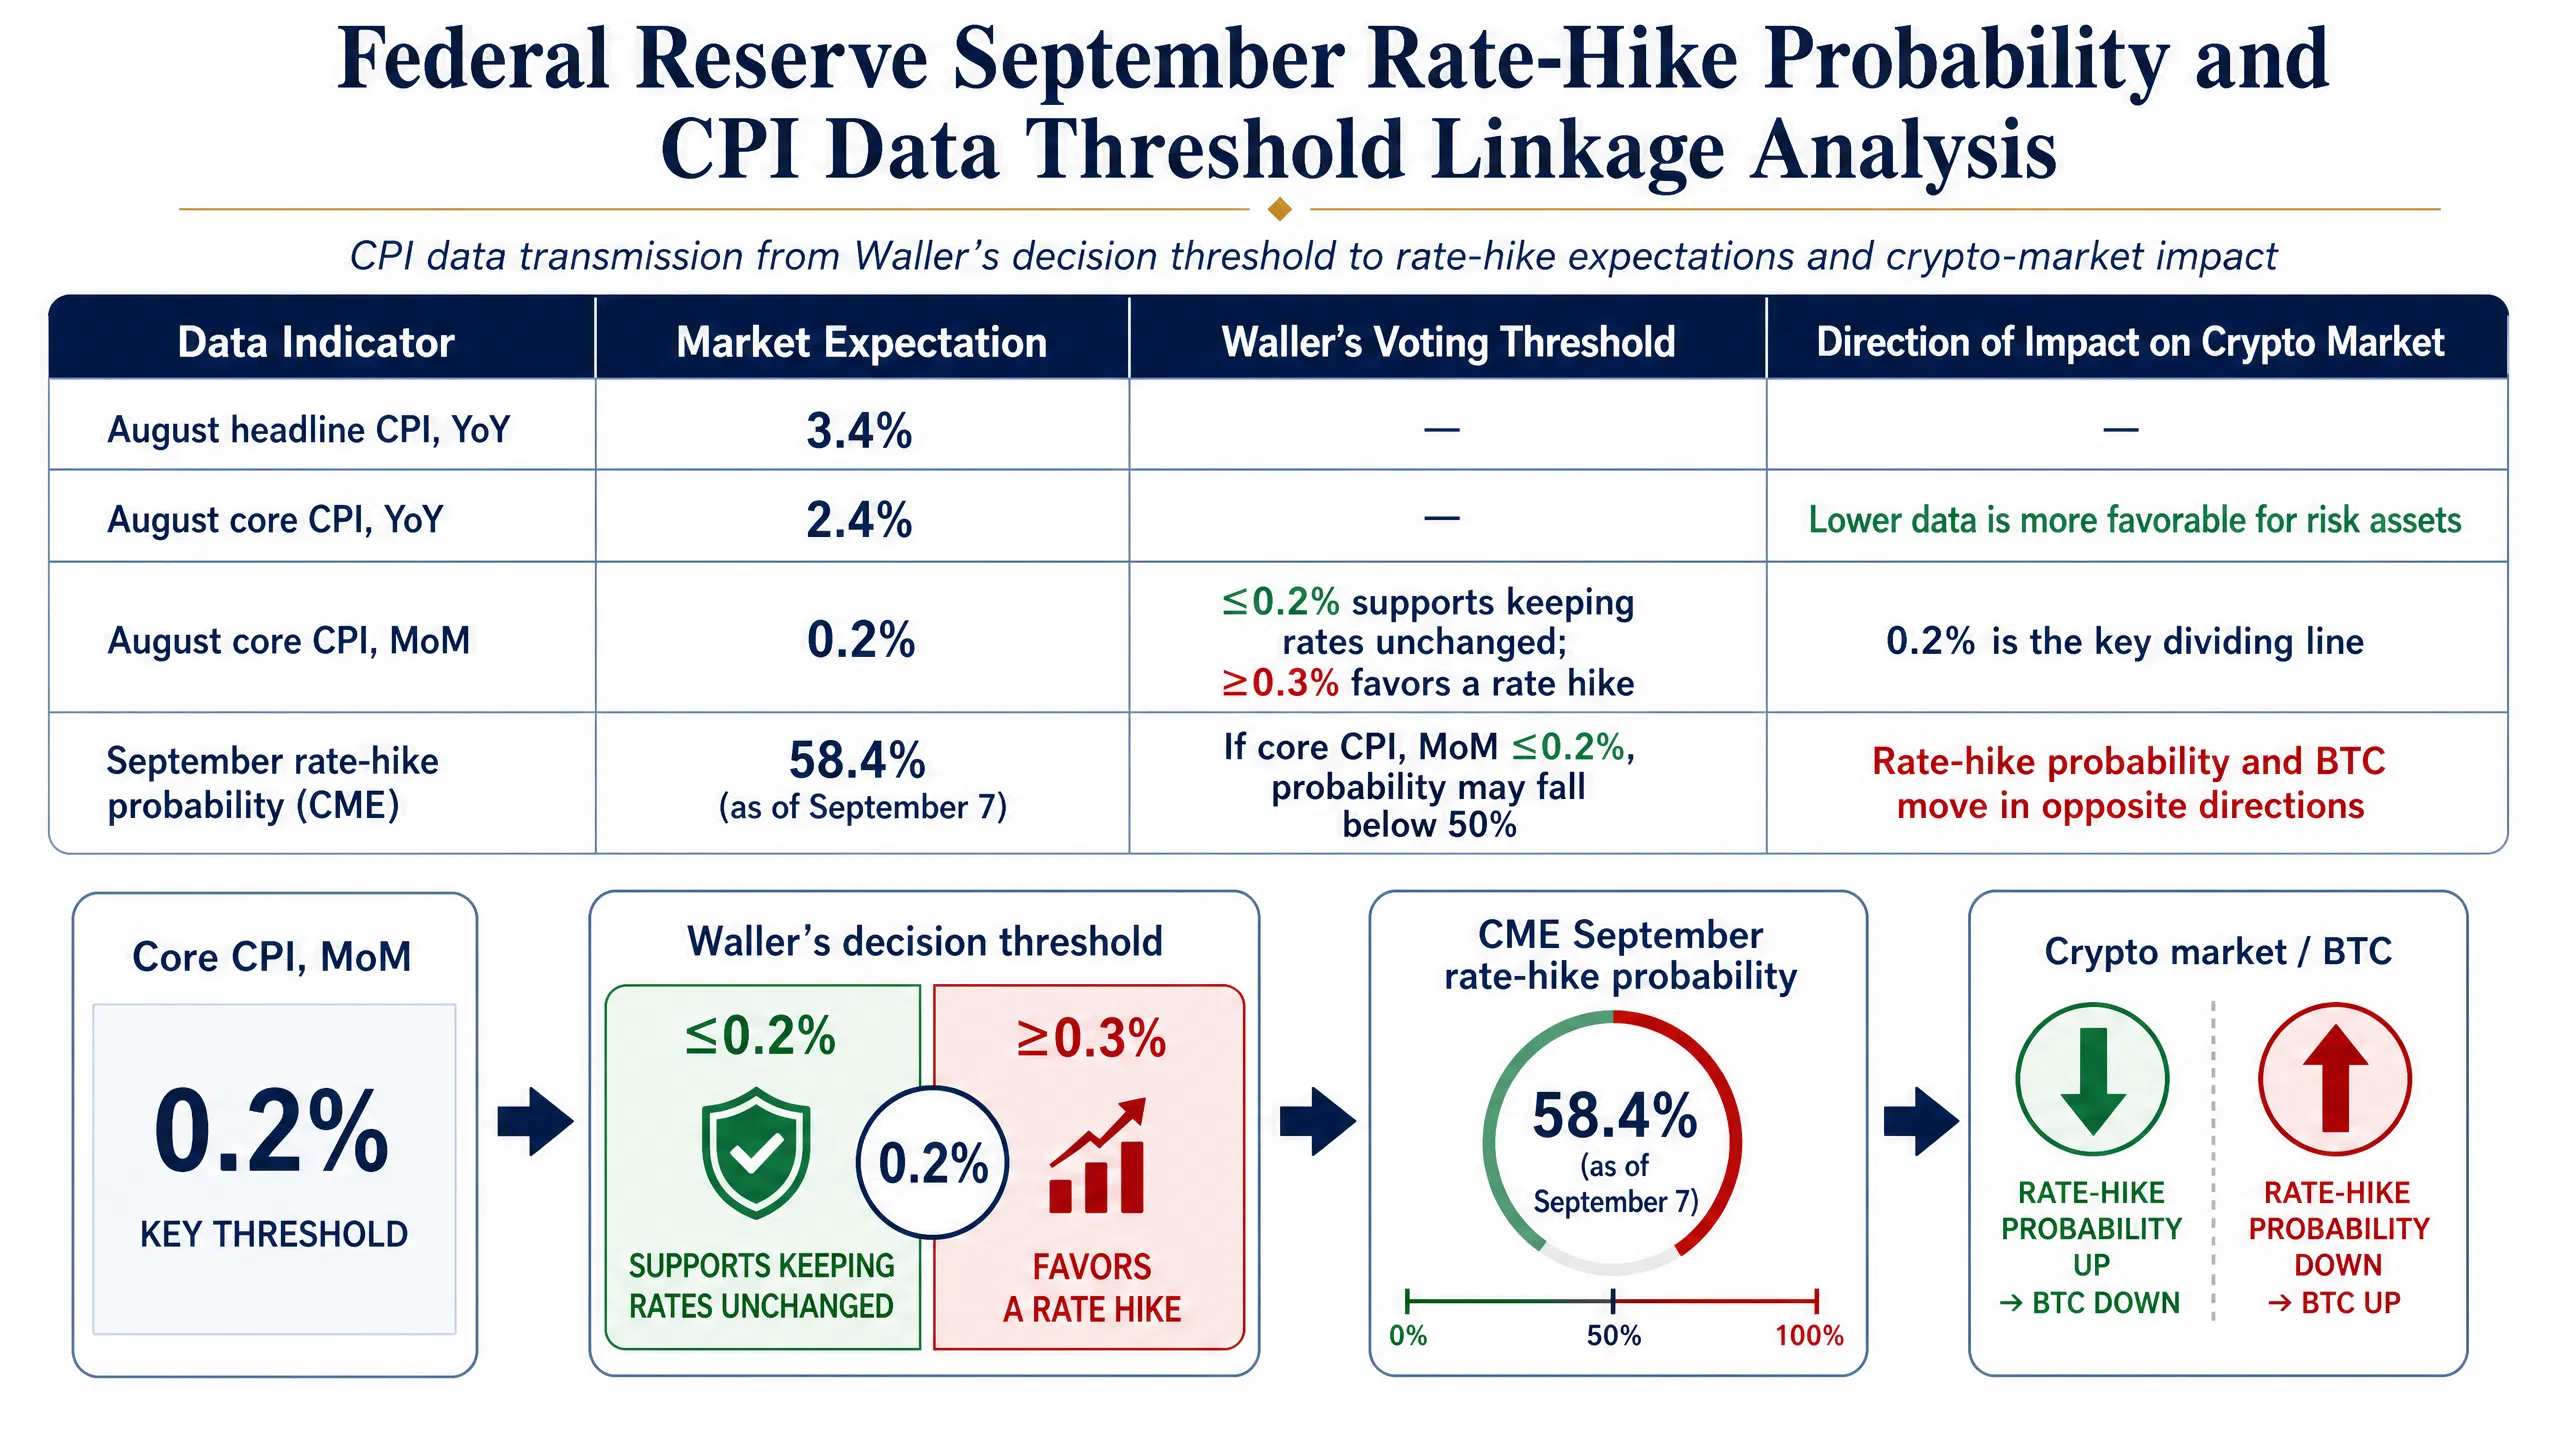
Análise da ligação entre a probabilidade de subida das taxas pela Reserva Federal em setembro e o limiar dos dados do CPI
A BofA Securities prevê que o CPI subjacente de agosto suba 0,22% em termos mensais e calcula que isso corresponderia a uma subida mensal do PCE subjacente de cerca de 0,24% e a uma recuperação da taxa anual para 3,4%, considerando que este nível seria suficiente para convencer o presidente da Reserva Federal, Powell, de que a inflação ainda não está suficientemente controlada, apoiando assim uma nova subida das taxas em setembro. O Citi prevê, por sua vez, que o CPI subjacente cresça apenas 0,184% em termos mensais e que a taxa anual desça para 2,3% — se tal se confirmar, será a leitura anual mais baixa do CPI subjacente desde abril de 2021, suficiente para levar a maioria dos responsáveis a optar por manter as taxas inalteradas.
A diferença entre as previsões das duas instituições para o CPI subjacente é de apenas 0,036 pontos percentuais, mas aponta para conclusões de política monetária diametralmente opostas. Por detrás deste fenómeno está a diferença estrutural entre os dois principais indicadores de inflação, o CPI e o PCE. A habitação representa cerca de um terço do peso no cabaz do CPI, enquanto o PCE utiliza um método de valorização diferente para a habitação e atribui-lhe um peso inferior; simultaneamente, o PCE atribui um peso maior aos cuidados de saúde, e o aumento dos custos médicos está a pressionar o PCE subjacente. O modelo de previsão em tempo real da inflação da Reserva Federal de Cleveland indica que o CPI subjacente deverá descer ainda mais, para perto de 2,3%, enquanto o PCE subjacente deverá subir para cerca de 3,5% no mesmo período, revelando uma divergência clara entre as duas trajetórias.
No discurso em Jackson Hole, o presidente da Reserva Federal, Powell, confirmou claramente que a inflação medida pelo PCE é o principal indicador de referência da Reserva Federal para a política monetária, com especial atenção ao “PCE super-subjacente”, que exclui a energia e a habitação. Este indicador já subiu para 3,9% e continua a aumentar. Isto significa que, mesmo que o CPI subjacente de agosto recue, se o PCE subjacente ou o PCE super-subjacente continuarem a subir, a Reserva Federal poderá ainda assim inclinar-se para uma ação restritiva.
Persistem divergências dentro da Reserva Federal, e o limiar de decisão do voto decisivo tornou-se o foco da disputa
Atualmente, as alas hawkish e dovish da Reserva Federal estão equilibradas, e a posição do voto decisivo será determinante para o resultado final da reunião de setembro.
O governador da Reserva Federal Waller é amplamente visto pelo mercado como o voto decisivo desta decisão. Waller afirmou recentemente à Reuters: “Se a inflação continuar a progredir em direção ao objetivo de 2%, estarei disposto a apoiar a manutenção da atual taxa de política monetária”, indicando claramente que os dados da inflação de agosto serão a base fundamental da sua decisão. A análise da BofA considera que o limiar implícito de Waller é um crescimento mensal do PCE subjacente superior a 0,30% para apoiar uma subida das taxas; a BofA prevê um PCE subjacente de cerca de 0,24%, abaixo desse limiar, mas considera que, se Powell apoiar uma subida e os dados forem globalmente conformes às expectativas, ainda poderá formar-se uma maioria suficiente dentro do comité.
A análise estratégica da Soochow Securities indica também que Waller está atualmente mais inclinado a dar mais tempo à inflação para continuar a descer, em vez de apertar imediatamente a política monetária. Desde que a inflação de agosto não volte a subir de forma significativa, a manutenção das taxas inalteradas em setembro está a tornar-se a sua opção de política monetária preferida. Após o discurso de Waller, a probabilidade de uma subida das taxas em setembro chegou a cair de 63,2% para 51%.
Importa notar que a reunião de política monetária da Reserva Federal de julho aprovou, por 9 votos contra 3, a manutenção das taxas, tendo os três responsáveis que votaram contra — a presidente da Reserva Federal de Cleveland, Hammack, o presidente da Reserva Federal de Minneapolis, Kashkari, e a presidente da Reserva Federal de Dallas, Logan — votado a favor de uma subida de 25 pontos base. Isto significa que já existem três votos claramente favoráveis a uma política restritiva dentro do comité, pelo que a ala hawkish não pode ser ignorada antes da reunião de setembro.
A lógica de valorização do mercado cripto: 80 000 dólares tornam-se uma linha divisória fundamental
Do ponto de vista da estrutura técnica do mercado cripto, os 80 000 dólares tornaram-se a âncora de preço mais importante da Bitcoin no curto prazo.
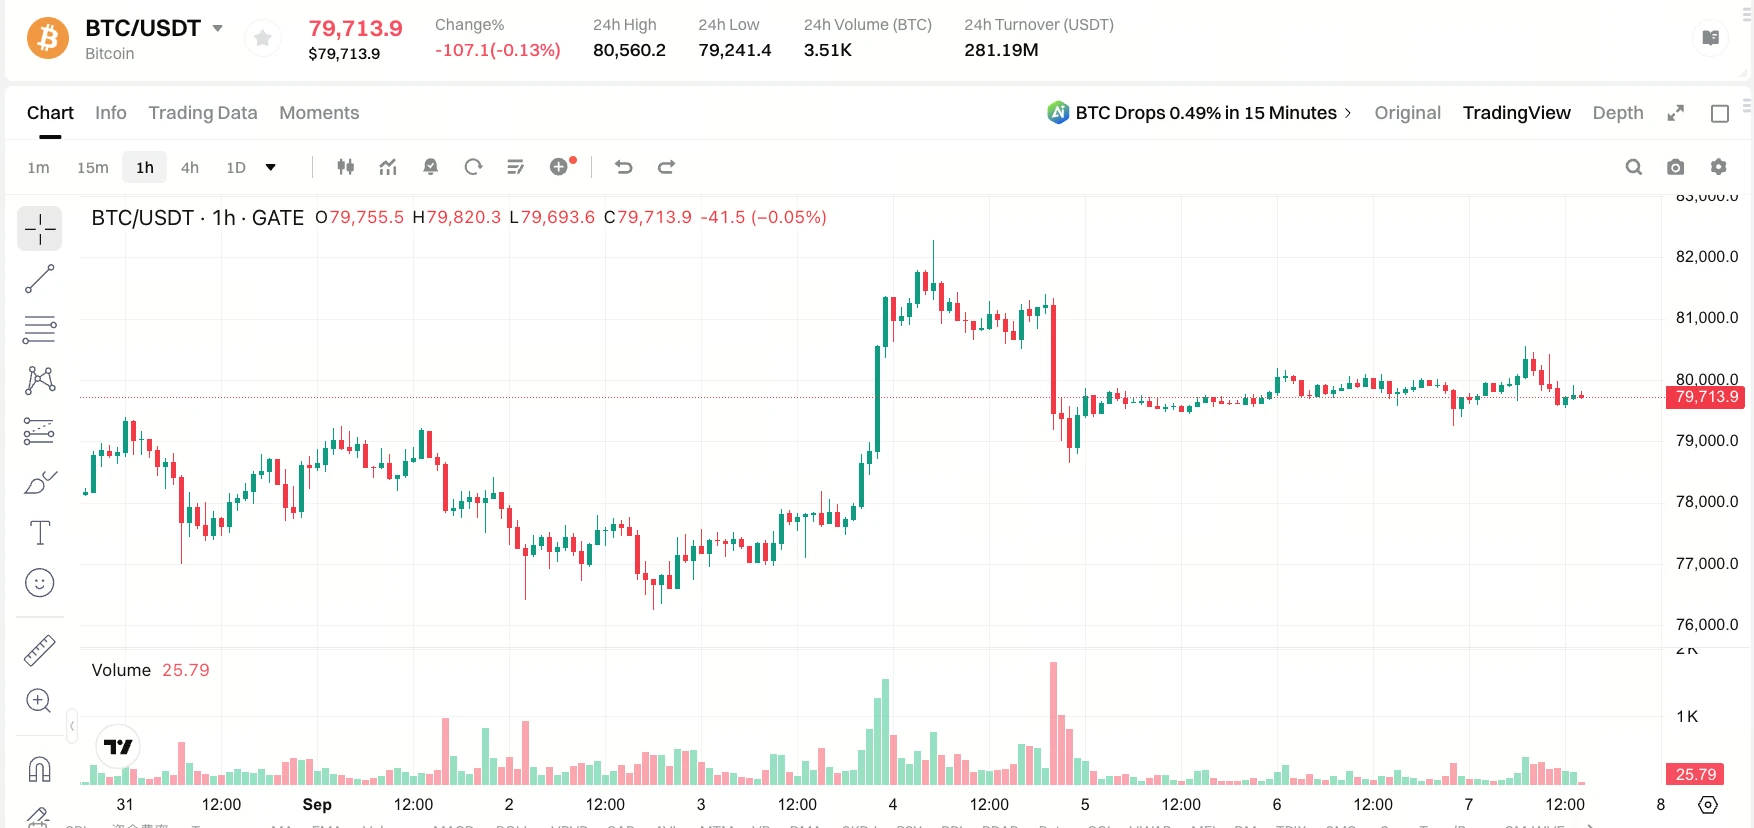
A rápida queda e recuperação após a divulgação dos dados do emprego não agrícola constituíram um “teste de pressão” eficaz: a Bitcoin caiu de acima dos 81 000 dólares para cerca de 78 600 dólares, mas recuperou para acima dos 80 000 dólares durante o fim de semana. Neste processo, os ETF de Bitcoin à vista dos EUA registaram entradas líquidas de cerca de mil milhões de dólares na semana passada, acumulando entradas de cerca de 3,8 mil milhões de dólares nas últimas três semanas, o maior fluxo de entrada de três semanas do ano. Ao mesmo tempo, o interesse aberto nos contratos de Bitcoin caiu de cerca de 54,9 mil milhões de dólares para aproximadamente 53 mil milhões de dólares, indicando que a pressão vendedora eliminou sobretudo posições alavancadas, em vez de a recuperação dos preços ser impulsionada por nova alavancagem. As compras contínuas dos ETF e a redução de parte da alavancagem fizeram com que a zona dos 80 000 dólares demonstrasse uma maior resiliência face às anteriores rondas de choques macroeconómicos.
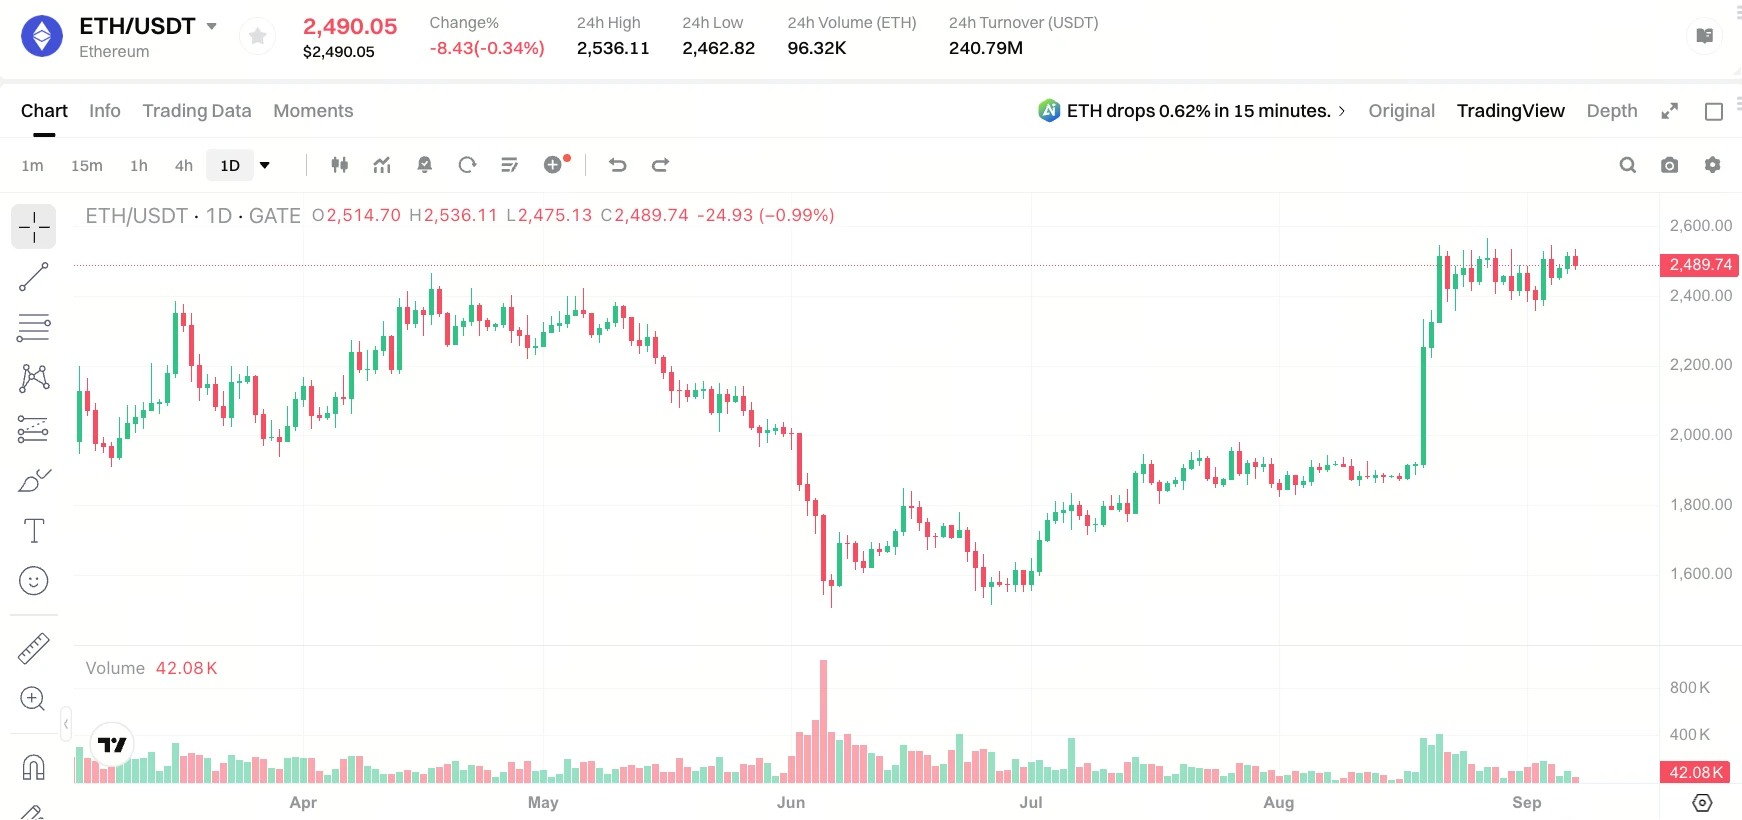
Em termos de desempenho dos preços, a Bitcoin subiu 22,66% nos últimos 30 dias e 29,10% nos últimos 90 dias. A Ethereum subiu 32,28% nos últimos 30 dias e 60,86% nos últimos 90 dias. Esta dimensão da recuperação já é considerável, o que significa que, se os dados do CPI forem hawkish, o risco de correção enfrentado pelo mercado não deve ser subestimado.
A estrutura técnica atual mostra que a zona entre 79 000 e 78 000 dólares é o primeiro intervalo de suporte da Bitcoin, enquanto a zona entre 81 000 e 82 000 dólares constitui a resistência de curto prazo. Se conseguir ultrapassar de forma sustentada os 82 000 a 83 000 dólares, isso indicará uma maior continuidade da recuperação.
Como os dados do CPI irão afetar a lógica de valorização dos criptoativos
Tendo em conta as expectativas atuais do mercado e a configuração da disputa em torno da política monetária, os dados do CPI de agosto poderão dar origem a três cenários principais:
Se o CPI subjacente mensal se aproximar ou ultrapassar 0,22% — o limite superior da previsão da BofA — e a taxa anual do PCE subjacente recuperar para 3,4% ou mais, as expectativas do mercado quanto a uma subida das taxas em setembro irão reforçar-se significativamente. Neste cenário, a Bitcoin poderá voltar a testar a zona de suporte dos 78 000 dólares, enquanto a Ethereum poderá recuar para perto dos 2 400 dólares. Taxas de juro mais elevadas significam uma maior atratividade dos ativos sem risco e um ambiente de liquidez mais restritivo, o que irá pressionar diretamente a valorização dos ativos de risco.
Se o CPI subjacente mensal se situar entre 0,18% e 0,20%, a interpretação dos dados será marcada por divergências consideráveis. O mercado poderá inicialmente apresentar um comportamento volátil, enquanto a decisão final sobre as taxas dependerá da interpretação que os responsáveis da Reserva Federal fizerem do indicador PCE. Se Waller se inclinar para a manutenção das taxas, os ativos de risco poderão registar uma recuperação temporária. Neste cenário, se a Bitcoin conseguir manter-se acima dos 80 000 dólares, poderá testar em alta a resistência dos 82 000 dólares.
Se o CPI subjacente mensal ficar abaixo de 0,18%, aproximando-se do limite inferior da previsão do Citi, as expectativas de subida das taxas irão recuar significativamente. A Bitcoin poderá testar a zona entre 82 000 e 83 000 dólares, enquanto a Ethereum poderá desafiar os 2 600 dólares. Mais importante ainda, isto proporcionaria aos criptoativos um contexto macroeconómico mais favorável a médio prazo — a manutenção das taxas inalteradas significa uma redução da pressão marginal do aperto da liquidez em dólares, e a tendência de entradas de capital nos ETF poderá prolongar-se.
Para além da análise dos cenários, há duas variáveis externas que também devem ser tidas em conta. Primeiro, as tensões geopolíticas entre os EUA e o Irão continuam, tendo o petróleo Brent ultrapassado os 96 dólares por barril. A subida dos preços da energia irá afetar indiretamente o espaço de manobra da Reserva Federal através das expectativas de inflação. Segundo, esta semana serão também divulgados os dados do PPI dos EUA de agosto — a 10 de setembro, hora de Pequim — e o número de novos pedidos de subsídio de desemprego, que irão permitir uma validação cruzada com o CPI.
A importância dos dados do CPI desta semana não se deve apenas ao facto de poderem determinar se a Reserva Federal irá subir as taxas em setembro, mas também ao facto de permitirem verificar se a atual tendência de recuo da inflação é sustentável. Por detrás da divergência entre o CPI e o PCE está a diferenciação das pressões sobre os preços entre os vários setores da economia — o arrefecimento do mercado imobiliário coexiste com a rigidez dos custos no setor dos serviços. Para o mercado cripto, compreender o verdadeiro quadro de decisão da Reserva Federal é mais importante do que prever os dados de um único mês: a Reserva Federal acompanha o PCE, sobretudo o PCE super-subjacente; o mercado acompanha o CPI, e a diferença entre ambos é precisamente a principal fonte da atual divergência nas expectativas do mercado.
Numa perspetiva de mais longo prazo, independentemente de haver ou não uma subida das taxas em setembro, a lógica de valorização dos criptoativos passou por uma mudança importante no último mês: os fatores macroeconómicos voltaram a ser a variável dominante, os fluxos de capital dos ETF tornaram-se um estabilizador fundamental do mercado e o nível de preços dos 80 000 dólares tornou-se a âncora psicológica da disputa entre posições bullish e bearish. Para os investidores, preparar planos de gestão de risco em ambas as direções antes e depois da divulgação do CPI e compreender os mecanismos de transmissão nos diferentes cenários de dados é mais realista do que apostar simplesmente numa única direção.
FAQ
P: Porque são os dados do CPI de agosto tão importantes para a decisão da Reserva Federal sobre uma subida das taxas em setembro?
O CPI de agosto é o último conjunto de dados fundamentais sobre a inflação antes da reunião de política monetária da Reserva Federal de 15 e 16 de setembro. O presidente da Reserva Federal, Powell, e o voto decisivo, Waller, já indicaram claramente que os dados da inflação de agosto serão a base fundamental para decidir se será retomada uma subida das taxas. Embora os dados do emprego sejam fortes, o foco da decisão da Reserva Federal já passou para a inflação.
P: Qual é a diferença entre o CPI e o PCE? Qual dos indicadores é mais importante para a Reserva Federal?
O CPI mede a variação dos preços de um cabaz de bens e serviços adquiridos pelos consumidores e atribui um peso maior à habitação; o PCE abrange uma gama mais ampla de despesas de consumo e atribui um peso maior aos cuidados de saúde. O presidente da Reserva Federal, Powell, confirmou que a inflação medida pelo PCE é o indicador de referência preferido para a política monetária, com especial atenção ao “PCE super-subjacente”, que exclui a energia e a habitação.
P: Se o CPI de agosto ficar acima das expectativas, que dimensão poderá ter a pressão de correção no mercado cripto?
Se o CPI subjacente mensal ultrapassar 0,22%, as expectativas de subida das taxas irão reforçar-se significativamente. A Bitcoin poderá voltar a testar o suporte dos 78 000 dólares, enquanto a Ethereum poderá recuar para perto dos 2 400 dólares. Taxas mais elevadas aumentam o custo de oportunidade de deter ativos sem rendimento e tornam o ambiente financeiro mais restritivo.
P: Qual é atualmente a probabilidade esperada pelo mercado de uma subida das taxas pela Reserva Federal em setembro?
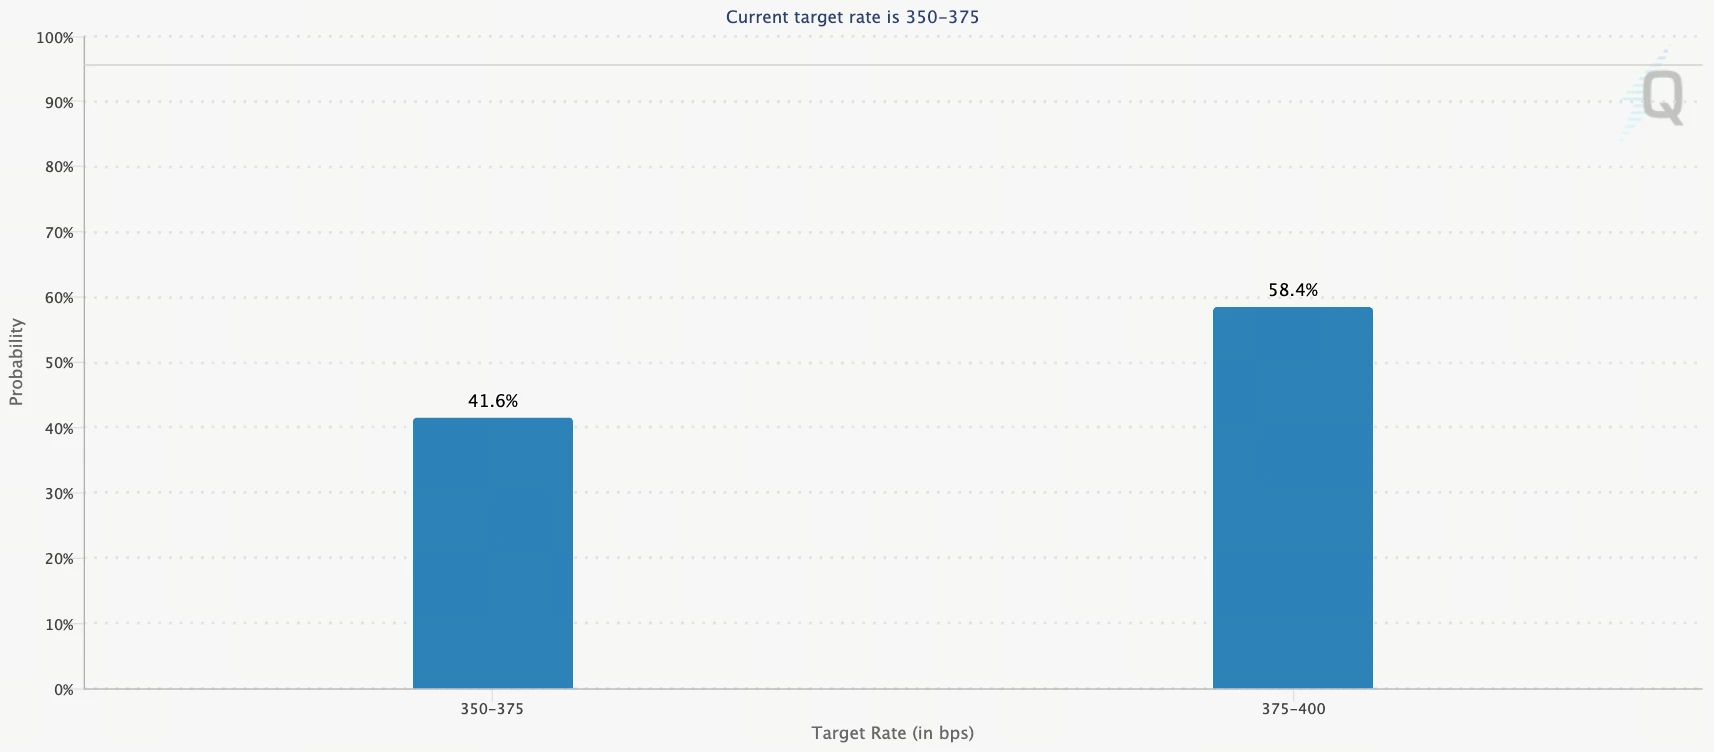
Até 7 de setembro, a CME FedWatch indicava uma probabilidade de cerca de 60% de uma subida das taxas em setembro. Após a divulgação dos dados do emprego não agrícola, essa probabilidade subiu temporariamente de cerca de 49% para 58,4%. Existem algumas diferenças nos cálculos das várias fontes de dados, o que mostra que o mercado ainda não alcançou um consenso claro.
P: Que níveis técnicos fundamentais da Bitcoin, perto dos 80 000 dólares, devem ser acompanhados?
A zona entre 79 000 e 78 000 dólares é o primeiro intervalo de suporte, enquanto a zona entre 81 000 e 82 000 dólares constitui a resistência de curto prazo. Se conseguir ultrapassar de forma sustentada os 82 000 a 83 000 dólares, isso indicará uma maior continuidade da recuperação.