O que é o euro digital?
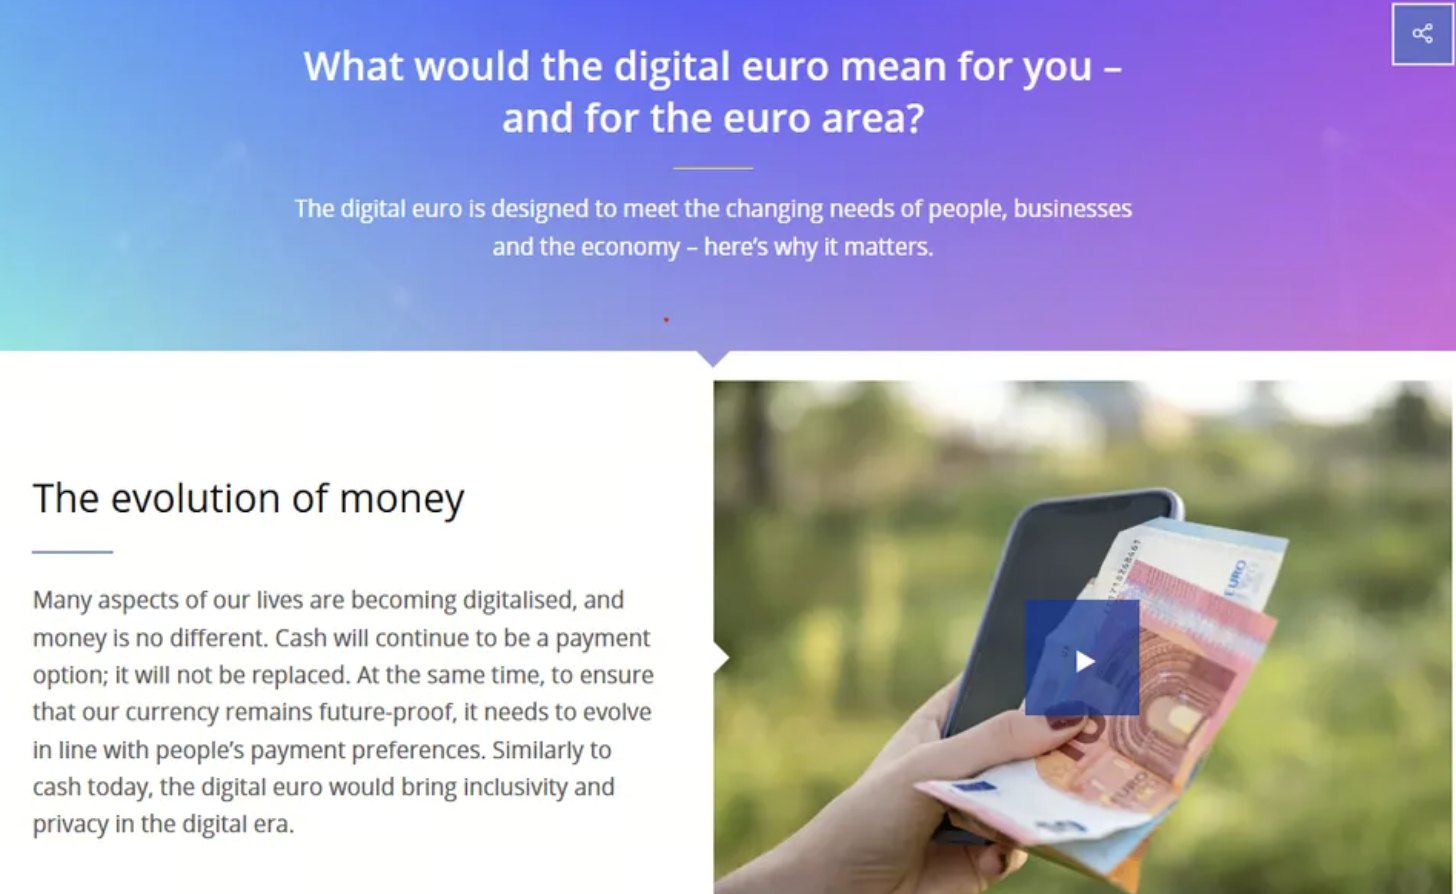
(Fonte: BCE)
Com a substituição progressiva do dinheiro físico por pagamentos digitais em muitos países, os bancos centrais analisam novas formas de disponibilizar moeda pública num sistema financeiro cada vez mais digital. Um dos projetos mais relevantes neste contexto é o euro digital, uma Moeda Digital de Banco Central (CBDC) proposta e emitida diretamente pelo Banco Central Europeu (BCE).
Ao contrário das criptomoedas ou stablecoin privadas, uma CBDC corresponde a moeda oficial emitida pelo banco central de um país. O euro digital seria, por isso, uma nova forma de euro, coexistindo com notas e moedas, sem as substituir.
Segundo o BCE, o projeto pretende garantir que os cidadãos mantenham acesso a moeda de banco central, mesmo quando os pagamentos eletrónicos se tornam predominantes.
Porque pretende a Europa um euro digital?
O Banco Central Europeu considera que o euro digital assume uma importância crescente à medida que o ecossistema de pagamentos europeu evolui.
Atualmente, muitos pagamentos eletrónicos na Europa dependem de prestadores internacionais como a Visa e a Mastercard. Os decisores políticos europeus manifestaram preocupações de que uma dependência excessiva de infraestruturas de pagamento estrangeiras possa comprometer a independência financeira da Europa a longo prazo.
O BCE defende que a introdução do euro digital reforçaria a soberania monetária europeia, ao disponibilizar uma solução de pagamento emitida diretamente pelo banco central. Os responsáveis acreditam ainda que esta opção pode oferecer aos consumidores uma alternativa segura, preservando o papel da moeda pública na economia digital.
Organizações de consumidores sugerem também que o euro digital pode melhorar a acessibilidade dos pagamentos, especialmente para quem enfrenta obstáculos no acesso a serviços financeiros digitais.
Porque é controverso o euro digital?
Apesar dos benefícios propostos, o euro digital tem originado um debate público significativo.
Muitos defensores da privacidade receiam que uma CBDC possa conceder aos governos ou bancos centrais maior visibilidade sobre os gastos dos indivíduos. Os críticos argumentam que, dado que os pagamentos digitais geram registos de transações, uma moeda digital centralizada pode aumentar a vigilância financeira, caso não existam proteções adequadas.
Alguns comentadores manifestaram ainda preocupações de que, no futuro, funcionalidades programáveis possam permitir restrições à utilização do dinheiro digital em determinadas situações.
Estas questões tornaram a privacidade um dos temas centrais no desenvolvimento das CBDC a nível global.
No entanto, os apoiantes salientam que grande parte destas preocupações depende do desenho da CBDC, não da tecnologia em si. Defendem que garantias legais e proteções técnicas adequadas podem mitigar significativamente os riscos para a privacidade.
Como responde o BCE às preocupações com a privacidade?
O BCE tem reiterado que a proteção da privacidade dos utilizadores é um dos principais objetivos do projeto.
De acordo com a proposta atual, os pagamentos offline permitiriam um grau de privacidade semelhante ao do dinheiro físico. Além disso, o BCE afirma que não teria acesso direto aos dados pessoais das transações dos utilizadores em pagamentos do quotidiano.
O Supervisor Europeu de Proteção de Dados (EDPS) e o Comité Europeu para a Proteção de Dados (EDPB) sublinham também que fortes salvaguardas de privacidade serão essenciais para garantir a confiança do público no euro digital.
Algumas organizações de consumidores indicam que a proposta atual inclui salvaguardas importantes, embora as negociações entre legisladores europeus continuem em curso.
Se estas proteções serão suficientes para convencer os críticos é uma questão ainda em aberto.
Como funcionaria o euro digital?
Do ponto de vista do utilizador, o euro digital teria um funcionamento distinto do dinheiro físico e das criptomoedas.
Em vez de guardar notas físicas, os consumidores armazenariam euros digitais em carteiras eletrónicas disponibilizadas por bancos ou prestadores de serviços de pagamento autorizados. Estas carteiras poderiam ser utilizadas em compras diárias, compras online ou pagamentos entre particulares.
Ao contrário das stablecoin privadas como USDT ou USDC, cada euro digital representaria um passivo direto do Banco Central Europeu.
Os apoiantes defendem que esta estrutura confere ao euro digital o mesmo nível de garantia pública do dinheiro tradicional, já que é emitido diretamente pelo banco central e não por uma instituição financeira comercial.
Que impacto pode ter o euro digital nos bancos?
O setor bancário também levantou questões sobre este projeto.
Se os consumidores decidirem transferir uma parte substancial dos seus depósitos para carteiras de euro digital, os bancos comerciais poderão ver reduzidos os saldos de depósitos. Dado que os depósitos são uma fonte essencial de financiamento para o crédito, alguns economistas consideram que tal poderia afetar o sistema financeiro no seu todo.
Para mitigar estes riscos, o BCE propôs limitar o montante de euros digitais que cada pessoa pode deter. Além disso, os saldos em euro digital não gerariam juros, tornando-os menos atrativos como poupança de longo prazo face às contas bancárias tradicionais.
O BCE considera que estas medidas ajudariam a minimizar potenciais perturbações no setor bancário, ao mesmo tempo que proporcionam aos consumidores uma nova opção de pagamento.
Quanto custaria lançar o euro digital?
Desenvolver uma nova infraestrutura de pagamentos digitais implica um investimento significativo.
O BCE estima que o desenvolvimento do euro digital exigiria um investimento inicial de cerca de 1,3 mil milhões de euros, seguido de custos operacionais anuais na ordem dos 320 milhões de euros.
Os bancos comerciais e prestadores de pagamentos também teriam de atualizar os seus sistemas para suportar a nova moeda. Segundo o BCE, os custos de implementação para o setor bancário podem variar entre 4,6 mil milhões e 6,9 mil milhões de euros.
Estes compromissos financeiros tornaram-se um tema relevante no debate político em curso.
Quando poderá ser introduzido o euro digital?
O euro digital ainda não recebeu aprovação oficial.
Os legisladores europeus, a Comissão Europeia e os Estados-Membros da UE estão a negociar a estrutura legal necessária para o projeto. Os responsáveis esperam concluir as discussões legislativas até ao final do ano.
Se a legislação for finalizada, o Conselho do BCE decidirá então se avança para a emissão do euro digital.
De acordo com o calendário atual, a decisão de lançamento poderá ocorrer em 2027, embora a disponibilidade pública generalizada seja improvável antes de 2029, caso o projeto obtenha aprovação final.
O que pode a Europa aprender com outros projetos de CBDC?
A Europa não é pioneira na exploração de uma CBDC de retalho.
Nos últimos anos, mais de 100 países investigaram moedas digitais de bancos centrais. Contudo, poucos projetos alcançaram adoção pública em larga escala.
O yuan digital da China processou volumes de transações significativos, mas muitos consumidores continuam a preferir plataformas móveis já estabelecidas. As Bahamas lançaram o Sand Dollar como a primeira CBDC de retalho a nível nacional, mas a adoção foi inferior ao esperado.
A eNaira da Nigéria também enfrentou dificuldades em conquistar uma utilização generalizada após o lançamento, enquanto o Brasil acabou por cancelar a iniciativa Drex de CBDC de retalho devido a preocupações com custos e privacidade.
Estas experiências internacionais demonstram que construir uma CBDC implica mais do que desenvolvimento tecnológico. A confiança do público, a conveniência, a proteção da privacidade e a utilidade prática são determinantes para a adoção a longo prazo.
Conclusão
O euro digital representa mais do que um novo método de pagamento — é a tentativa da Europa de modernizar a moeda pública para a economia digital. Os apoiantes acreditam que pode reforçar a soberania nos pagamentos, melhorar a resiliência financeira e garantir a relevância da moeda de banco central à medida que o dinheiro físico perde expressão.
Em simultâneo, preocupações relativas à privacidade, vigilância financeira, estabilidade bancária e custos de implementação continuam a marcar o debate público. Com a finalização da estrutura legal e a avaliação do projeto pelo BCE, o sucesso do euro digital dependerá não só da tecnologia, mas também da capacidade de equilibrar inovação com confiança pública.
Os próximos anos determinarão se o euro digital se tornará uma solução de pagamento amplamente adotada ou se integrará a lista crescente de projetos de CBDC ainda à procura de adoção prática no mundo real.