Em agosto de 2026, o ecossistema Solana atingiu dois marcos importantes. O volume de transações on-chain alcançou o recorde de 4,2 mil milhões de transações em julho, enquanto as entradas líquidas acumuladas nos ETFs de Solana à vista dos EUA também ultrapassaram a marca de 1,22 mil milhões $. Em 24 de agosto, as entradas líquidas diárias atingiram 33,5 milhões $, assinalando o melhor desempenho diário de 2026 entre os seis produtos à vista dos EUA.
No entanto, há outro conjunto de números igualmente impressionante. De acordo com os dados de mercado da Gate , o SOL está atualmente a ser negociado em torno dos 102,83 $. Embora tenha recuperado mais de 40% face ao mínimo de julho, continua aproximadamente 65% abaixo do seu máximo histórico de 293,31 $. As entradas nos ETFs continuam a acumular-se e a atividade on-chain tem atingido repetidamente novos máximos, mas o preço permanece muito distante do seu pico. Esta divergência proporciona uma perspetiva importante para compreender a atual estrutura de mercado da Solana.
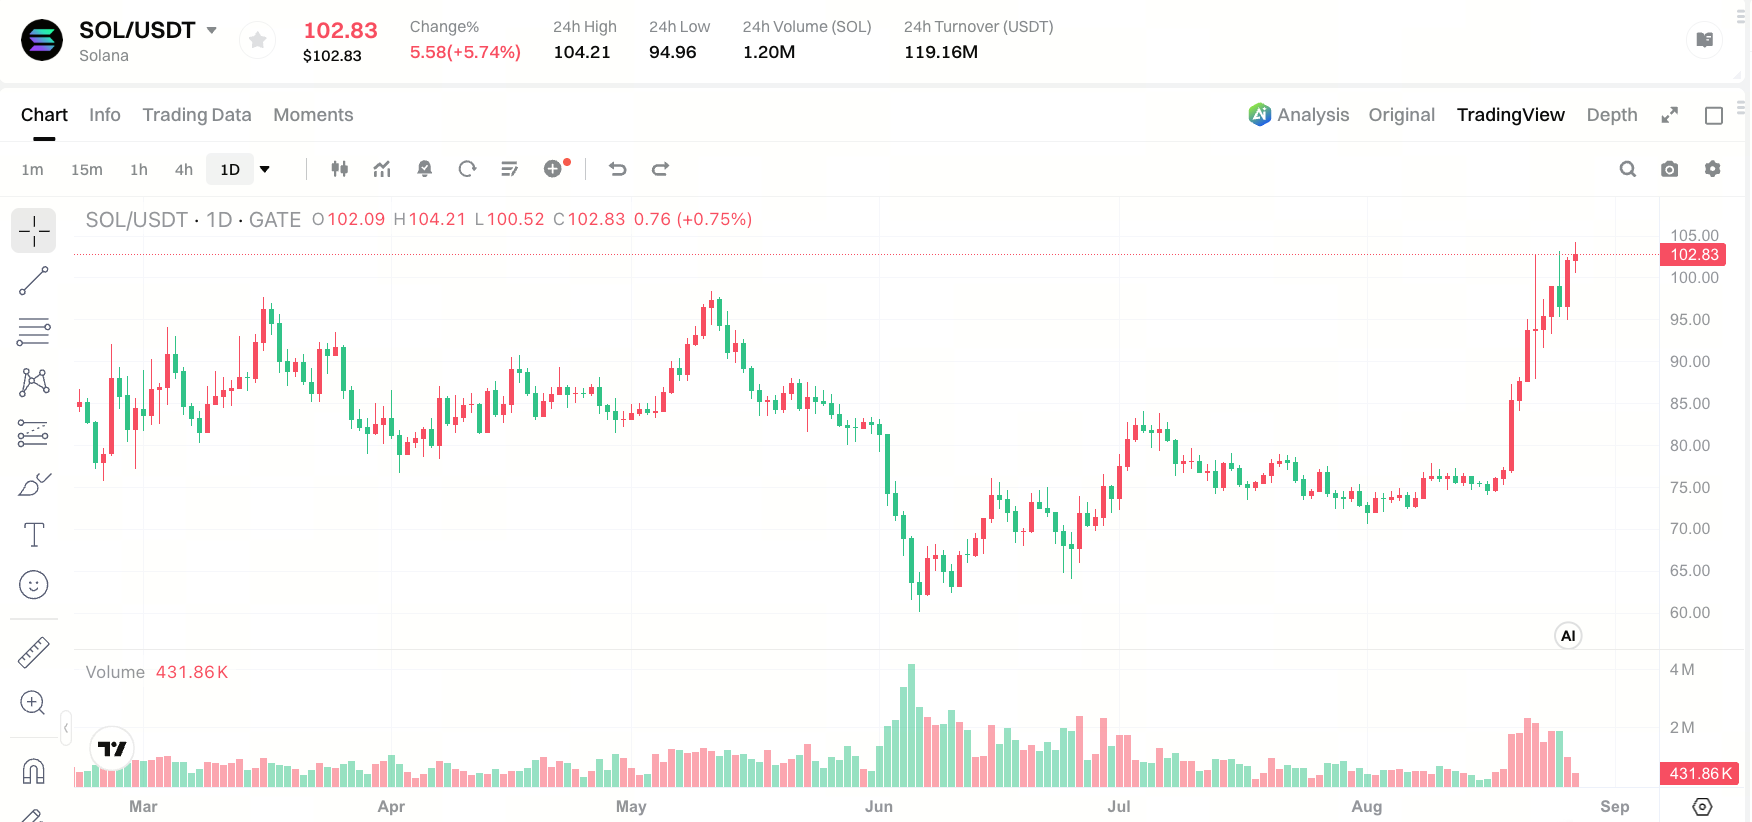
Fonte: Dados de mercado da Gate
A Estrutura dos Produtos e a Distribuição dos Fundos dos ETFs de Solana à Vista
Os ETFs de Solana à vista dos EUA começaram oficialmente a ser negociados no final de outubro de 2025. Existem atualmente seis produtos no mercado. Em 26 de agosto de 2026, as entradas líquidas acumuladas tinham atingido 1,22 mil milhões $, com ativos líquidos totais de aproximadamente 1 262 milhões $, o equivalente a 2,23% da capitalização de mercado total do SOL.
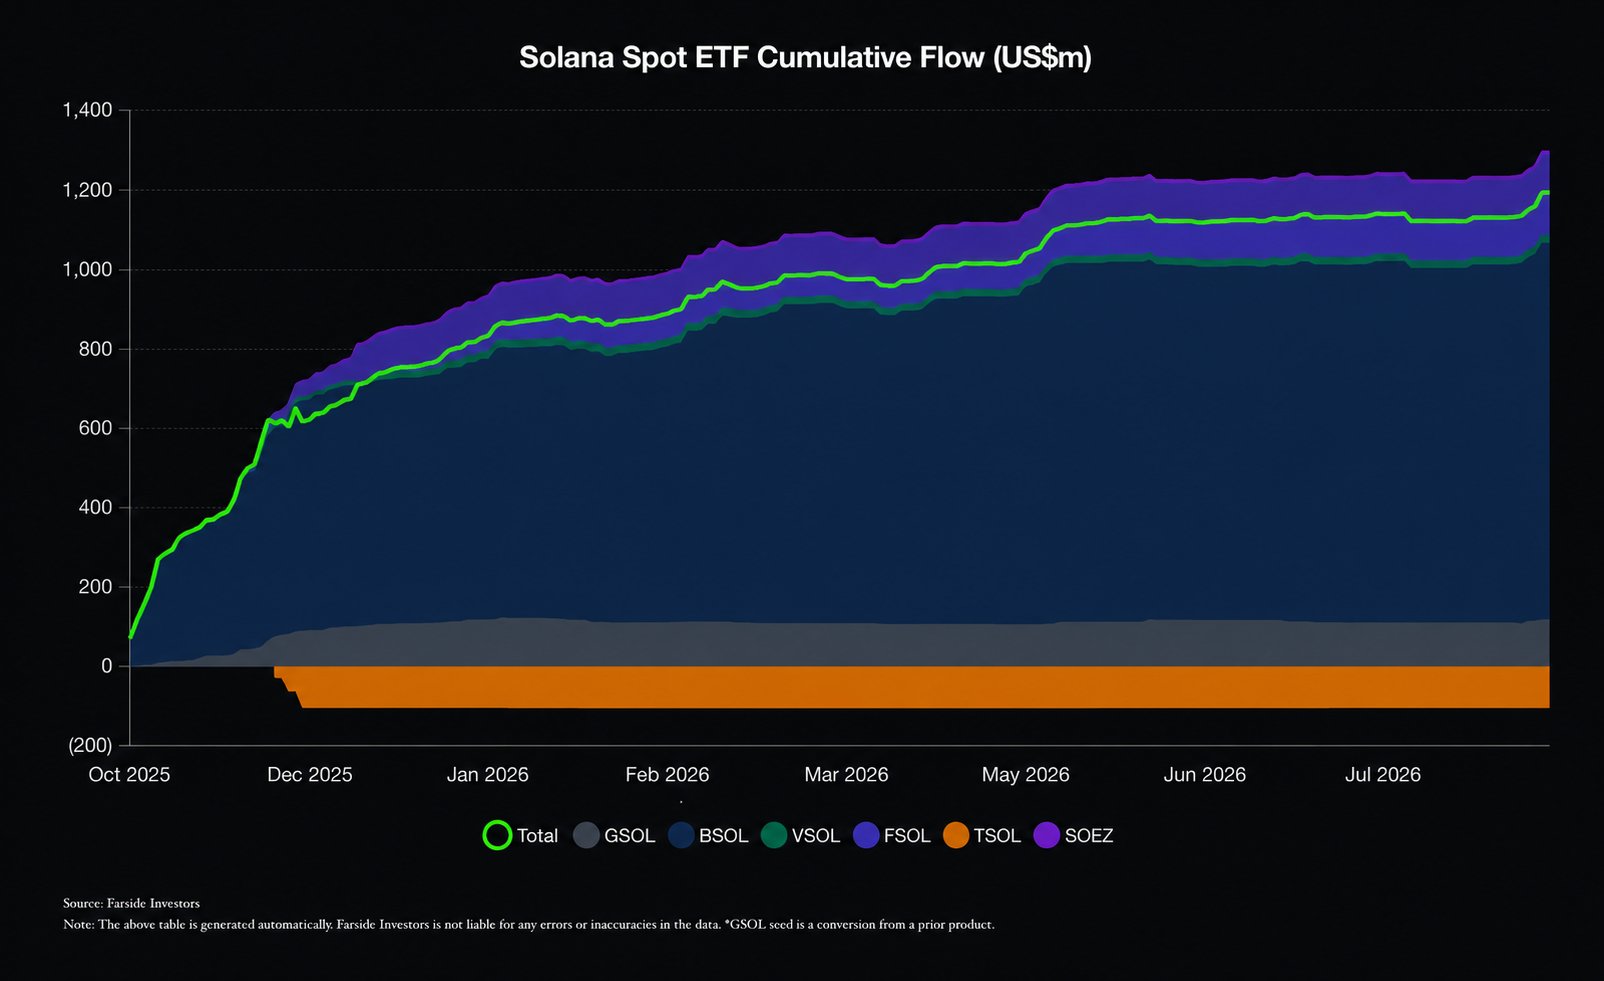
Fonte: X/@solana
Os fluxos de fundos estão altamente concentrados. O BSOL da Bitwise é o único ETF de Solana que incorpora um mecanismo de staking, com 100% dos seus ativos subjacentes alocados a staking. Isto permite aos investidores obter exposição ao preço do SOL e, simultaneamente, receber um rendimento anualizado de staking de aproximadamente 7%. Esta estrutura diferenciada ajudou o BSOL a destacar-se entre os produtos concorrentes: as suas entradas líquidas acumuladas atingiram aproximadamente 971 milhões $, representando cerca de 80% das entradas totais nos ETFs. Só em 24 de agosto, o BSOL atraiu 25 milhões $ em entradas, o equivalente a 74,6% do total de entradas nesse dia.
Os restantes produtos continuam a ser consideravelmente menores. O FSOL da Fidelity, o GSOL da Grayscale e o MSOL da Morgan Stanley ainda estão a recuperar terreno. O MSOL registou entradas de 5,51 milhões $ em 26 de agosto, tornando-se o segundo produto com maiores entradas nesse dia. O TSOL da Tuttle, por sua vez, tem continuado a enfrentar pressão de saídas líquidas desde o seu lançamento.
O domínio de um único emitente cria um certo risco de concentração. Se o BSOL registasse resgates substanciais ou se a Bitwise alterasse a sua estratégia para o produto, o panorama geral dos fluxos dos ETFs poderia ser afetado de forma desproporcional. Ao mesmo tempo, o facto de os ativos sob gestão do BSOL se aproximarem de 1 000 milhões $ e de o volume de negociação diário exceder 100 milhões $ indica que o produto já desenvolveu uma liquidez e uma profundidade de mercado consideráveis.
As Entradas de 1,22 Mil Milhões $ Traduzem-se numa Pressão Compradora Sustentada?
Esta é uma questão quantitativa fundamental. De uma perspetiva de microestrutura de mercado, as entradas nos ETFs não equivalem necessariamente a compras diretas de SOL no mercado à vista. Os emitentes de ETFs criam ou resgatam unidades no mercado secundário, realizando transações à vista com participantes autorizados (AP). Ainda assim, as entradas líquidas sustentadas representam geralmente uma procura estrutural por SOL, pelo que o mecanismo de transmissão é, em termos gerais, válido.
No entanto, é necessário considerar vários fatores fundamentais.
Em primeiro lugar, as entradas não têm seguido uma trajetória de crescimento linear. Durante os dois primeiros meses após o lançamento dos produtos, em outubro de 2025, uma grande parte do capital acumulado entrou no mercado. Seguiram-se aproximadamente seis meses de saídas líquidas ou períodos com poucas ou nenhumas novas entradas. A recuperação das entradas desde agosto ocorreu num contexto de várias semanas de atividade mínima. No início do mês, registaram-se seis dias consecutivos sem entradas líquidas adicionais. Isto sugere que a sustentabilidade da atual tendência de entradas ainda precisa de ser estabelecida.
Em segundo lugar, a dimensão das entradas continua a ser relativamente limitada face à capitalização de mercado do SOL. As entradas líquidas acumuladas de 1,22 mil milhões $ representam aproximadamente 2,07% da atual capitalização de mercado do SOL, uma proporção substancialmente inferior à representada pelos ETFs de Bitcoin à vista dos EUA face à capitalização de mercado do BTC. Em termos de descoberta marginal de preços, os fluxos dos ETFs ainda não são, portanto, suficientes para se tornarem o único fator dominante do preço do SOL.
Em terceiro lugar, é provável que o fecho de posições vendidas tenha contribuído de forma significativa para a recente recuperação do preço. No final de agosto, o mercado de criptomoedas registou liquidações significativas de posições vendidas, com as posições vendidas liquidadas nas principais corretoras a excederem 4 mil milhões $ apenas durante a semana de 24 de agosto. O SOL subiu aproximadamente 40% em oito dias, um ritmo globalmente consistente com as características de uma recuperação impulsionada pelo fecho de posições vendidas, em que o movimento ascendente do preço é motivado pelo encerramento dessas posições, e não apenas pela abertura de novas posições longas.
Fundamentos On-Chain: A Atividade Recorde Diverge do Preço
Há pouco espaço para debate quanto à solidez dos dados on-chain da Solana em 2026.
Em julho, a rede Solana processou 4,2 mil milhões de transações, mais 13,5% do que em junho e mais 91% do que em dezembro de 2025. A conta oficial da Solana reagiu a este marco com uma única palavra: «Higher». Parte deste crescimento ocorreu após a ativação da atualização SIMD-0286, em 29 de julho, que aumentou o limite de unidades de computação por bloco de 60 milhões para 100 milhões e elevou a capacidade dos blocos em 66%.
Os ativos do mundo real (RWAs) on-chain também se expandiram rapidamente. No final de agosto, o valor total dos RWAs na Solana tinha atingido aproximadamente 4 mil milhões $, com mais de 350 000 endereços detentores. Ambos os valores eram superiores aos aproximadamente 3,73 mil milhões $ em RWAs e aos 313 000 endereços registados no final de julho. A Solana ultrapassou agora a Ethereum em número de detentores de RWAs, tornando-se uma das principais redes neste segmento.
Outro fator que não pode ser ignorado é a negociação de memecoins. Em meados de agosto, o volume semanal de negociação à vista de memecoins na Solana atingiu 5,2 mil milhões $, o nível mais elevado de 2026 e quase o dobro do mínimo de 1,8 mil milhões $ registado no final de maio. Durante a semana de 20–26 de julho, as memecoins representaram 29% do volume de negociação à vista em DEX da Solana, tendo a sua quota atingido 42% em alguns dias específicos.
No entanto, o aumento da atividade on-chain nem sempre se traduz num crescimento proporcional do preço do SOL. A atividade de negociação de memecoins reflete, em grande medida, a rotação de capital e a atividade especulativa dentro do ecossistema, e não a entrada direta de grandes volumes de capital novo no SOL. O facto de o volume de transações on-chain poder atingir níveis recorde enquanto o SOL permanece cerca de 60% abaixo do seu ATH evidencia um ponto importante: a atividade da rede e o preço do token não têm uma relação linear simples.
Porque É Que o Preço Não Acompanhou o Ritmo?
Considerados em conjunto, os fatores acima apresentados fornecem uma explicação sistemática para a aparente contradição entre as entradas recorde nos ETFs e a distância significativa do SOL face ao seu ATH.
O primeiro fator é a pressão do lado da oferta. A oferta circulante do SOL situa-se atualmente em aproximadamente 624 milhões de tokens, o que representa uma diluição inflacionista substancial face ao ciclo anterior de alta. Embora a taxa de inflação da Solana diminua ao longo do tempo, a emissão contínua continua a ser um fator estrutural suscetível de pesar sobre o preço. O SOL era negociado a aproximadamente 202 $ há um ano, o que significa que o seu preço atual é cerca de 50% inferior ao de há um ano. Parte desta descida pode ser atribuída ao crescimento da oferta circulante.
O segundo fator é a estrutura de mercado. Quando o SOL atingiu o seu máximo anterior de 293 $, o mercado de criptomoedas em geral operava num ambiente caracterizado por uma liquidez excecionalmente abundante e um forte apetite pelo risco. Embora o atual contexto de liquidez macroeconómica tenha melhorado, ainda não regressou aos níveis observados no final de 2024. Um regresso ao ATH exigiria, portanto, provavelmente uma melhoria mais ampla e sustentada do apetite pelo risco em todo o mercado de criptomoedas, em vez de depender apenas dos fluxos dos ETFs.
O terceiro fator é a natureza do capital que entra nos ETFs. Os fluxos atuais dos ETFs são dominados pelo BSOL, que combina a exposição ao preço do SOL com o potencial de rendimento associado ao staking. Isto significa que algumas entradas podem ser motivadas por uma alocação orientada para o rendimento, e não exclusivamente por uma posição otimista direcional. Este tipo de capital poderá ser mais persistente, mas o seu impacto imediato no preço poderá ser mais moderado.
Poderá a Procura Institucional Tornar-se um Catalisador?
O impacto dos fluxos dos ETFs no preço do SOL talvez não deva ser medido pela sua capacidade de fazer regressar imediatamente o token ao ATH. Uma abordagem mais adequada consiste em questionar se a introdução dos ETFs está a melhorar a estrutura de mercado do SOL e a criar um mecanismo mais maduro de descoberta de preços a longo prazo.
Nesta perspetiva, as entradas acumuladas de 1,22 mil milhões $ e o facto de os ativos sob gestão do BSOL se aproximarem de 1 000 milhões $ indicam que o SOL entrou no universo de alocação de ativos acessível às instituições financeiras tradicionais. Independentemente da dimensão absoluta, isto representa um desenvolvimento estrutural importante: o SOL está a ser cada vez mais incorporado em produtos dos mercados financeiros convencionais, a par do Bitcoin e da Ethereum.
A própria rede Solana também continua a evoluir. Espera-se que os progressos rumo à atualização Alpenglow melhorem ainda mais o desempenho da rede, enquanto o aumento da capacidade dos blocos já reforçou a infraestrutura disponível para aplicações de elevado débito. A expansão do ecossistema de RWAs on-chain e o crescimento do número de detentores também sugerem que a Solana está gradualmente a expandir-se para além da imagem de uma rede centrada sobretudo em memecoins, avançando para uma gama mais diversificada de aplicações.
A curto prazo, a capacidade do SOL para desafiar o seu ATH dependerá da sustentabilidade das entradas nos ETFs, da direção da liquidez macroeconómica e da recuperação do apetite pelo risco em todo o mercado de criptomoedas. O SOL ultrapassou agora o nível psicologicamente importante dos 100 $, enquanto a resistência técnica se encontra atualmente na zona dos 101–103 $. Se o fecho diário conseguir manter-se acima desta área, poderá potencialmente criar espaço para uma valorização adicional.
Mais importante ainda, a narrativa de mercado do SOL poderá estar a mudar de «ativo especulativo associado ao ecossistema das memecoins» para «ativo subjacente acessível através de produtos de investimento institucionais». A sustentabilidade desta transição narrativa exigirá validação ao longo dos próximos trimestres, nomeadamente através da confirmação de que os fluxos dos ETFs conseguem manter-se positivos, de que os produtos de outros emitentes conseguem reduzir a atual concentração em torno do BSOL e de que aplicações não especulativas, como os RWAs on-chain, continuam a expandir-se.
Conclusão
As entradas acumuladas superiores a 1,2 mil milhões $ nos ETFs de Solana representam um marco importante na tendência mais ampla de alocação institucional em ativos digitais. Isto indica que o SOL está a passar de um ativo predominantemente impulsionado pela comunidade para um ativo com maior acessibilidade através de produtos de investimento institucionais. No entanto, um regresso ao ATH é uma questão complexa de estrutura de mercado, que exige o alinhamento das condições macroeconómicas, da liquidez do mercado e dos fundamentos da rede.
O SOL está atualmente a ser negociado a aproximadamente 102,87 $, ainda cerca de 65% abaixo do seu ATH, mas recuperou mais de 40% face ao mínimo de julho. Os principais indicadores fundamentais, incluindo o volume de transações on-chain, o valor dos RWAs e a oferta de stablecoins, estão todos a apresentar uma tendência ascendente. O desempenho dos fluxos dos ETFs durante a última semana de agosto será uma janela importante para avaliar se a recuperação mais recente das entradas poderá tornar-se mais sustentada.
A participação institucional poderá ser uma condição importante para uma potencial reavaliação do SOL, mas está longe de ser suficiente por si só. Um desafio sustentado ao ATH exigiria provavelmente o alinhamento de várias condições de mercado e fundamentais.
FAQ
P1: Qual foi o volume acumulado de capital que entrou nos ETFs de Solana à vista?
Em 26 de agosto de 2026, os seis ETFs de Solana à vista dos EUA tinham registado entradas líquidas acumuladas de 1,22 mil milhões $. O BSOL da Bitwise representava aproximadamente 80% do total, com entradas acumuladas de cerca de 971 milhões $.
P2: Porque é que o SOL continua muito abaixo do seu máximo histórico apesar das entradas recorde nos ETFs de Solana?
Os principais fatores incluem a diluição resultante do crescimento da oferta circulante, um contexto mais amplo de liquidez macroeconómica que ainda não regressou aos níveis máximos anteriores, o facto de algumas entradas nos ETFs serem motivadas pelo potencial de rendimento associado ao staking e não exclusivamente por posições direcionais, e a concentração das entradas atuais no produto de um único emitente. O SOL está atualmente a ser negociado a aproximadamente 102,87 $, cerca de 65% abaixo do seu máximo histórico de 293,31 $.
P3: Porque é que o BSOL da Bitwise domina o mercado de ETFs de Solana?
O BSOL é atualmente o único ETF de Solana à vista que incorpora um mecanismo de staking. Os investidores podem obter exposição ao preço do SOL e, simultaneamente, receber um rendimento anualizado de staking de aproximadamente 7%. Em conjunto com uma comissão de gestão de 0,20%, esta estrutura diferenciada poderá tornar o BSOL particularmente atrativo para investidores institucionais que procuram tanto exposição ao mercado como rendimento associado ao staking.
P4: Quais são os indicadores fundamentais on-chain mais recentes da Solana?
Em julho de 2026, a Solana processou 4,2 mil milhões de transações on-chain, um novo recorde, o que representa um aumento de 13,5% em termos mensais e de 91% face a dezembro de 2025. O valor dos RWAs na Solana atingiu aproximadamente 4 mil milhões $, com mais de 350 000 endereços detentores.