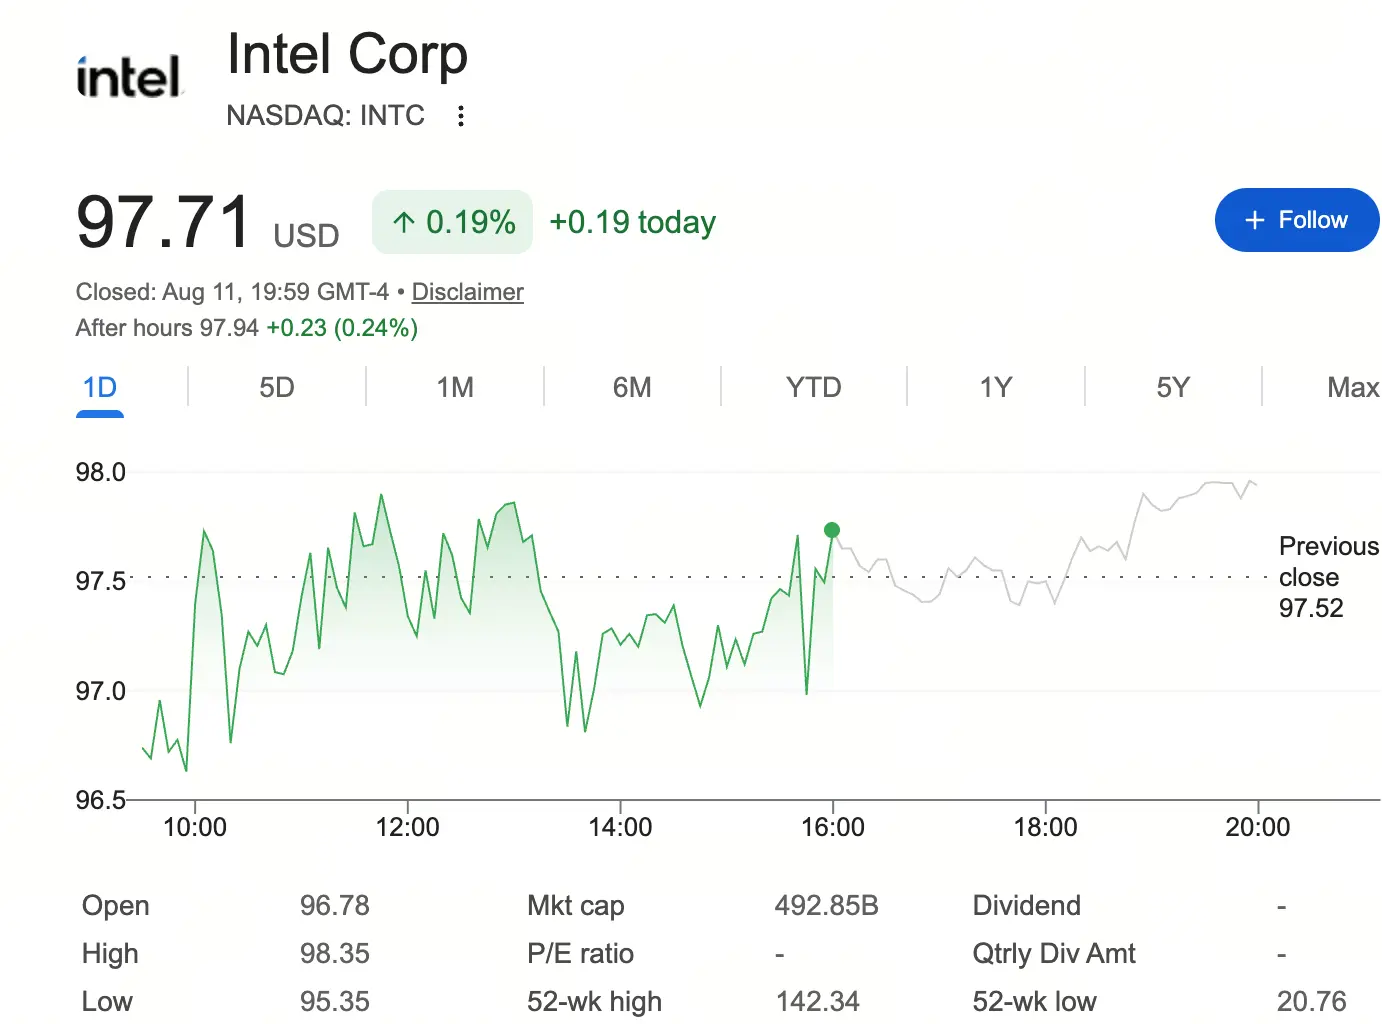
Fonte: Google Finance
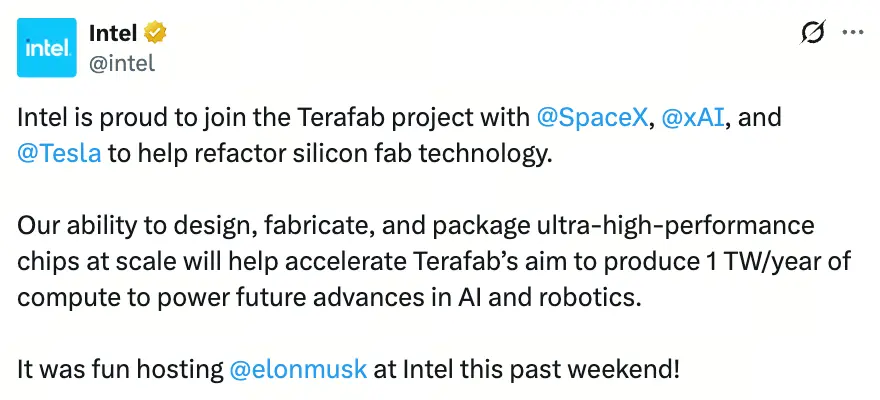
Além das demissões, da reestruturação e da melhoria financeira lideradas pelo CEO Lip-Bu Tan, o apoio ao projeto Terafab foi um dos catalisadores mais simbólicos dessa alta. Em abril deste ano, uma foto de um encontro entre o CEO da Intel, Lip-Bu Tan, e Elon Musk foi divulgada, e a conta oficial da Intel anunciou: “É uma honra ingressar no projeto Terafab e trabalhar com SpaceX, xAI e Tesla para reconstruir a tecnologia de fabricação de chips”. Lip-Bu Tan afirmou: “Elon Musk tem um histórico de sucesso na transformação de setores inteiros, exatamente o que a indústria de fabricação de semicondutores precisa hoje. A Terafab representa uma mudança de paradigma na forma de fabricar chips lógicos, memória e encapsulamento”.
Mas o mercado precisa esclarecer um ponto: até o momento, a Intel e a Terafab não assinaram um contrato comercial de longo prazo juridicamente vinculante. Os documentos apresentados pela SpaceX deixam claro que os parceiros da Terafab não são obrigados a continuar a cooperação, e o acordo final pode jamais ser assinado. Em outras palavras, o apoio de Musk ao processo de 14A ainda permanece no nível de uma estrutura de cooperação, e não de pedidos confirmados.
O que isso significa para a Intel? A resposta é: validação, não receita.
A receita de clientes externos da operação de foundry da Intel em 2025 foi de apenas aproximadamente US$ 307 milhões, enquanto o prejuízo do segmento de foundry chegou a US$ 10,3 bilhões. A pesquisa, o desenvolvimento e a produção em massa do processo de 14A exigem enormes despesas de capital — a Intel elevou sua meta de despesas de capital para 2026 de US$ 18 bilhões para mais de US$ 20 bilhões. Sem o compromisso de grandes clientes externos, a viabilidade comercial do 14A continuará sob questionamento. A escolha de Musk, por sua vez, enviou ao mercado um sinal: o cliente com a demanda mais urgente por poder computacional de IA no mundo reconheceu, ao menos do ponto de vista tecnológico, o processo 14A da Intel.
Cronograma tecnológico e desafios de rendimento do processo de 14A
O cronograma de produção em massa do processo de 14A da Intel já está definido. Segundo a confirmação do CEO Lip-Bu Tan na teleconferência de resultados do segundo trimestre de 2026, a produção de risco do processo 14A começará no segundo semestre de 2027, enquanto a meta de produção em massa está fixada para 2028. Isso representa uma antecipação em relação ao plano anterior, que previa produção de risco em 2028 e produção em massa em 2029.
Em termos de progresso tecnológico, o kit de design de processo (PDK) da versão 0.5 do 14A já foi disponibilizado aos clientes, e a versão 0.9 deve ser lançada em outubro de 2026. A Intel afirma que o 14A já superou o desempenho equivalente do 18A em densidade de defeitos e desempenho dos transistores.
Mas o rendimento continua sendo a variável mais importante. De acordo com estimativas, considerando a atual taxa de defeitos de aproximadamente 0,5 defeito por centímetro quadrado no 14A, o rendimento da produção do chip de computação Panther Lake, com área de 114,304 milímetros quadrados, seria de aproximadamente 56,45%. A Intel planeja reduzir a taxa de defeitos para 0,1 antes de entrar em produção em massa plena, elevando o rendimento para entre 80% e 90%. A passagem de 55% para 85% envolve uma otimização sistemática de materiais, equipamentos e parâmetros de processo, o que exige tempo para validação e também envolve incertezas.
Em contraste, está o ritmo de avanço do processo de 2 nm da TSMC. O ecossistema de clientes, a experiência em produção em massa e o nível de controle de rendimento da TSMC em processos avançados ainda representam uma diferença que a Intel dificilmente conseguirá superar no curto prazo. Em 2025, a receita de foundry da TSMC superou em mais de cem vezes a receita do segmento de foundry da Intel. Para obter avanços com clientes no 14A, a Intel precisará não apenas das declarações de Musk, mas de pedidos concretos e de uma evolução estável do rendimento.
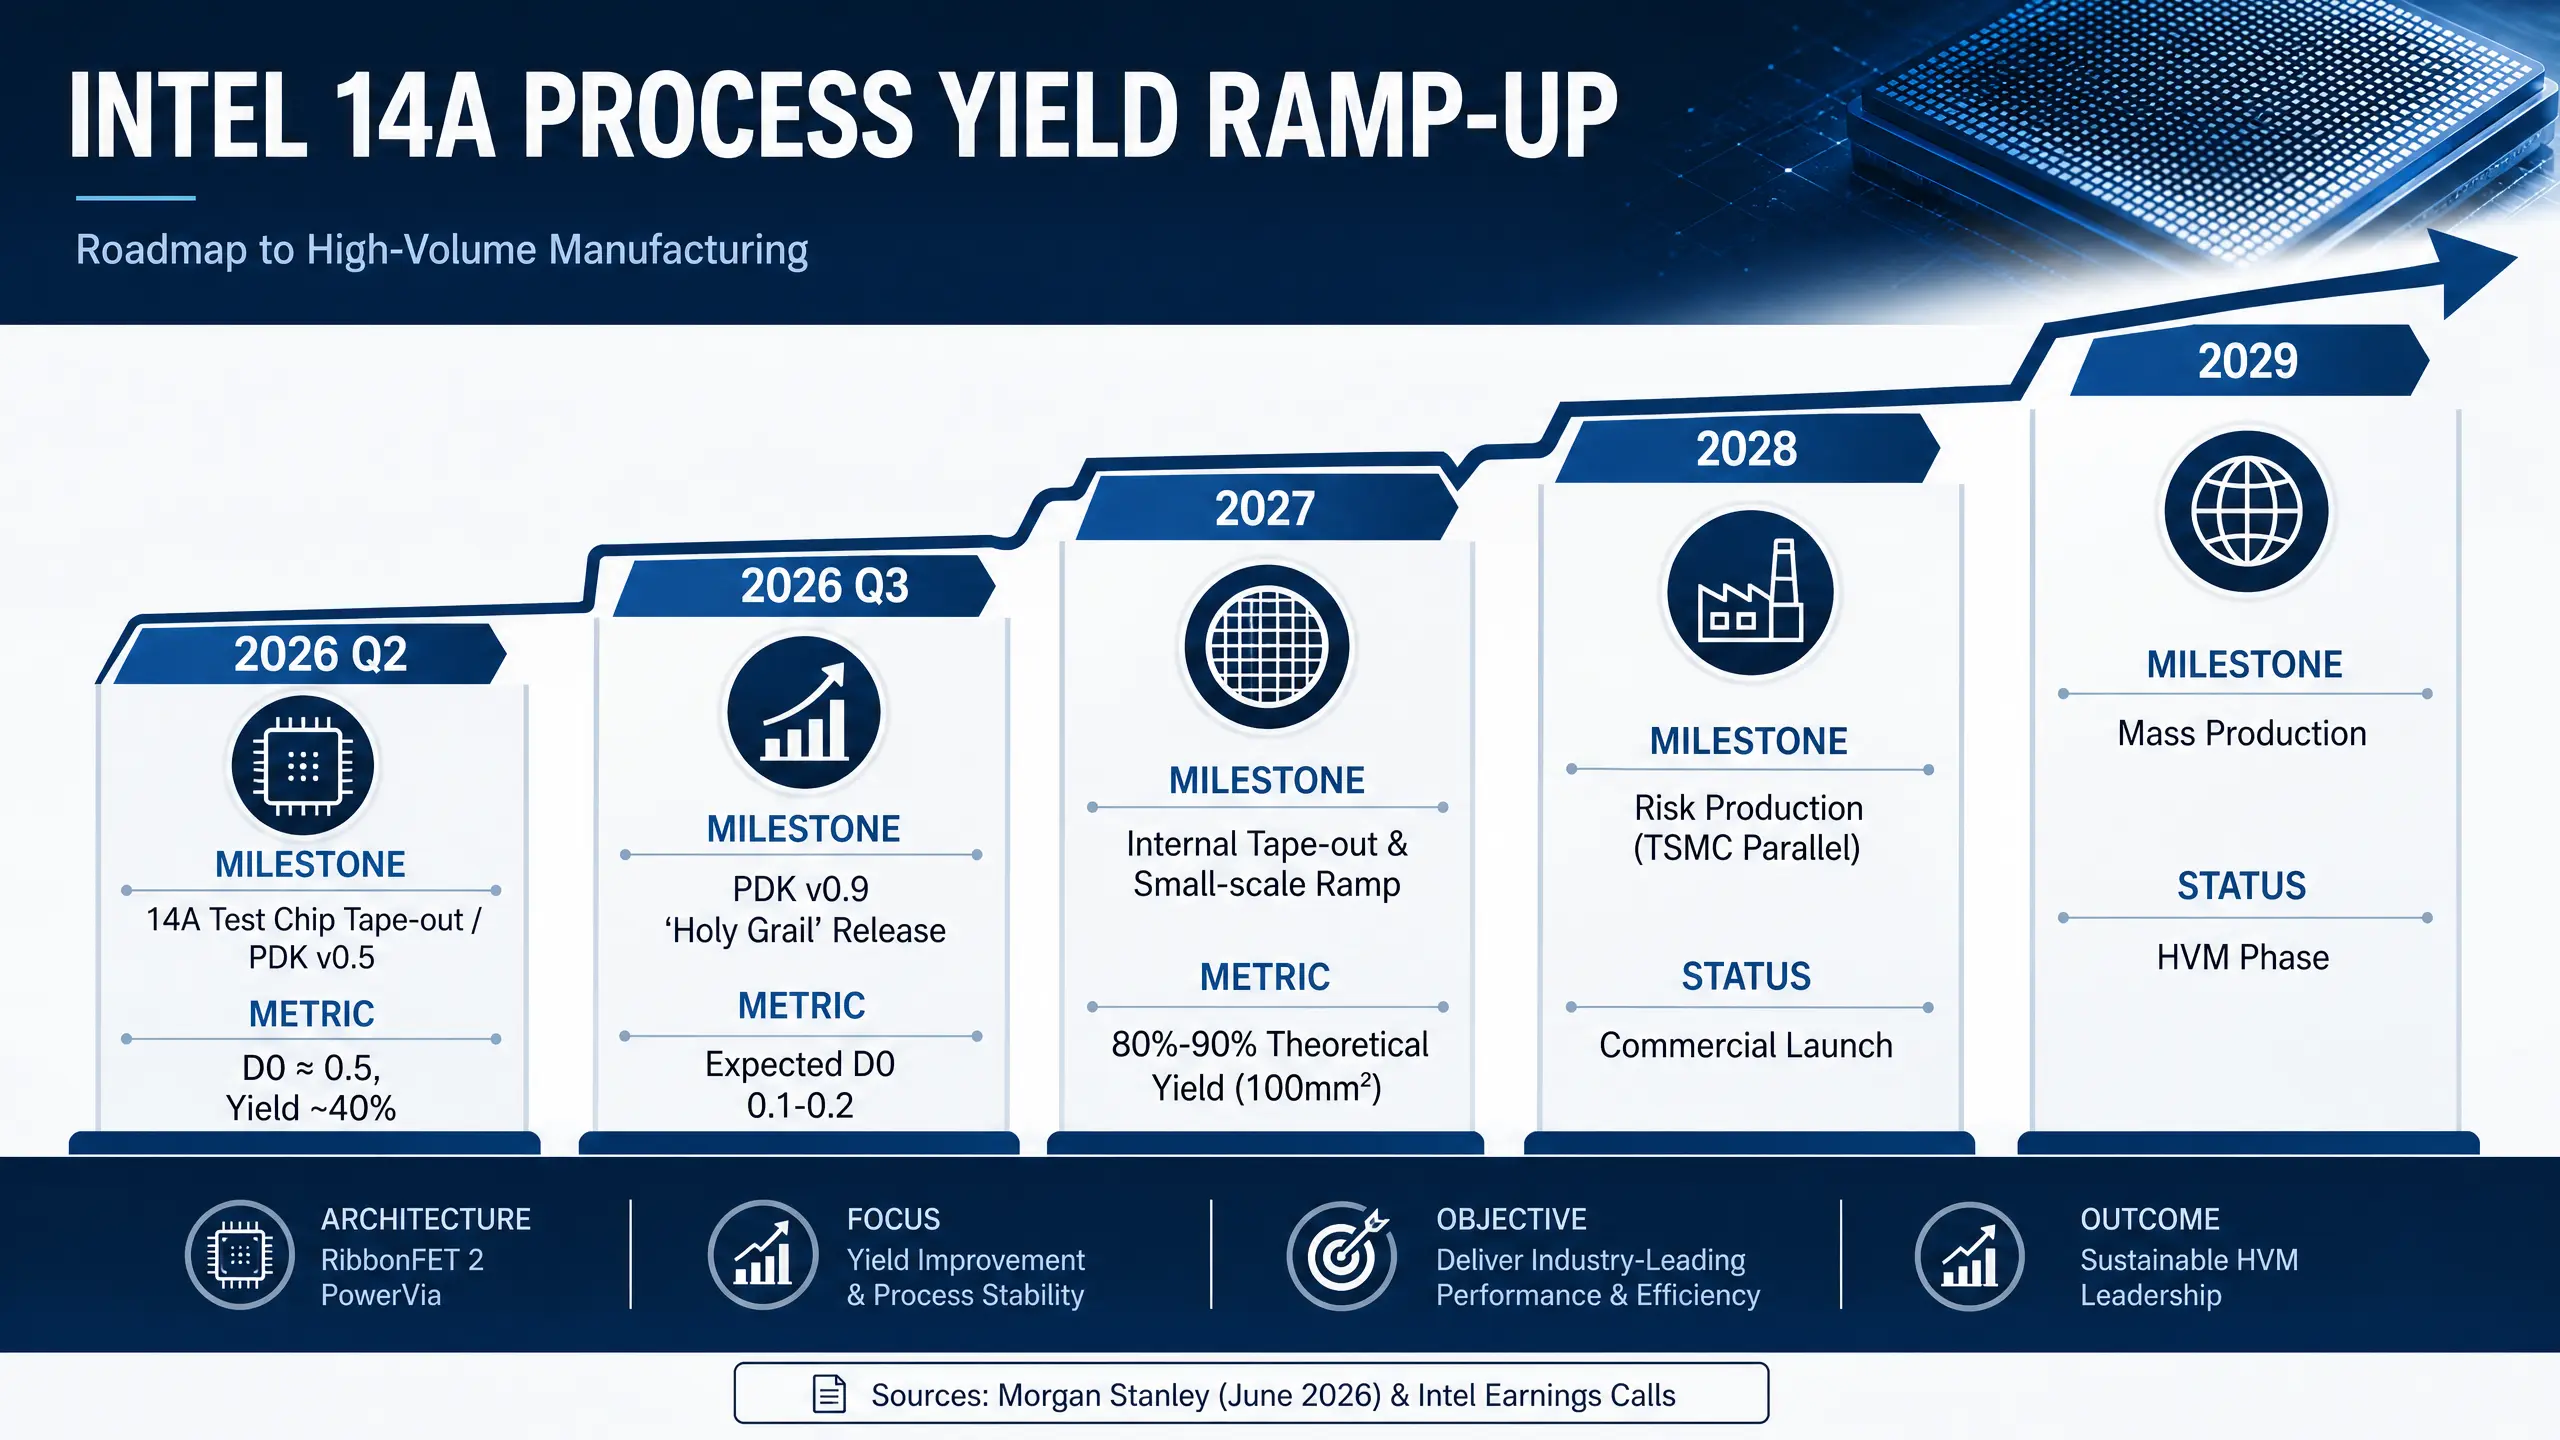
Roteiro de evolução do rendimento do processo de 14A da Intel
A melhoria dos fundamentos da Intel pode sustentar sua avaliação?
Os dados financeiros mostram que os fundamentos da Intel de fato melhoraram. No segundo trimestre de 2026, a receita cresceu 25% na comparação anual, para US$ 16,1 bilhões. Embora o prejuízo da operação de foundry ainda tenha chegado a US$ 2,1 bilhões, o mercado está mais atento à tendência de melhoria do que aos números absolutos. No segmento de CPUs para data centers, a Intel se beneficia da expansão das cargas de trabalho de inferência de IA e de agentes, e a demanda por seus processadores Xeon continua crescendo. Em julho de 2026, o HSBC elevou o preço-alvo da Intel para US$ 200. Uma das principais justificativas foi o avanço positivo do negócio de CPUs para data centers e a reincorporação da operação de foundry à avaliação.
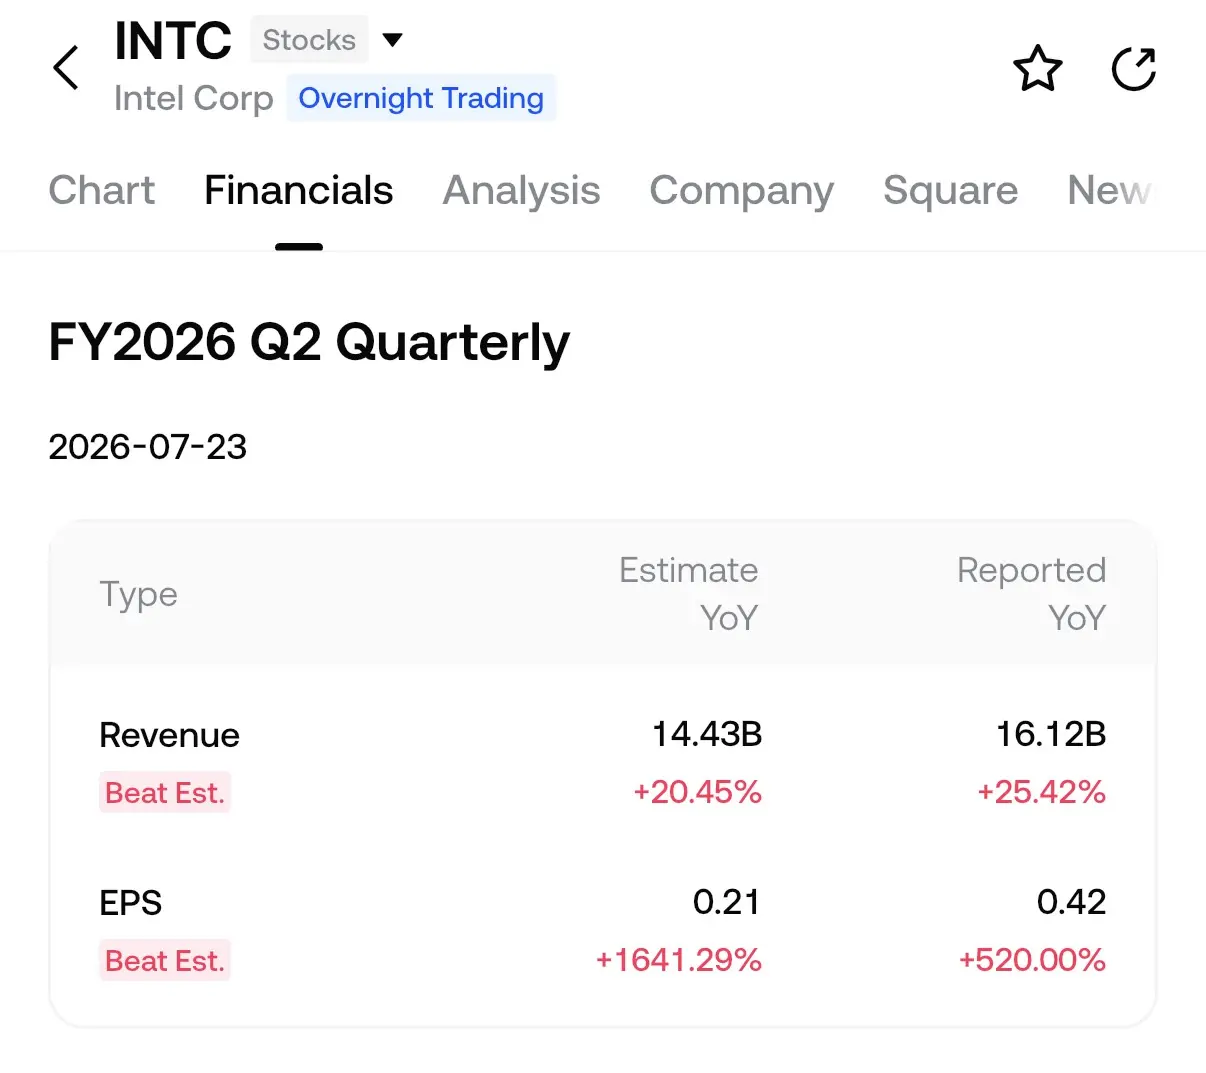
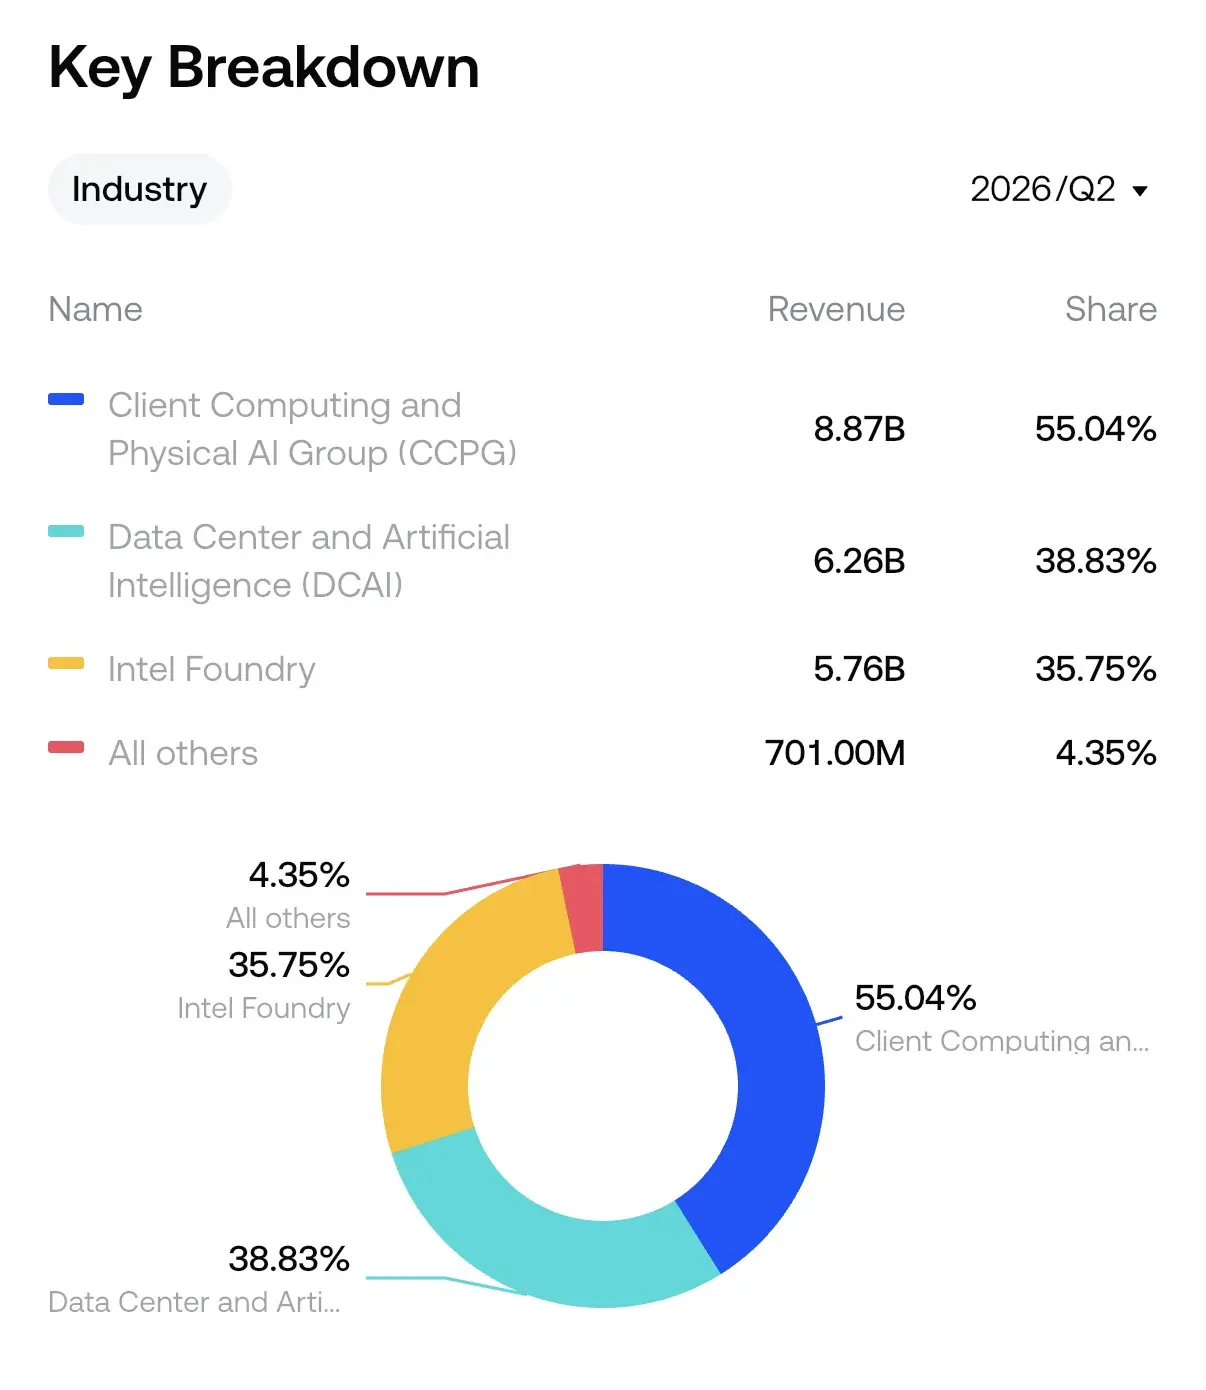
Fonte: dados de cotações de ações do aplicativo Gate; compilação de dados dos relatórios financeiros da empresa
Mas os riscos implícitos nessa avaliação também são claros. A divergência em Wall Street sobre a Intel continua significativa: até 28 de julho, o JPMorgan atribuía recomendação de “venda” e preço-alvo de US$ 85, enquanto o Bank of America recomendava “compra”, com preço-alvo de US$ 160. Os sinais do mercado de opções também se tornaram mais cautelosos — desde a divulgação dos resultados em 23 de julho, a relação entre o volume negociado de opções de venda e de compra subiu para 0,79, enquanto a relação entre contratos em aberto chegou a 1,01, indicando que os traders não estão suficientemente confiantes em uma alta no curto prazo.
Do ponto de vista técnico, as ações da Intel apresentam um padrão de cabeça e ombros invertido desde meados de julho. O ombro esquerdo está próximo de US$ 89, a cabeça está em US$ 81, o ombro direito está próximo de US$ 96 e a linha de pescoço está em US$ 104. Se o preço de fechamento superar a linha de pescoço de US$ 104 acompanhado de aumento no volume negociado, poderá abrir espaço para altas até US$ 109, US$ 113 e US$ 118. Porém, se romper o suporte do ombro direito em US$ 96, US$ 89 e US$ 81 se tornarão as principais defesas contra uma queda.
Conclusão: opção estratégica ou ponto de inflexão dos fundamentos?
A alta atual das ações da Intel representa mais uma reavaliação, pelo mercado, do valor estratégico de sua fabricação de chips de IA do que a concretização de sua capacidade de gerar lucros no curto prazo. A Terafab oferece à Intel um “ingresso” para a cadeia de suprimentos central da infraestrutura de IA — ela valida a viabilidade tecnológica do processo 14A aos olhos de clientes de primeira linha, mas ainda há uma distância considerável até sua conversão em receita e lucro concretos.
Os investidores precisam acompanhar três variáveis principais: primeiro, se o projeto Terafab evoluirá de um acordo estrutural para um contrato comercial formal; segundo, se o processo 14A conseguirá, entre 2027 e 2028, cumprir o cronograma de evolução do rendimento e alcançar a produção em massa; terceiro, se o ciclo de despesas de capital em IA continuará sustentando o prêmio de avaliação atribuído à capacidade de fabricação de processos avançados.
Se essas três linhas forem validadas positivamente, a narrativa de fabricação de IA da Intel contará com suporte dos fundamentos; caso contrário, as expectativas otimistas implícitas no preço atual das ações enfrentarão o risco de correção. Para a Intel, o valor da Terafab não está no momento presente, mas em saber se ela se tornará o primeiro passo rumo ao futuro.
FAQ
1. Qual é o investimento inicial do projeto Terafab? Qual é o papel da Intel nele?
O investimento inicial da Terafab é de US$ 16,8 bilhões, financiado conjuntamente pela SpaceX e pela Tesla. A Intel é parceira tecnológica da Terafab, e seu processo 14A foi definido como a principal tecnologia de fabricação da fábrica, mas as duas partes ainda não assinaram um contrato de longo prazo juridicamente vinculante.
2. Quando o processo 14A da Intel entrará em produção em massa?
A produção de risco do processo 14A está planejada para começar no segundo semestre de 2027, com produção em massa prevista para 2028. O PDK da versão 0.5 já foi disponibilizado aos clientes, e a versão 0.9 deve ser lançada em outubro de 2026.
3. Em que nível estão atualmente as ações da Intel?
Até 12 de agosto de 2026, no horário de Pequim, as ações da Intel estavam cotadas a US$ 97,71, com valor de mercado de aproximadamente US$ 492,85 bilhões. O intervalo de 52 semanas vai de US$ 20,76 a US$ 142,35.
4. Por que as opiniões de Wall Street sobre a Intel divergem tanto?
O JPMorgan atribui recomendação de “venda” e preço-alvo de US$ 85, enquanto o Bank of America recomenda “compra”, com preço-alvo de US$ 160. A divergência se concentra no avanço da comercialização da operação de foundry da Intel, na capacidade de produção em massa do processo 14A e na sustentabilidade do ciclo de despesas de capital em IA.
5. Qual é o maior risco de investir na Intel?
O maior risco é que a cooperação com a Terafab não se converta em pedidos concretos, que o rendimento da produção em massa do 14A fique abaixo das expectativas, mantendo os custos elevados, e que uma desaceleração dos investimentos em infraestrutura de IA pressione a avaliação de todo o setor.