Bank of Italy-rapport vurderer om stablecoins øker effektiviteten i internasjonale pengeoverføringer
Stablecoins og grensekryssende betalinger til vurdering
Stablecoins har ofte blitt sett på som en mulig løsning for å forbedre globale betalingssystemer ved å tilby raskere oppgjør og lavere transaksjonskostnader gjennom blockchain-teknologi. Likevel viser en fersk studie fra forskere ved Bank of Italy at stablecoin-baserte remitteringer ikke alltid gir en entydig fordel sammenlignet med tradisjonelle betalingssystemer.
Studien viste at de viktigste faktorene for kostnad og hastighet ikke var blockchain-gebyrer, men prosessene rundt veksling mellom digitale eiendeler og lokale valutaer, samt effektiviteten i eksisterende betalingsinfrastruktur.
Studie sammenligner USDC-overføringer på tvers av globale korridorer
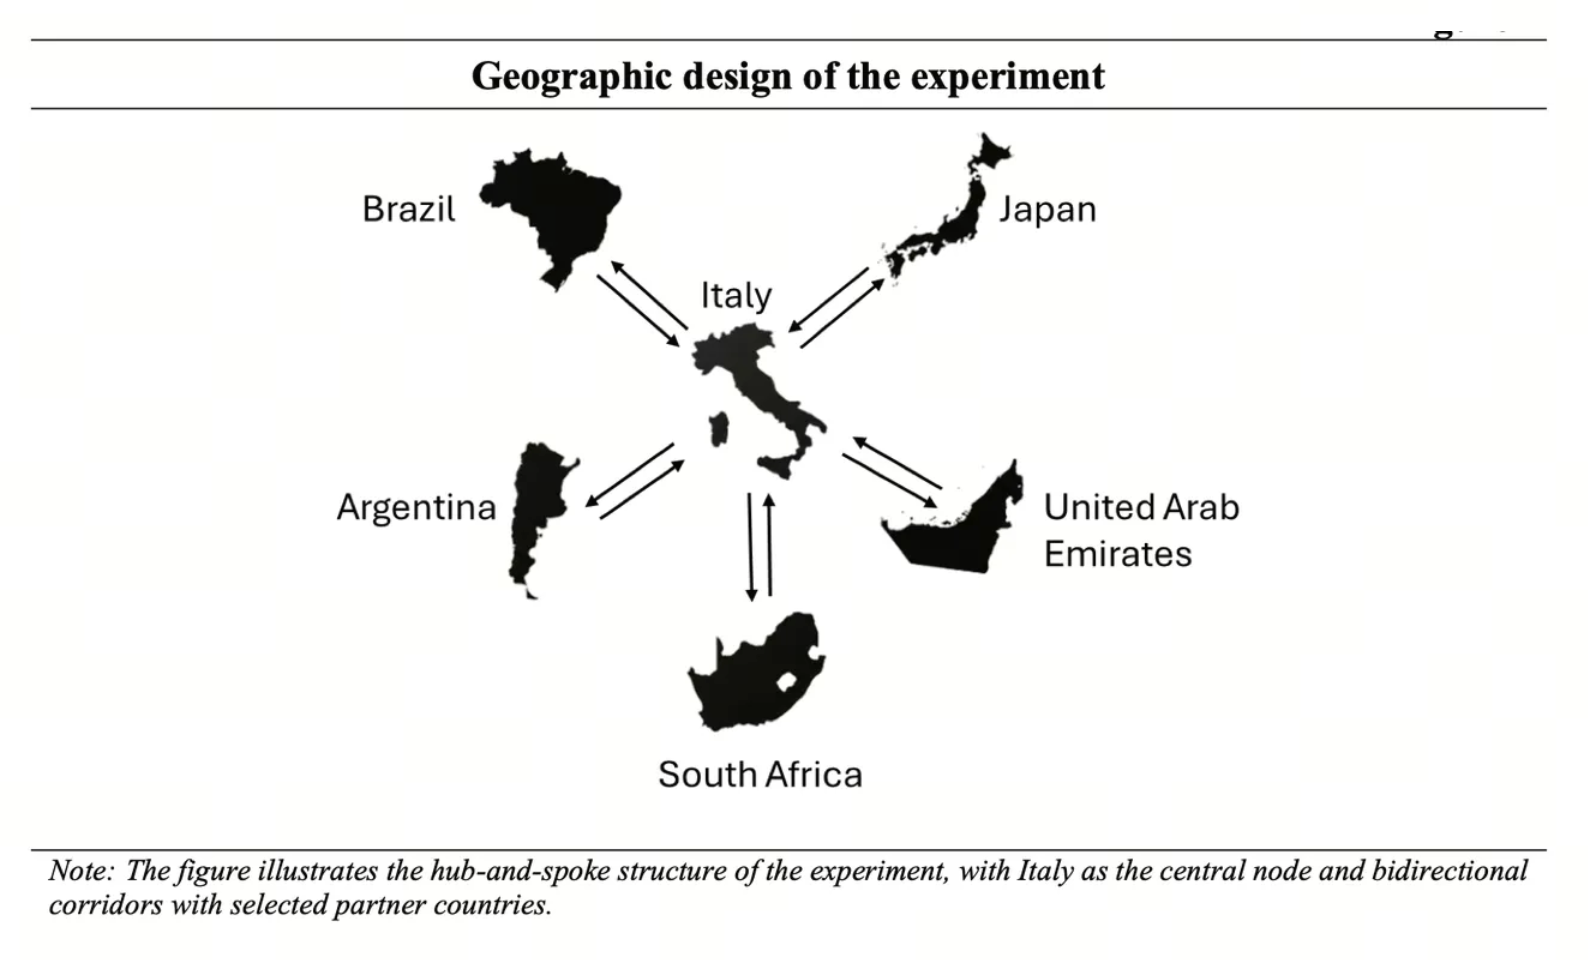
(Geografisk oppsett for remitteringsforsøket. Kilde: Bank of Italy)
For å vurdere effektiviteten av stablecoin-betalinger gjennomførte forskerne et eksperiment med 200 USDC-remitteringstransaksjoner fordelt på 10 toveis betalingsruter.
Korridorene koblet Italia med flere internasjonale markeder, inkludert:
- Brasil
- Argentina
- Japan
- De forente arabiske emirater
- Sør-Afrika
Studien sammenlignet stablecoin-overføringer med tradisjonelle remitteringstjenester ved å vurdere totale kostnader og oppgjørstider fra avsender til mottaker.
Resultatene viste at vekslings- og valutakonverteringskostnader sto for størstedelen av transaksjonsutgiftene, mens blockchain-nettverksgebyrer kun utgjorde en mindre del.
Stablecoin-kostnader styres av lokale betalingsforhold
Studien avdekket store variasjoner mellom betalingskorridorene. Avhengig av destinasjonsmarkedet varierte de totale kostnadene for stablecoin-overføringer fra rundt 0,3 % til nesten 9 %.
Også oppgjørstiden varierte basert på lokal finansinfrastruktur. Der umiddelbare betalingssystemer var tilgjengelige, kunne transaksjoner behandles på under 20 minutter. Mangler slike systemer, kunne oppgjøret ta mellom én og to virkedager.
Sammenlignet med Verdensbankens globale gjennomsnittlige remitteringskostnad på 6,65 %, var stablecoin-overføringer billigere i de fleste testede korridorer. Likevel hadde stablecoin-overføringer kun lavere kostnad enn Wise i tre av syv sammenlignbare betalingsruter.
Betalingsinfrastruktur er fortsatt avgjørende
Bank of Italys forskere påpeker at det ikke er selve blockchain-teknologien som avgjør hvor effektivt stablecoin-betalinger fungerer. Det er heller helheten i betalingsmiljøet som spiller inn. Forbedringer i nasjonale løsninger for umiddelbare betalinger kan gjøre stablecoin-baserte remitteringstjenester mer konkurransedyktige ved å redusere forsinkelser mellom digitale eiendeler og det lokale finanssystemet.
Studien fremhever også at stablecoins kan bli langt mer effektive dersom de kan brukes direkte til betalinger i hverdagen uten å måtte konverteres til fiat. Potensielle bruksområder kan inkludere betaling for varer og tjenester, bolig eller utdanning – noe som vil gjøre at stablecoins fungerer som ekte digital valuta, ikke kun som en bro mellom ulike valutaer.
Regulering former adopsjonen og effektiviteten til stablecoins
I tillegg til teknologi og infrastruktur undersøkte studien hvordan ulike regulatoriske tilnærminger påvirker bruken av stablecoins. Forskerne påpeker at svært restriktiv regulering ikke nødvendigvis stopper etterspørselen. Derimot kan den føre til økt bruk av offshore-plattformer eller alternative kanaler med svakere tilsyn.
Samtidig kan for kompliserte compliance-krav øke byrden for både privatpersoner og virksomheter. Disse observasjonene kommer mens globale reguleringsmyndigheter utvikler rammene for digitale eiendeler. EU har innført Markets in Crypto-Assets (MiCA)-reguleringen, mens USA har etablert GENIUS Act for å regulere payment stablecoins.
Stablecoin-markedet stadig i vekst
Til tross for spørsmål om effektivitet, vokser stablecoin-sektoren videre. Ifølge DefiLlama har det totale stablecoin-markedet nå en verdi på cirka 307 milliarder dollar, en vekst på rundt 16 % det siste året.
Veksten viser økende interesse for blockchain-baserte betalingsløsninger, men Bank of Italys forskning antyder at utbredt adopsjon forutsetter ikke bare mer avansert blockchain-teknologi, men også forbedret finansiell infrastruktur, klarere regulering og praktisk anvendelse.
Konklusjon
Studien fra Bank of Italy gir et mer nyansert bilde av remittering via stablecoins ved å vise at blockchain-overføringer ikke automatisk gir lavere kostnader eller raskere betalinger. Selv om stablecoins gir fordeler i enkelte korridorer, er prosesser for valutaveksling, lokale betalingssystemer og regulatoriske rammer fortsatt avgjørende for hvor effektivt de fungerer. Etter hvert som stablecoins utvikler seg som et globalt finansielt verktøy, vil den langsiktige verdien trolig avhenge av dyp integrering i hverdagslige betalingsnettverk – ikke bare som erstatning for tradisjonelle remitteringskanaler.
* Informasjonen er ikke ment å være og utgjør ikke finansiell rådgivning eller noen annen form for anbefaling gitt eller støttet av Gate.
* Denne artikkelen må ikke gjengis, overføres eller kopieres uten henvisning til Gate. Brudd på dette er et brudd på opphavsrettsloven og kan føre til rettslige tiltak.
Del
Innhold
Stablecoins og grensekryssende betalinger til vurdering
Studie sammenligner USDC-overføringer på tvers av globale korridorer
Stablecoin-kostnader styres av lokale betalingsforhold
Betalingsinfrastruktur er fortsatt avgjørende
Regulering former adopsjonen og effektiviteten til stablecoins
Stablecoin-markedet stadig i vekst
Konklusjon


Relaterte artikler
Anchorage og Ethena fremmer institusjonell kryptoutlån ved hjelp av infrastruktur for sikkerhetsforvaltning.
Hva betyr RFP? Forstå rollen til Requests for Proposals i finans og Web3
Limitless: Den neste generasjons Prediction Market-plattform

Brevis-prosjektanalyse: Redefinerer Blockchain-infrastruktur

Metaverse forklart: Hvordan Web3 skaper en ny digital virkelighet