I august 2026 nådde Solana-økosystemet to viktige milepæler. Transaksjonsvolumet på kjeden nådde rekordhøye 4,2 milliarder transaksjoner i juli, mens de kumulative nettoinnstrømmingene til amerikanske spot-Solana-ETF-er også passerte 1,22 milliarder dollar i løpet av måneden. 24. august nådde de daglige nettoinnstrømmingene 33,5 millioner dollar, noe som markerte den sterkeste endagsutviklingen i 2026 blant de seks amerikanske spotproduktene.
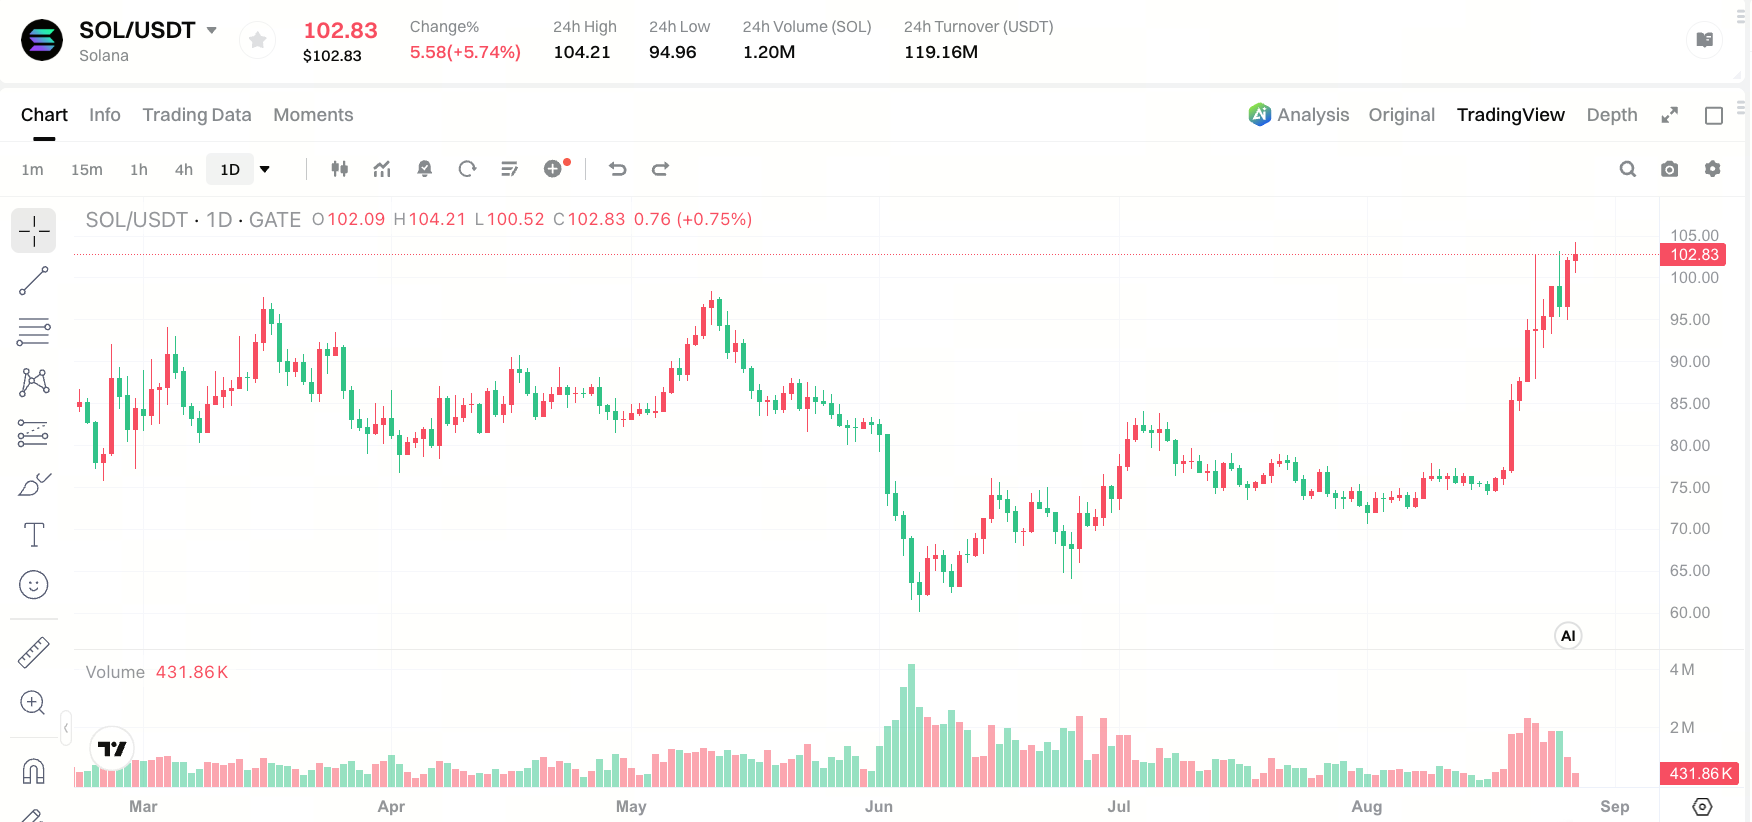
Et annet sett med tall er imidlertid like oppsiktsvekkende. Ifølge markedsdata fra Gate handles SOL for øyeblikket til rundt 102,83 dollar. Selv om kursen har hentet seg inn med mer enn 40 % fra bunnen i juli, ligger den fortsatt omtrent 65 % under det historiske toppnivået på 293,31 dollar. ETF-innstrømmingene fortsetter å akkumulere, og aktiviteten på kjeden har gjentatte ganger nådd nye høyder, men kursen er fortsatt langt unna toppen. Dette avviket gir et viktig perspektiv for å forstå Solanas nåværende markedsstruktur.
Kilde: markedsdata fra Gate
Produktlandskapet og fondfordelingen blant spot-Solana-ETF-er
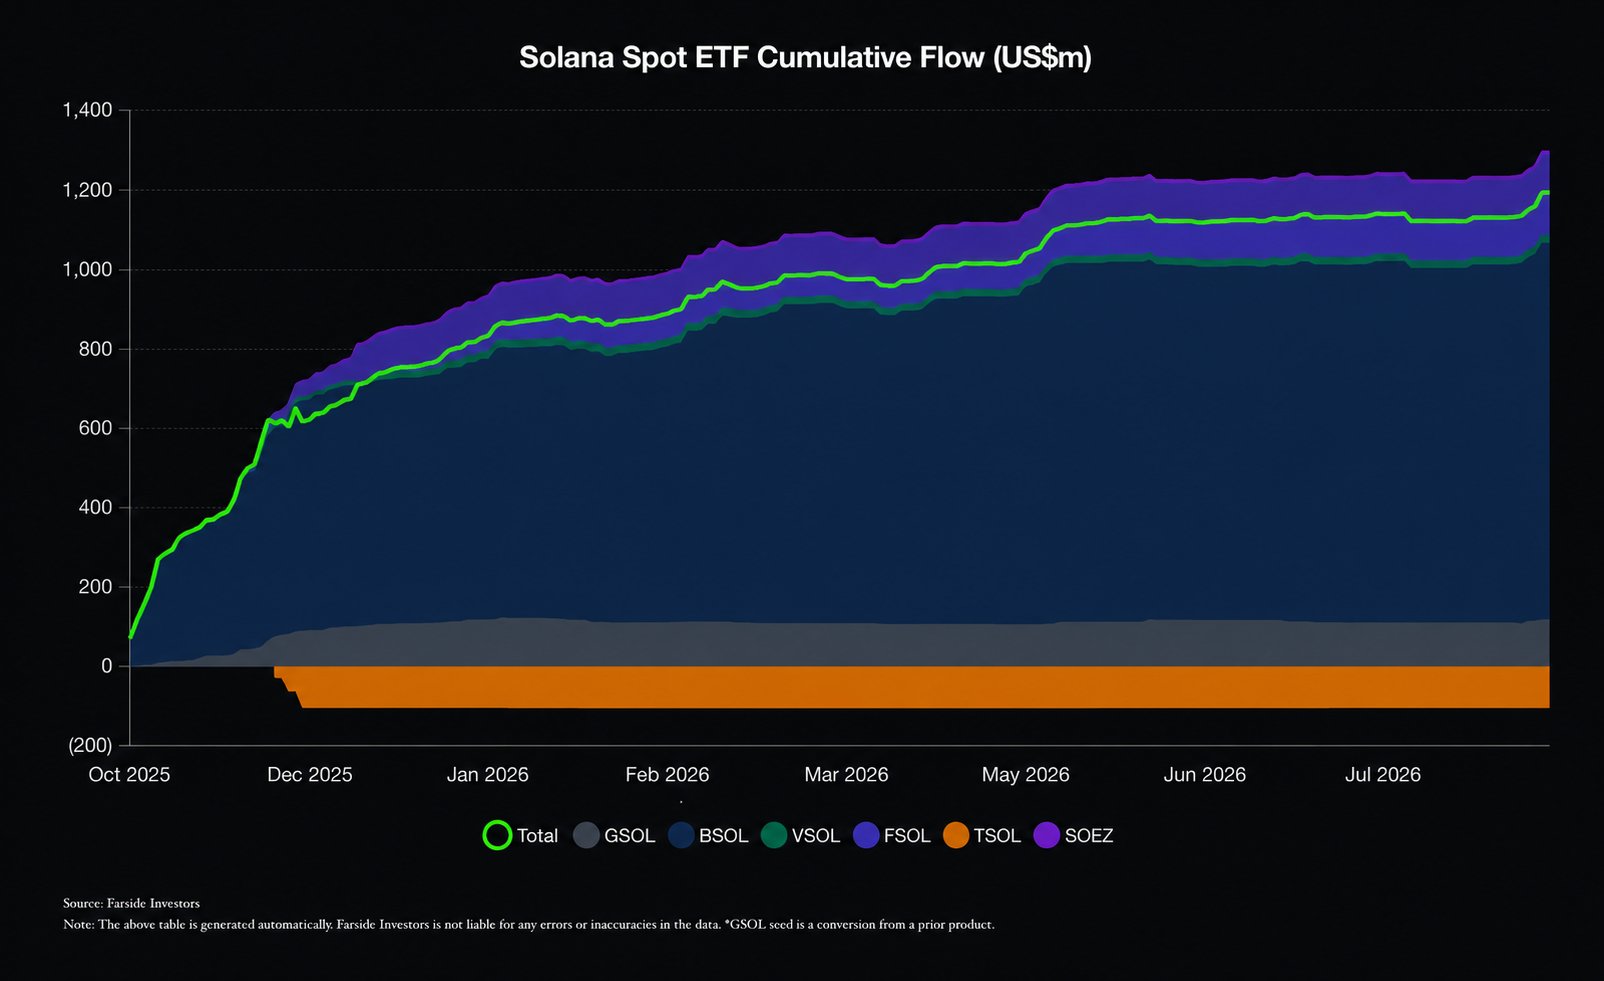
Amerikanske spot-Solana-ETF-er begynte offisielt å handles i slutten av oktober 2025. Det finnes for øyeblikket seks produkter på markedet. Per 26. august 2026 hadde de kumulative nettoinnstrømmingene nådd 1,22 milliarder dollar, mens de samlede nettoforvaltningskapitalene utgjorde omtrent 1,262 milliarder dollar, tilsvarende 2,23 % av SOLs samlede markedsverdi.
Kilde: X/@solana
Fondstrømmene er svært konsentrerte. Bitwises BSOL er den eneste Solana-ETF-en som inkluderer en staking-mekanisme, med 100 % av de underliggende aktivaene allokert til staking. Dette gir investorer eksponering mot SOLs kurs samtidig som de mottar en årlig staking-avkastning på omtrent 7 %. Denne differensierte strukturen har hjulpet BSOL med å skille seg ut blant konkurrerende produkter: De kumulative nettoinnstrømmingene har nådd omtrent 971 millioner dollar, noe som utgjør rundt 80 % av de samlede ETF-innstrømmingene. Bare 24. august tiltrakk BSOL seg innstrømminger på 25 millioner dollar, tilsvarende 74,6 % av de totale innstrømmingene den dagen.
De øvrige produktene er fortsatt betydelig mindre. Fidelitys FSOL, Grayscales GSOL og Morgan Stanleys MSOL forsøker fortsatt å ta igjen forspranget. MSOL registrerte innstrømminger på 5,51 millioner dollar 26. august, noe som gjorde det til produktet med nest størst innstrømming den dagen. Tuttle's TSOL har derimot fortsatt å møte press fra netto utstrømminger siden lanseringen.
Dominansen til én enkelt utsteder skaper en viss konsentrasjonsrisiko. Dersom BSOL skulle oppleve betydelige innløsninger, eller Bitwise endret produktstrategien sin, kunne det samlede bildet for ETF-strømmene bli uforholdsmessig påvirket. Samtidig indikerer BSOLs forvaltningskapital på nær 1 milliard dollar og daglige handelsvolum på over 100 millioner dollar at produktet allerede har opparbeidet betydelig likviditet og markedsdybde.
Gir innstrømminger på 1,22 milliarder dollar et vedvarende kjøpspress?
Dette er et sentralt kvantitativt spørsmål. Fra et markedsmikrostrukturelt perspektiv tilsvarer ikke ETF-innstrømminger nødvendigvis direkte kjøp av SOL i spotmarkedet. ETF-utstedere oppretter eller innløser andeler i sekundærmarkedet, noe som innebærer spottransaksjoner med autoriserte deltakere (AP-er). Vedvarende nettoinnstrømminger representerer likevel generelt strukturell etterspørsel etter SOL, og overføringsmekanismen er i hovedsak gyldig.
Flere sentrale faktorer må imidlertid tas i betraktning.
For det første har innstrømmingene ikke fulgt en lineær vekstbane. I løpet av de to første månedene etter lanseringen av produktene i oktober 2025 kom en stor andel av den kumulative kapitalen inn i markedet. Dette ble etterfulgt av omtrent seks måneder med netto utstrømminger eller perioder med liten eller ingen ny innstrømming. Gjeninnhentingen i innstrømminger siden august har funnet sted på bakgrunn av flere uker med minimal aktivitet. I begynnelsen av måneden gikk det seks sammenhengende dager uten ytterligere nettoinnstrømminger. Dette tyder på at bærekraften i den nåværende innstrømmingstrenden fortsatt må etableres.
For det andre er innstrømmingenes størrelse fortsatt relativt begrenset sammenlignet med SOLs markedsverdi. De kumulative nettoinnstrømmingene på 1,22 milliarder dollar tilsvarer omtrent 2,07 % av SOLs nåværende markedsverdi, en betydelig mindre andel enn den amerikanske spot-Bitcoin-ETF-enes andel av BTCs markedsverdi. Når det gjelder marginal prisdannelse, er ETF-strømmene derfor ennå ikke tilstrekkelige til å bli den eneste dominerende driveren for SOLs kurs.
For det tredje har short-inndekning sannsynligvis bidratt betydelig til den nylige kursoppgangen. I slutten av august opplevde kryptomarkedet omfattende likvideringer av short-posisjoner, og short-posisjoner som ble likvidert på tvers av større børser oversteg 4 milliarder dollar i løpet av uken 24. august alene. SOL steg med omtrent 40 % over åtte dager, et tempo som i stor grad samsvarer med kjennetegnene til en short-inndekningsrally, der kursoppgangen drives av lukking av short-posisjoner snarere enn utelukkende av åpning av nye long-posisjoner.
Fundamentale forhold på kjeden: Rekordaktivitet avviker fra kursutviklingen
Det er liten uenighet om at Solanas data på kjeden har holdt seg sterke i 2026.
I juli behandlet Solana-nettverket 4,2 milliarder transaksjoner, opp 13,5 % fra juni og 91 % fra desember 2025. Solanas offisielle konto svarte på milepælen med ett enkelt ord: «Higher». En del av denne veksten kom etter aktiveringen av SIMD-0286-oppgraderingen 29. juli, som økte grensen for beregningsenheter per blokk fra 60 millioner til 100 millioner og økte blokk kapasiteten med 66 %.
Tokeniserte real world assets (RWA-er) på kjeden har også vokst raskt. Mot slutten av august hadde den samlede verdien av RWA-er på Solana nådd omtrent 4 milliarder dollar, med mer enn 350 000 adresser som holdt slike aktiva. Begge tallene var høyere enn RWA-verdien på omtrent 3,73 milliarder dollar og de 313 000 registrerte adressene ved utgangen av juli. Solana har nå gått forbi Ethereum i antall RWA-innehavere, noe som gjør nettverket til et av de ledende i dette segmentet.
En annen faktor som ikke kan overses, er memecoin-handel. I midten av august nådde det ukentlige spot-handelsvolumet for memecoins på Solana 5,2 milliarder dollar, det høyeste nivået i 2026 og nesten det dobbelte av bunnen på 1,8 milliarder dollar som ble registrert i slutten av mai. I løpet av uken 20.–26. juli utgjorde memecoins 29 % av Solanas spotvolum på DEX-er, og andelen steg så høyt som 42 % på enkelte dager.
Økt aktivitet på kjeden fører imidlertid ikke alltid til en proporsjonal økning i SOLs kurs. Handelsaktiviteten i memecoins gjenspeiler i stor grad kapitalrotasjon og spekulativ aktivitet i økosystemet, snarere enn store mengder ny kapital som strømmer direkte inn i SOL. Det faktum at transaksjonsvolumet på kjeden kan nå rekordnivåer samtidig som SOL fortsatt ligger rundt 60 % under sin ATH, fremhever et viktig poeng: Det finnes ikke et enkelt lineært forhold mellom nettverksaktivitet og tokenkurs.
Hvorfor har kursen ikke holdt tritt?
Sett under ett gir faktorene ovenfor en systematisk forklaring på det tilsynelatende motsetningsforholdet mellom rekordhøye ETF-innstrømminger og SOLs betydelige avstand til sin ATH.
Den første faktoren er press på tilbudssiden. SOLs sirkulerende tilbud utgjør for øyeblikket omtrent 624 millioner tokens, noe som innebærer betydelig inflasjonsdrevet utvanning sammenlignet med den forrige bullmarkedssyklusen. Selv om Solanas inflasjonsrate synker over tid, er den løpende utstedelsen fortsatt en strukturell faktor som kan legge press på kursen. SOL ble handlet til omtrent 202 dollar for ett år siden, noe som betyr at dagens kurs er rundt 50 % lavere enn for ett år siden. En del av denne nedgangen kan tilskrives veksten i det sirkulerende tilbudet.
Den andre faktoren er markedsstrukturen. Da SOL nådde sitt forrige toppnivå på 293 dollar, opererte det bredere kryptomarkedet i et miljø preget av svært rikelig likviditet og sterk risikovilje. Selv om det makroøkonomiske likviditetsmiljøet har forbedret seg, har det ennå ikke kommet tilbake til nivåene mot slutten av 2024. En tilbakevending til ATH vil derfor trolig kreve en bredere og mer vedvarende forbedring i risikoviljen på tvers av kryptomarkedet, snarere enn å basere seg på ETF-strømmer alene.
Den tredje faktoren er typen kapital som strømmer inn i ETF-ene. De nåværende ETF-strømmene domineres av BSOL, som kombinerer eksponering mot SOLs kurs med potensial for staking-relatert avkastning. Dette innebærer at enkelte innstrømminger kan være drevet av avkastningsorienterte allokeringer, snarere enn av en ren retningsbestemt bullish posisjonering. Slik kapital kan potensielt være mer varig, men den umiddelbare effekten på kursen kan være mer moderat.
Kan institusjonell etterspørsel bli en katalysator?
Effekten av ETF-strømmer på SOLs kurs bør kanskje ikke måles ut fra om de umiddelbart kan presse tokenet tilbake til sin ATH. Et mer hensiktsmessig rammeverk er å spørre om introduksjonen av ETF-er forbedrer SOLs markedsstruktur og skaper en mer moden mekanisme for langsiktig prisdannelse.
Fra dette perspektivet indikerer kumulative innstrømminger på 1,22 milliarder dollar og en forvaltningskapital i BSOL på nær 1 milliard dollar at SOL har blitt en del av investeringsuniverset som er tilgjengelig for tradisjonelle finansinstitusjoner. Uavhengig av den absolutte størrelsen representerer dette en viktig strukturell utvikling: SOL innlemmes i økende grad i finansielle mainstream-produkter sammen med Bitcoin og Ethereum.
Selve Solana-nettverket fortsetter også å utvikle seg. Fremgangen mot Alpenglow-oppgraderingen forventes å forbedre nettverksytelsen ytterligere, mens økningen i blokk kapasiteten allerede har styrket infrastrukturen som er tilgjengelig for applikasjoner med høy gjennomstrømning. Utvidelsen av RWA-økosystemet på kjeden og økningen i antall innehavere tyder også på at Solana gradvis beveger seg bort fra bildet av et nettverk primært rettet mot memecoins, i retning av et bredere spekter av applikasjoner.
På kort sikt vil det avhenge av hvor bærekraftige ETF-innstrømmingene er, utviklingen i den makroøkonomiske likviditeten og gjeninnhentingen i den bredere risikoviljen i kryptomarkedet, om SOL kan utfordre sin ATH. SOL har nå beveget seg over det psykologisk viktige nivået på 100 dollar, mens teknisk motstand for øyeblikket ligger rundt området 101–103 dollar. Dersom dagsstengningen kan holde seg over dette området, kan det potensielt skape rom for videre oppgang.
Enda viktigere er det at markedsfortellingen rundt SOL kan være i ferd med å skifte fra et «spekulativt aktivum forbundet med memecoin-økosystemet» til et «underliggende aktivum som er tilgjengelig gjennom institusjonelle investeringsprodukter». Om denne narrative overgangen viser seg å være varig, vil kreve validering de kommende kvartalene. Det gjelder blant annet om ETF-strømmene kan forbli positive, om produkter fra andre utstedere kan redusere den nåværende konsentrasjonen rundt BSOL, og om ikke-spekulative bruksområder som RWA-er på kjeden kan fortsette å vokse.
Konklusjon
Kumulative innstrømminger på mer enn 1,2 milliarder dollar i Solana-ETF-er representerer en viktig milepæl i den bredere trenden med institusjonell allokering til digitale aktiva. Det viser at SOL beveger seg fra å være et hovedsakelig fellesskapsdrevet aktivum til å bli et aktivum med større tilgjengelighet gjennom institusjonelle investeringsprodukter. En tilbakevending til ATH er imidlertid et komplekst spørsmål knyttet til markedsstrukturen, og krever at makroøkonomiske forhold, markedslikviditet og fundamentale nettverksforhold trekker i samme retning.
SOL handles for øyeblikket til omtrent 102,87 dollar, fortsatt rundt 65 % under sin ATH, men har hentet seg inn med mer enn 40 % fra bunnen i juli. Sentrale fundamentale indikatorer, inkludert transaksjonsvolumet på kjeden, RWA-verdi og stablecoin-tilbud, viser alle en oppadgående trend. Utviklingen i ETF-strømmene i den siste uken av august vil være et viktig tidspunkt for å vurdere om den siste gjeninnhentingen i innstrømmingene har potensial til å bli mer varig.
Institusjonell deltakelse kan være en viktig forutsetning for en potensiell reprising av SOL, men er langt fra tilstrekkelig alene. En vedvarende utfordring av ATH vil trolig kreve at flere markedsmessige og fundamentale forhold faller på plass samtidig.
FAQ
Q1: Hvor mye kumulativ kapital har strømmet inn i spot-Solana-ETF-er?
Per 26. august 2026 hadde de seks amerikanske spot-Solana-ETF-ene registrert kumulative nettoinnstrømminger på 1,22 milliarder dollar. Bitwises BSOL sto for omtrent 80 % av totalen, med kumulative innstrømminger på rundt 971 millioner dollar.
Q2: Hvorfor ligger SOL fortsatt langt under sitt historiske toppnivå til tross for rekordhøye innstrømminger i Solana-ETF-er?
Viktige faktorer omfatter utvanning som følge av veksten i det sirkulerende tilbudet, et bredere makroøkonomisk likviditetsmiljø som ikke har vendt tilbake til tidligere toppnivåer, at enkelte ETF-innstrømminger drives av potensialet for staking-relatert avkastning snarere enn av ren retningsbestemt posisjonering, samt konsentrasjonen av de nåværende innstrømmingene i ett enkelt produkt fra én utsteder. SOL handles for øyeblikket til omtrent 102,87 dollar, rundt 65 % under sitt historiske toppnivå på 293,31 dollar.
Q3: Hvorfor dominerer Bitwises BSOL Solana-ETF-markedet?
BSOL er den eneste tilgjengelige spot-Solana-ETF-en som for øyeblikket inkluderer en staking-mekanisme. Investorer kan få eksponering mot SOLs kurs samtidig som de mottar en årlig staking-avkastning på omtrent 7 %. Kombinert med et forvaltningsgebyr på 0,20 % kan denne differensierte strukturen gjøre BSOL særlig attraktiv for institusjonelle investorer som ønsker både markedseksponering og staking-relaterte inntekter.
Q4: Hva er de nyeste fundamentale nøkkeltallene på kjeden for Solana?
I juli 2026 behandlet Solana 4,2 milliarder transaksjoner på kjeden, et nytt rekordnivå, tilsvarende en økning på 13,5 % fra måned til måned og en økning på 91 % fra desember 2025. Verdien av RWA-er på Solana nådde omtrent 4 milliarder dollar, med mer enn 350 000 adresser som holdt slike aktiva.