
Onderzoek van de Bank of Italy bekijkt of stablecoins de efficiëntie van internationale geldoverdrachten verbeteren
Stablecoins en grensoverschrijdende betalingen onder de loep
Stablecoins worden vaak gezien als een potentiële verbetering voor internationale betalingen, omdat ze via blockchaintechnologie snellere afwikkeling en lagere transactiekosten bieden. Recent onderzoek door de Bank of Italy laat echter zien dat overschrijvingen met stablecoins niet altijd duidelijke voordelen hebben ten opzichte van traditionele betaalsystemen.
Uit het onderzoek blijkt dat de belangrijkste bepalende factoren voor kosten en snelheid niet de blockchainkosten zelf zijn, maar de conversie van digitale activa naar lokale valuta en de efficiëntie van bestaande betalingsinfrastructuren.
Studie vergelijkt USDC-transacties wereldwijd
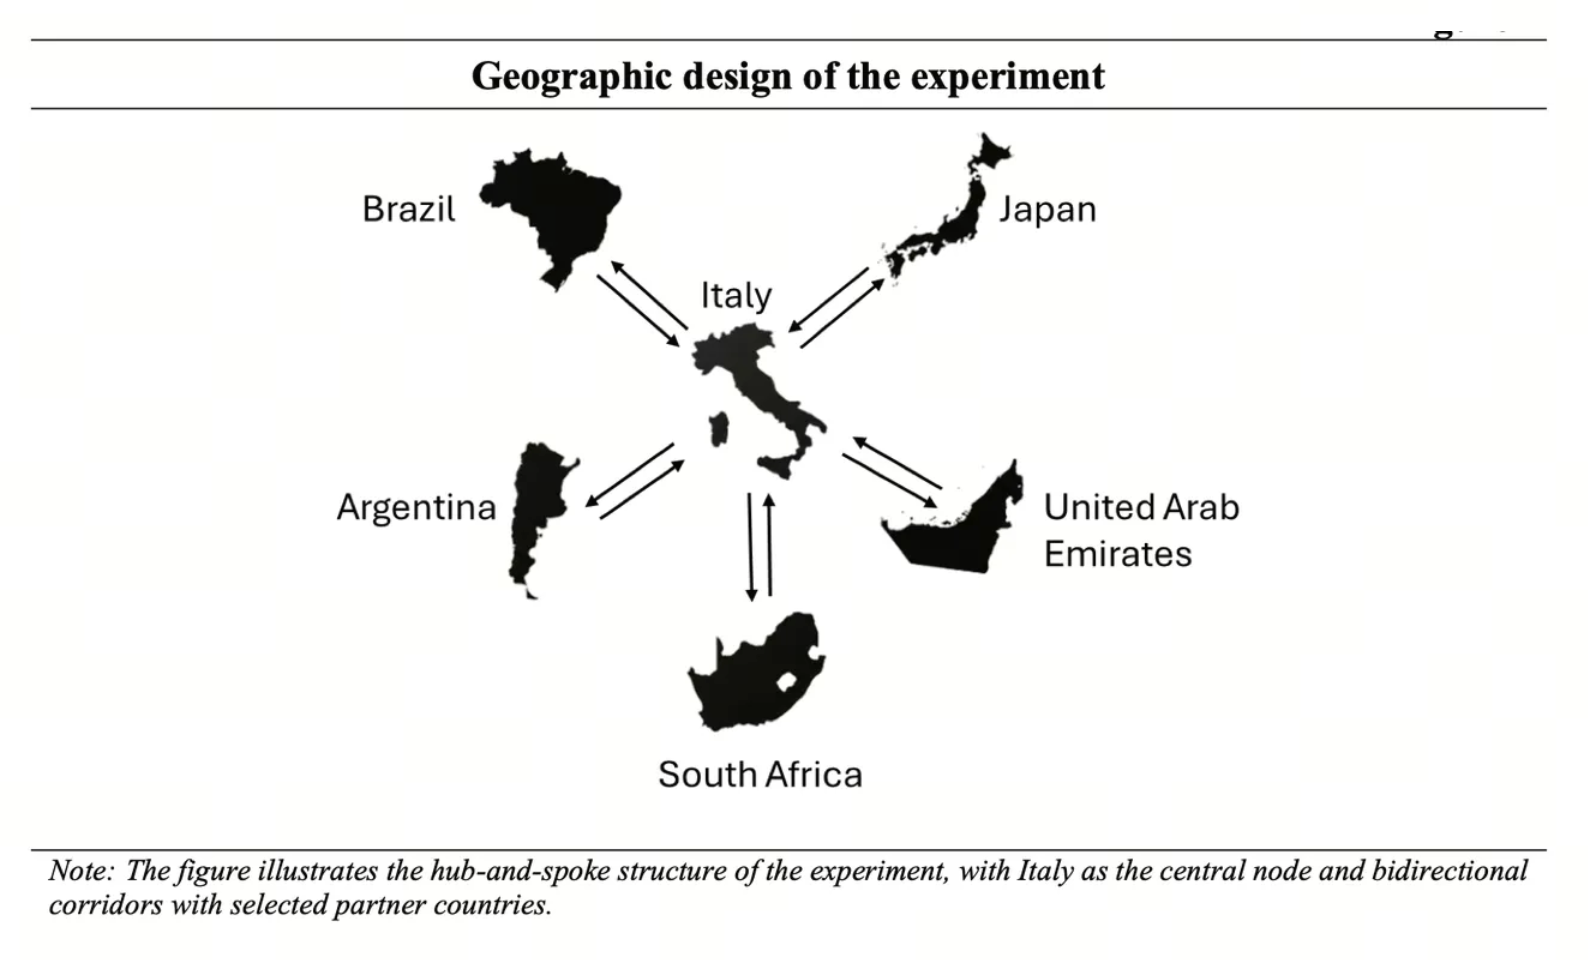
(Geografische opzet van het overschrijvingsexperiment. Bron: Bank of Italy)
Om de effectiviteit van betalingen met stablecoins te beoordelen, voerden de onderzoekers een experiment uit met 200 USDC-overboekingen via 10 tweerichtingsbetaalroutes.
De geselecteerde corridors verbonden Italië met onder andere:
- Brazilië
- Argentinië
- Japan
- De Verenigde Arabische Emiraten
- Zuid-Afrika
De onderzoekers vergeleken stablecointransfers met traditionele diensten, gebaseerd op totale kosten en verwerkingstijd van verzender naar ontvanger.
Uit de resultaten blijkt dat wisselkoers- en conversiekosten het grootste deel van de transactiekosten vormen, terwijl blockchainnetwerkkosten slechts een beperkt aandeel hebben.
Stablecoinkosten afhankelijk van lokale omstandigheden
Het onderzoek toont aanzienlijke verschillen tussen corridors. Afhankelijk van het doelland varieerden de totale kosten voor stablecointransfers van circa 0,3% tot bijna 9%.
Ook de snelheid van afwikkeling wisselde, afhankelijk van de lokale financiële infrastructuur. In regio’s met instant payment-systemen was een transactie binnen 20 minuten afgerond, terwijl bij ontbreken daarvan de afwikkeling één tot twee werkdagen duurde.
Vergeleken met het wereldwijde gemiddelde van 6,65% (Wereldbank) waren stablecointransfers goedkoper in de meeste corridors. In vergelijking met Wise, een digitale betalingsdienst, waren stablecointransfers echter alleen bij drie van de zeven betaalroutes voordeliger.
Betaalinfrastructuur blijft cruciaal
De onderzoekers van de Bank of Italy onderstrepen dat blockchaintechnologie op zich niet bepaalt hoe efficiënt stablecoinbetalingen zijn. De bredere betaalomgeving is bepalend. Door verbetering van instant payment-netwerken kunnen stablecoinoplossingen concurrerender worden, doordat de vertraging tussen digitale activa en de lokale financiële infrastructuur afneemt.
Ook blijkt uit de studie dat stablecoins aanzienlijk efficiënter zouden zijn als ze direct gebruikt konden worden voor dagelijkse betalingen, zonder terug te moeten wisselen naar fiat. Denk aan betalingen voor goederen, diensten, woonlasten of onderwijs – stablecoins zouden dan echt als digitaal geld functioneren in plaats van alleen als brug tussen valuta's.
Regulering beïnvloedt adoptie en efficiëntie van stablecoins
Naast technologie en infrastructuur onderzoekt de studie ook de rol van regelgeving. Strikte regelgeving vermindert vraag naar stablecoins niet per se, maar stimuleert mogelijk het gebruik van offshoreplatformen of alternatieve kanalen met minder toezicht.
Daarnaast maken complexe compliance-eisen het operationeel lastiger voor gebruikers en bedrijven. Deze uitkomsten komen op het moment dat toezichthouders wereldwijd werken aan digitale asset-kaders. De Europese Unie introduceerde de Markets in Crypto-Assets (MiCA)-verordening, terwijl de Verenigde Staten de GENIUS Act opstelden voor payment stablecoins.
Stablecoinmarkt blijft doorgroeien
Ondanks twijfels over efficiëntie blijft de stablecoinmarkt groeien. Volgens DefiLlama bedraagt de totale waarde nu circa $307 miljard, een stijging van ongeveer 16% op jaarbasis.
Dit laat zien dat de interesse in blockchainbetalingen toeneemt. Toch suggereert het onderzoek van de Bank of Italy dat brede acceptatie niet alleen afhankelijk is van blockchaintechnologie, maar ook van betere infrastructuur, duidelijke regelgeving en praktische bruikbaarheid.
Conclusie
Het onderzoek van de Bank of Italy biedt een evenwichtige kijk op stablecoinoverschrijvingen: blockchaintransacties garanderen niet automatisch lagere kosten of snellere betalingen. Stablecoins bieden in bepaalde corridors voordelen, maar voor de effectiviteit blijven fiatconversie, lokale systemen en regulering essentieel. De waarde van stablecoins als mondiaal financieel instrument hangt sterk af van verdere integratie met reguliere betalingen, in plaats van alleen als alternatief voor bestaande overschrijvingskanalen te dienen.
* De informatie is niet bedoeld als en vormt geen financieel advies of enige andere aanbeveling van welke aard dan ook die wordt aangeboden of onderschreven door Gate.
* Dit artikel mag niet worden gereproduceerd, verzonden of gekopieerd zonder verwijzing naar Gate. Overtreding is een schending van de Auteurswet en kan leiden tot juridische stappen.
Delen
Inhoud


Gerelateerde artikelen
BTC Prague 2026 breidt zich uit van enkel Bitcoin-financiën naar cultuur, technologie en gemeenschap.

Brevis Projectanalyse: Blockchaininfrastructuur opnieuw gedefinieerd
De strategische waarde van ERC-20: Waarom de Ethereum-tokenstandaard de basis vormt van de Web3-infrastructuur
Wat is Kite AI? De blockchainfundering opnieuw vormgeven voor de AI-economie
Het Amerikaanse Ministerie van Justitie neemt cloudcomputingaccounts in beslag die door de Huiwang Group werden gebruikt om miljarden aan opbrengsten van cryptocurrencyfraude wit te wassen: Wat betekent dit voor de cryptoregulering?
