


Intel株はまだ買いなのか?マスク氏の168億ドル規模のTerafab計画は、INTCのAIチップ製造の中核への返り咲きを後押しするのか?
Key Takeaways
- SpaceXとTeslaは2026年8月6日、Intelの14Aプロセス技術を中核的な製造基盤として活用し、Terafabに1,680億ドルを投資した。
- Intelは2027年下半期に14Aプロセスのリスク生産を開始し、80~90%の目標歩留まりを達成したうえで、2028年までに量産を実現する計画だ。
- Intelは14Aの開発を支援するため、2026年の設備投資目標を2,000億ドル超に引き上げたが、Terafabとの正式な商業契約は依然として締結されていない。
2026年8月6日、SpaceXとテスラは共同で、スーパー半導体工場Terafabをテキサス州グライムズ郡に建設することを正式に発表した。第1期投資額は168億ドル。これに先立つ2か月前、インテルはTerafabプロジェクトへの参加を正式に確認しており、その14Aプロセスはこの工場の中核技術基盤と位置づけられている。
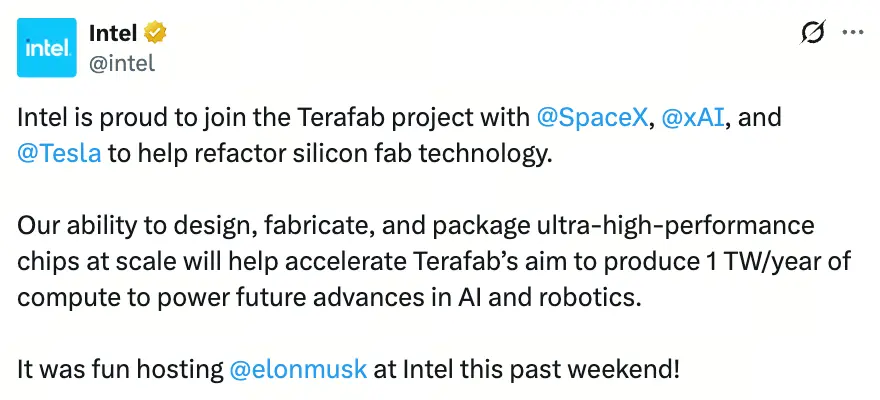
出典:X/@intel
この投資により、市場はAI産業チェーンにおけるインテルの位置づけを改めて見直している。過去2年間、AI投資の主軸はGPU、サーバー、クラウドコンピューティング・インフラに大きく集中しており、NVIDIAがAIアクセラレーターチップのエコシステムを主導し、Supermicroなどのサーバーメーカーもその恩恵を受けてきた。しかし、AIコンピューティング需要の規模は、単一の工程が担える能力を急速に超えつつある。SpaceXとテスラの計画によれば、Terafabの長期目標は年間「1テラワット分の計算能力」を生産し、テスラのOptimus人型ロボット、Cybercab自動運転車両群、そして宇宙データセンターを稼働させることにある。
コンピューティング規模がこの水準に達すると、競争の論理は必然的にチップ設計から製造側へと広がる。ウェハー製造はもはやファウンドリー単独のビジネスではなく、AIインフラサプライチェーンの生命線となる。これこそが、インテルが市場のストーリーに再び組み込まれた理由である。
Terafabが14Aプロセスを後押し:まだ実現していない「オプション」
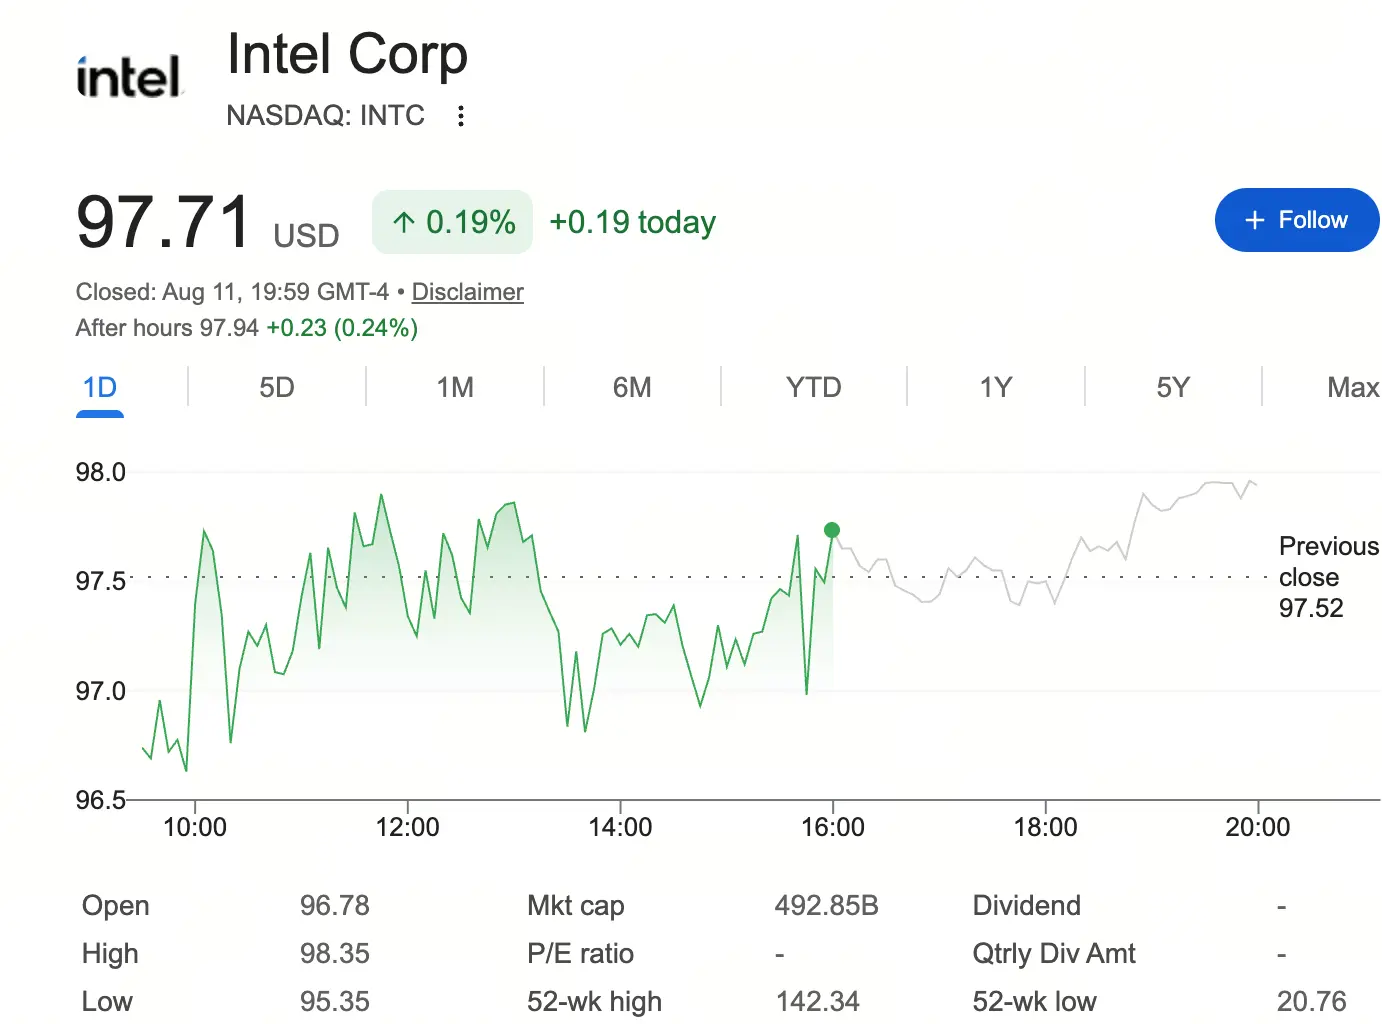
出典:Google Finance
この上昇を後押ししたカタリストは、CEOの陳立武氏が主導した人員削減・事業再編と財務改善に加え、Terafabプロジェクトによる後押しだった。特に後者は、最も象徴的な要素の一つである。今年4月、インテルCEOの陳立武氏とイーロン・マスク氏の会談写真が公開され、インテル公式アカウントは「Terafabプロジェクトに参加し、SpaceX、xAI、テスラとともにチップ製造技術を再構築できることを光栄に思う」と発表した。陳立武氏は、「マスク氏には業界全体を破壊的に変革してきた実績があり、これはまさに現在の半導体製造業が必要としているものだ。Terafabは、ロジックチップ、メモリ、パッケージングの製造方法におけるパラダイムシフトを象徴している」と評価した。
しかし、市場は一つの点を明確にする必要がある。現時点で、インテルとTerafabの間には、法的拘束力を持つ長期商業契約は締結されていない。SpaceXの提出書類には、Terafabのパートナーには協力を継続して推進する義務がなく、最終契約が永遠に締結されない可能性もあることが明記されている。つまり、マスク氏による14Aへの支持は現時点では枠組みの段階にとどまり、確定した注文ではない。
これはインテルにとって何を意味するのか。答えは、収益ではなく検証である。
インテルのファウンドリー事業における2025年通年の外部顧客向け売上高は約3.07億ドルにすぎない一方、ファウンドリー部門の損失は103億ドルに達した。14Aプロセスの研究開発と量産には巨額の設備投資が必要であり、インテルは2026年の設備投資目標を180億ドルから200億ドル超へ引き上げている。外部大口顧客のコミットメントがなければ、14Aの商業的な実現可能性には常に疑問が残る。しかし、マスク氏の支持はまさに市場に一つのシグナルを発した。世界でAIコンピューティング需要が最も切迫している顧客が、少なくとも技術面ではインテルの14Aプロセスを認めているということだ。
14Aプロセスの技術ロードマップと歩留まりの課題
インテル14Aプロセスの量産スケジュールはすでに明確になっている。CEOの陳立武氏が2026年第2四半期決算発表後の電話会議で確認したところによると、14Aプロセスのリスク試作は2027年下半期に開始され、大規模量産の目標は2028年に設定されている。これは従来の計画(2028年にリスク試作、2029年に量産)より前倒しとなる。
技術面では、14Aのプロセス・デザイン・キット(PDK)バージョン0.5がすでに顧客向けに公開されており、バージョン0.9は2026年10月に発表される見込みだ。インテルによれば、14Aは欠陥密度とトランジスタ性能の両面で、18Aの同時期の水準を上回っている。
しかし、歩留まりは依然として最も重要な変数である。試算によれば、14Aの現在の欠陥密度を約0.5個/cm²とした場合、面積114.304平方ミリメートルのPanther Lake演算ダイの歩留まりは約56.45%となる。インテルは全面量産に入る前に欠陥密度を0.1個/cm²まで引き下げ、歩留まりを80%から90%の水準まで引き上げる計画だ。55%から85%への飛躍には、材料、設備、プロセスパラメーターの体系的な最適化が必要となる。検証には時間を要し、不確実性も存在する。
これと対照をなすのが、TSMCによる2nmプロセスの推進ペースである。先端プロセス分野におけるTSMCの顧客エコシステム、量産経験、歩留まり管理能力は、依然としてインテルが短期的に乗り越えるのが難しい差である。2025年のTSMCのファウンドリー売上高は、インテルのファウンドリー部門を100倍以上上回った。インテルが14Aで顧客獲得を実現するには、マスク氏の発言だけでは足りず、実際の注文と安定した歩留まりの向上が必要となる。
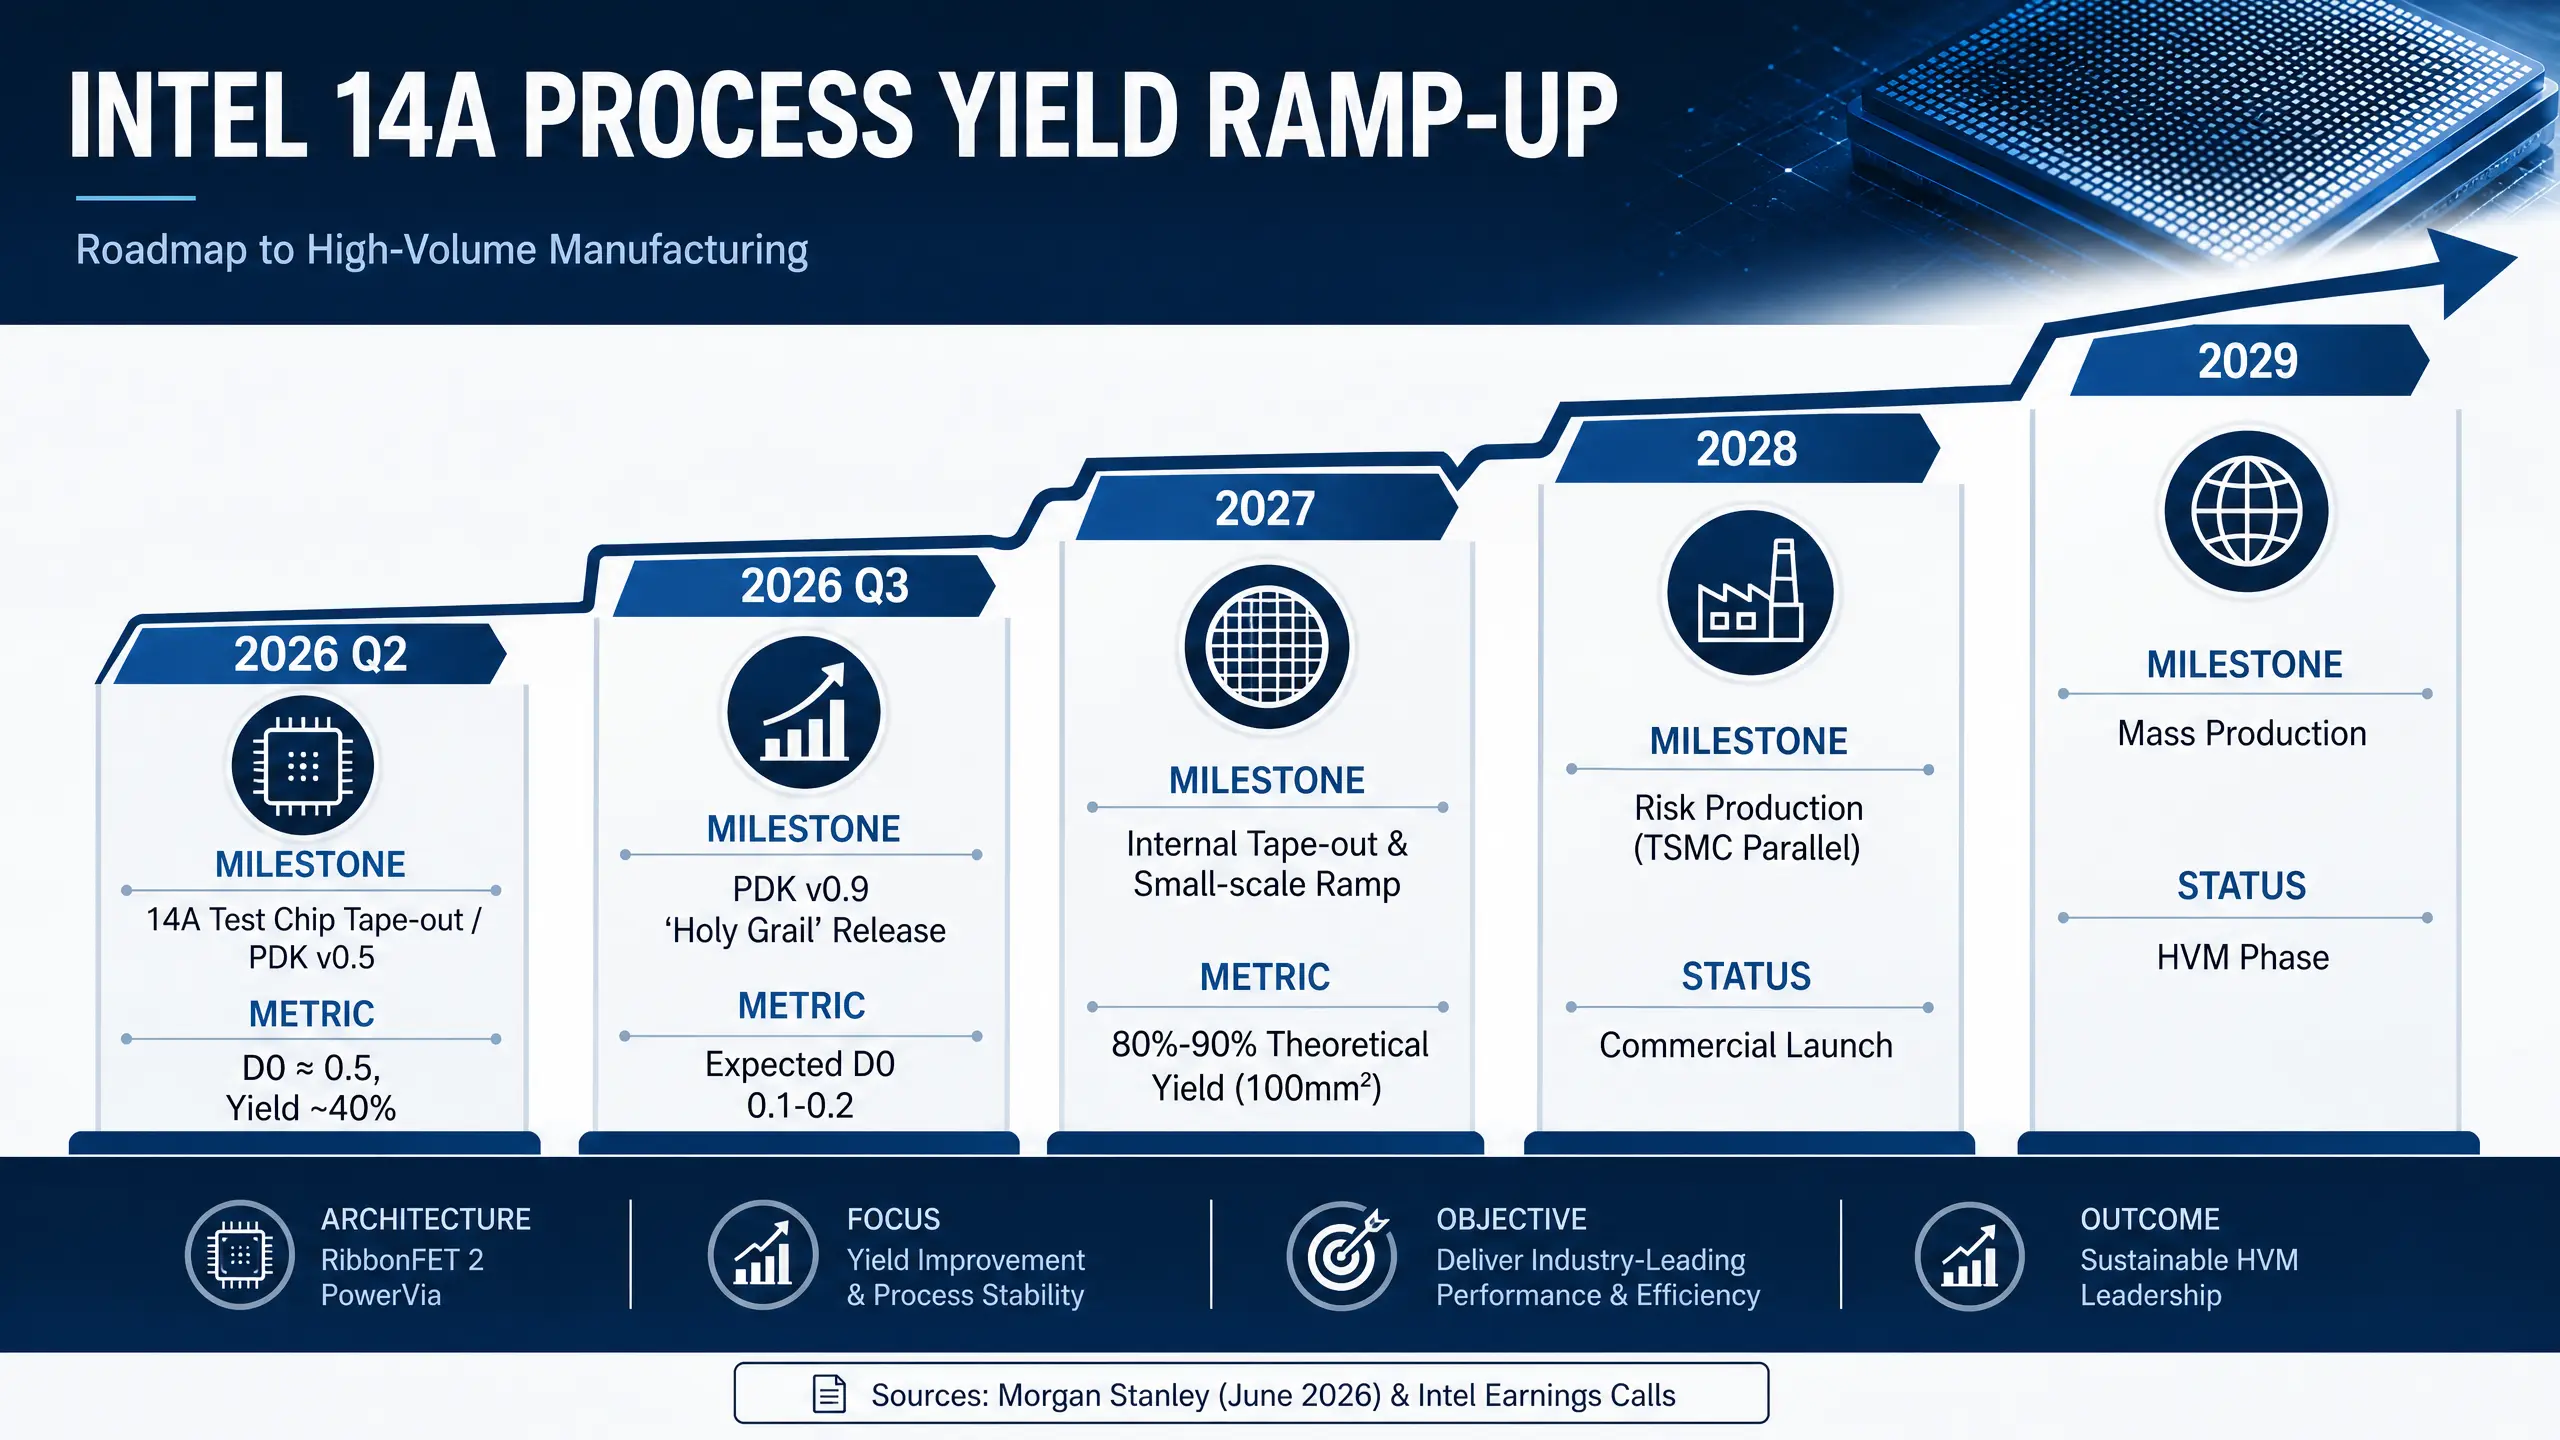
インテル14Aプロセスの歩留まり向上ロードマップ
インテルのファンダメンタルズ改善はバリュエーションを支えられるか?
財務データを見る限り、インテルのファンダメンタルズは確かに改善している。2026年第2四半期の売上高は前年同期比25%増の161億ドルとなった。ファウンドリー事業の損失は依然として21億ドルに達しているものの、市場がより注目しているのは絶対額ではなく改善傾向である。データセンターCPU分野では、AI推論とAIエージェントのワークロード拡大の恩恵を受け、インテルのXeonプロセッサー需要が継続的に増加している。HSBCは2026年7月、インテルの目標株価を200ドルに引き上げた。その中核的な理由の一つが、データセンターCPU事業の前向きな進展と、ファウンドリー事業が再びバリュエーションに織り込まれ始めたことだった。
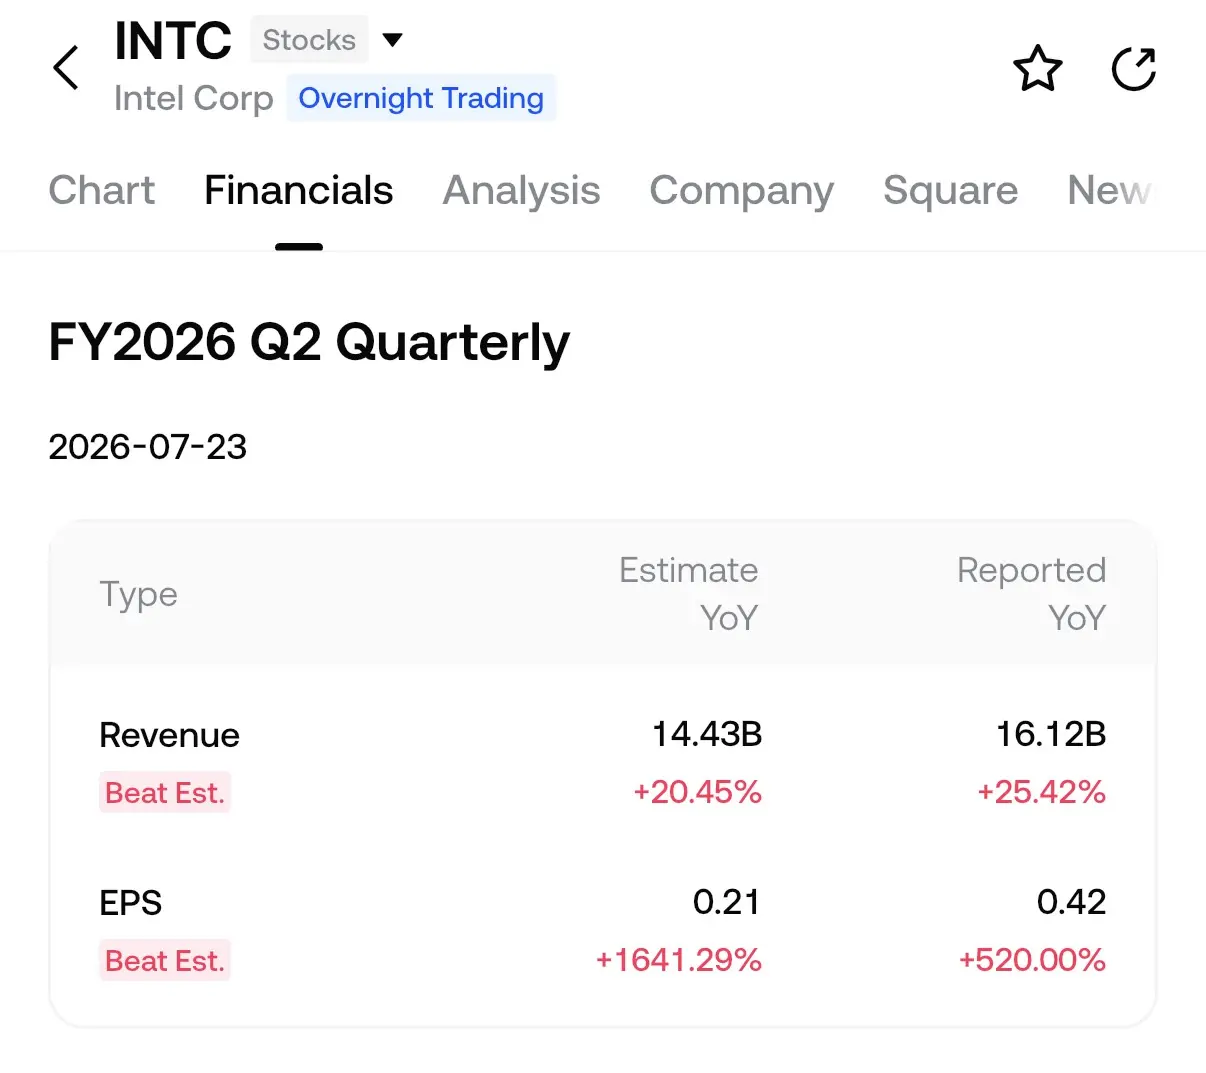
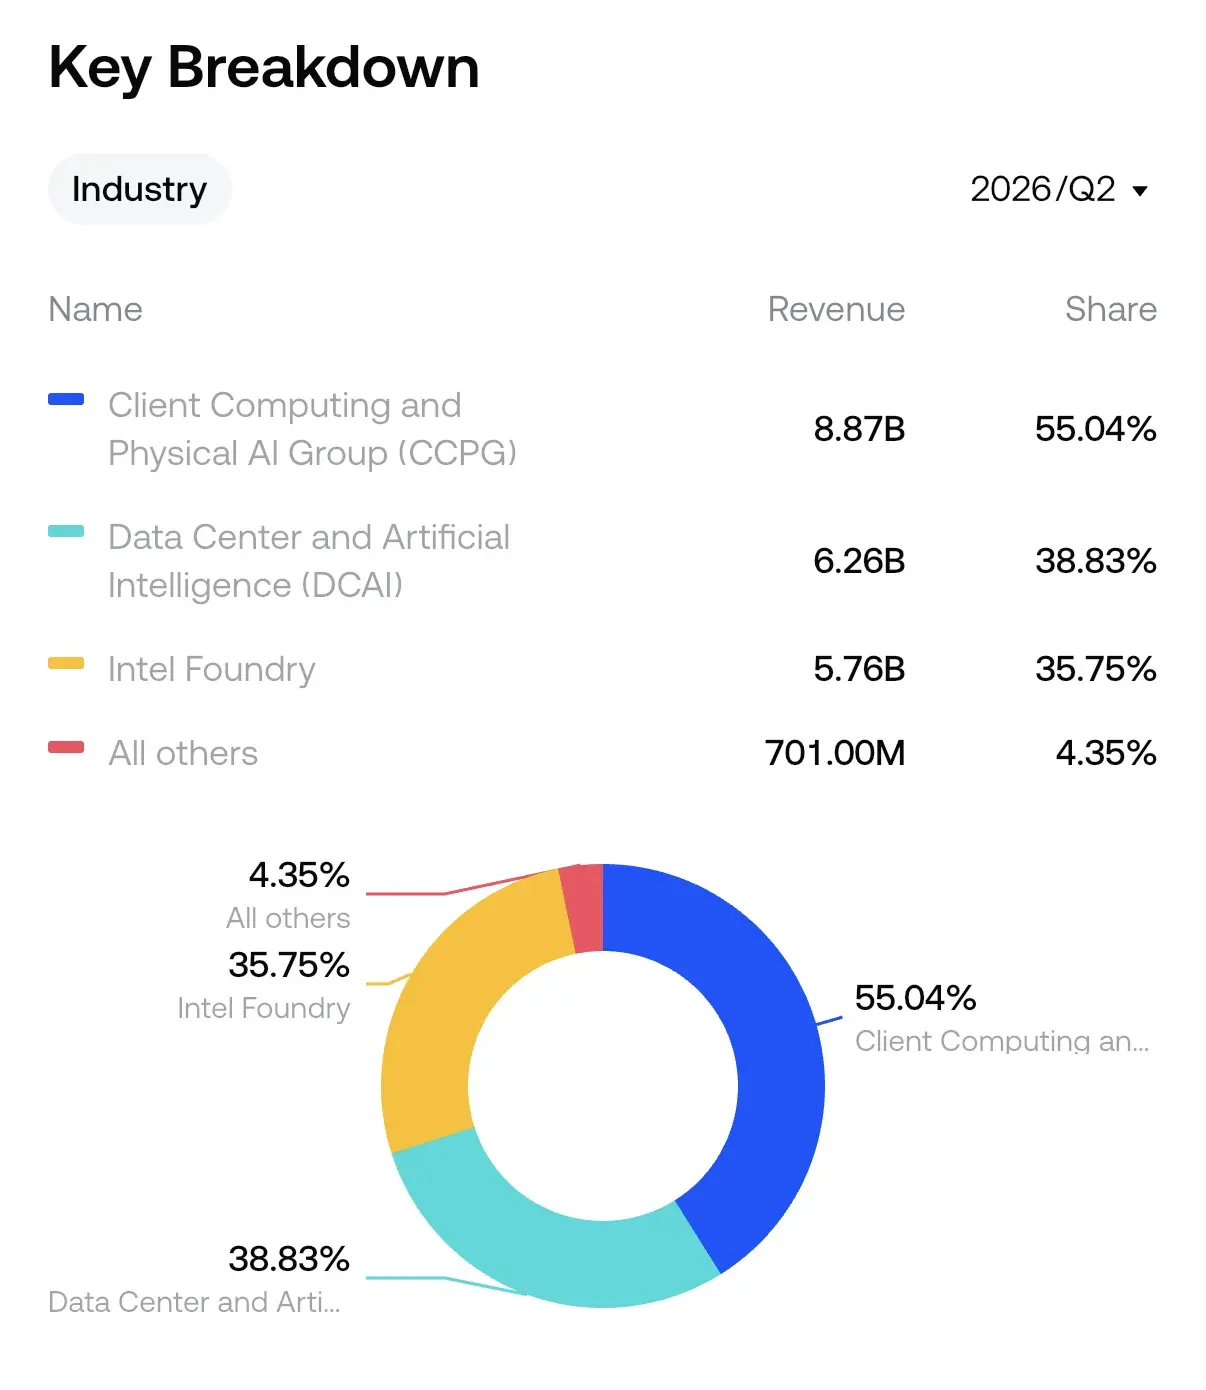
出典:Gate Appの株価データ、会社決算データを整理
しかし、このバリュエーションに内在するリスクもまた明確である。ウォール街におけるインテルへの見方の隔たりは依然として大きい。7月28日時点で、JPモルガンは「売り」評価と目標株価85ドルを提示し、バンク・オブ・アメリカは「買い」を推奨し、目標株価を160ドルとしている。オプション市場のシグナルも慎重さを増している。7月23日の決算発表以降、プット/コール取引量比率は0.79まで上昇し、建玉のプット/コール比率は1.01に達した。これは、トレーダーの短期的な上昇への確信が十分ではないことを示している。
テクニカル面では、インテル株は7月中旬以降、逆ヘッド・アンド・ショルダーのパターンを形成している。左肩は89ドル付近、頭部は81ドル、右肩は96ドル付近、ネックラインは104ドルに位置する。終値が104ドルのネックラインを上回り、かつ出来高が増加すれば、109ドル、113ドル、118ドルへの上昇余地が開く可能性がある。しかし、96ドルの右肩のサポートを割り込んだ場合、89ドルと81ドルが下値の防衛線となる。
結論:戦略的オプションか、それともファンダメンタルズの転換点か?
インテルの現在の株価上昇は、短期的な収益力が実現したというより、AIチップ製造戦略の価値が市場で改めて評価された結果である。Terafabはインテルに、AIインフラの中核サプライチェーンに参入するための「入場券」を与えた。それは一流顧客の目から見た14Aプロセスの技術的な実現可能性を検証するものだが、実質的な収益や利益に転換されるまでには、なお相当の距離がある。
投資家は三つの核心的な変数に注目する必要がある。第一に、Terafabプロジェクトが枠組み合意から正式な商業契約へと発展するかどうか。第二に、14Aプロセスが2027年から2028年にかけて計画どおり歩留まりを向上させ、量産を実現できるかどうか。第三に、AI設備投資サイクルが先端プロセス製造能力に対するバリュエーション・プレミアムを継続的に支えられるかどうかである。
この三つの要素がすべて前向きに検証されれば、インテルのAI製造に関するストーリーはファンダメンタルズによる裏付けを得ることになる。逆に、現在の株価に織り込まれている楽観的な期待は、修正リスクに直面する。インテルにとって、Terafabの価値は今この瞬間にあるのではなく、未来へ向かう最初の一歩となるかどうかにある。
FAQ
1. Terafabプロジェクトの第1期投資額はいくらですか?インテルはその中でどのような役割を担いますか?
Terafabの第1期投資額は168億ドルで、SpaceXとテスラが共同出資する。インテルはTerafabの技術パートナーであり、14Aプロセスは工場の中核製造技術と位置づけられているが、両社はまだ法的拘束力のある長期契約を締結していない。
2. インテルの14Aプロセスはいつ量産されますか?
14Aプロセスは2027年下半期にリスク試作を開始し、大規模量産は2028年を目標としている。PDKバージョン0.5はすでに顧客向けに公開されており、バージョン0.9は2026年10月に発表される見込みだ。
3. 現在のインテル株はどのような水準ですか?
北京時間2026年8月12日時点で、インテル株は97.71ドル、時価総額は約4,928.5億ドルだった。52週間の株価レンジは20.76ドルから142.35ドルである。
4. ウォール街でインテルに対する見方が大きく分かれているのはなぜですか?
JPモルガンは「売り」評価と目標株価85ドルを提示し、バンク・オブ・アメリカは「買い」と目標株価160ドルを推奨している。見解の相違は、インテルのファウンドリー事業の商業化の進展、14Aプロセスの量産能力、そしてAI設備投資サイクルの持続可能性に集中している。
5. インテルに投資する最大のリスクは何ですか?
最大のリスクは、Terafabとの協力が実質的な注文に転換されないこと、14Aの量産歩留まりが予想を下回ってコスト高が続くこと、そしてAIインフラ投資の減速によってセクター全体のバリュエーションが圧迫されることである。
関連ニュース
AMD、AI向けCPU需要の急増を背景にサーバー売上高80%増を見込む
Intel、1,000億ドル超の需要急増を受け、株式発行規模を200億ドルに拡大
Intel、CFOが「大成功」の資金需要に言及した後、$15B Stockの公募を開始
Alphabet株:$25B 債券発行に$115B の注文が殺到、過去2番目の需要
S&P 500先物は0.4%上昇、投資家はAIインフラ投資に注目

