


SpaceX株は15%急騰した後でも買えるのか?ロックアップ解除による売り圧力が解消され、StarlinkとAIインフラはバリュエーションをさらに押し上げられるのか?
Key Takeaways
- SpaceXの株式は、2026年8月7日に内部関係者保有株91150億1,500万株がロックアップ解除された後、通常懸念される希薄化をものともせず15.83%急騰した。
- 第2四半期の売上高は前年比92%増の781億4,000万ドルに達し、AI事業の売上高は前年比247%増の256億1,000万ドルとなった。
- Starlinkのユーザー数は1,200万人に達し、同社は決算発表後に追加で670億ドル相当のクラウドサービス契約を締結した。
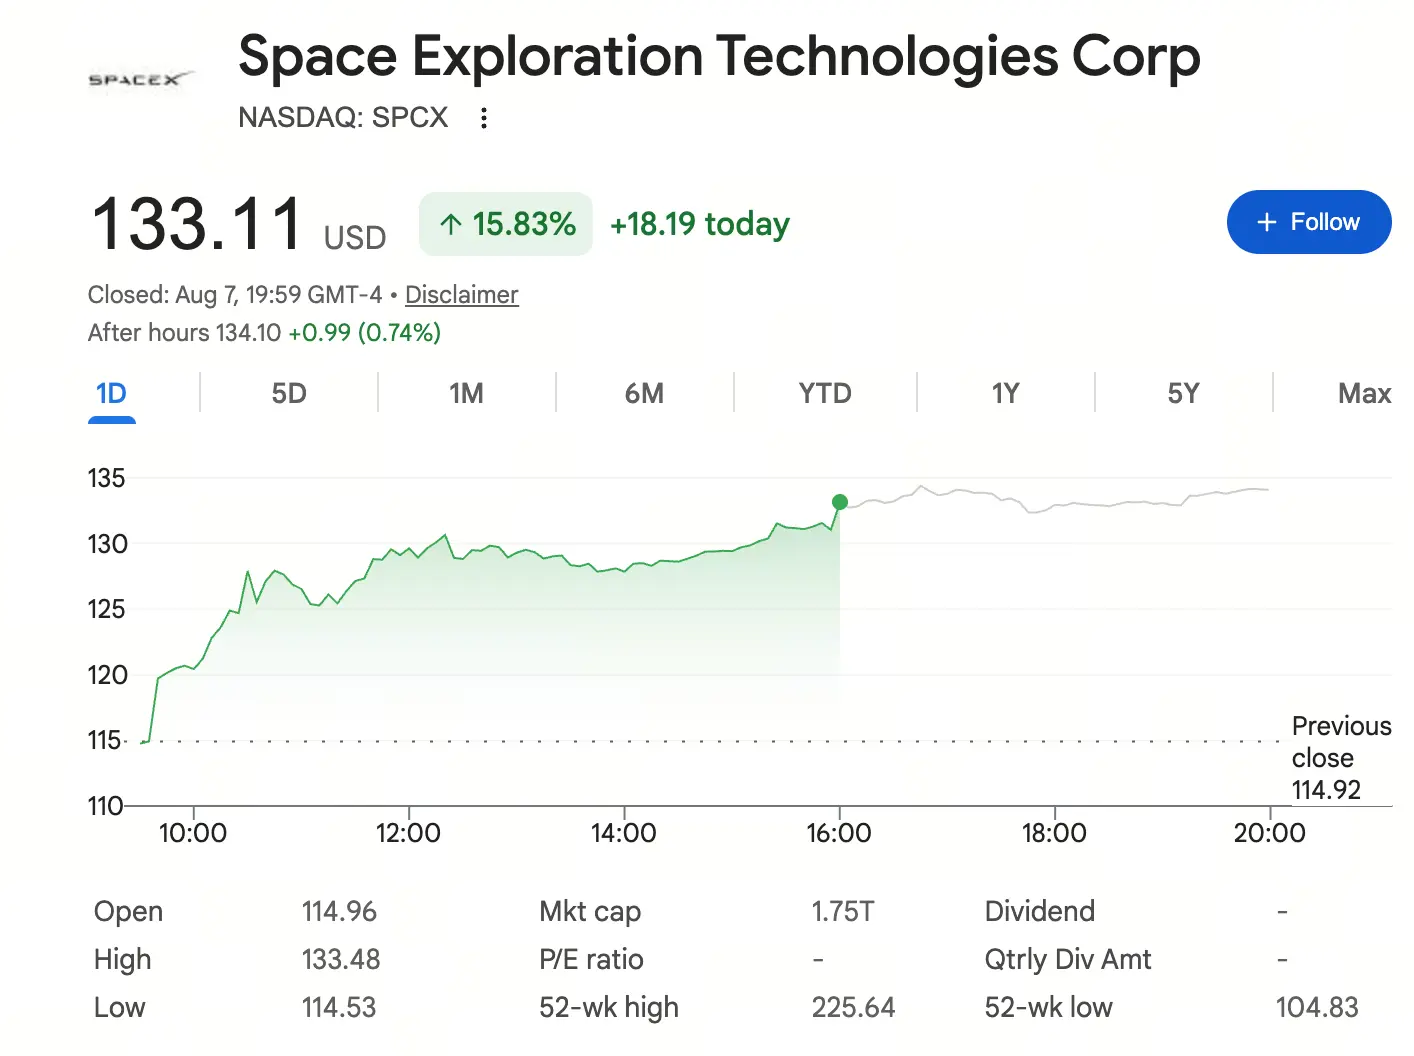
出典:Google Finance
北京時間8月6日、SpaceXはIPO後初となる大規模なロックアップ解除を迎え、約9億1,150万株の内部関係者保有株が取引可能となった。これにより、同社の流通株比率は4.9%から11.8%へと急上昇し、約1,000億ドル相当の株式が市場に放出された。伝統的な市場の論理では、大規模なロックアップ解除は新たな供給ショックを意味し、通常は株価への下押し圧力となる。しかし今回のSpaceXはまったく異なる軌跡をたどった――ロックアップ解除当日に株価は約4%反発し、翌日には上昇幅が約16%に加速した。
この異例の値動きの背景には、市場予想のリセット、ファンダメンタルズの実現、そして資金面での共鳴がある。
なぜSpaceX株はロックアップ解除後にむしろ上昇したのか?
ロックアップ解除リスクはすでに織り込み済み
SpaceX股价はロックアップ解除を前に大幅な調整を経験した。6月に記録した225.61ドルの史上最高値から、今週初めに105ドル付近の安値に近づくまで、期間中の最大下落率は53%を超えた。この下落の中心的な要因は、まさに市場がロックアップ解除を先回りして取引したことだった。モーニングスターのアナリスト、ニコラス・オーウェンズ氏はYahoo Financeに対し、「最近の株式市場の大幅な下落は、株式が希薄化されるとの市場予想によるところが大きい」と指摘した。最大の不確実要因が現実となり、実際の売却規模が予想を大幅に下回ると、市場はむしろ企業の長期的価値に改めて注目することを選んだ。
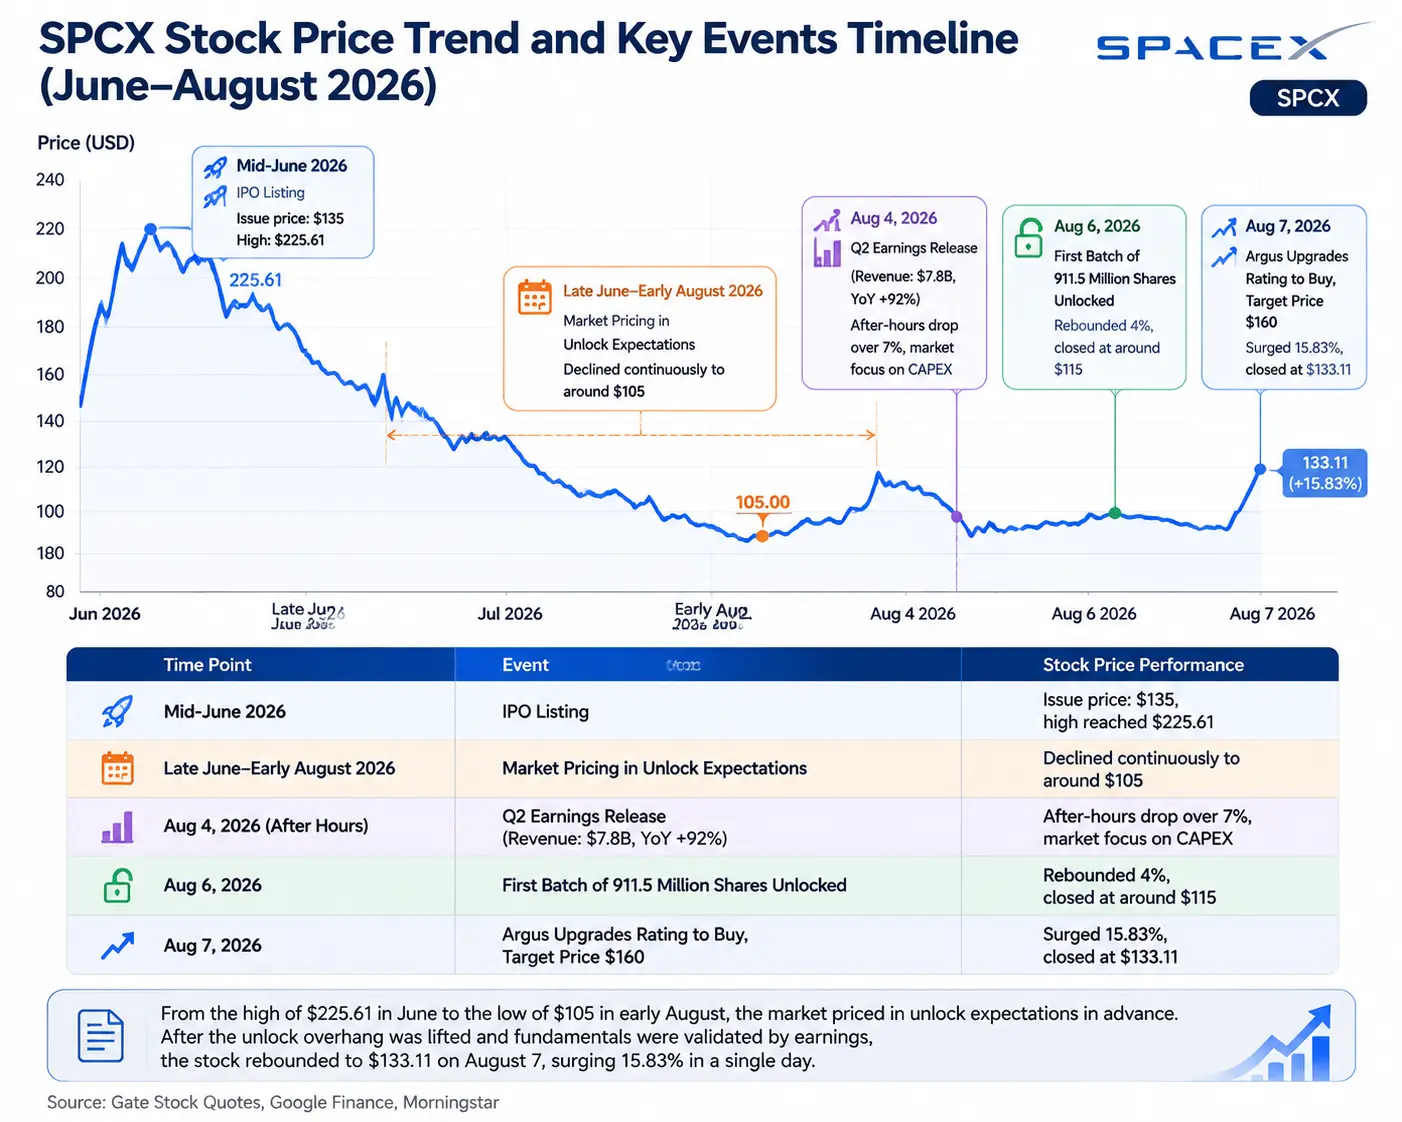
SPCX株価の推移と主要イベントの注記図
実際の売り圧力は市場予想を下回った
9億1,150万株が取引可能になったからといって、そのすべてが市場に流入するわけではない。長期投資家、従業員、初期株主は、会社のファンダメンタルズを評価したうえで、引き続き保有することを選ぶ可能性がある。さらに、イーロン・マスク本人が保有する60億株超の株式は、2027年6月までロックアップ期間の制限を受ける。実際に二次市場へ流入する新規供給量は理論値を大幅に下回り、市場の再評価も「ロックアップ解除による売却リスク」から「ロックアップ解除による流動性の解放と市場取引効率の向上」へと移行した。
決算の予想超過が投資家の信頼を強化
ロックアップ解除前の決算データが重要な裏付けを提供した。8月4日に発表された2026年第2四半期決算によると、売上高は前年同期比92%増の78億1,400万ドルとなり、市場予想の約69億ドルを上回った。調整後EBITDAは前年同期比191%増の35億3,800万ドルに達した。当四半期の純損失は5億4,100万ドルだったものの、前年同期の10億800万ドルから大幅に縮小した。ロックアップ解除の窓口が開いた敏感な局面で、力強い財務実績は市場に「売却ではなく保有する」ためのファンダメンタルズ上の理由を提供した。
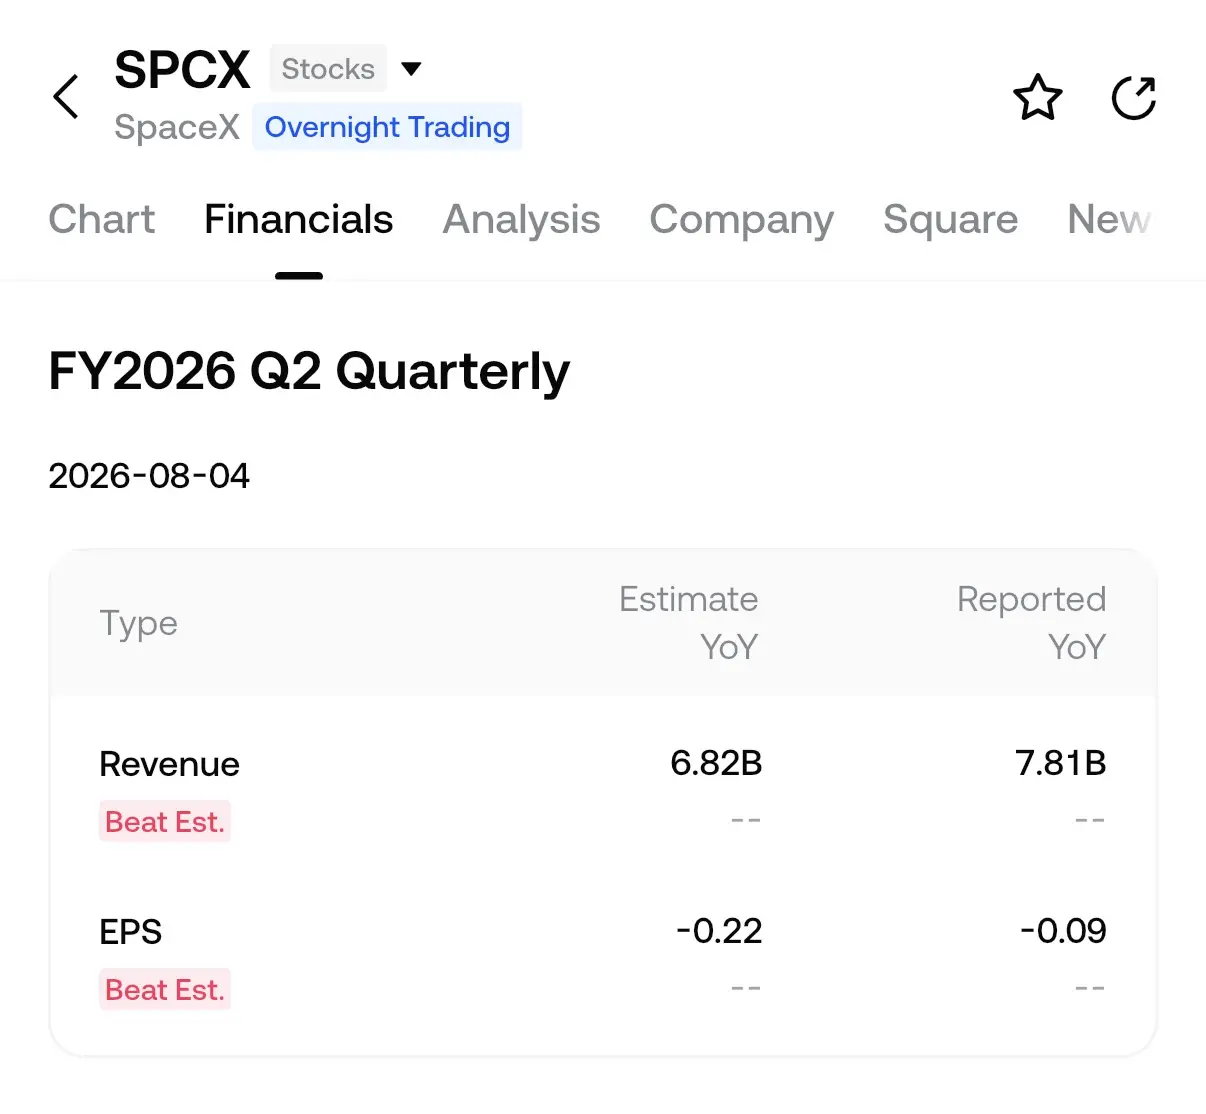
出典:Gate App 股票行情のデータおよび会社決算データを整理
機関投資家の格上げと資金の再流入
ロックアップ解除の翌日、ArgusのアナリストであるSteven Silver氏は、SPCXの投資判断を「ホールド」から「買い」へ引き上げ、目標株価を160ドルとした。同氏は、AIインフラへの多額の投資がすでに成果を見せ始めていることを明確に指摘した。この格上げを受け、資金はSpaceXの価値の基準点を改めて評価し始めた。
SpaceXの中核的な成長ロジック:なぜ市場は高いバリュエーションを与えるのか?
Starlink:衛星インターネットから商業化の加速段階へ
Starlinkは現在、SpaceXにとって最も安定した収益および利益の源泉である。第2四半期、Starlinkを中心とする接続事業の売上高は前年同期比66%増の42億9,100万ドルとなり、総売上高の約55%を占めた。営業利益は前年同期比79%増の16億5,600万ドル、営業利益率は約38.6%だった。第2四半期末時点で、Starlinkの世界ユーザー数は1,200万人に達し、前四半期比で170万人超純増となり、四半期ベースで過去最高を記録した。
さらに注目すべきは、企業および政府向け事業の業績である。同部門の売上高は前年同期比108%増の18億1万ドルとなり、接続事業の売上高に占める割合はすでに4割を超えた。Starshieldプロジェクトは、米国政府から総額60億ドル超の複数年契約を獲得している。航空分野では、StarlinkがAmerican Airlinesと重要な契約を締結し、Southwest AirlinesやVirgin Atlanticなどの航空会社向けサービスも開始されている。一方、現在の航空分野における市場浸透率はわずか約10%にとどまる。
マスク氏は決算説明会で、さらに野心的な方向性を明らかにした。Starlink v3衛星の能力はv2の約1桁上となり、打ち上げ数も同様に約1桁増加し、総帯域幅は約2桁向上する計画だという。同氏は「ある時点で、Starlinkが世界のインターネット通信量の大部分を担うことは不可能ではない……それは遠い将来ではなく、10年以内に実現する」と予想している。
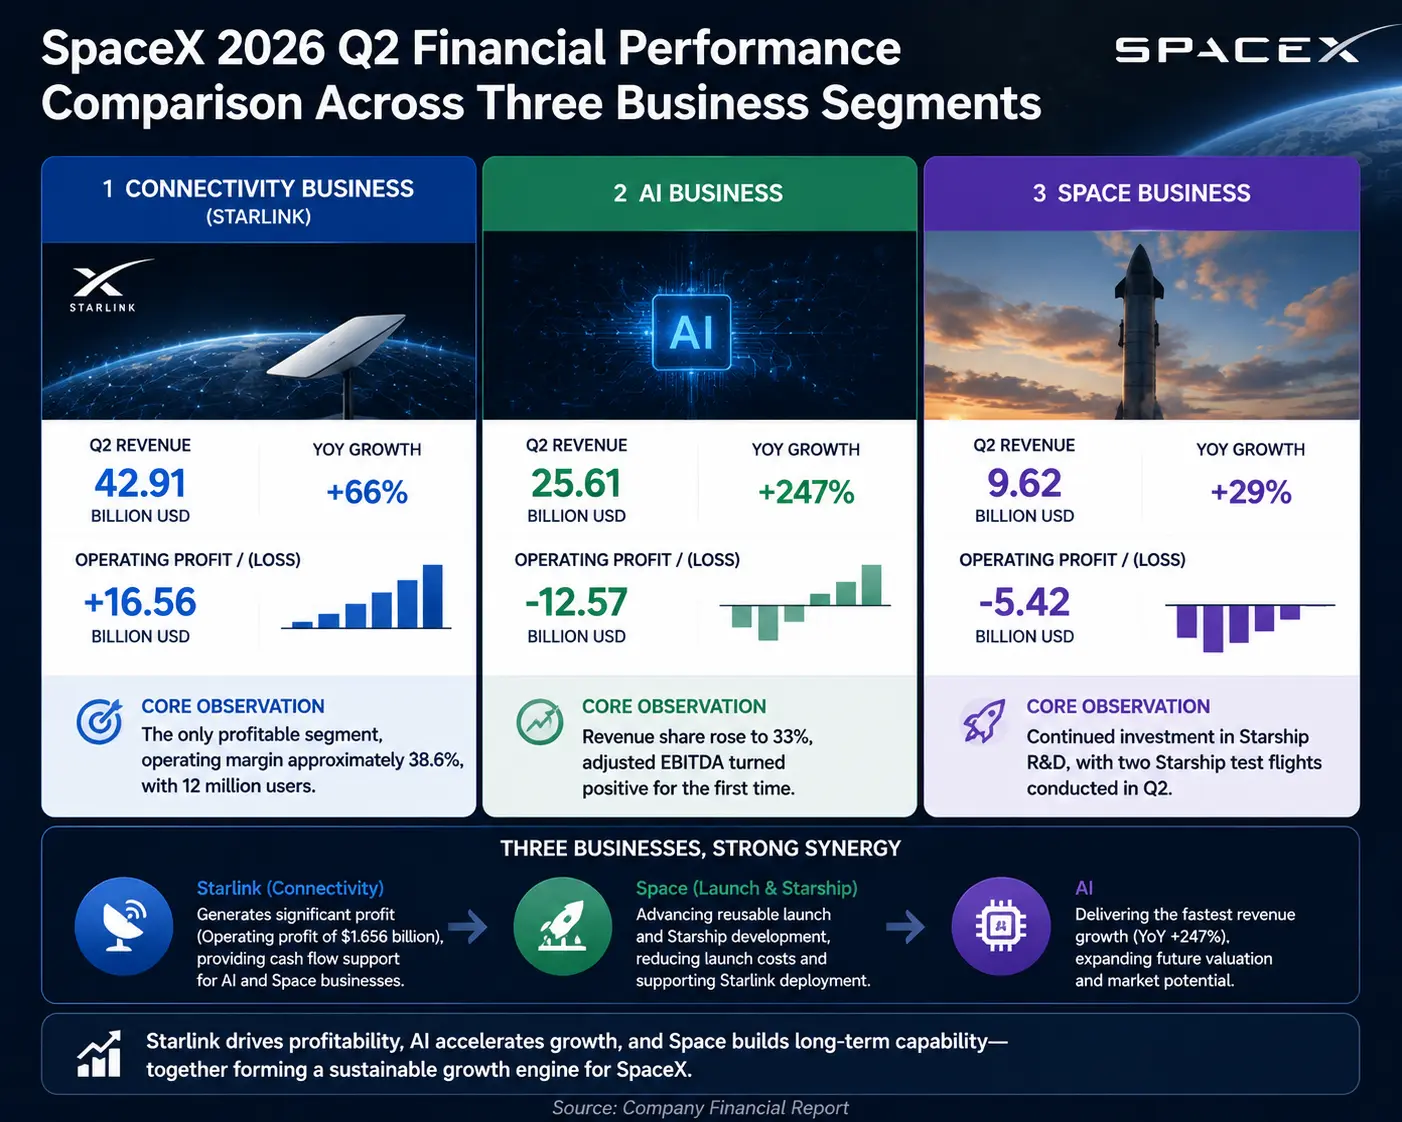
SpaceXの3大事業部門の財務実績比較図
AIインフラ:第2の成長曲線を構築中
今回の決算で最も大きな予想との差が生じたのはAI事業だった。第2四半期、SpaceX傘下のAI事業(xAI、Grok、Xプラットフォーム、AIコンピューティングインフラを含む)の売上高は前年同期比247%増、前四半期比213%増の25億6,100万ドルに達し、総売上高に占める割合は約33%まで上昇した。AI事業の調整後EBITDAは初めて黒字化し、11億4,600万ドルとなった。
しかし、市場がAI事業に抱く疑念も明確である。当四半期の設備投資は183億6,900万ドルに達し、そのうち約158億ドルがAIコンピューティングインフラに投じられた。これはAI事業の当四半期売上高の6倍超に相当する。この巨額の資本消費を受け、時間外取引で株価は7%超下落した。
マスク氏は決算説明会で、そのロジックを説明した。AI需要は毎年200%増加し、コンピューティング価格もそれに伴って上昇する。SpaceXは世界最大のコンピューティングクラスターを自社で構築し、NVIDIAと共同でStarlink AI1衛星のコンピューティングペイロードを設計する。Starmindプロジェクトは、早ければ2027年に初回配備を開始する可能性がある。中核となるビジネスロジックは、Starshipが軌道投入コストを大幅に引き下げれば、宇宙が次世代コンピューティングインフラの新たな設置場所になり得るというものだ。AIコンピューティング衛星はStarshipに大量の社内打ち上げ需要を生み出し、「Falcon 9がStarlinkを打ち上げ、Starlinkがロケットに還元する」という産業サイクルを再現することになる。
第2四半期末時点で、SpaceXの銘板容量ベースのコンピューティング能力は1.4ギガワットに達し、1年前の3.5倍となった。同社は総額141億ドルのクラウドサービス契約を締結しており、第2四半期には約16億ドルのAIインフラ売上高が新たに寄与した。決算発表後にはさらに67億ドルの契約を追加で獲得している。
SpaceX株は買う価値があるのか?投資家が注目すべきリスクとは?
強気要因
長期的な成長余地という観点では、Starlinkの世界展開、商業宇宙市場の拡大、AIインフラ需要という3つの方向はいずれも初期段階にある。SpaceXは宇宙、通信、AIインフラの3分野を同時にカバーしており、市場には比較可能な類似資産がほとんど存在しない。
空売り圧力については、7月29日時点でSPCXの空売り残高は約2億1,930万株、金額にして246億ドルに達し、流通株の約34%を占めている。株価が上昇し続ければ、空売りの買い戻しを誘発し、短期的な上昇をさらに押し上げる可能性がある。
オプション市場のシグナルでは、8月14日、21日、28日に満期を迎えるオプション契約のうち、コールオプションの未決済建玉は130~160ドルの範囲に集中しており、150ドルおよび160ドル付近で特に集中している。投機的なコールオプションの建玉は200ドル、250ドル、さらには450ドルに達するものもある。プット・コール比率は0.44で、短期的な市場センチメントが強気に傾いていることを示している。
リスク要因
高いバリュエーションが核心的な矛盾である。SpaceXの現在の評価額には、将来の成長期待がすでに大きく織り込まれている。売上高は力強く成長しているものの、第2四半期の純損失は依然として5億4,100万ドルに達し、設備投資規模は売上高の2.35倍だった。接続事業の調整後EBITDAは26億ドルである一方、同期間のグループ全体の設備投資は183億6,900万ドルに達し、フリーキャッシュフローの不足は巨額である。
今後のロックアップ解除による供給圧力も軽視できない。今回のロックアップ解除は第1段階にすぎない。解除スケジュールによると、今年の残り期間にも複数回の解除が予定されている。8月から10月中旬にかけて約9億6,000万株、10月下旬から11月初旬にかけて約12億8,000万~13億株、12月8日に約11億5,000万~12億株が対象となる。12月8日までに、同社株式の最大40%が流通する可能性がある。新たな需要がこれらの供給を継続的に吸収できるかどうかが、株価がより高い水準で定着できるかを決めることになる。
商業化の実現ペースには不確実性がある。Starshipの研究開発の進捗、価格低下傾向のなかでStarlinkの収益力を維持できるか、AIインフラへの取り組みが持続的な収益貢献につながるか――これらはいずれも継続的な検証を必要とする課題だ。経営陣は年末までに年間売上高ランレート1,000億ドルに到達すると見込んでおり、長期目標は年間売上高1兆ドルである。社内の実現予想時期は2031年から2030年へ前倒しされた。これらの数字を実現するには、極めて厳しい実行力が必要となる。
SpaceX株の今後の見通し:8月の上昇余地はどこにあるのか?
テクニカル面の重要水準
SPCXは6月中旬以来の下降チャネルを上抜けた。次の抵抗線は137.69ドル付近にある。さらに上では、150.98ドルがフィボナッチ61.8%リトレースメントの水準で、上場初日の始値におおむね相当する。165.23ドル(下落相場全体の中間点)を突破すれば、225.61ドルの史上最高値に再び挑戦する可能性がある。
現在のRSIは68.37で、買われ過ぎの領域をやや下回っており、反発が続く前に一度整理局面を迎える可能性を示している。直接のサポートラインは126.88ドル付近にある。日足終値がこの水準を下回れば、上昇相場が先送りされ、株価がロックアップ解除前の安値である108.09ドルを再び試す可能性がある。
資金面の観察
コールオプションのポジション増加、高い空売り比率、出来高の拡大は、短期的な強気シグナルを形成している。一方、RSIが買われ過ぎに近いことや、今後複数回にわたってロックアップ解除による供給が放出されることは、慎重さを促すシグナルとなる。8月7日の1日当たり出来高は1億700万株を超え、資金の攻防が激しくなっている。
投資家はどのように投資すべきか?
長期投資家は、Starlinkの商業化のスピード、売上高の成長トレンド、AIインフラへの取り組みに注目すべきであり、1回のロックアップ解除後の価格変動よりも、企業の長期的価値の変化を重視すべきである。
短期トレーダーは、ロックアップ解除後の出来高の変化、テクニカル上の突破水準、オプション市場における資金の方向性に注目できる。ただし、RSIが買われ過ぎた後の調整リスクには警戒が必要だ。
リスク許容度の低い投資家は、バリュエーションの調整、今後の決算による検証、新規事業の収益がさらに実現するのを待ってから判断してもよい。
今回のSpaceXの上昇は、単純なロックアップ解除相場ではない。同社が四半期売上高78億ドルという成果を示した後、市場がその長期的価値を改めて再評価した結果である。短期的には、株価は今後のロックアップ解除による供給と高いバリュエーションの圧力を受け続ける。長期的には、Starlinkの世界展開、商業宇宙におけるコスト革命、そしてAIインフラの宇宙展開が、SpaceXの評価額をさらに押し上げる中核的な原動力となる可能性がある。
投資家にとって重要なのは、1回の上昇の終点を予測することではなく、根本的な問題を見極めることだ。SpaceXは、世界をリードする宇宙企業から、次世代のグローバルインフラプラットフォームへと成長できるのだろうか。
FAQ
1. SpaceX株はロックアップ解除後、なぜむしろ大幅に上昇したのか?
市場はそれ以前に、ロックアップ解除による売却リスクをすでに織り込んでいた。株価は225.61ドルの高値から105ドル付近まで下落し、最大下落率は53%を超えた。実際のロックアップ解除後、内部関係者による売却規模は予想を大幅に下回った。そこに、第2四半期の売上高78億ドル、前年同期比92%増というファンダメンタルズの支え、さらにArgusなどの機関が投資判断を「買い」、目標株価を160ドルへ引き上げたことによる資金面の追い風が加わり、複数の要因が株価の逆行反発を後押しした。
2. SpaceXのAI事業は現在どの程度の規模なのか?
2026年第2四半期、SpaceXのAI事業の売上高は25億6,100万ドルに達し、前年同期比247%増、前四半期比213%増となり、総売上高の約33%を占めた。調整後EBITDAは初めて黒字化し、11億4,600万ドルとなった。同社は総額141億ドルのクラウドサービス契約を締結しており、第2四半期には158億ドルをAIインフラに設備投資し、銘板容量ベースのコンピューティング能力は1.4ギガワットに達した。
3. SpaceXには今後どのようなロックアップ解除圧力があるのか?
第1回のロックアップ解除後、2026年の残り期間には主に3回のロックアップ解除が予定されている。8月から10月中旬にかけて約9億6,000万株、10月下旬から11月初旬にかけて約12億8,000万~13億株、12月8日に約11億5,000万~12億株が対象となる。12月8日までに、同社株式の最大40%が流通する可能性がある。マスク氏が保有する60億株超の株式は、2027年6月までロックアップ期間の制限を受ける。
4. SpaceXの現在の評価額はすでに高すぎるのか?
SpaceXの現在の評価額には、将来の成長期待がすでに大きく織り込まれている。第2四半期の売上高は78億ドルで前年同期比92%増となったものの、純損失は5億4,100万ドル、設備投資は183億6,900万ドルで売上高の2.35倍に達した。接続事業のEBITDAは26億ドルにとどまり、設備投資との間には巨額の差がある。投資家は、売上高の成長がバリュエーションの拡大に見合うかどうかを継続的に追跡する必要がある。
5. Starlink事業の最新動向は?
第2四半期、Starlinkのユーザー数は1,200万人に達し、前四半期比170万人の純増となり、四半期ベースで過去最高を記録した。接続事業の売上高は42億9,100万ドルで前年同期比66%増となり、企業および政府向け売上高は前年同期比108%増、接続事業の売上高に占める割合は4割を超えた。Starlink v3衛星の帯域幅は約100倍に向上する見込みで、マスク氏は10年以内にStarlinkが世界のインターネット通信量の大部分を担う可能性があると予想している。
関連ニュース
SpaceX株、株式ロックアップ期間の終了と第2四半期売上高78億ドルを受けて16%急騰
SpaceX株は6.1%上昇し、トークン化されたSPCXの取引高は7億ドルに達した
SpaceX株、アナリストの格上げとFRBの金融政策転換を受け10.54%急騰
F/m InvestmentsのCEO、「SpaceX株は27%下落した今こそ買いの好機」と発言
SpaceX、9億1,150万株のA種株式のロックアップを解除、個人投資家の活発な取引で株価が6%上昇

