
ローンチパッド
CandyDrop
キャンディーを集めてAirDropを獲得
Launchpool
クイックステーキング
潜在的な新しいトークンを獲得しよう
HODLer Airdrop
GTを保有して、大量のAirDropを無料で入手
Pre-IPOs
世界中の株式IPOにフルアクセス
Alphaポイント
オンチェーン資産を取引してAirdropを獲得
先物ポイント
先物ポイントを獲得し、Airdrop報酬を受け取りましょう。


プロモーション
AI

北京時間9月4日夜、米国労働省は8月の非農業部門雇用統計を発表した。データによると、同月の季節調整済み非農業部門雇用者数は16.2万人増加し、市場予想の5.5万人を大幅に上回った。失業率は4.1%で横ばいとなり、労働参加率は61.4%から61.6%に上昇した。この力強い雇用統計は、金融市場に連鎖的な反応を引き起こした。CME FedWatchツールによると、FRBが9月に利上げする確率は、データ発表後に約49%から一時58.4%付近まで上昇し、米国債利回りはそれに伴って上昇、米国株と暗号資産は同時に下押しされた。
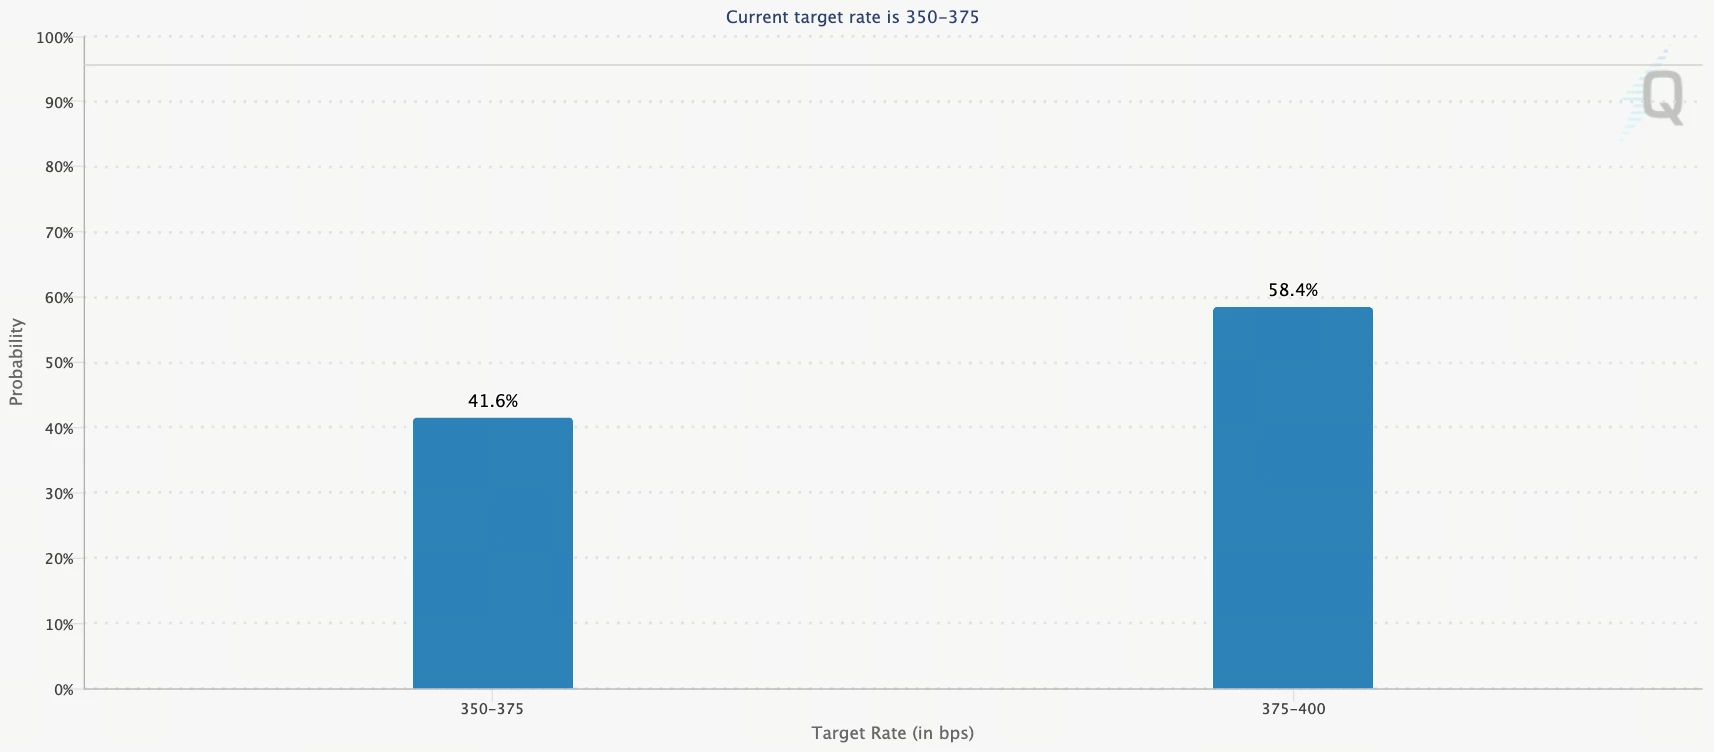
出典:CME FedWatch
しかし、注目すべき点は、利上げ確率が大幅に上昇したにもかかわらず、2年物米国債利回りと利上げ予想のいずれも、8月28日にFRBのウォラー理事がジャクソンホールでタカ派的な講演を行った後に形成された直近高値を上回っていないことである。このテクニカルシグナルは、市場が雇用統計を比較的慎重に解釈していることを示している。力強い非農業部門雇用統計には、季節調整によるノイズや特定業界の変動要因が混在している可能性があるためだ。9月15日から16日に開催されるFRBの金融政策会合の方向性を決める真の重要変数は、北京時間9月11日に発表される8月の消費者物価指数(CPI)である。
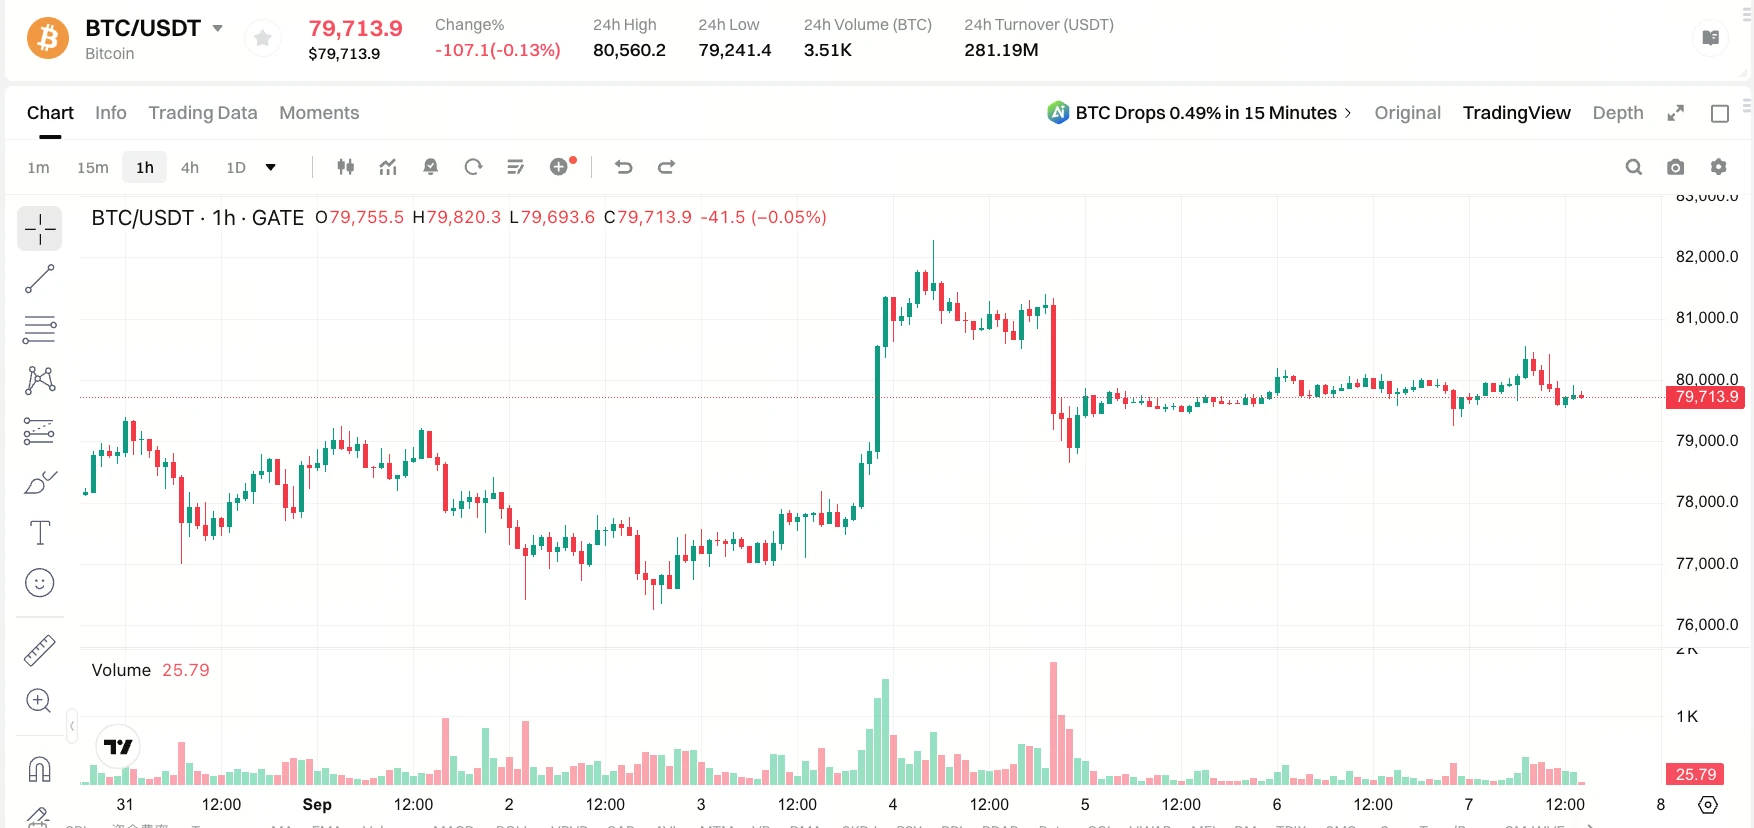
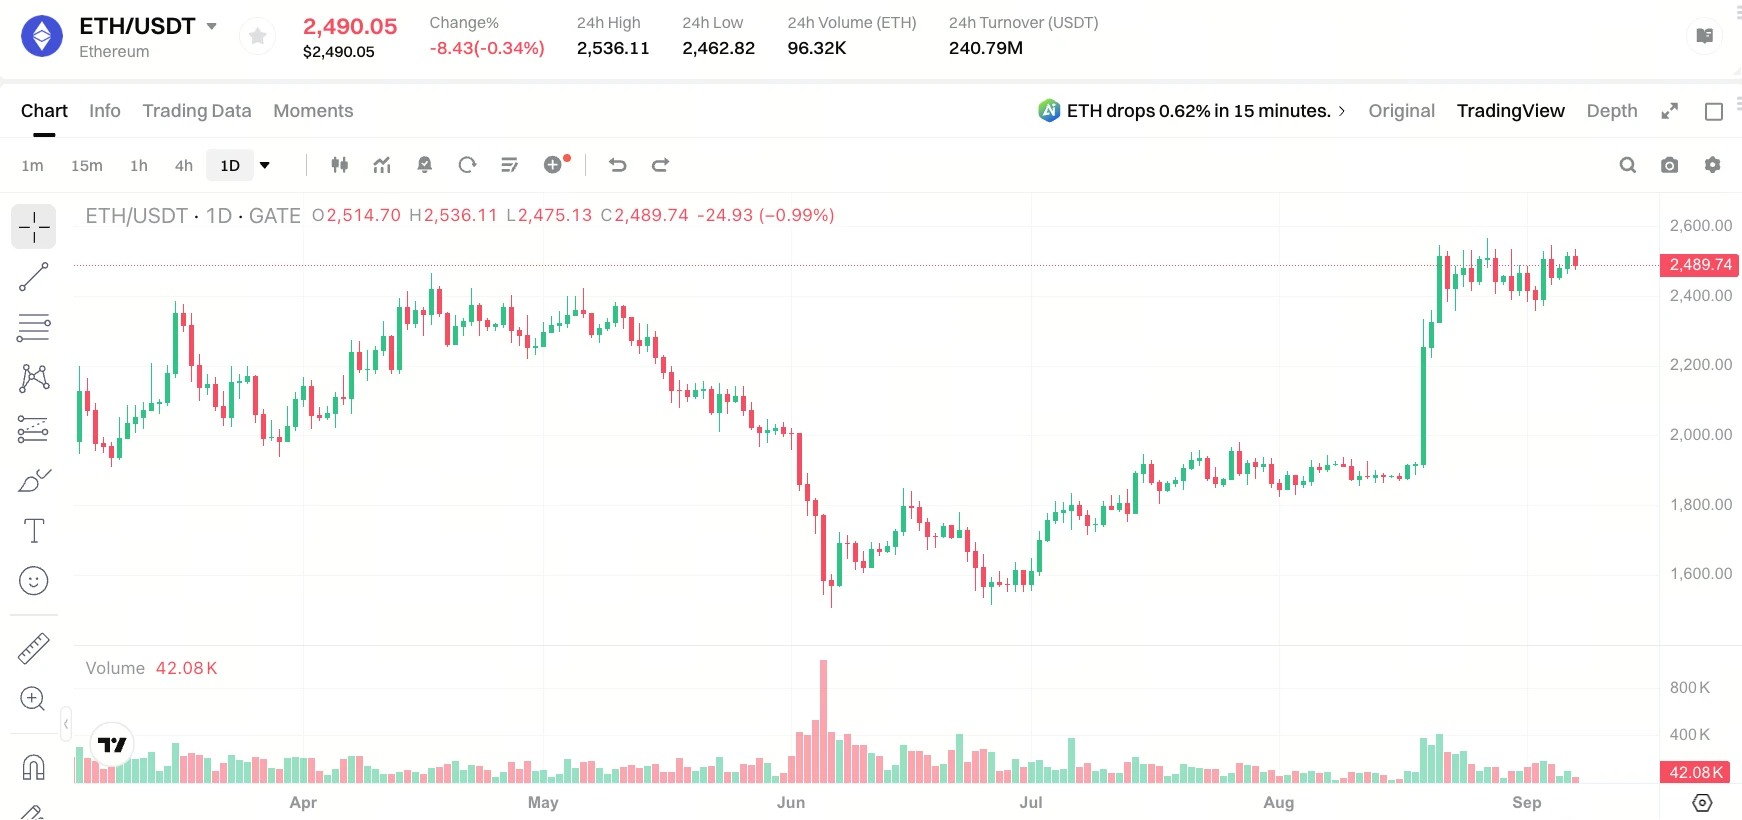
出典:Gate 行情数据
現在、市場では8月CPIの予想に大きなばらつきがある。この相違の根源は、予測数値そのものの違いだけでなく、FRBが政策判断の基準とするコアインフレ指標と、市場が広く注目するCPIとの間に構造的な乖離が存在することにもある。
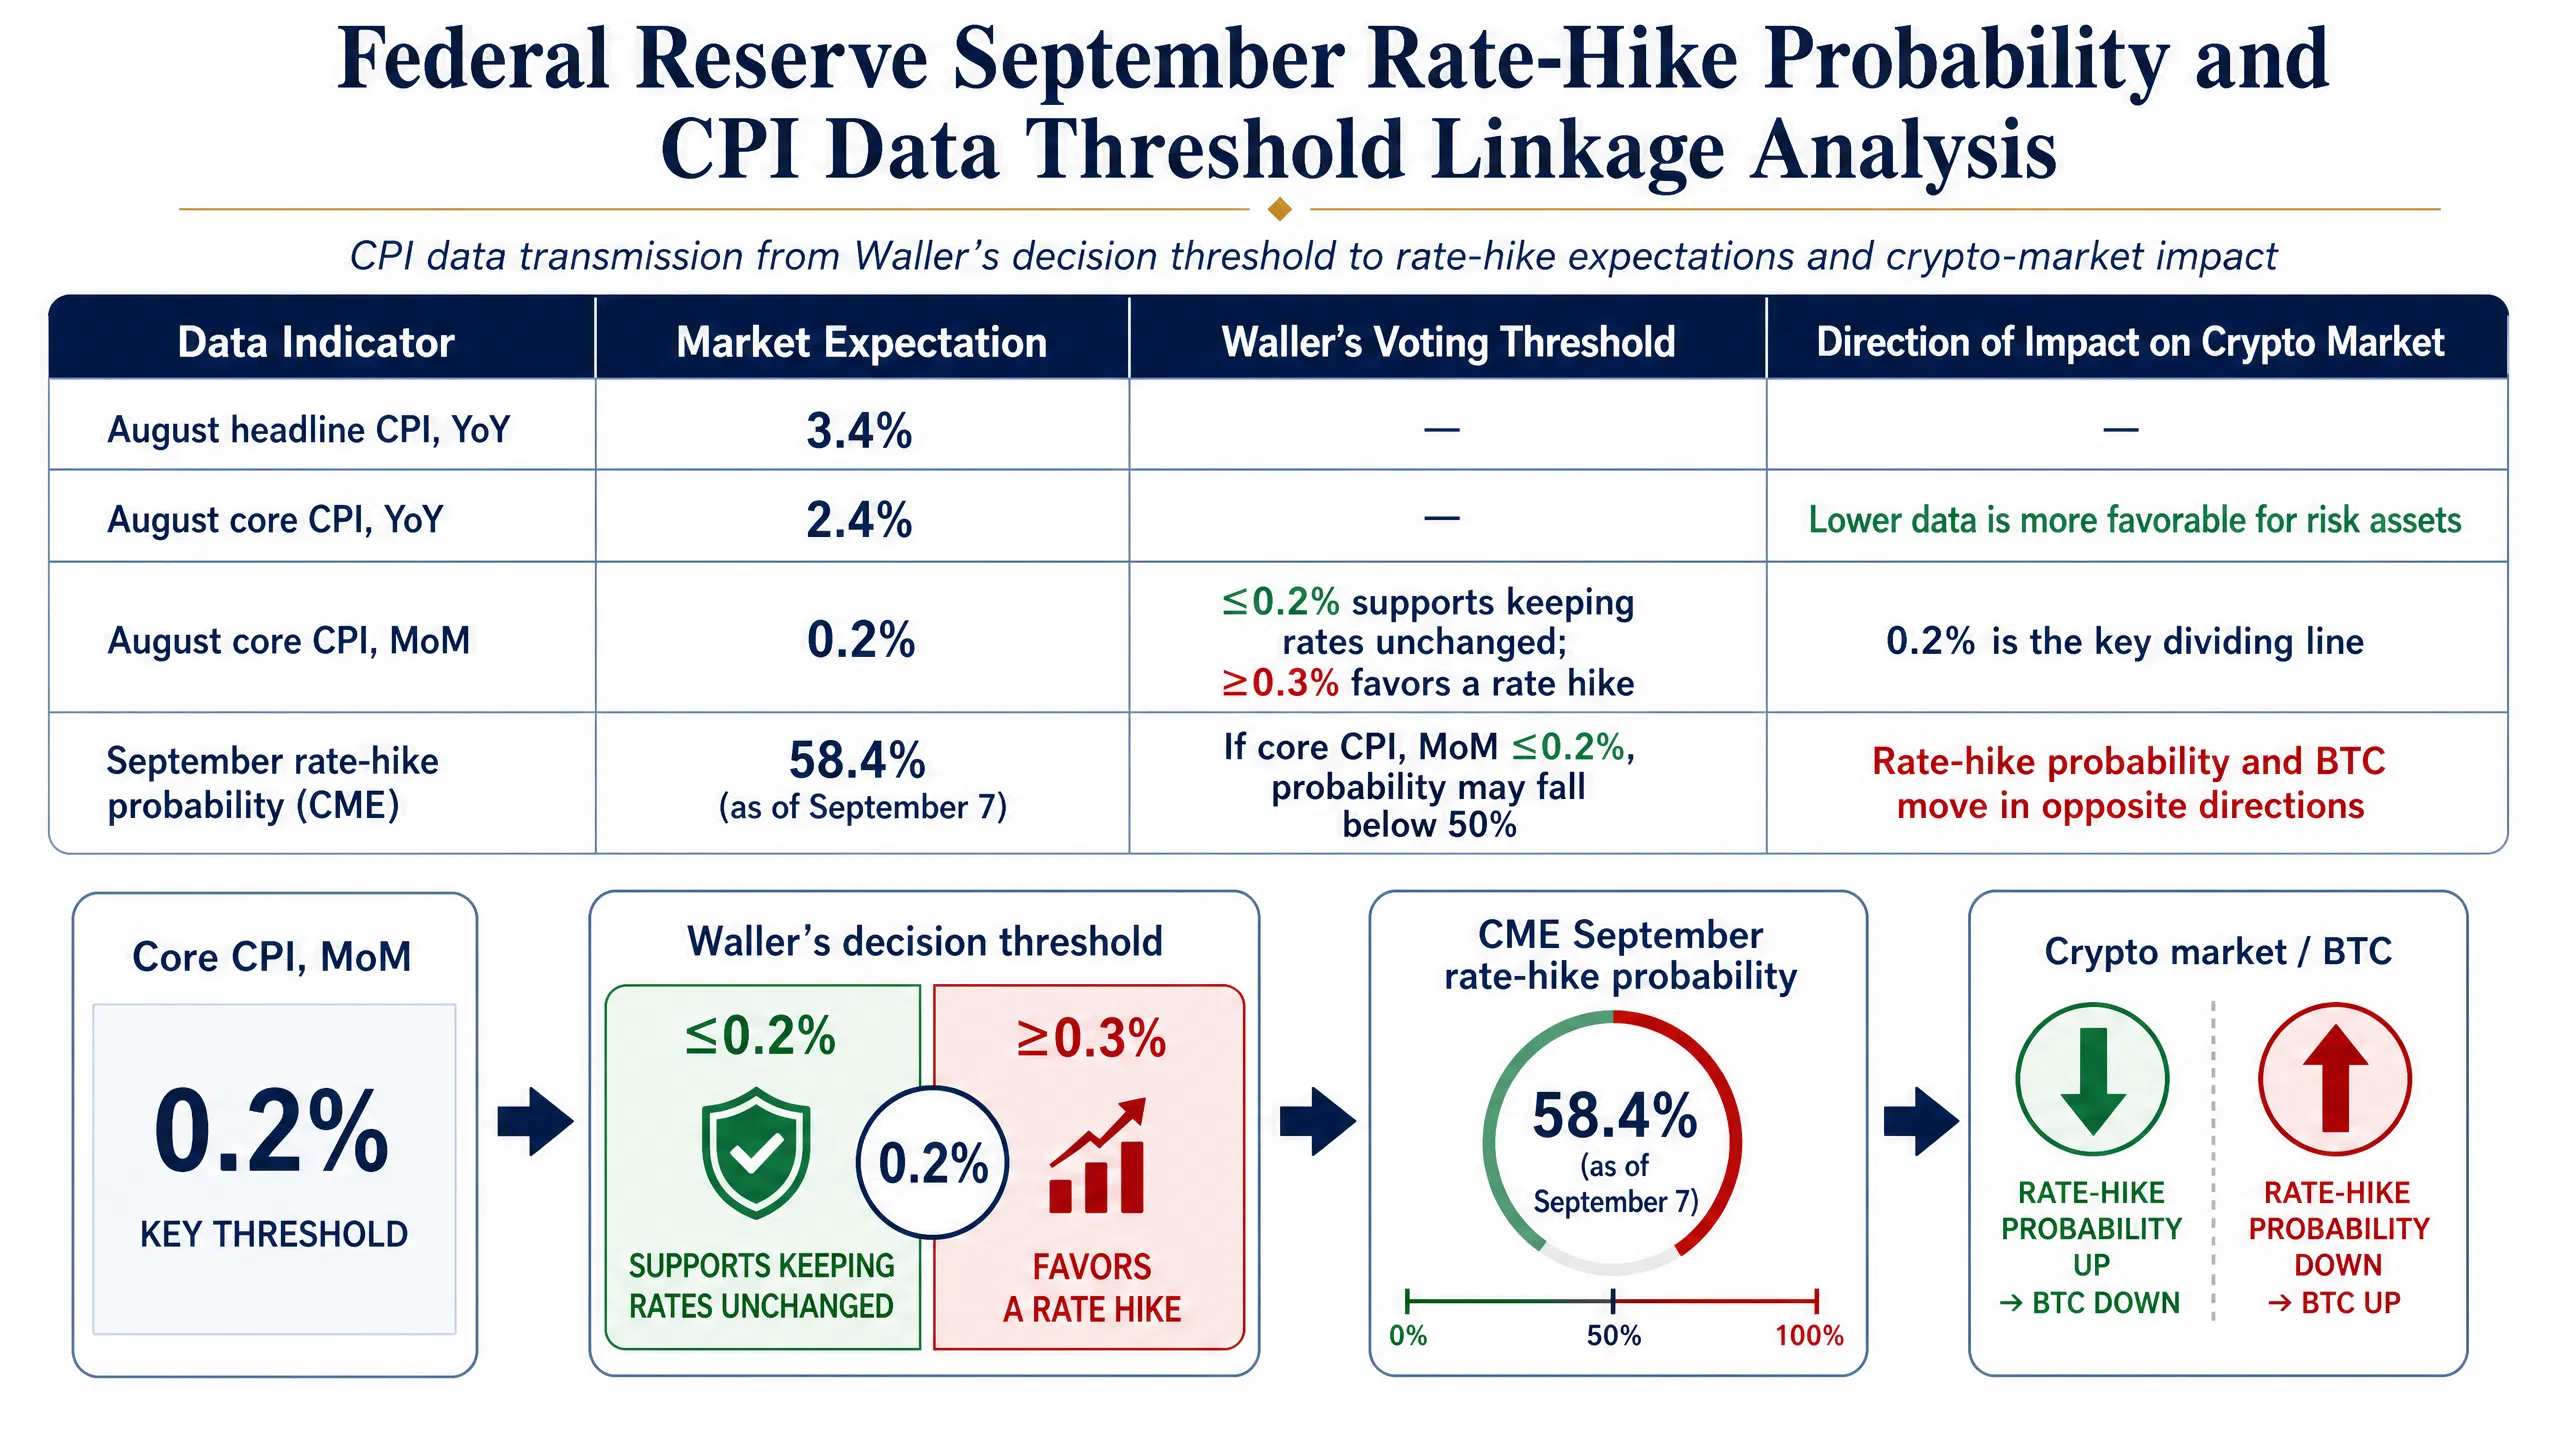
FRBの9月利上げ確率とCPIデータの閾値の連動分析
バンク・オブ・アメリカ証券は、8月のコアCPIが前月比0.22%上昇し、それに対応するコアPCEが前月比約0.24%、年率で3.4%まで上昇すると予測している。この水準は、インフレが十分に抑制されていないとウォラーFRB理事を納得させ、9月の追加利上げを支持するのに十分だとみている。シティは、コアCPIが前月比わずか0.184%の上昇にとどまり、年率が2.3%まで低下すると予想している。これが実現すれば、2021年4月以来のコアCPI年率の最低水準となり、多くの当局者が金利据え置きを選択するのに十分な数字となる。
両機関のコアCPI予想の差はわずか0.036ポイントだが、政策に関しては正反対の結論を示している。この現象の背景には、CPIとPCEという2つの主要なインフレ指標の構造的な違いがある。CPIバスケットに占める住居費の割合は約3分の1である一方、PCEは住居費の算定方法が異なり、その比重も低い。同時に、PCEでは医療費の比重がより高く、医療コストの上昇がコアPCEを押し上げている。クリーブランド連銀のインフレ・ナウキャストモデルによると、コアCPIはさらに2.3%付近まで低下する一方、コアPCEは同時期に約3.5%まで上昇すると予測されており、両者の動きは明確に乖離している。
ウォラーFRB理事はジャクソンホールでの講演で、PCEインフレがFRBの第一選択の政策参考指標であることを明確に確認した。特に、エネルギーと住居費を除いた「スーパーコアPCE」を重視しており、この指標は現在すでに3.9%まで上昇し、なお上昇傾向にある。これは、たとえ8月のコアCPIが低下しても、コアPCEまたはスーパーコアPCEが上昇を続ければ、FRBが引き締め策を選択する可能性があることを意味する。
現在、FRB内部ではタカ派とハト派が拮抗しており、重要な浮動票の立場が9月会合の最終結果を直接左右することになる。
FRB理事のウォラー氏は、今回の政策判断における重要な浮動票と市場で広くみなされている。ウォラー氏は最近、ロイターに対して「インフレが2%目標に向けて持続的に進展するなら、現在の政策金利を据え置くことを支持する用意がある」と述べ、8月のインフレデータが自身の判断における重要な根拠になると明確に指摘した。バンク・オブ・アメリカの分析によれば、ウォラー氏が想定する閾値は、8月のコアPCEが前月比0.30%を超えた場合に利上げを支持するというものだ。バンク・オブ・アメリカはコアPCEを約0.24%と予測しており、この閾値を下回るが、ウォラー氏が利上げを支持し、データが概ね予想通りとなれば、委員会内で十分な多数派が形成される可能性があるとみている。
東呉証券の戦略分析では、ウォラー氏は現時点で、直ちに政策をさらに引き締めるよりも、インフレが低下を続ける時間をより長く与える方向に傾いていると指摘している。8月のインフレが再び明確に上昇しない限り、9月の金利据え置きが同氏のより好ましい政策選択肢になりつつある。ウォラー氏の発言後、9月の利上げ確率は一時63.2%から51%まで低下した。
注目すべきことに、FRBの7月の金融政策会合では、9対3で金利据え置きが決定された。反対票を投じた3人の投票権を持つ委員、すなわちクリーブランド連銀のハマック総裁、ミネアポリス連銀のカシュカリ総裁、ダラス連銀のローガン総裁は、いずれも25ベーシスポイントの利上げを支持した。これは、委員会内ですでに3票が明確に引き締め方向に傾いていることを意味し、9月会合を前にタカ派勢力を軽視することはできない。
暗号資産市場のテクニカル構造を見ると、80,000ドルはビットコインの短期的に最も重要な価格アンカーとなっている。
非農業部門雇用統計の発表後に起きた急落と急速な反発は、1回の有効な「ストレステスト」を形成した。ビットコインは81,000ドル台から約78,600ドルまで下落したが、週末には80,000ドルを上回る水準まで回復した。この過程で、米国の現物ビットコインETFには先週約10億ドルの純流入があり、過去3週間の累計流入額は約38億ドルに達し、年初来で最も強い3週間連続の資金流入となった。一方、ビットコイン先物の未決済建玉は約549億ドルから約530億ドルに減少しており、売り圧力によって排除されたのは一部のレバレッジポジションであり、新たなレバレッジによって価格が押し上げられたわけではないことを示している。ETFによる継続的な買いと一部レバレッジポジションの解消により、80,000ドル付近は、これまでの数回のマクロショック時と比べてより強い底堅さを示している。
価格パフォーマンスを見ると、ビットコインは過去30日間で22.66%、過去90日間で29.10%上昇した。イーサリアムは過去30日間で32.28%、過去90日間では60.86%上昇している。この反発幅はすでにかなり大きく、CPIデータがタカ派的な内容となった場合、市場が直面する調整リスクを過小評価できないことを意味する。
現在のテクニカル構造では、79,000~78,000ドルがビットコインの第1サポートゾーン、81,000~82,000ドルが短期的なレジスタンスゾーンとなっている。82,000~83,000ドルを継続的に突破できれば、反発がより強い持続性を備えていることを示す。
現在の市場予想と政策をめぐる駆け引きの構図を総合すると、8月CPIデータは主に3つのシナリオを生み出す可能性がある。
コアCPIが前月比0.22%前後、またはそれを上回り、さらにコアPCE年率が3.4%以上に上昇した場合、市場の9月利上げ予想は大幅に強まるだろう。このシナリオでは、ビットコインは再び78,000ドルのサポートゾーンを試す可能性があり、イーサリアムは2,400ドル付近まで下落する可能性がある。金利上昇は、無リスク資産の魅力を高め、流動性環境を引き締めることを意味するため、リスク資産のバリュエーションの中心を直接押し下げることになる。
コアCPIが前月比0.18%~0.20%の範囲に収まった場合、データの解釈は大きく分かれる可能性がある。市場はまず方向感のない値動きを示し、最終的な金利決定はFRB当局者がPCE指標をどのように解釈するかに左右されるだろう。ウォラー氏が金利据え置きに傾けば、リスク資産は一時的に回復する可能性がある。このシナリオでは、ビットコインが80,000ドルを維持できれば、82,000ドルのレジスタンス水準を上方に試す展開が期待される。
コアCPIが前月比0.18%を下回り、シティの予想下限に近づいた場合、利上げ予想は大幅に後退し、ビットコインは82,000~83,000ドルのレンジを試す可能性がある。イーサリアムは2,600ドルに挑戦する展開も考えられる。さらに重要なのは、これが中期的に暗号資産にとってより友好的なマクロ環境をもたらす点だ。金利が据え置かれれば、ドル流動性引き締めの限界的な圧力が弱まり、ETFへの資金流入の流れが続く可能性がある。
シナリオ分析に加えて、2つの外部変数も考慮する必要がある。第1に、米国とイランをめぐる地政学的緊張が続いており、ブレント原油は1バレル96ドルを上回った。エネルギー価格の上昇は、インフレ期待を通じてFRBの政策余地に間接的な影響を与える。第2に、今週は米国の8月PPI(北京時間9月10日)と新規失業保険申請件数も発表される予定であり、これらのデータはCPIとのクロスチェック材料となる。
今週のCPIデータが重要なのは、FRBが9月に利上げするかどうかを決める可能性があるからだけではない。現在のインフレ鈍化の傾向が持続可能かどうかを検証することになるからでもある。CPIとPCEの乖離の背景には、経済の異なる部門間で価格圧力が分化していることがある。すなわち、住宅市場の減速とサービス業のコストの粘着性が同時に存在している。暗号資産市場にとっては、単月のデータそのものを予測するよりも、FRBの実際の意思決定の枠組みを理解することの方が重要だ。FRBが注目するのはPCE、特にスーパーコアPCEであり、市場が注目するのはCPIである。そして両者の乖離こそが、現在の市場予想の乖離の主な源泉となっている。
より長期的な視点で見ると、9月に利上げが行われるかどうかにかかわらず、暗号資産の価格形成ロジックは過去1カ月間に重要な転換を経験した。マクロ要因が再び主導変数となり、ETFの資金フローが市場の重要な安定装置となる一方、80,000ドルという価格水準は強気派と弱気派の攻防における心理的なアンカーとなっている。投資家にとっては、CPI発表前後に双方向のリスクシナリオを準備し、異なるデータシナリオにおける波及メカニズムを理解することが、単一方向に賭けるよりも現実的な意味を持つ。
問:8月CPIデータはなぜFRBの9月利上げ決定にとって重要なのですか?
8月CPIは、FRBの9月15日から16日の金融政策会合前に発表される最後の重要なインフレデータである。ウォラーFRB理事と重要な投票権を持つ委員であるウォラー氏はいずれも、8月のインフレデータが利上げを再開するかどうかを判断する中核的な根拠になると明確に述べている。雇用統計は力強いものだったが、FRBの政策判断の焦点はすでにインフレへと移っている。
問:CPIとPCEにはどのような違いがありますか?FRBはどちらの指標を重視していますか?
CPIは、消費者が購入する商品やサービスのバスケット価格の変動を測定するもので、住居費の比重が高い。一方、PCEはより幅広い消費支出を対象とし、医療費の比重がより高い。ウォラーFRB理事は、PCEインフレが政策上の第一選択の参考指標であることを確認しており、特にエネルギーと住居費を除いた「スーパーコアPCE」を重視している。
問:8月CPIが予想を上回った場合、暗号資産市場はどの程度の調整圧力に直面する可能性がありますか?
コアCPIが前月比0.22%を上回った場合、利上げ予想は大幅に強まるだろう。ビットコインは再び78,000ドルのサポート水準を試し、イーサリアムは2,400ドル付近まで下落する可能性がある。金利上昇は、収益を生まない資産を保有する機会費用を高め、金融環境を引き締めることになる。
問:現在、市場ではFRBの9月利上げ確率をどの程度と予想していますか?
9月7日時点で、CME FedWatchは9月の利上げ確率を約60%としている。この確率は非農業部門雇用統計の発表後、約49%から一時58.4%まで上昇した。データソースによって試算には一定の差があり、市場ではまだ明確なコンセンサスが形成されていないことを示している。
問:ビットコインが80,000ドル付近で推移する中、注目すべき重要なテクニカル水準はどこですか?
79,000~78,000ドルが第1サポートゾーン、81,000~82,000ドルが短期的なレジスタンスとなる。82,000~83,000ドルを継続的に突破できれば、反発がより強い持続性を持つことを示す。
関連ニュース
