


TL;DR
米国株は、金曜の急反発があったにもかかわらず週間では下落。S&P 500は0.80%下落して7,656.98、ナスダック総合は0.66%下落して26,333.04、ダウ平均(ダウ・ジョーンズ工業株30種平均)は1.57%下落して52,573.29となり、インフレ懸念がリスク資産の重しとなった。
原油は、中東での海軍の再衝突によってペルシャ湾の地域海上輸送の流れが乱れたことで、US$100の節目を超える上げを継続。ブレント原油は8.33%上昇してUS$106.11/bbl、WTIは9.36%上昇してUS$100.37/bblまで上げた後、金曜の引けに向けて落ち着いた。
米国債利回りは、予想より熱かった米国のコアCPIを受けて、イールドカーブ全体で上方に再評価された。10年債利回りは19bps上昇して4.97%、2年債利回りは30bps上昇して4.63%となり、追加の米連邦準備制度(FRB)利上げに対する期待が高まったことを反映した。
金は、実質金利の上昇に押されて後退。スポットゴールド(XAU/USD)は1.82%下落してUS$4,349.42/ozとなった。これは、国債の利回り上昇と、強硬な金融政策への見通しが、利回りを生まない資産への需要を弱めたため。
デジタル資産のETF流入はまちまち。米国のスポットBitcoin ETFはUS$462.7Mの純流出を記録した一方、スポットEthereum ETFはUS$197.1Mの純流入を集め、ETHへのエクスポージャーに対する機関投資家のローテーションが継続していることを示した。
マクロのセンチメントはよりリスクオフに傾いた。継続するインフレとエネルギー価格の高止まりが、引き締め的な金融政策への期待を強めたことで、株式市場と暗号資産市場の双方に重しとなった。
インドは、1億7千万ドル相当(US$107M)のトークン化社債のパイロットを開始し、機関向けトークン化の取り組みを前進させた。
Geminiは、シンガポールの主要支払機関(MPI)ライセンスを取得し、アジア太平洋での規制下プレゼンスを強化した。
Nasdaqは、Krakenの親会社Paywardに対しUS$21BのバリュエーションでUS$100Mを投資。暗号資産インフラへの機関投資家の確信が続いていることを示唆した。
マクロ概観
3桁台の原油高と、より強いコアCPIがFRBのタカ派的な再評価を後押し—株は押し戻される
9月11日、2026年に終わる週の世界金融市場は、中東での地政学的な緊迫の高まりと、インフレ指標の上振れが重なったことで、週を通じてボラティリティが高まった。原油を中心とするエネルギー市場がマクロの攪乱の焦点となり、ペルシャ湾を通過する原油タンカーへの軍事攻撃を受けて、木曜にはブレント原油が1バレル当たりUS$$ 107を一時的に上回り、WTIもUS$$ 102を超えた。金曜は、地域の外相がホルムズ海峡経由の一時的な船舶手配を積極的に協議しているとの報道を受けて価格が落ち着いた。とはいえ後半での押し戻しがあったにもかかわらず、ブレントは週を通じて8.33%上昇して1バレル当たりUS$$ 106.11で着地し、WTIは9.36%上昇してUS$$ 100.37で引けとなった。供給要因に起因するインフレの持続に対する懸念が再燃している。
原油ラリーが国内の粘着的な物価圧力と衝突したことで、ソブリン債市場は大幅な売りを受けた。米10年債利回りは19ベーシスポイント上昇して4.97%で終了し、重要な5.00%の節目に接近した。イールドカーブの短期側では、米2年債利回りが30ベーシスポイント急騰して4.63%で終了し、フェドの現在のフェッドファンズの目標までスプレッドが拡大。政策金利がより長く制限的に維持される可能性を示唆した。米30年債利回りも11ベーシスポイント上昇して5.36%で終了し、プライマリー・クレジットおよび社債市場全体でタイトな環境が続いた。
インフレ面のリスクは、金曜に公表された8月の消費者物価指数(CPI)によって強調された。ヘッドラインCPIは前月比0.40%(前年比3.40%)で、市場予想と一致。一方、食品・エネルギーを除くコアCPIは前月比0.29%(前年比2.45%)へ加速し、コンセンサスの0.20%を上回った。エネルギーの構成指数が月次で2.10%ジャンプしたこともあり、市場は利上げの見通し(利率の経路)を積極的に修正した。今後の9月FOMC会合で25ベーシスポイントのFRB利上げが行われる確率は、CME FedWatch Toolで約86%に急増し、短期の金融緩和に対する期待をほぼ消し去った。
米国株は週次で全面安となり、直近の上昇モメンタムが崩れた。もっとも、金曜の幅広い安心感のある反発(S&P 500 +0.86%、ナスダック +0.96%、ダウ +0.98%)が、原油が日中の高値から後退したことで、週央の下落幅がより深まる動きを抑えた。週では、S&P 500は0.80%下落して7,656.98、テック比率の高いナスダック総合は0.66%下落して26,333.04となり、ダウ平均は1.57%(840.96ポイント安)下落して52,573.29となった。(1)
資産クラスのハイライト
米ドル・インデックス
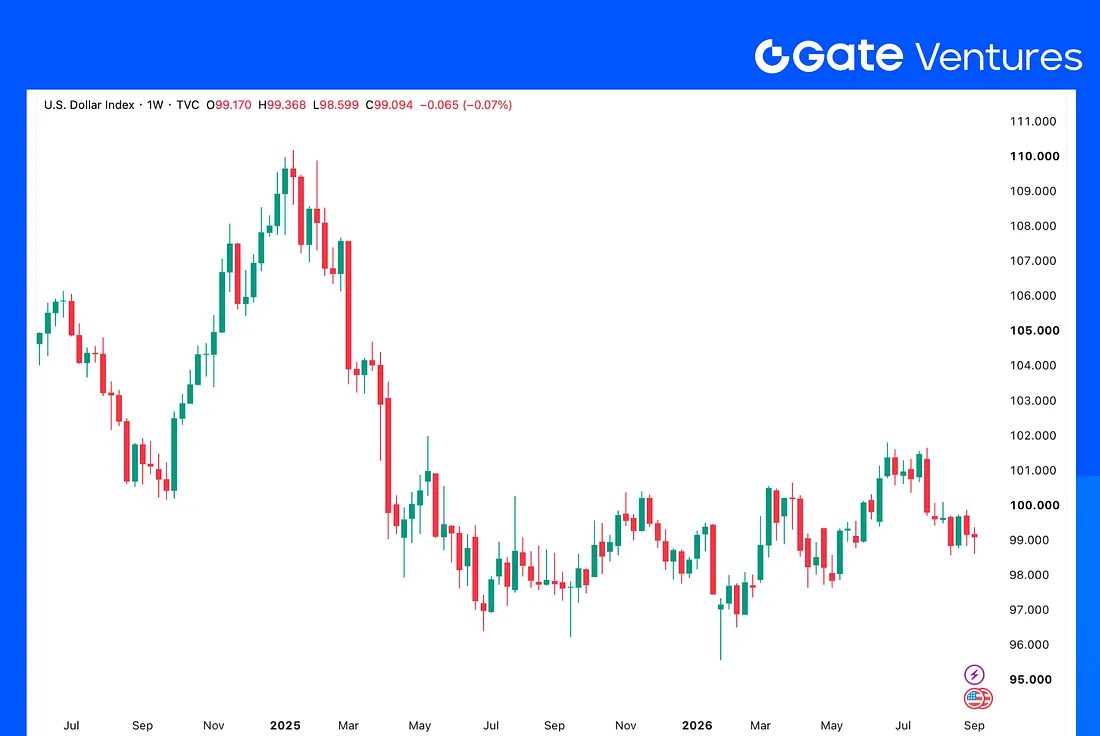
米ドル・インデックス(DXY)
米ドル・インデックス(DXY)は直近の安値近辺で推移し、週次で0.07%下落して99.09で終了(99.16からの下落)。上昇した米国債利回りがベースの下支えとなった一方で、欧州通貨の上昇と、ECBおよび日本銀行(BOJ)による強硬な政策見通しがドルの上値を抑えた。(2)
米国債利回り
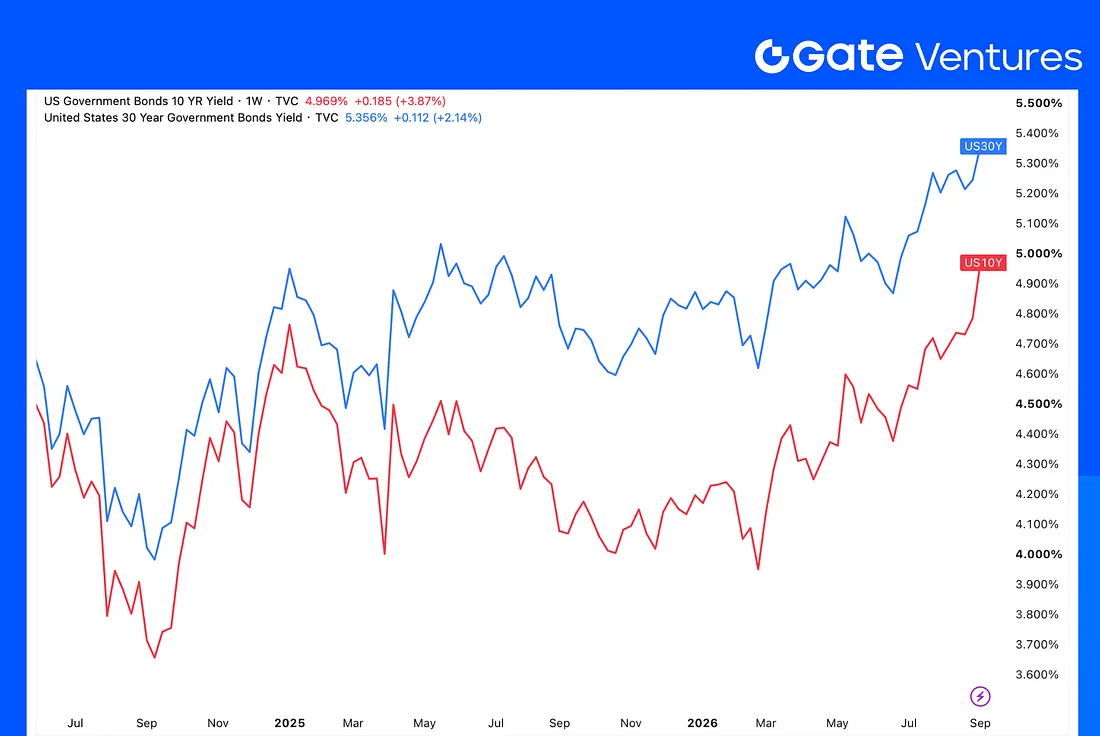
米国債利回り
債券の成熟度(年限)を通じて、よりタイトな流動性を織り込む形で、債券イールドカーブは上方へシフトした:
10年米国債利回り:19bps上昇して4.97%で着地(4.78%から上昇)。
30年米国債利回り:11bps上昇して5.36%で着地(5.24%から上昇)。(3)
金
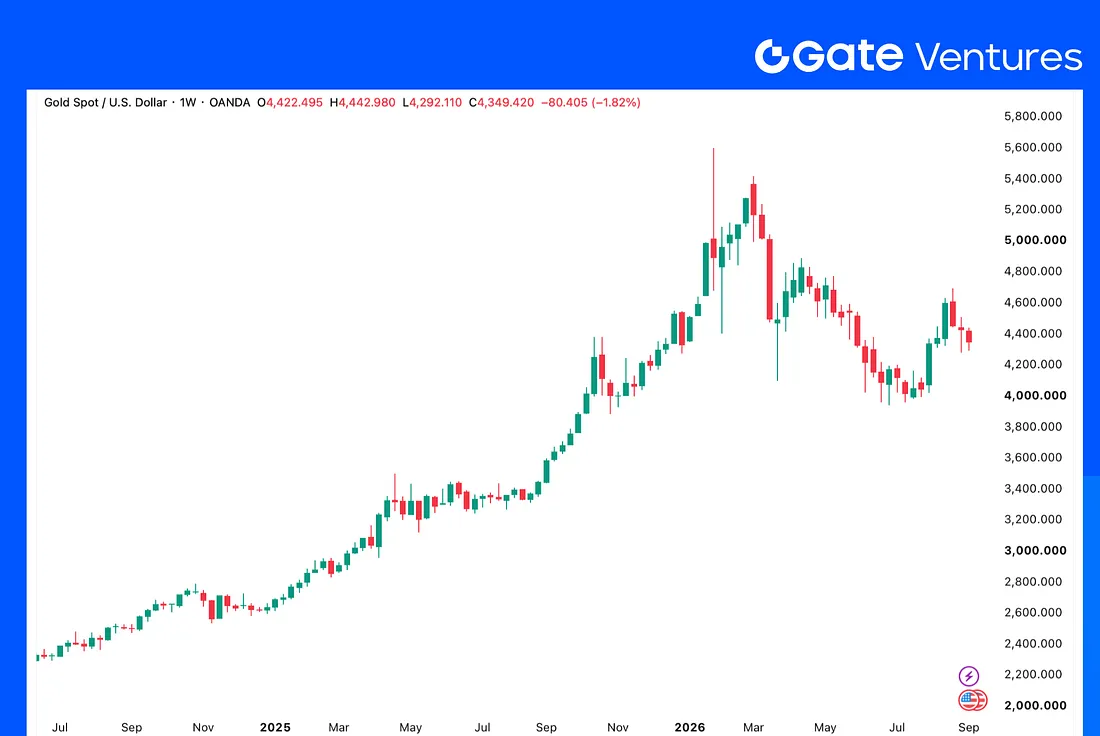
金
スポットゴールド(XAU/USD)は1.82%下落して1オンス当たりUS$4,349.42で引け。ベンチマーク利回りの上昇と、中央銀行の引き締めが長期化する可能性が高まったことの組み合わせが重しとなった。(4)
暗号資産市場 概観
主な資産
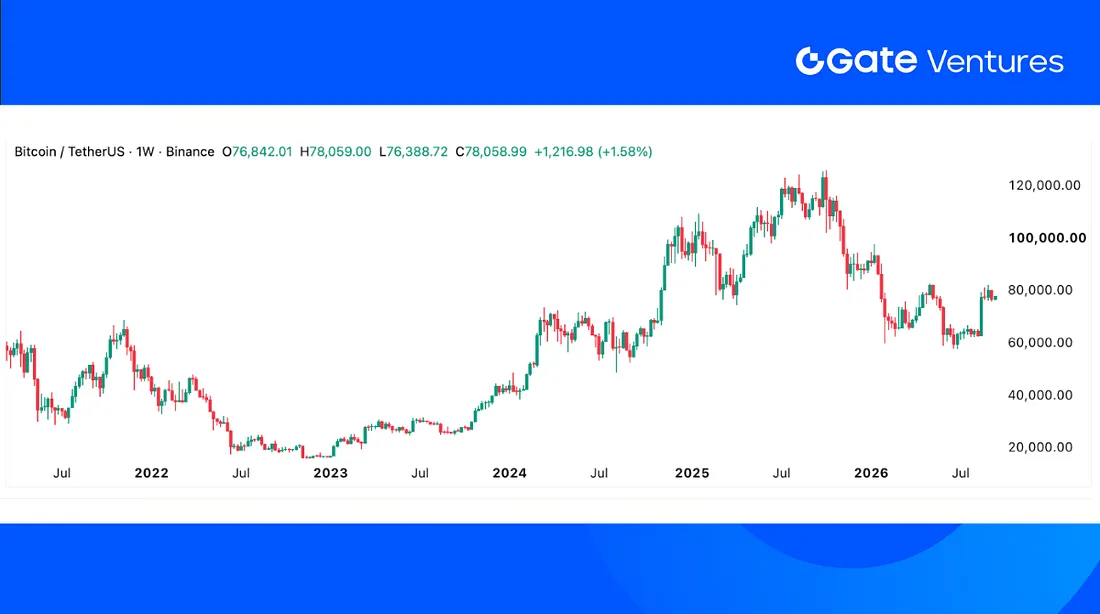
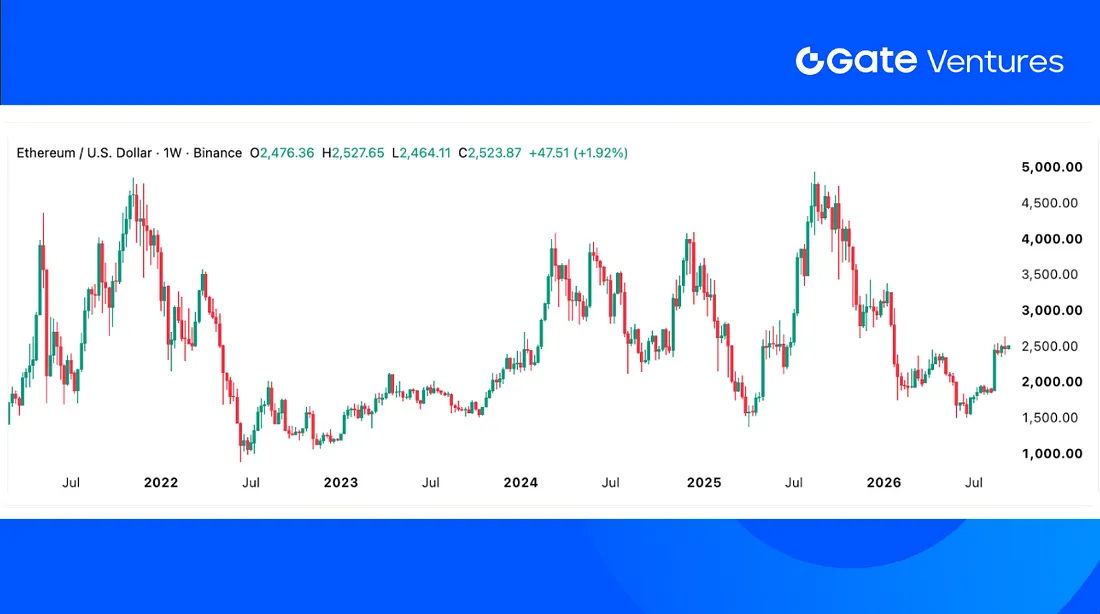
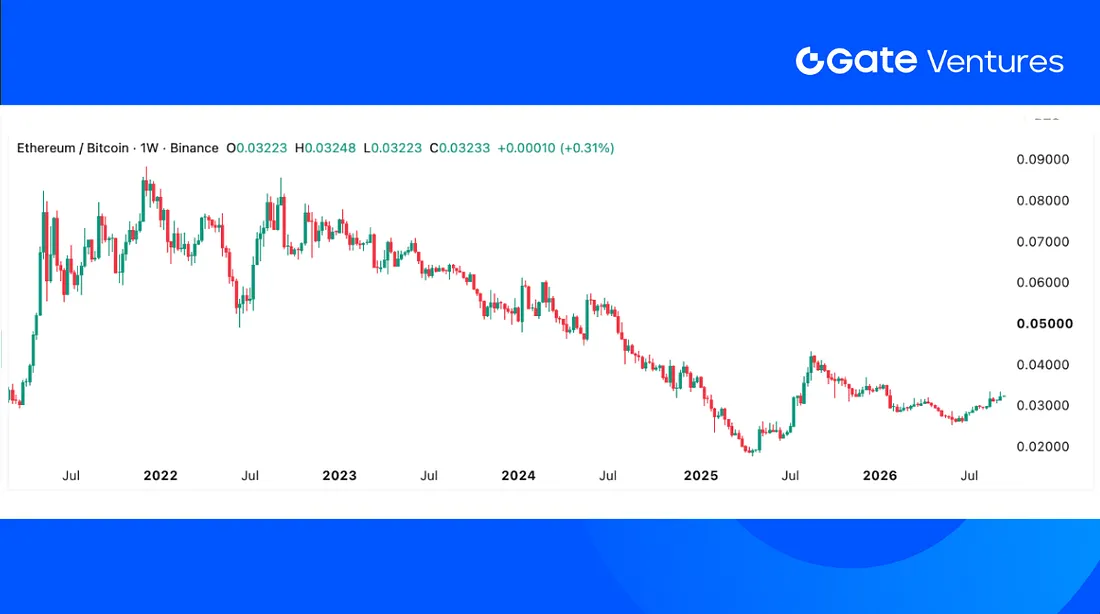
ETH/BTC比率
BTCは週次で4.4%下落した一方、ETHはわずか1.5%下落にとどまり、ETH/BTC比率はおよそ3%上昇した。スポットBTC ETFはUS$462.7Mの純流出を記録したが、ETH ETFはUS$197.1Mの純流入を見せ、ETH需要の相対的な強さを示している。(5)
市場のセンチメントも冷え、恐怖・強欲指数は先週の71から57へ低下したが、それでも「強欲」のゾーンにある。(6)
流通総額(Total Market Cap)
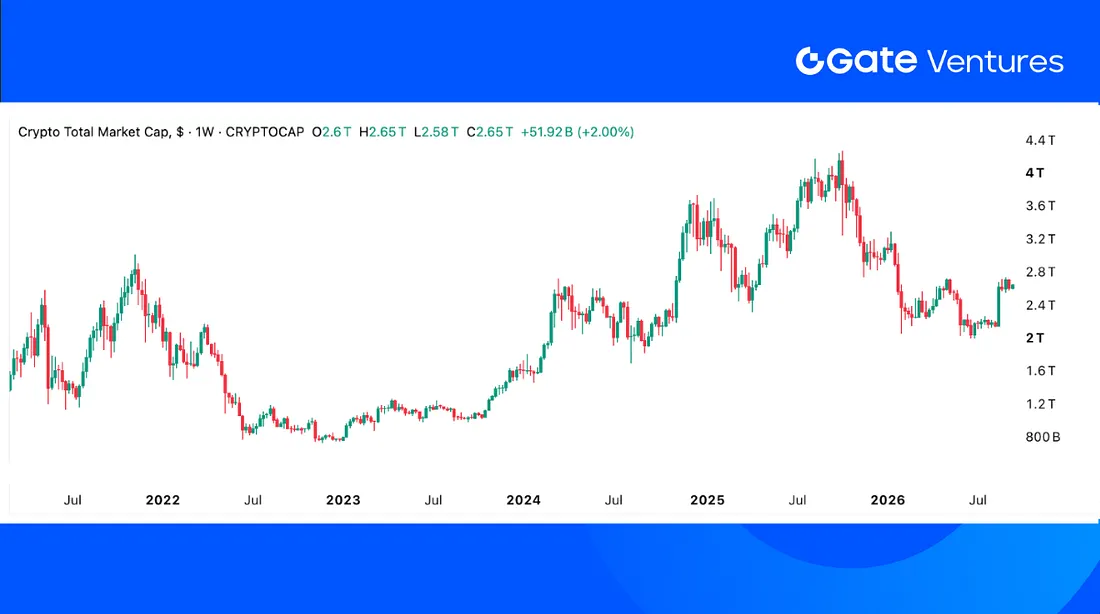
暗号資産 流通総額
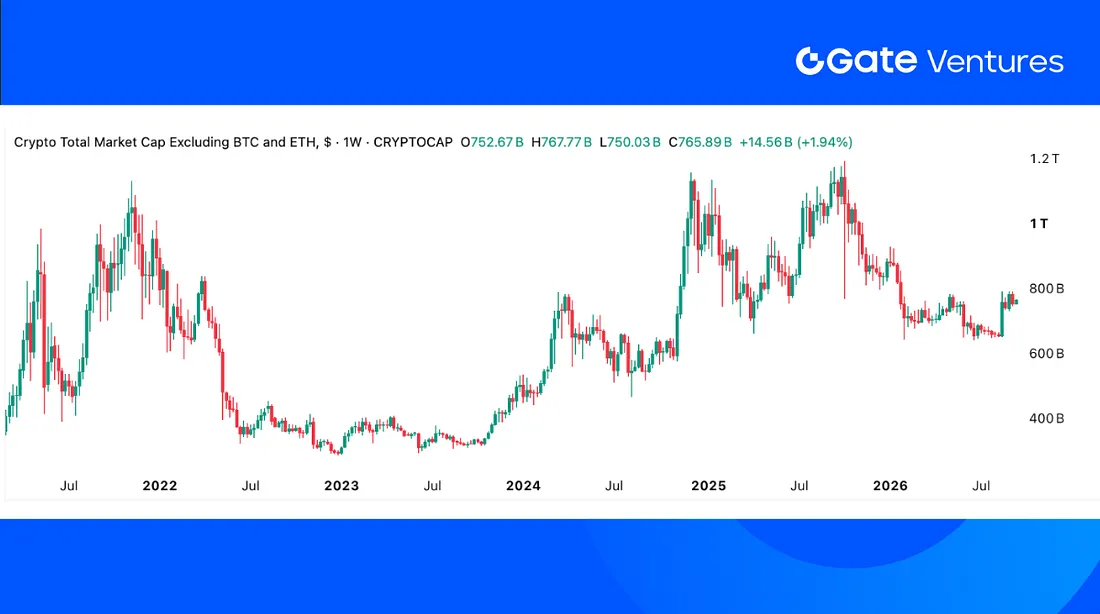
暗号資産 流通総額(BTCおよびETHを除く)
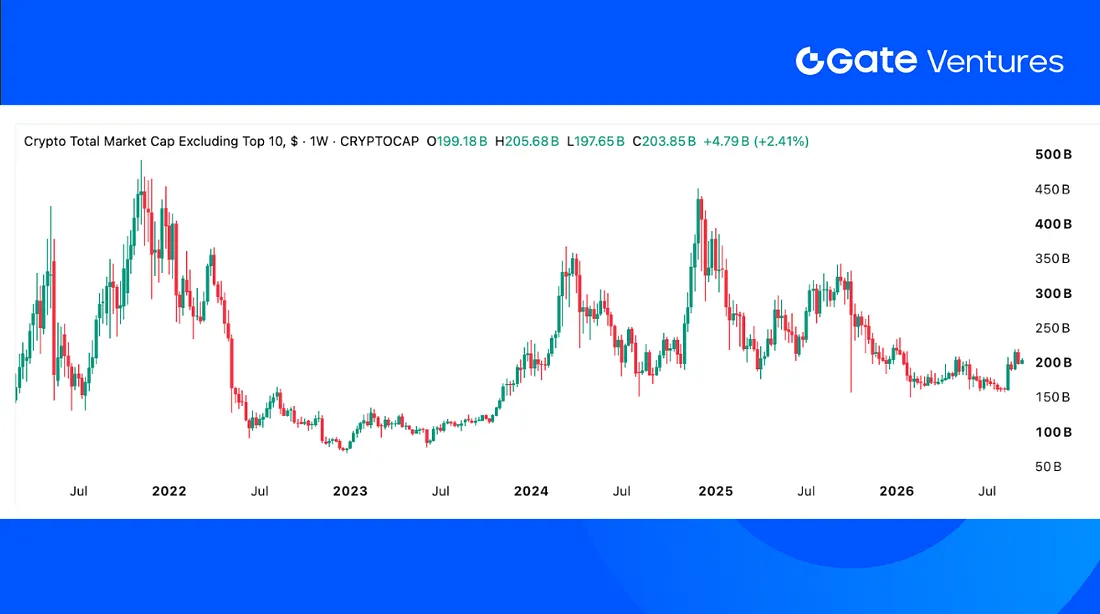
暗号資産 流通総額(上位10銘柄の優位性を除く)
crypto marketの総計は週次で4.0%減少した。一方、BTCとETHを除く市場は4.1%減少。弱さは小型のアルトコインでより顕著で、上位10銘柄を除く市場は7.4%下落した。
STRCのパフォーマンス
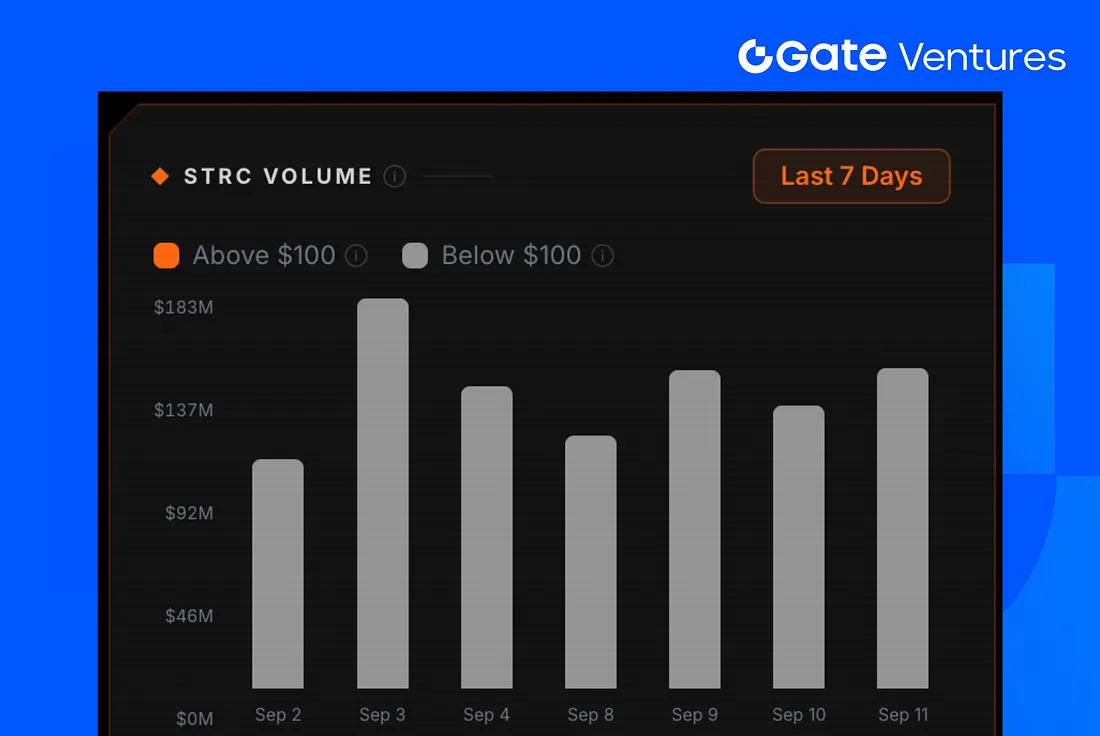
STRCは先週、取引高がUS$499Mで、週次比で36%減となったが、価格はUS$98前後で推移し続けた。
9月8日にStrategyは、約US$176.3Mで1,810,000株のSTRC株を買い戻したと開示した。1株当たりの平均取得価格はおよそUS$97.4。あわせて同社は、デジタル・クレジット証券の買い戻しプログラムをUS$1BからUS$2Bへ倍増させた。買い戻しの原資はBitcoinの販売収益ではなく、StrategyのUSD現金準備金を使用した。(7)
上位30の暗号資産パフォーマンス
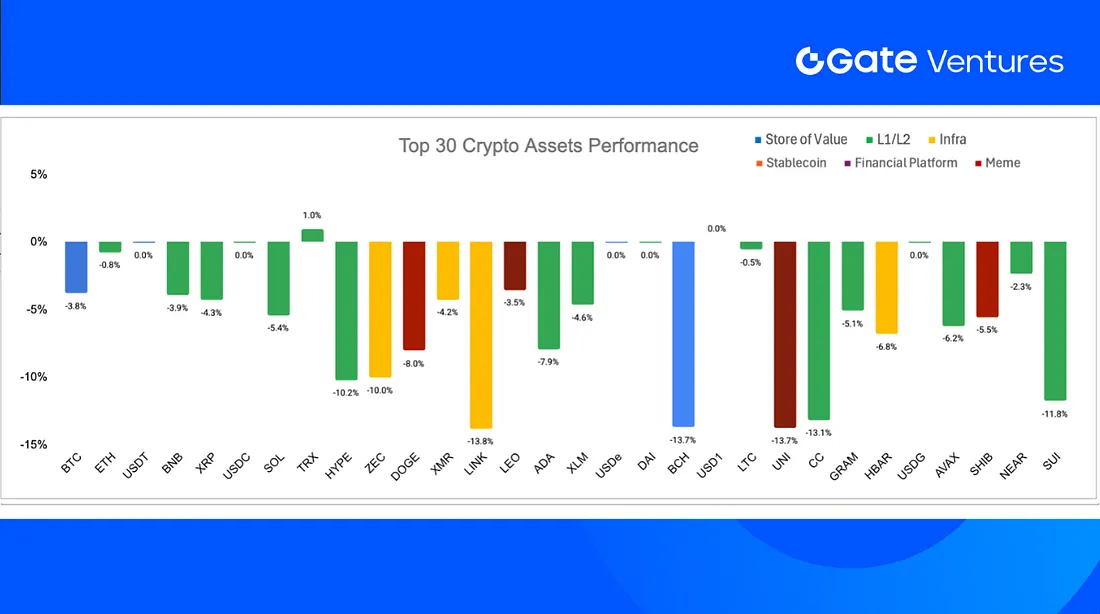
出所:CoinmarketcapおよびGate Ventures、2026年9月14日時点
上位30の暗号資産は先週、平均で5.7%下落した。
暗号資産の下落は主に、先週の新たなインフレ・ショックによるものだった。米国のPPIは前月比0.4%、前年比5.4%。一方、CPIは前月比0.4%、前年比3.4%で、コアCPIは見込みの約0.2%に対して0.3%上昇した。並行してブレント原油は、再び中東での供給障害が起きたことでUS$100/bblを再度上回った。これらの組み合わせにより、市場はよりタカ派的なFRBの見通しへ傾いた。(8)(9)(10)
注目すべき暗号資産ハイライト
インド、US$107Mのトークン化社債パイロットを開始
インドのSEBIおよびインド準備銀行(RBI)は、「Demat 2.0」パイロットを開始し、分散型台帳技術を用いたトークン化社債のテストと、RBIの卸売りCBDCによる決済を行う。第1フェーズでは、REC、Larsen & Toubro、IIFL Financeが合計₹10.25B(約US$107M)のトークン化社債を発行し、新たなブロックチェーンベースの証券インフラを通じて機関投資家が参加した。パイロットの狙いは、アトミックなDVP(引渡しと支払いの同時達成)、より迅速な決済、ならびに照合作業コストの低減を可能にすることにある。今後のフェーズでは、セカンダリー市場での取引や、より広範な投資家のアクセスがテストされる見込みだ。(11)
Gemini、規制下の暗号資産サービス拡大に向けシンガポールMPIライセンスを取得
暗号資産取引所Geminiは、シンガポール金融管理局(MAS)から主要支払機関(MPI)ライセンスを受領し、2024年に付与された原則承認から格上げされた。このライセンスにより、Geminiのシンガポール法人は、標準的な決済機関に適用される取引量の上限なしで、デジタル支払トークン・サービスおよび越境の資金移転を提供できる。Geminiはすでにシンガポールでスポット取引、保管、OTCサービスを提供しており、正式な全ライセンスは同国(都市国家)の、個人および機関の両方の暗号資産顧客にサービスを提供するための規制下ハブとしての役割を一段と強化する。(12)
フィリピン、新規決済オペレーター登録の12か月凍結と、より厳格なVASP管理を提案
フィリピン中央銀行(Bangko Sentral ng Pilipinas、BSP)は、ライセンスおよび決済システムの枠組みについてより広範な見直しを行う間、新たな決済システム(OPS)のオペレーター登録を12か月間停止することを提案した。草案では、仮想資産サービス提供者(VASP)向けの支払取決めを扱うBSP監督下の機関に対し、強化したデュー・ディリジェンス、取引および決済の上限、さらに厳格なモニタリングを適用することも求める。提案はまだ最終化されていないが、フィリピンにおける暗号資産連動の決済活動に対してより慎重な規制姿勢を示すものだ。(13)
主要ベンチャー案件
Nasdaq、US$21B評価でKraken親会社PaywardにUS$100M投資
Nasdaq Venturesは、Krakenの親会社Paywardに対して、評価額US$21BでUS$100 millionの投資を行うことで合意し、トークン化株式および常時稼働の市場インフラに焦点を当てた戦略的パートナーシップを深めるものとなった。両社は、Nasdaqの発行体および市場インフラを、PaywardのKrakenおよびxStocksエコシステムに接続することで、Nasdaq Equity Tokens(NETs)フレームワークを前進させると同時に、Paywardは取引の各場に対してNasdaqのマーケットサーベイランス技術も導入する。NasdaqはNETsを2027年第2四半期にローンチする見込みで、規制下のトークン化資本市場に対する機関投資家の関心の高まりを示している。(14)
Latitude、ステーブルコインを地域の決済基盤につなぐためにUS$35MのシリーズAを調達
元Stripe、Uber、Coinbase、Metaの幹部が設立した決済インフラのスタートアップLatitudeは、Oak HC/FTが主導するUS$35 millionのシリーズAを調達した。NEA、Coinbase、Lightspeed Faction、OpenFXの参加もある。同社は、ネオバンク、給与(ペイロール)プラットフォーム、マーケットプレイス、金融機関が、銀行口座やモバイルウォレットといった馴染みのある支払い手段を通じて、ステーブルコインを現地通貨へ転換できるよう支援する。新興国におけるオフランプ(換金先)ボトルネックに対応する狙いだ。(15)
Agentum、自律エージェント向けの信頼・決済インフラ構築でUS$7Mを調達
Agentumは、MEXC Ventures、BingX、BlockTower、Wave Digital Assets、Echo3などを含む投資家の支援を受けて、US$7 millionの資金調達ラウンドをクローズした。BNB Chain上で構築された本プロジェクトは、自律型AIエージェント向けの信頼・決済レイヤーを開発しており、検証可能な相手方およびオンチェーンの支払インフラを通じて、エージェントが取引・連携・価値の決済を行えるようにすることを目指す。今回の資金調達は、投資家の関心が拡大している新たなAIエージェント経済、とりわけマシン対マシンの商取引や自律的な金融活動を支えるインフラへの注目の高まりを示している。(16)
ベンチャー市場の指標
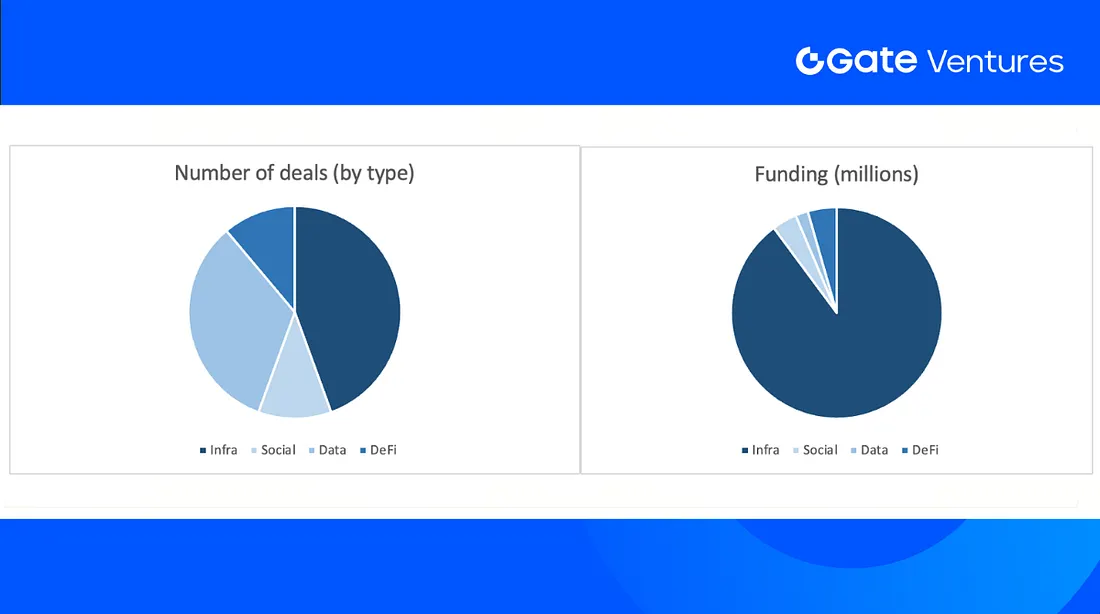
先週成立した案件は計9件。内訳はインフラが4件、データが3件で、DeFiとSocialFiは各1件ずつ。
週間ベンチャー案件サマリー(出所:CryptorankおよびGate Ventures、2026年9月14日時点)
開示された調達総額は$158.4Mに達し、3件は調達額を開示しなかった。最大のラウンドはKrakenで$100M。最も資金が集まったセクターはインフラで、合計$142Mを調達した。
週間ベンチャー案件サマリー(出所:CryptorankおよびGate Ventures、2026年9月14日時点)
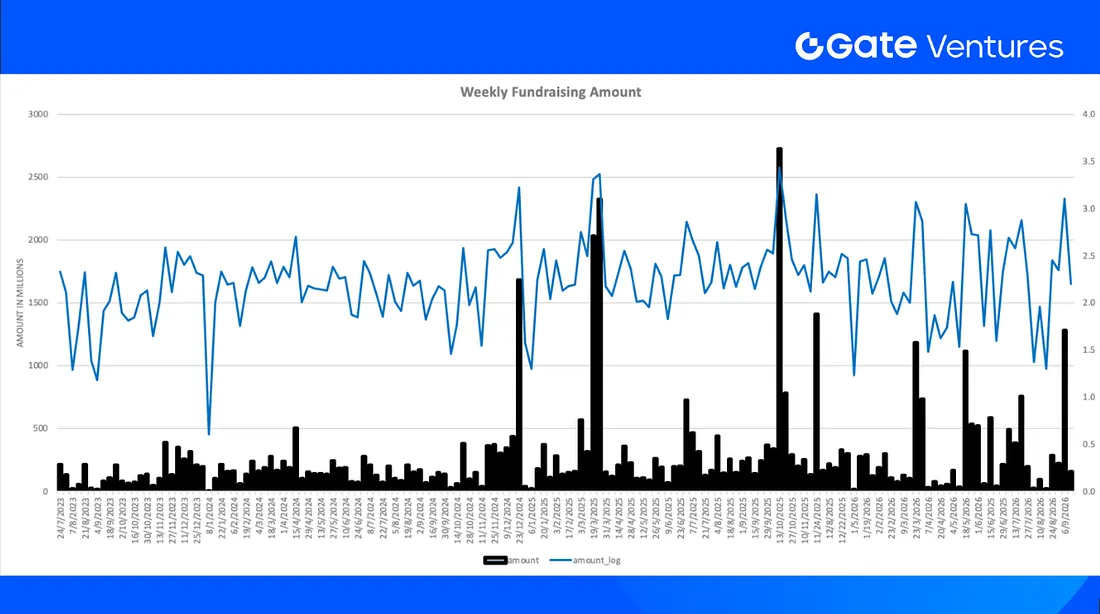
週次の資金調達総額は、2026年9月の第2週目に$158.04Mへ低下し、前週比で88%減となった。
Gate Venturesについて
Gate VenturesはGateのベンチャーキャピタル部門で、分散型インフラ、ミドルウェア、そしてWeb 3.0の時代に世界を作り替えるアプリケーションへの投資に注力している。世界各地の業界リーダーと協業し、社会的および金融上のやり取りを再定義するために必要なアイデアと能力を持つ有望なチームやスタートアップを支援する。
Website | Twitter | Medium | LinkedIn
本コンテンツは、いかなる提供、勧誘、 または推奨 を構成するものではありません。 投資判断を行う前に、必ず独立した専門家の助言を求めてください。 また、Gate Venturesは、制限された地域からのサービスの全部または一部の利用を制限または禁止する可能性があることにご留意ください。詳細については、該当する利用規約をご確認ください。
参考:
https://www.jhinvestments.com/weekly-market-recap#market-moving-news
https://www.investing.com/rates-bonds/u.s.-10-year-bond-yield、https://www.investing.com/rates-bonds/u.s.-30-year-bond-yield
BTC & ETH ETF 流入:https://sosovalue.com/tc/assets/etf/us-btc-spot
BTC 恐怖と強欲指数:https://alternative.me/crypto/fear-and-greed-index/
Strategy 買い戻し STRC:https://x.com/saylor/status/2097295103639355844?ref_src=twsrc^google|twcamp^serp|twgr^tweet
CPI:https://www.reuters.com/world/us/us-consumer-inflation-picks-up-august-2026-09-11/
PPI:https://www.bls.gov/news.release/archives/ppi_09102026.htm
インドがUS$107Mのトークン化社債パイロットを開始:https://cointelegraph.com/news/india-launches-tokenized-bond-pilot-with-107m-issued
Geminiが規制下の暗号資産サービス拡大に向けシンガポールMPIライセンスを取得:https://cointelegraph.com/news/gemini-singapore-mpi-license-crypto-services
フィリピンが新規決済オペレーター登録の12か月凍結と、より厳格なVASP管理を提案:https://cointelegraph.com/news/philippines-payment-operator-freeze-vasp-checks
NasdaqがUS$21B評価でKraken親会社PaywardにUS$100M投資:https://www.bloomberg.com/news/articles/2026-09-10/nasdaq-invests-in-kraken-parent-payward-at-21-billion-valuation
Latitudeがステーブルコインを地域の決済基盤につなぐためにUS$35MのシリーズAを調達:https://fortune.com/2026/09/09/exclusive-latitude-stripe-uber-alums-35-million-stablecoins-local-payments/
Agentumが自律エージェント向けの信頼・決済インフラ構築でUS$7Mを調達:https://www.businesswire.com/news/home/20260902910423/en/Cari-Raises-Over-$30-Million-in-First-Tranche-of-Initial-Funding-Round-Backed-Entirely-by-Banks


