Uno studio della Banca d'Italia analizza se le Stablecoin possono aumentare l'efficienza delle rimesse transfrontaliere
Stablecoin e pagamenti cross-border sotto revisione
Gli Stablecoin sono spesso considerati come una soluzione per ottimizzare i pagamenti globali, garantendo regolamento più rapido e costi di transazione inferiori grazie alla tecnologia Blockchain. Tuttavia, uno studio condotto dai ricercatori della Banca d’Italia evidenzia che le rimesse basate su Stablecoin non offrono sempre un vantaggio chiaro rispetto ai sistemi di pagamento tradizionali.
La ricerca ha rilevato che i fattori determinanti per costi e velocità non sono le commissioni Blockchain, ma piuttosto i processi necessari per la conversione tra asset digitali e valute locali, insieme all’efficienza delle infrastrutture di pagamento correnti.
Lo studio confronta i trasferimenti USDC sui corridoi globali
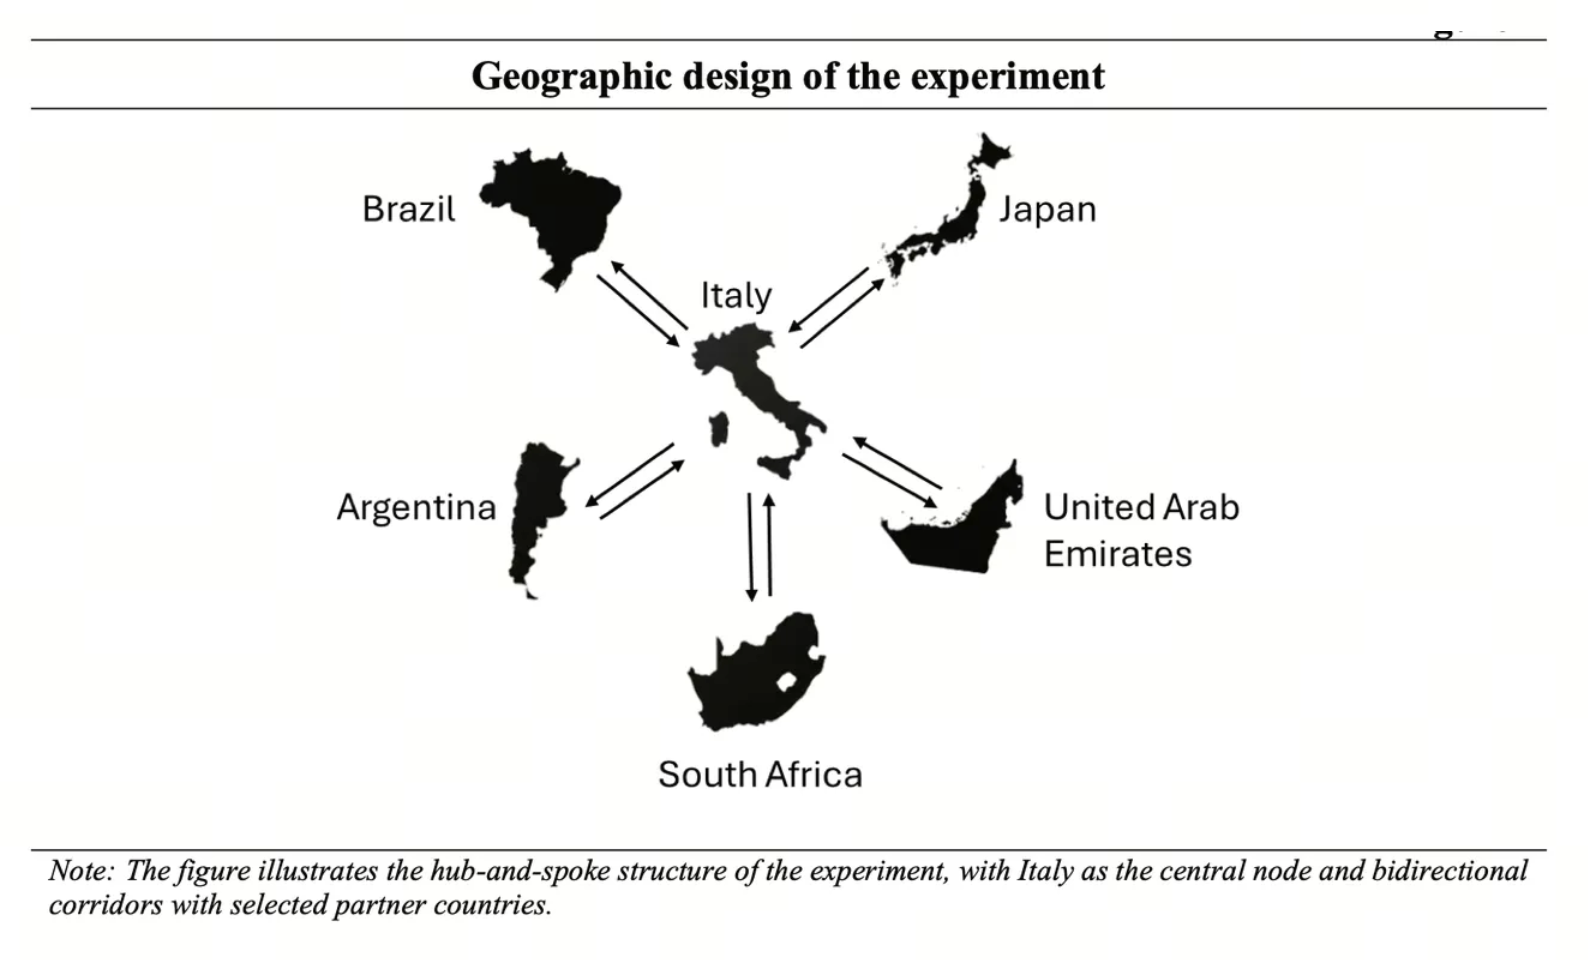
(Geografia dell’esperimento sulle rimesse. Fonte: Banca d’Italia)
Per valutare l’efficacia dei pagamenti Stablecoin, i ricercatori hanno realizzato un esperimento con 200 transazioni di rimessa USDC su 10 percorsi di pagamento bidirezionali.
I corridoi selezionati collegavano l’Italia a diversi mercati mondiali, tra cui:
- Brasile
- Argentina
- Giappone
- Emirati Arabi Uniti
- Sudafrica
Lo studio ha confrontato i trasferimenti Stablecoin con servizi di rimessa tradizionali, esaminando costi totali e tempi di regolamento dal mittente al destinatario.
I risultati hanno evidenziato che le commissioni di cambio e le spese di conversione valutaria rappresentano la quota maggiore dei costi di transazione, mentre le commissioni di rete Blockchain incidono solo marginalmente.
I costi degli Stablecoin dipendono dalle condizioni di pagamento locali
La ricerca ha rilevato differenze rilevanti tra i corridoi di pagamento. In base al mercato di destinazione, i costi totali dei trasferimenti Stablecoin variavano da circa 0,3% fino a quasi 9%.
Anche la velocità di regolamento variava in funzione dell’infrastruttura finanziaria locale. Nelle aree con sistemi di pagamento istantanei, le transazioni venivano completate in meno di 20 minuti. In assenza di tali sistemi, il regolamento poteva richiedere da uno a due giorni lavorativi.
Rispetto al costo medio globale delle rimesse stimato dalla World Bank al 6,65%, i trasferimenti Stablecoin risultavano più economici nella maggior parte dei corridoi testati. Tuttavia, confrontando con Wise, storico provider di pagamenti digitali, i trasferimenti Stablecoin presentavano costi inferiori solo in tre delle sette rotte di pagamento esaminate.
L’infrastruttura di pagamento resta fondamentale
I ricercatori della Banca d’Italia hanno sottolineato che la tecnologia Blockchain non determina da sola l’efficienza dei pagamenti Stablecoin. Piuttosto, è l’intero contesto di pagamento a incidere decisivamente. Migliori reti di pagamento istantaneo interne possono aumentare la competitività delle soluzioni di rimessa Stablecoin, riducendo i ritardi tra asset digitali e sistemi finanziari locali.
Lo studio ha inoltre evidenziato che gli Stablecoin potrebbero diventare molto più efficienti se utilizzabili direttamente nei pagamenti quotidiani, senza necessità di conversione in valute Fiat. Tra i possibili casi d’uso, pagamenti per beni e servizi, spese abitative o costi educativi, consentendo agli Stablecoin di agire come moneta digitale, anziché semplicemente come ponte tra valute.
La regolamentazione incide su adozione ed efficienza degli Stablecoin
Oltre a tecnologia e infrastruttura, lo studio ha analizzato come gli approcci regolatori influenzino l’utilizzo degli Stablecoin. I ricercatori hanno osservato che ambienti regolatori molto restrittivi non eliminano la domanda, ma spingono gli utenti verso piattaforme offshore o canali alternativi con minori controlli.
Al contempo, requisiti di conformità troppo complessi possono aumentare le difficoltà operative per utenti e imprese. Queste evidenze giungono mentre i regolatori globali continuano a sviluppare framework per gli asset digitali. L’Unione Europea ha introdotto il regolamento Markets in Crypto-Assets (MiCA), mentre negli Stati Uniti è stato introdotto il GENIUS Act per disciplinare i payment Stablecoin.
Il mercato Stablecoin continua ad espandersi
Nonostante le incognite sull’effettiva efficienza, il settore Stablecoin continua a crescere. Secondo i dati di DefiLlama, la capitalizzazione totale del mercato Stablecoin ha raggiunto circa 307 miliardi di dollari, evidenziando una crescita di circa 16% nell’ultimo anno.
L’espansione rispecchia il crescente interesse verso soluzioni di pagamento basate su Blockchain, ma la ricerca della Banca d’Italia suggerisce che una maggiore diffusione dipenderà sia dalla tecnologia Blockchain sia da miglioramenti nelle infrastrutture finanziarie, dalla chiarezza regolatoria e dalla reale utilità nell’applicazione quotidiana.
Conclusione
Lo studio della Banca d’Italia propone una prospettiva più equilibrata sulle rimesse Stablecoin, dimostrando che i trasferimenti Blockchain non garantiscono automaticamente costi inferiori o pagamenti più veloci. Sebbene gli Stablecoin possano offrire vantaggi in specifici corridoi di pagamento, processi di conversione Fiat, infrastrutture locali e condizioni regolatorie restano determinanti per la loro efficacia. Mentre gli Stablecoin evolvono come strumenti finanziari globali, il loro valore nel lungo termine dipenderà da una reale integrazione nei sistemi di pagamento ordinari, piuttosto che dalla semplice sostituzione delle rimesse tradizionali.
* Le informazioni non sono da intendersi e non costituiscono consulenza finanziaria o qualsiasi altro tipo di raccomandazione offerta da Gate.
* Questo articolo non può essere riprodotto, trasmesso o copiato senza menzionare Gate. La violazione è un'infrazione della Legge sul Copyright e può essere soggetta ad azioni legali.
Condividi
Contenuto
Stablecoin e pagamenti cross-border sotto revisione
Lo studio confronta i trasferimenti USDC sui corridoi globali
I costi degli Stablecoin dipendono dalle condizioni di pagamento locali
L’infrastruttura di pagamento resta fondamentale
La regolamentazione incide su adozione ed efficienza degli Stablecoin
Il mercato Stablecoin continua ad espandersi
Conclusione


Articoli correlati
Cosa significa la nuova norma di Kalshi sull'informativa per i datori di lavoro per i mercati delle previsioni e l'insider trading?
Anchorage ed Ethena potenziano il prestito in criptovaluta a livello istituzionale grazie a un'infrastruttura di gestione del collaterale.

Analisi del Progetto Brevis: Ridefinizione dell’Infrastruttura Blockchain
Limitless: La piattaforma di nuova generazione per i Prediction Market
KGEN: Alimenta l'identità decentralizzata e l'innovazione basata sull'AI nel gaming Web3