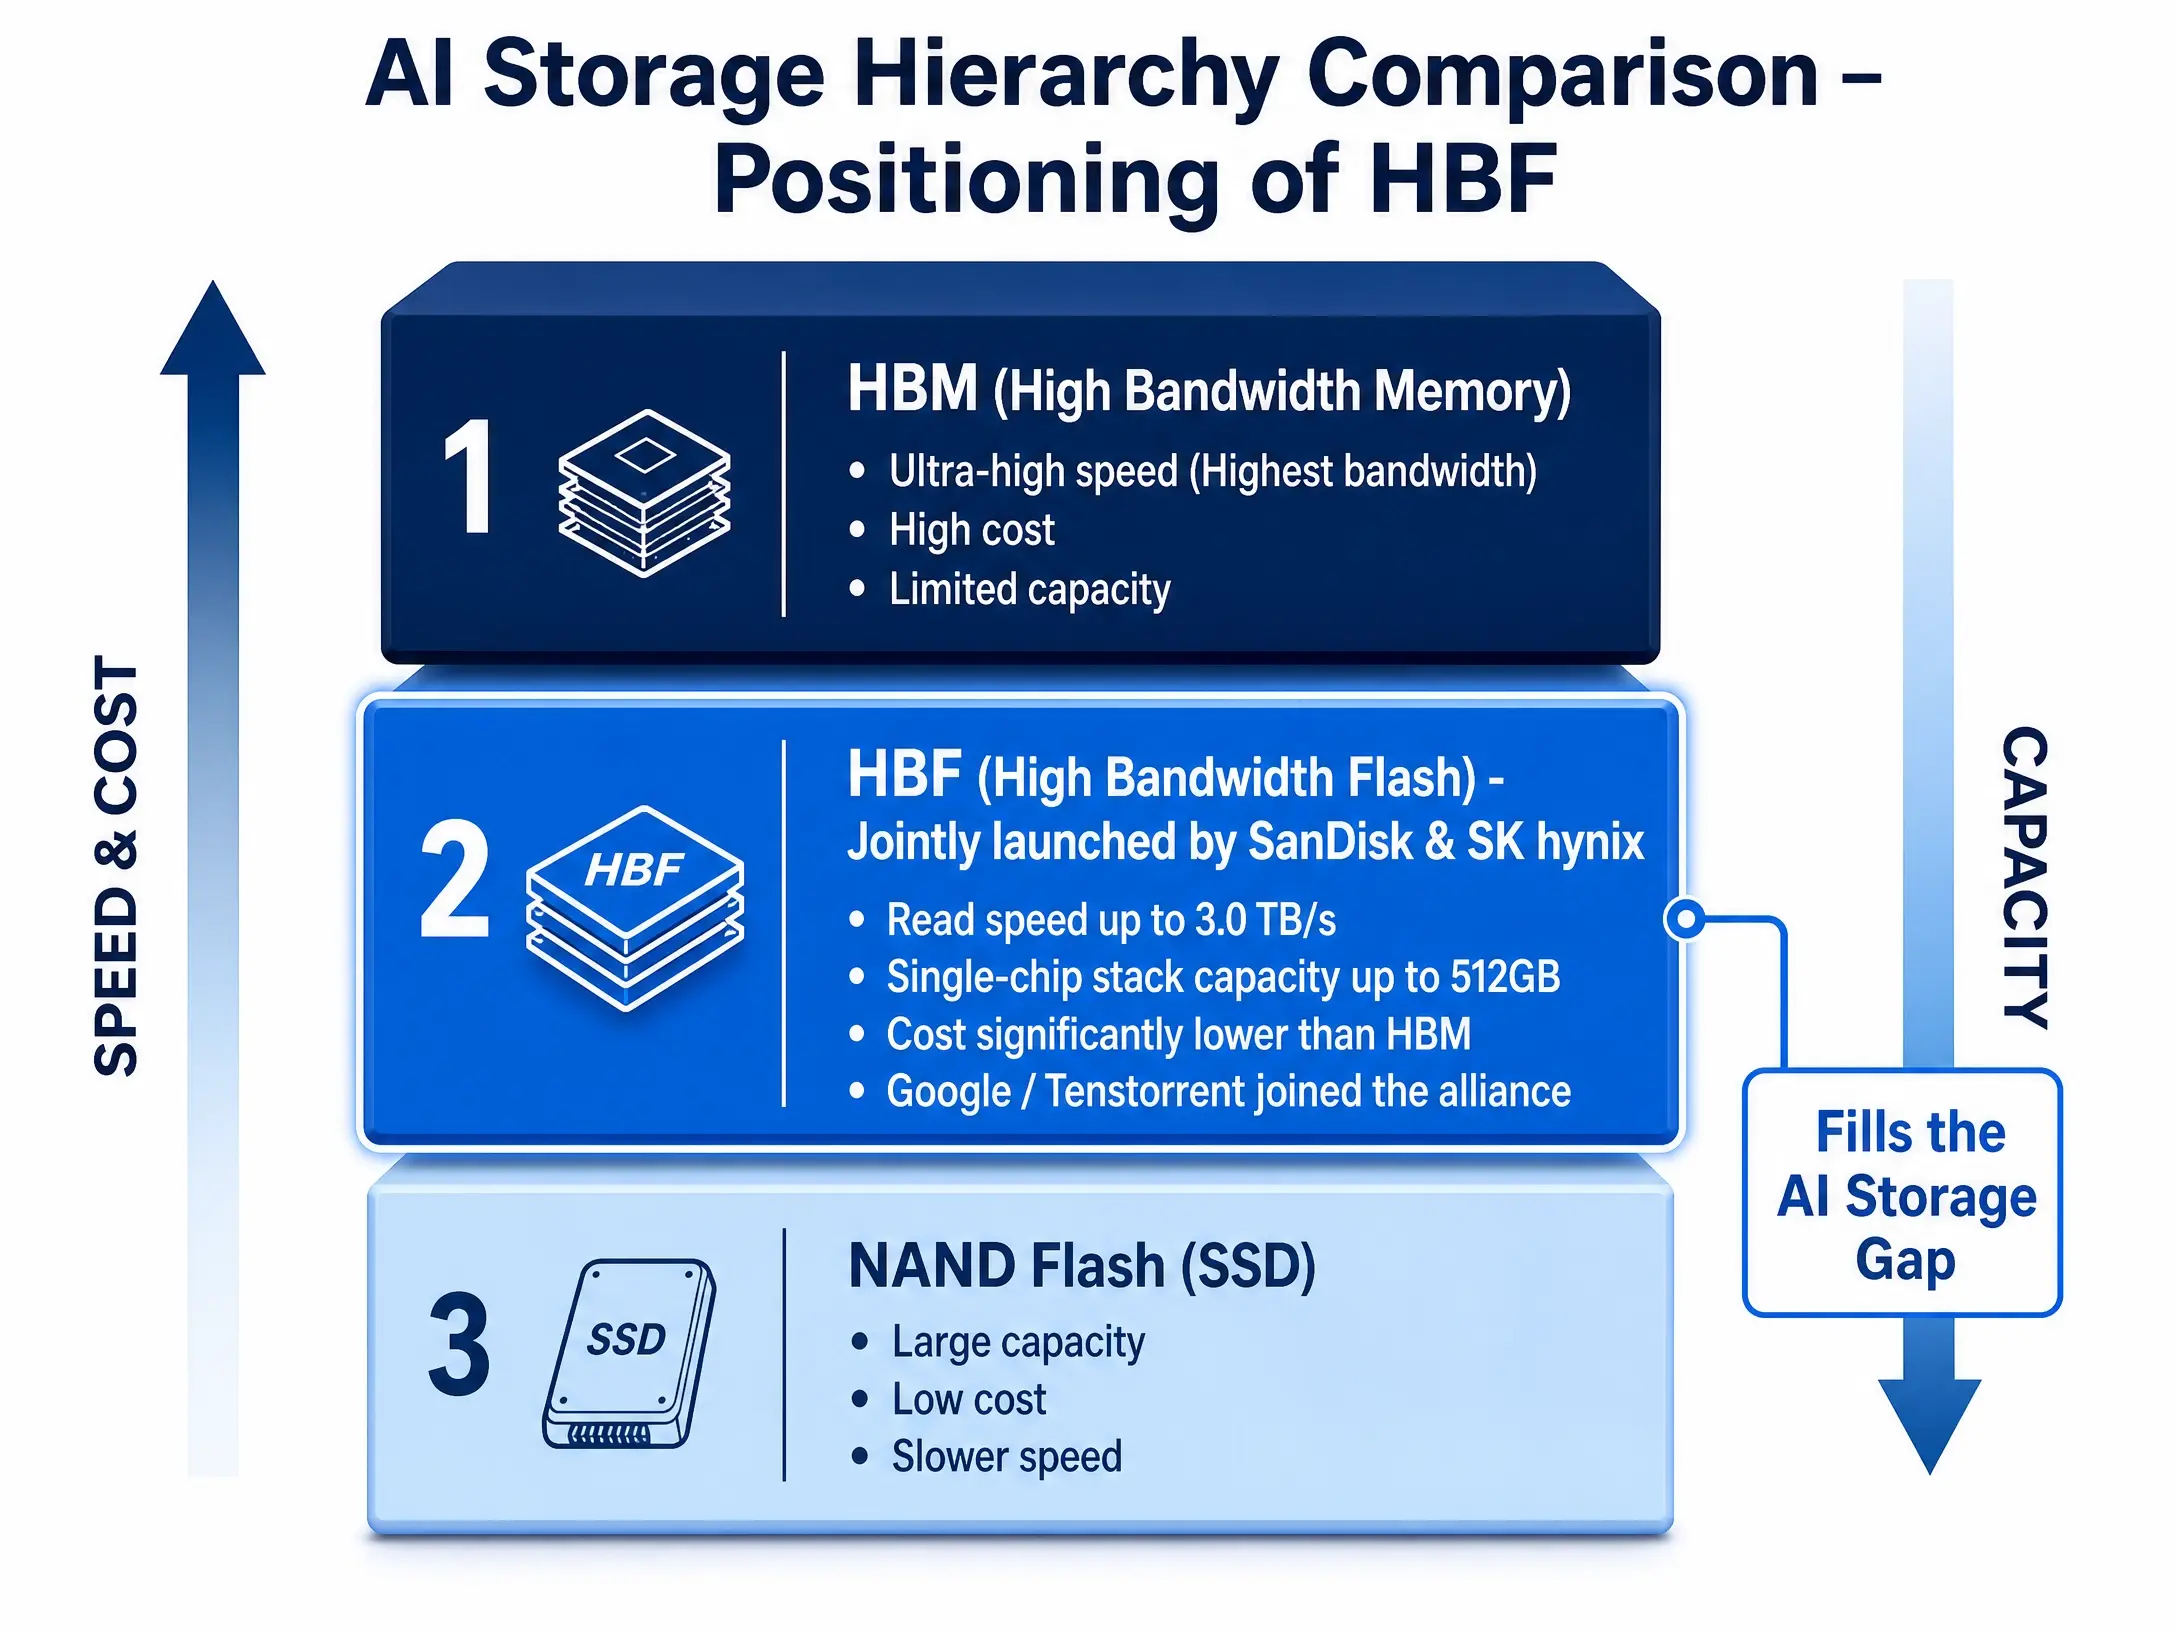
Teknologi HBF mengisi kekosongan dalam hierarki memori AI (ilustrasi perbandingan konseptual)
Pergeseran valuasi dari “saham siklus” menjadi “pemasok infrastruktur AI”
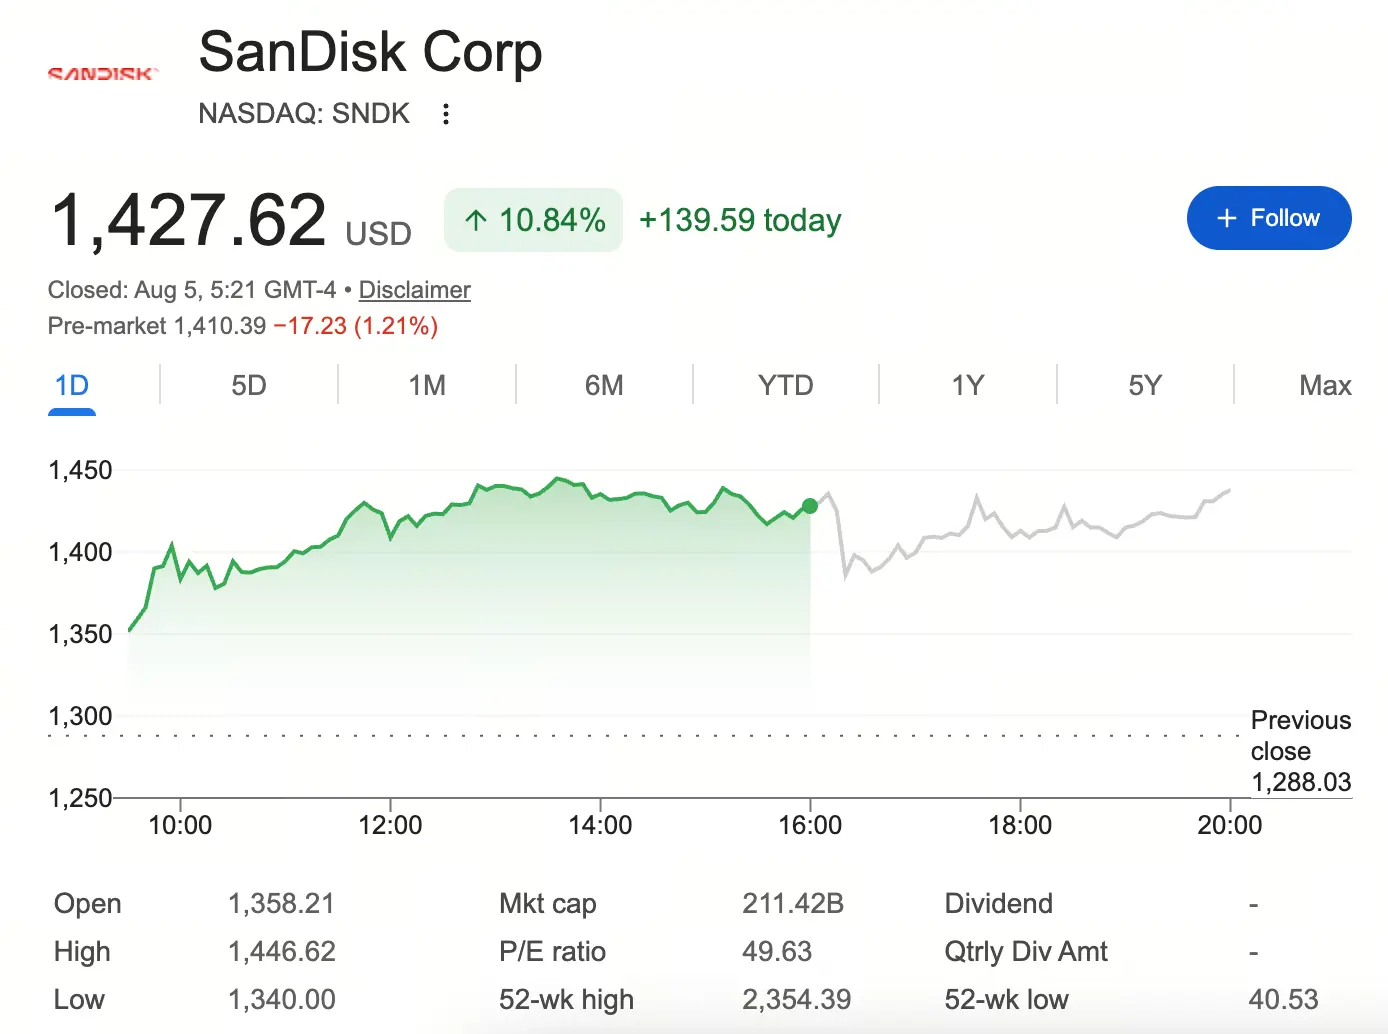
Sebelum berita HBF diumumkan, SanDisk mengalami penurunan yang sangat parah. Meskipun kenaikan sejak awal tahun sangat mengesankan, dalam aksi jual sektor memori pada Juli, harga sahamnya sempat turun sekitar 47% dari titik tertinggi pada Juni. Penurunan tajam ini mencerminkan kekhawatiran mendalam pasar: apakah pertumbuhan permintaan server AI pasti menguntungkan NAND? Saat itu, investor mengkhawatirkan peningkatan pasokan NAND dan naiknya tekanan inventaris, serta menilai bahwa lonjakan SanDisk sebelumnya hanya merupakan gabungan pemulihan siklus memori dan narasi AI, bukan perbaikan nyata dalam struktur profitabilitas.
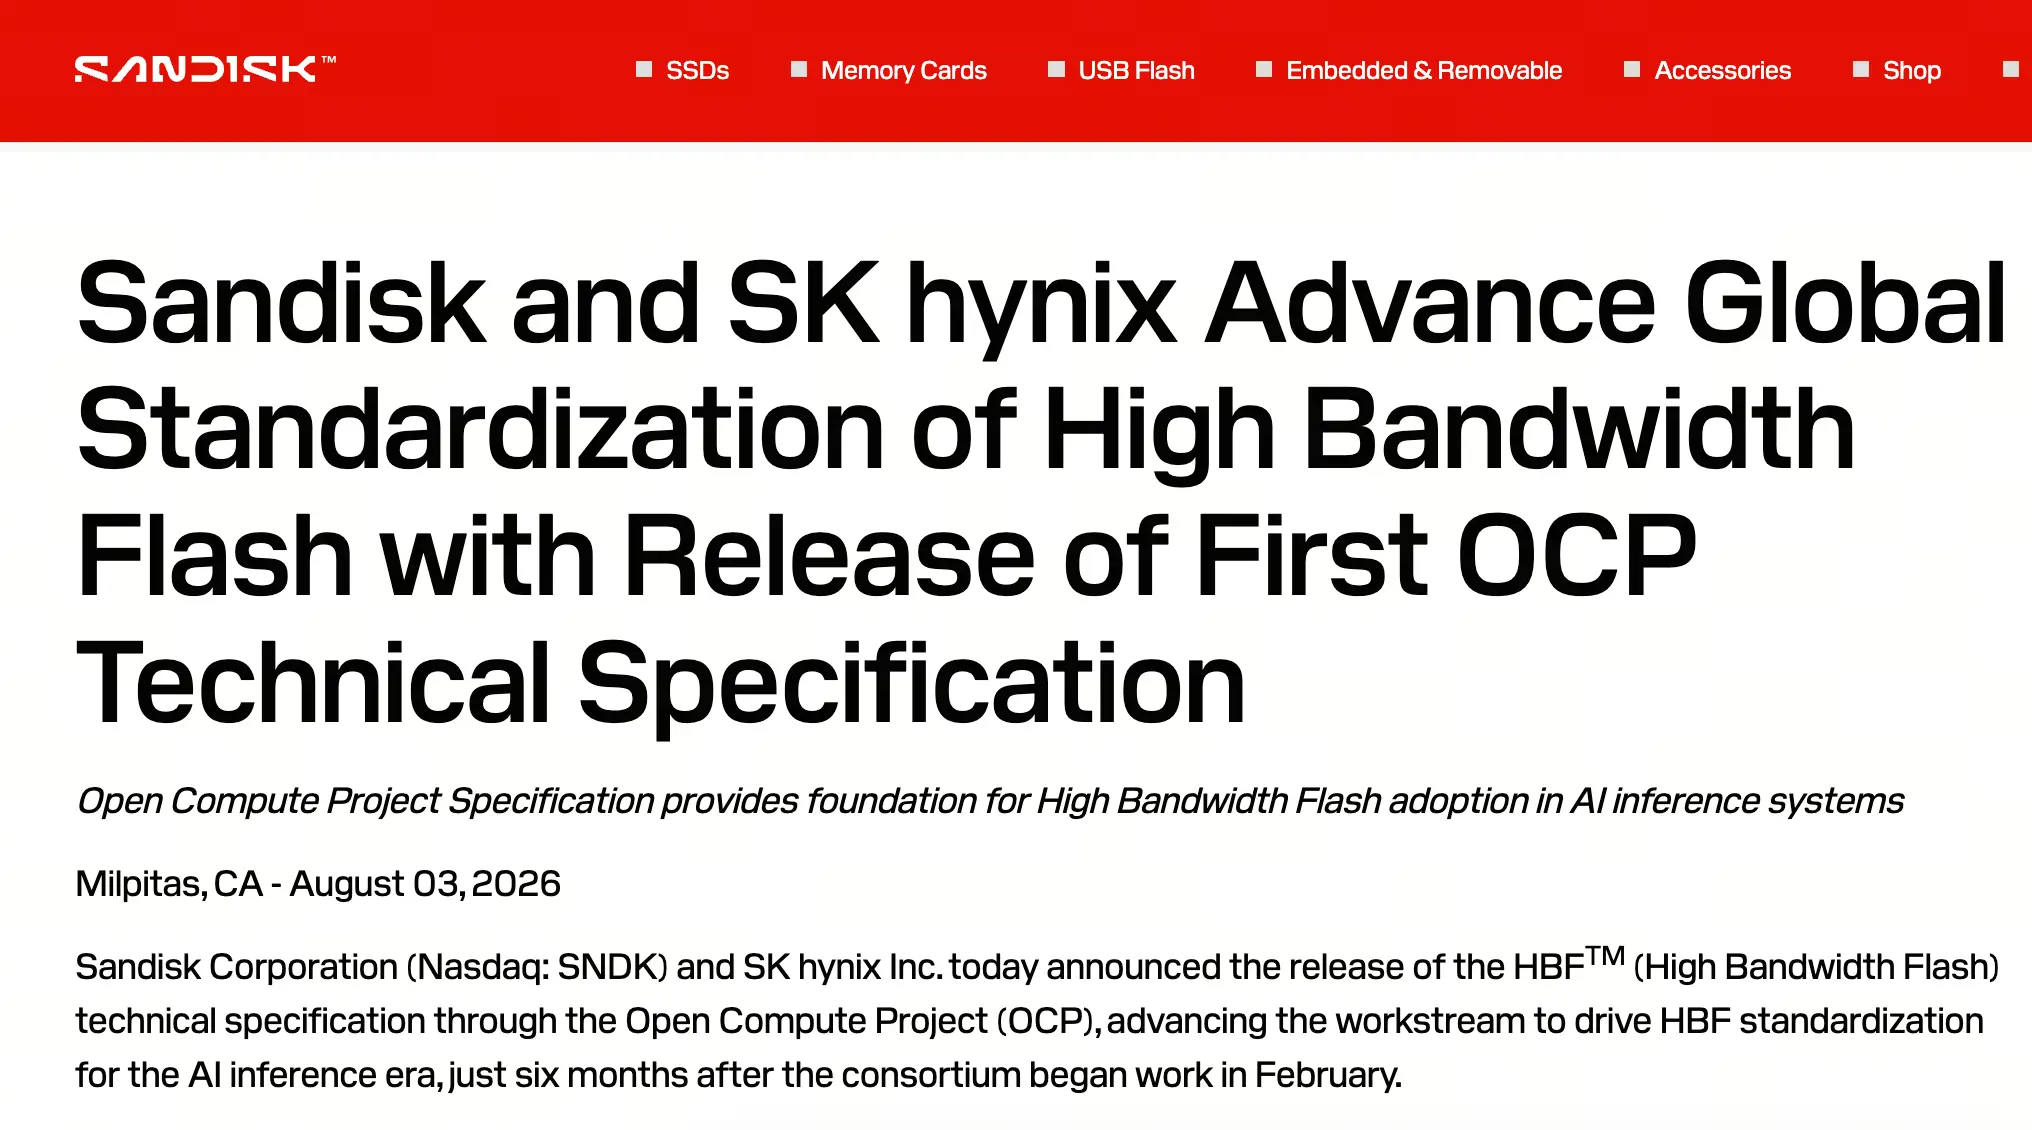
Sementara itu, pembentukan aliansi HBF, terutama dengan bergabungnya Google dan Tenstorrent, sepenuhnya mengubah logika narasi tersebut. Pasar mulai memperdagangkan ekspektasi bahwa SanDisk bukan lagi sekadar produsen memori tradisional yang mengikuti fluktuasi siklus harga NAND, tetapi berpotensi menjadi pemasok utama yang menentukan standar memori infrastruktur AI generasi berikutnya. Pergeseran valuasi dari “saham siklus” menjadi “saham infrastruktur AI” inilah yang menjadi pendorong utama rebound tajam harga saham pada Selasa.
Indikator utama laporan keuangan: kontribusi bisnis AI dan margin laba
Menjelang rilis laporan keuangan, ekspektasi Wall Street terhadap kinerja kuartal fiskal keempat SanDisk sangat tinggi. Pasar secara umum memperkirakan pendapatan mencapai 8,3 hingga 8,4 miliar dolar AS, sementara laba per saham yang disesuaikan berada di kisaran 34 hingga 35 dolar AS, jauh melampaui kisaran panduan perusahaan sebelumnya sebesar 7,75 hingga 8,25 miliar dolar AS. Namun, untuk pergerakan setelah laporan keuangan, empat indikator berikut lebih penting daripada sekadar EPS yang melampaui ekspektasi.
Tren harga NAND dan tingkat inventaris. Investor perlu memastikan apakah ASP NAND (harga jual rata-rata) memiliki momentum untuk terus meningkat. Jika manajemen memberikan sinyal bahwa inventaris menurun dan pasokan mengetat, kekhawatiran pasar terhadap puncak siklus akan sangat mereda.
Kontribusi aktual bisnis memori AI. Perhatian utama pasar adalah apakah HBF telah bergerak dari sekadar demonstrasi teknologi menuju tahap awal komersialisasi. Setiap pernyataan positif dari manajemen mengenai pesanan pelanggan pusat data AI dan jadwal komersialisasi HBF akan dipandang sebagai katalis positif penting.
Keberlanjutan margin laba. SanDisk sebelumnya memproyeksikan margin laba kotor non-GAAP sebesar 79% hingga 81%, tingkat yang tinggi dan jarang ditemukan di industri memori. Seiring pertumbuhan pendapatan yang tinggi, apakah margin laba dapat dipertahankan atau ditingkatkan menjadi kunci untuk menguji daya tawar perusahaan.
Panduan kinerja tahun fiskal 2027. Titik pertarungan sebenarnya setelah laporan keuangan adalah prospek tahun fiskal berikutnya. Penilaian manajemen terhadap belanja modal, keseimbangan pasokan dan permintaan NAND, serta apakah permintaan AI dapat mengimbangi fluktuasi siklus tradisional akan menentukan arah harga saham dalam jangka menengah.
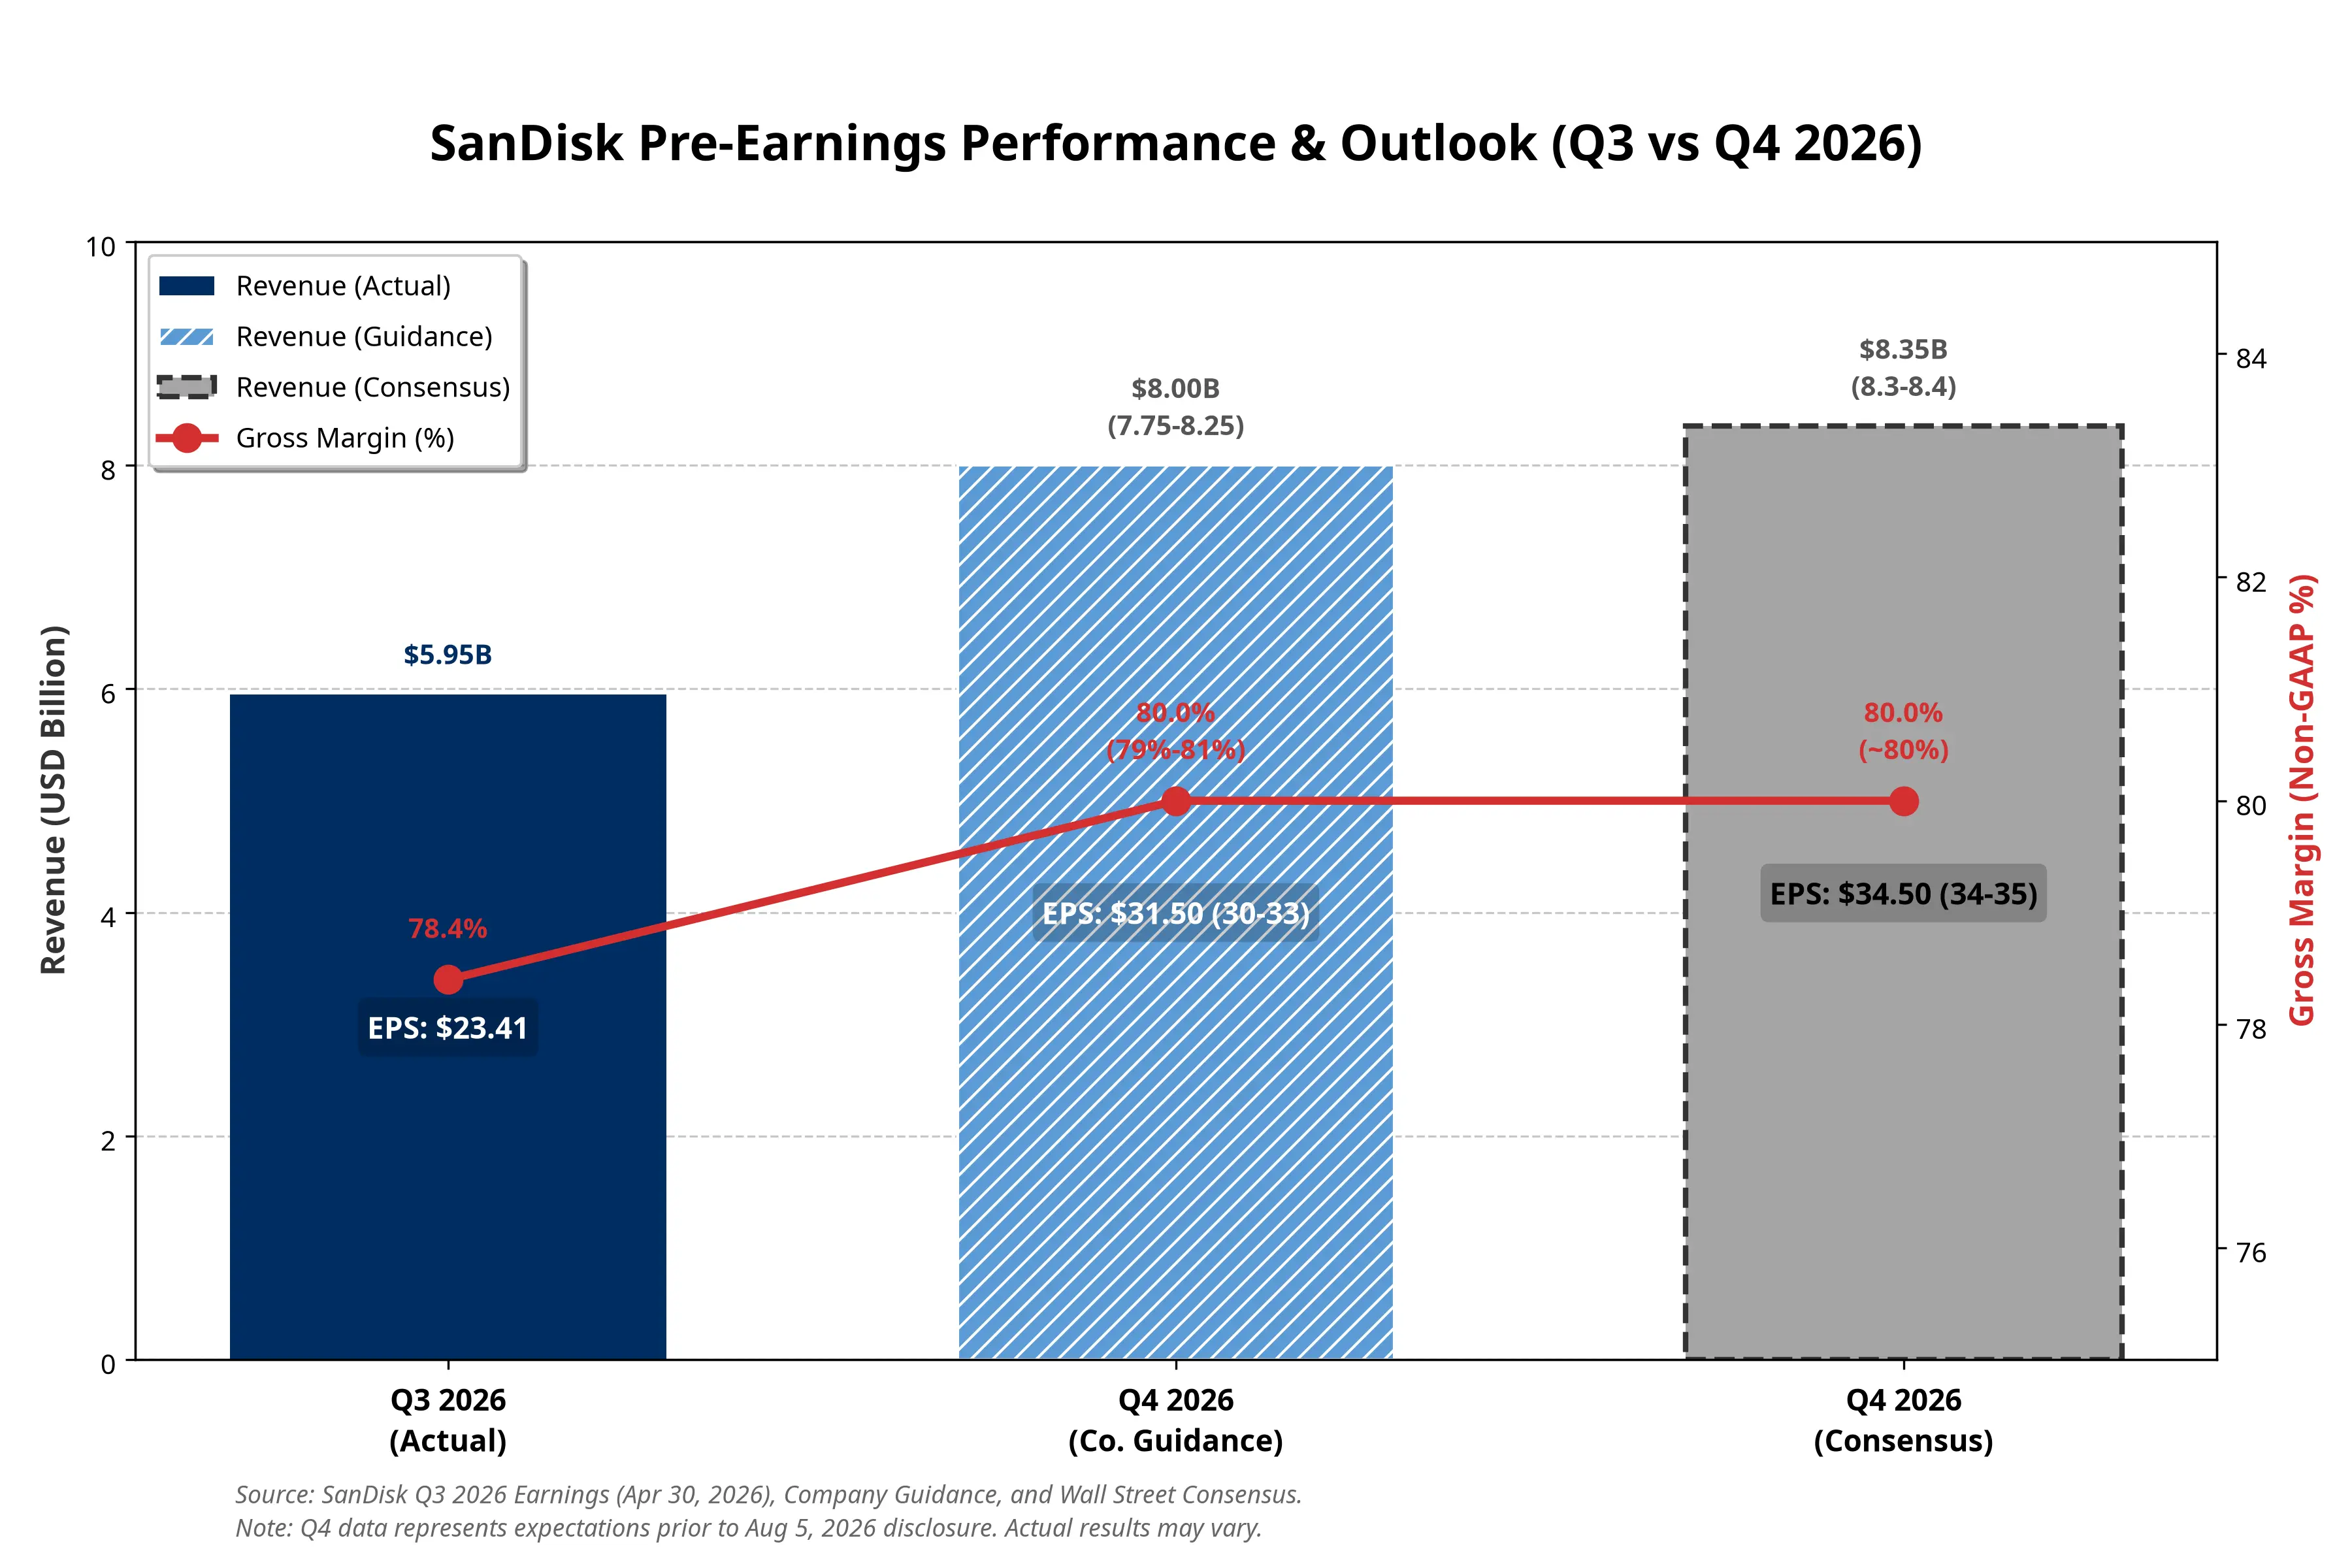
Pelacakan indikator keuangan utama SanDisk (grafik perbandingan data kuartalan)
Analisis skenario laporan keuangan
Dengan valuasi dan ekspektasi pasar yang sama-sama tinggi, pergerakan setelah laporan keuangan mungkin menghadirkan tiga skenario. Dalam skenario optimistis, jika EPS dan margin laba kotor sama-sama melampaui ekspektasi, serta manajemen memberikan panduan permintaan memori AI yang kuat, harga saham berpeluang kembali menguji titik tertinggi sebelumnya. Dalam skenario netral, jika kinerja sesuai ekspektasi tetapi kontribusi AI masih belum jelas, pasar mungkin menilai bahwa valuasi telah sepenuhnya mencerminkan sentimen positif, sehingga harga saham dapat terjebak dalam pergerakan berfluktuasi. Dalam skenario pesimistis, jika harga NAND mulai melemah atau kemajuan bisnis AI berjalan lambat, kenaikan sebelumnya yang didasarkan pada narasi dapat menghadapi tekanan untuk terkoreksi.
Penutup
SanDisk berada di titik balik struktural industri memori. Teknologi HBF membuka ruang imajinasi bagi peralihannya dari “saham pertumbuhan siklus” menjadi “aset inti infrastruktur AI”. Namun, perubahan logika investasi perlu divalidasi oleh data laporan keuangan. Kenaikan pada Selasa merupakan penetapan harga berdasarkan ekspektasi, sedangkan pergerakan setelah laporan keuangan akan bergantung pada apakah fakta mendukung ekspektasi tersebut.
Peringatan risiko: Harga saham saat ini masih berjarak hampir 40% dari titik tertinggi 52 minggu sebesar 2.354,39 dolar AS, yang berarti terdapat ruang kenaikan sekaligus menyiratkan volatilitas. Sifat siklus industri memori, ketidakpastian komersialisasi HBF, serta faktor geopolitik semuanya merupakan variabel yang perlu dipertimbangkan investor.
FAQ
1. Apa perbedaan HBF dengan HBM dan SSD?
HBF (flash berbandwidth tinggi) adalah hierarki memori baru yang berada di antara HBM dan SSD. HBM memiliki kecepatan sangat tinggi tetapi kapasitasnya terbatas dan mahal, sedangkan SSD berkapasitas besar tetapi lebih lambat. HBF memanfaatkan arsitektur flash NAND untuk menyediakan bandwidth yang mendekati HBM dan kapasitas yang jauh lebih besar daripada HBM, dengan biaya yang jauh lebih rendah daripada HBM, serta ditujukan untuk mengatasi hambatan memori dalam skenario inferensi AI.
2. Mengapa bergabungnya Google dan Tenstorrent ke dalam aliansi HBF sangat penting?
Sebagai pemain inti di bidang chip AI dan layanan cloud, bergabungnya Google dan Tenstorrent berarti standar HBF bukan sekadar proyek internal SanDisk dan SK hynix, melainkan telah memperoleh pengakuan dari pelaku aplikasi hilir utama. Hal ini sangat penting untuk membentuk ekosistem industri yang terpadu dan mendorong komersialisasi standar dalam skala besar.
3. Apa risiko utama dan logika bullish dalam berinvestasi di SanDisk?
Logika bullishnya adalah infrastruktur AI mulai memasuki tahap ekspansi memori, HBF berpotensi membuka permintaan baru untuk NAND, dan kerja sama dengan SK hynix memperkuat daya saing ekosistem. Risiko utamanya mencakup kenaikan harga saham yang sangat besar, fluktuasi siklus industri NAND yang signifikan, komersialisasi HBF yang masih memerlukan waktu untuk divalidasi, serta ketidakpastian apakah permintaan AI dapat dikonversi menjadi laba aktual.