Le 7 août, les données publiées par le Bureau américain des statistiques du travail ont complètement bouleversé les anticipations du marché. Les effectifs non agricoles ont diminué de 23k en juillet, s’écartant fortement de la hausse de 80k attendue par le marché et se situant même sous la borne inférieure de la fourchette des prévisions de tous les économistes, signant ainsi la pire performance depuis 2026. Parallèlement, les données sur l’emploi non agricole de mai et juin ont été révisées à la baisse de 103k au total : celles de mai sont passées de +129k à +63k, et celles de juin de +57k à +20k. Le ralentissement de la dynamique de l’emploi pendant trois mois consécutifs a suscité des doutes systémiques sur la santé du marché du travail américain.
Après la publication des données, les traders ont rapidement réduit leurs paris sur une hausse des taux de la Fed en 2026. Les trois grands indices américains ont ouvert en hausse, le Nasdaq gagnant 0,77 %, le S&P 500 progressant de 0,33 % et le Dow Jones de 0,10 %. L’indice du dollar a reculé de près de 30 points à court terme, à 99,67. L’or au comptant a progressé d’environ 40 dollars à court terme, à 4 351,43 dollars l’once. Le rendement des titres du Trésor américain à deux ans a baissé de 8 points de base, à 4,16 %, tandis que celui des titres à 10 ans a reculé de 6 points de base, à 4,62 %.
L’impact de ces données ne tient pas seulement aux chiffres eux-mêmes, mais aussi à leur effet cumulatif avec les données précédentes : lorsque la croissance de l’emploi des trois derniers mois est systématiquement révisée à la baisse, le fondement du récit selon lequel « le marché du travail reste solide » s’en trouve ébranlé.
Quels signaux structurels les données sur l’emploi révèlent-elles ?
La contraction de l’emploi non agricole en juillet ne constitue pas un signal de récession généralisée, mais présente des caractéristiques structurelles marquées. Les suppressions d’emplois se sont principalement concentrées dans les administrations publiques, les loisirs et l’hôtellerie-restauration ainsi que le commerce de détail. Les employeurs des administrations locales ont supprimé près de 60k emplois, presque tous dans le secteur de l’éducation — les enseignants quittant temporairement les statistiques de l’emploi pendant les vacances d’été, les données de ce secteur connaissant habituellement des fluctuations saisonnières en été. L’emploi dans les loisirs et l’hôtellerie-restauration est tombé à son plus bas niveau depuis près d’un an, les licenciements dans les restaurants et les bars indiquant que la Coupe du monde de la FIFA, qui s’est achevée le 19 juillet, n’a pas dopé l’emploi comme prévu.
Les effectifs du secteur privé ont au contraire augmenté de 30k, enregistrant une légère hausse pour le deuxième mois consécutif, principalement sous l’impulsion des secteurs de la santé et de l’aide sociale. L’emploi dans l’industrie manufacturière et la construction a continué d’augmenter, l’essor de la construction de centres de données pouvant devenir un soutien important à la demande de main-d’œuvre dans le secteur de la construction en 2026. L’emploi dans les activités financières est quant à lui tombé à son plus bas niveau depuis quatre ans.
Les données salariales se sont également affaiblies. En juillet, le salaire horaire moyen n’a progressé que de 0,1 % sur un mois, en dessous de la hausse de 0,3 % attendue par le marché et de celle de 0,3 % enregistrée en juin ; sa croissance sur un an s’est établie à 3,2 %, également nettement sous les 3,5 % anticipés par le marché. Le ralentissement marqué de la croissance des salaires signifie que les pressions inflationnistes provenant du marché du travail se sont quelque peu atténuées.
Le taux de chômage est passé de 4,2 % en juin à 4,1 % en juillet, son plus bas niveau depuis juin 2025. Cette baisse s’explique toutefois en grande partie par un nouveau recul du taux de participation au marché du travail, à 61,4 %, son plus bas niveau depuis plus de cinq ans. La sortie d’un plus grand nombre de personnes du marché du travail a fait baisser le taux de chômage selon les critères statistiques, plutôt qu’elle ne traduisait une amélioration de la situation de l’emploi elle-même.
Comment les divergences internes à la Fed influencent-elles la prévisibilité de la politique monétaire ?
Avant la publication des données sur l’emploi, des divergences importantes étaient déjà apparues au sein de la Fed lors de sa réunion de juillet sur les taux. À l’époque, trois responsables de la Fed — le président de la Fed de Minneapolis, Kashkari, la présidente de la Fed de Cleveland, Hammack, et la gouverneure de la Fed, Cook — étaient favorables à une hausse de 25 points de base. Kashkari a déclaré publiquement après la réunion que le moment était venu de commencer à relever progressivement les taux et s’est dit favorable à une première hausse dès septembre. La gouverneure de la Fed Cook a également indiqué que, si les données sur l’inflation ne s’amélioraient pas, elle était prête à soutenir une hausse des taux.
À l’opposé se trouve la position du secrétaire au Trésor, Bessent. Le 4 août, il a déclaré qu’il n’était pas nécessaire que la Fed relève ses taux à ce stade, estimant que l’inflation sous-jacente était restée « très calme ». Il a également salué comme judicieuse la décision du président de la Fed Wash d’éviter de fournir au marché des « indications prospectives ».
Le président de la Fed de Kansas City, Schmid, a quant à lui averti le 4 août qu’une nouvelle hausse des taux pourrait être nécessaire pour atteindre l’objectif de stabilité des prix, soulignant qu’il ne fallait pas sous-estimer l’inflation provoquée par les chocs d’offre.
Cette divergence reflète essentiellement une réorientation paradigmatique du cadre décisionnel de la Fed. Après la réunion de juillet, Wash n’a ni relevé les taux ni fourni d’explication claire sur la trajectoire de la politique monétaire. Le marché n’est donc plus confronté à un choix binaire entre « hausse des taux ou statu quo », mais à une boîte noire décisionnelle dépourvue de fonction de réaction claire. L’ancien président de la Fed de New York, Dudley, a indiqué que la hausse des rendements obligataires à long terme témoignait d’un recul de la crédibilité de la Fed. Zandi, chef économiste de Moody’s, a averti que si la Fed continuait à ne fournir que des orientations limitées sur sa politique, une prochaine réunion pourrait provoquer une vague massive de ventes sur les marchés.
Comment les marchés prédictifs et les contrats à terme sur taux ont-ils réévalué la probabilité d’une hausse en septembre ?
Avant et après la publication des données sur l’emploi non agricole, la tarification de la probabilité d’une hausse des taux en septembre a fortement fluctué sur les différents instruments de marché.
Avant la publication des données, l’outil « FedWatch » du CME indiquait une probabilité d’environ 55 % d’une hausse de 25 points de base en septembre. Certains marchés de contrats à terme sur taux avaient même porté cette probabilité au-dessus de 60 % avant la publication des données sur l’emploi. Mais après la publication des données de juillet, Bloomberg a indiqué que la probabilité anticipée d’une hausse en septembre était passée de 58 % à 44 %.
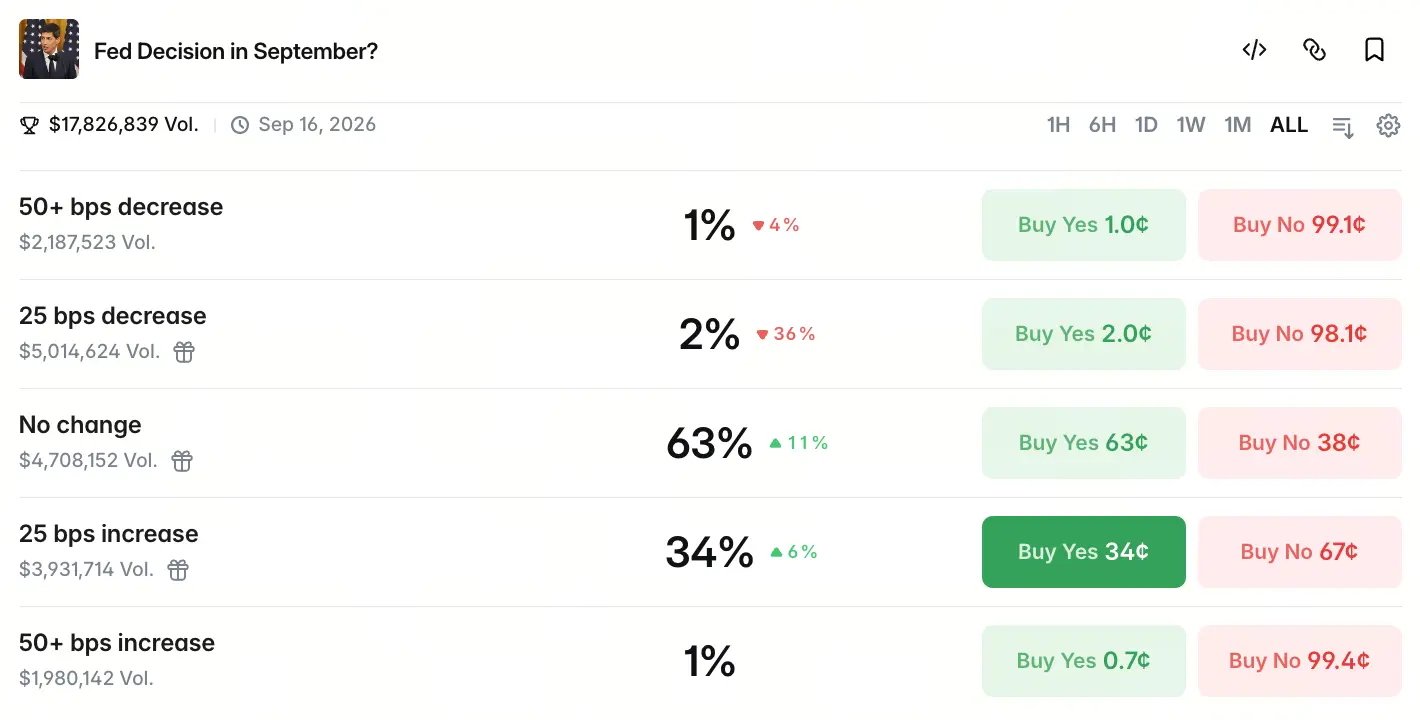
Les données du marché prédictif de Gate indiquaient, au 7 août, une probabilité de 63 % que les taux restent inchangés en septembre, de 35 % pour une hausse de 25 points de base, de 1 % pour une hausse de 50 points de base, de 2 % pour une baisse de 25 points de base et de 1 % pour une baisse de 50 points de base. Cette répartition montre clairement que les anticipations dominantes du marché sont passées d’une « hausse des taux » au « statu quo », même si une hausse de 25 points de base conserve une pondération probabiliste d’environ un tiers.
Fed Decision in September?

25 bps increase
No change
$2,4M Vol+3 de plus
La tarification du marché des contrats à terme sur taux est toutefois plus prudente. Les données du marché américain des contrats à terme sur taux indiquent qu’une hausse cumulée de seulement 28 points de base est attendue d’ici décembre, contre 32 points de base avant la publication des données sur l’emploi. Les prix du marché intègrent actuellement une nouvelle hausse des taux d’ici la fin de 2026, puis une autre avant le milieu de 2027.
Les écarts de tarification entre les différents instruments de marché reflètent essentiellement les différences entre leurs logiques sous-jacentes : les contrats à terme sur taux s’ancrent sur la trajectoire future des taux directeurs, tandis que les marchés prédictifs intègrent un ensemble d’informations plus large ainsi que les jugements subjectifs des participants. L’écart entre les deux constitue en lui-même une forme de tarification de l’incertitude.
Comment les grandes classes d’actifs ont-elles réagi de manière coordonnée après le choc des données sur l’emploi ?
Le choc provoqué par les données sur l’emploi non agricole s’est rapidement transmis aux principales classes d’actifs, formant une chaîne de transmission claire.
Sur les actions américaines, les trois grands indices ont ouvert en hausse, le Nasdaq gagnant 0,77 %, le S&P 500 progressant de 0,33 % et le Dow Jones de 0,10 %. Le marché a interprété la faiblesse des données sur l’emploi comme un « allègement de la pression en faveur d’une hausse des taux », les valeurs de croissance sensibles aux taux ayant été les premières à en bénéficier.
L’indice du dollar a reculé de près de 30 points à court terme, à 99,67, atteignant son plus bas niveau depuis près de deux mois. Le refroidissement des anticipations de hausse des taux a directement affaibli l’avantage de rendement du dollar.
Du côté des métaux précieux, l’or au comptant a progressé d’environ 40 dollars à court terme, à 4 351,43 dollars l’once. Les contrats à terme sur l’or du COMEX ont également progressé. En tant qu’actif ne générant aucun revenu, l’or bénéficie généralement du refroidissement des anticipations de hausse des taux : le ralentissement de la trajectoire des taux réduit le coût d’opportunité lié à sa détention.
La réaction du marché des titres du Trésor américain a été la plus directe. Le rendement des titres à deux ans a baissé de 8 points de base, à 4,16 %, tandis que celui des titres à 10 ans a reculé de 6 points de base, à 4,62 %. La baisse plus importante des rendements à court terme que de ceux à long terme a accentué la pente de la courbe des rendements, ce qui est généralement considéré comme le signe d’un renforcement des anticipations d’assouplissement monétaire.
Le principal enseignement de cette réaction coordonnée des actifs est que le marché n’a pas simplement assimilé « faiblesse de l’emploi » à « faiblesse de l’économie », mais l’a interprétée selon la chaîne de transmission « faiblesse de l’emploi → moindre probabilité de hausse des taux → politique monétaire accommodante → appétit pour le risque ». La validité de cette logique dépend toutefois de l’évolution des données sur l’inflation.
Comment les données sur l’inflation et les risques géopolitiques vont-ils devenir les prochaines variables clés ?
Bien que les données sur l’emploi non agricole aient fortement réduit l’urgence d’une hausse des taux en septembre, la décision finale de la réunion du FOMC de septembre ne dépendra absolument pas d’une seule donnée. Au cours des deux prochaines semaines, deux variables clés pèseront sur l’équilibre final de la politique monétaire.
La première variable est l’inflation. L’indice des prix à la consommation et l’indice des prix à la production des États-Unis pour juillet seront publiés la semaine prochaine. Le léger ralentissement de l’inflation en juin avait réduit l’urgence d’une hausse des taux, mais l’incertitude inflationniste reste élevée sous l’effet des fluctuations des prix du pétrole. Si les données de l’IPC de juillet montrent une reprise des pressions inflationnistes — en particulier dans la composante énergétique — la Fed pourrait malgré tout se retrouver face à un dilemme de type « stagflation », même en présence d’un marché du travail affaibli. Le léger ralentissement de l’inflation en juin avait réduit l’urgence d’une hausse des taux, mais l’incertitude inflationniste reste élevée sous l’effet des fluctuations des prix du pétrole. La gouverneure de la Fed Cook a déjà clairement déclaré que les risques d’inflation étaient actuellement supérieurs aux risques liés à l’emploi.
La deuxième variable est le risque géopolitique. La situation au Moyen-Orient reste instable et le choc d’offre sur les prix de l’énergie ravive les inquiétudes du marché concernant l’inflation. Schmid a averti que, sous l’effet des soubresauts des conflits au Moyen-Orient, l’apaisement de l’inflation lié à la baisse précédente des prix de l’énergie s’était révélé éphémère. Si les conflits géopolitiques s’intensifient et que les prix de l’énergie continuent de grimper, la Fed pourrait être contrainte de procéder à une « hausse préventive des taux » pour contenir les anticipations d’inflation.
Hassett, conseiller économique de la Maison-Blanche, a déclaré, en évaluant les données sur l’emploi de juillet, que celles-ci réduisaient la pression exercée sur la Fed pour relever ses taux. Mais réduire la pression ne signifie pas l’éliminer : tant que l’inflation ne sera pas clairement revenue vers l’objectif de 2 %, l’option d’une hausse des taux restera sur la table.
FAQ
Question : pourquoi les données sur l’emploi non agricole de juillet ont-elles été si éloignées des anticipations du marché ?
Les effectifs non agricoles ont diminué de 23k en juillet, alors que le marché anticipait une hausse de 80k, soit un écart d’environ 5 écarts types. La contraction s’est principalement concentrée dans les administrations publiques, les loisirs et l’hôtellerie-restauration ainsi que le commerce de détail, le secteur de l’éducation connaissant des fluctuations saisonnières liées aux vacances d’été. Même en excluant les facteurs saisonniers, les effectifs du secteur privé n’ont augmenté que de 30k, ce qui est loin de compenser la pression baissière globale.
Question : pourquoi existe-t-il un écart entre la probabilité de 63 % de statu quo affichée par le marché prédictif de Gate et la probabilité de 55 % d’une hausse indiquée par CME FedWatch ?
Les différents instruments de marché reposent sur des logiques de tarification différentes. CME FedWatch s’appuie sur les probabilités implicites du marché des contrats à terme sur taux et reflète la tarification par les traders institutionnels de la trajectoire des taux directeurs. Les marchés prédictifs intègrent quant à eux un ensemble d’informations plus large ainsi que les jugements subjectifs des participants. L’écart entre les deux reflète l’incertitude du marché, plutôt qu’une plus grande « précision » de l’un des deux.
Question : la Fed relèvera-t-elle finalement ses taux en septembre ?
Au 7 août, le marché prédictif de Gate affichait une probabilité de 63 % que les taux restent inchangés et de 35 % d’une hausse de 25 points de base. La décision finale dépendra toutefois des données de l’IPC de juillet, qui seront publiées en août, ainsi que de l’évolution de la situation géopolitique au Moyen-Orient. Si les données sur l’inflation dépassent les attentes ou si les tensions géopolitiques font grimper les prix de l’énergie, la probabilité d’une hausse des taux pourrait repartir à la hausse.
Question : quel pourrait être l’impact des données sur l’emploi non agricole sur les cryptoactifs ?
Les variations des anticipations de hausse des taux se transmettent aux cryptoactifs par deux canaux : le taux de change du dollar et les anticipations de liquidité. Le refroidissement des anticipations de hausse des taux signifie généralement un affaiblissement du dollar et un environnement de liquidité relativement plus accommodant, ce qui soutient globalement les actifs risqués. L’impact précis doit toutefois être évalué en tenant compte de l’évolution des anticipations d’inflation et des taux d’intérêt réels.


