Source : Google Finance
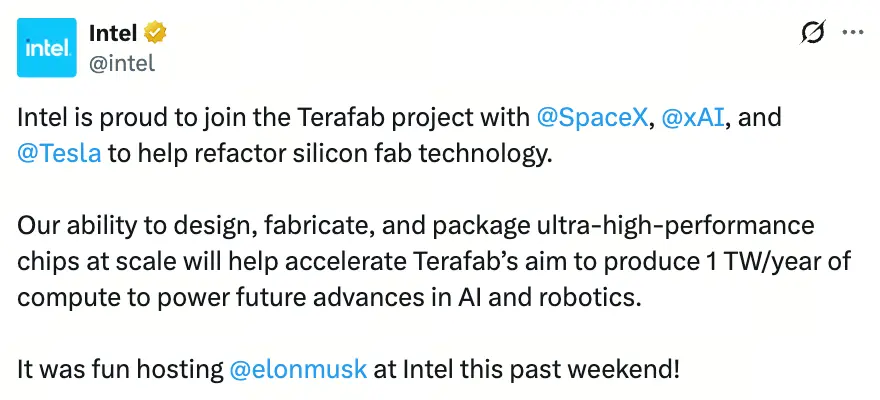
Outre les licenciements, la restructuration et l’amélioration financière menés par le PDG Lip-Bu Tan, le soutien apporté au projet Terafab constitue l’un des catalyseurs les plus symboliques de cette hausse. En avril dernier, une photo d’une rencontre entre le PDG d’Intel, Lip-Bu Tan, et Elon Musk a été rendue publique. Le compte officiel d’Intel a annoncé : « Nous sommes honorés de rejoindre le projet Terafab et de travailler aux côtés de SpaceX, xAI et Tesla pour repenser la technologie de fabrication des puces. » Lip-Bu Tan a déclaré : « Elon Musk possède un historique de réussites dans la transformation de secteurs entiers, et c’est précisément ce dont l’industrie de la fabrication des semi-conducteurs a besoin aujourd’hui. Terafab représente un changement de paradigme dans les méthodes de fabrication des puces logiques, de la mémoire et du packaging. »
Mais le marché doit clarifier un point : à ce jour, Intel et Terafab n’ont signé aucun contrat commercial à long terme contraignant. Les documents déposés par SpaceX indiquent clairement que les partenaires de Terafab ne sont pas tenus de poursuivre leur coopération et que l’accord définitif pourrait ne jamais être signé. Autrement dit, le soutien de Musk au 14A reste pour l’instant au stade d’un accord-cadre, et non d’une commande ferme.
Qu’est-ce que cela signifie pour Intel ? La réponse est : une validation, et non des revenus.
Les revenus externes de l’activité de fonderie d’Intel n’ont atteint qu’environ 307 millions de dollars sur l’ensemble de 2025, tandis que la division de fonderie a essuyé une perte pouvant atteindre 10,3 milliards de dollars. La recherche et la production de masse du procédé 14A nécessitent des dépenses d’investissement considérables — Intel a relevé son objectif de dépenses d’investissement pour 2026, de 18 milliards de dollars à plus de 20 milliards de dollars. Sans engagement de grands clients externes, la viabilité commerciale du 14A reste sujette à caution. Or le choix de Musk envoie précisément au marché un signal : le client mondial confronté à la demande la plus urgente en puissance de calcul pour l’IA reconnaît au moins, sur le plan technologique, le procédé 14A d’Intel.
Le calendrier technologique du procédé 14A et les défis liés au rendement
Le calendrier de production de masse du procédé 14A d’Intel est désormais clairement établi. D’après la confirmation du PDG Lip-Bu Tan lors de la conférence téléphonique sur les résultats du deuxième trimestre 2026, la production pilote à risque du procédé 14A doit débuter au second semestre 2027, avec un objectif de production de masse fixé à 2028. Ce calendrier est avancé par rapport aux prévisions précédentes, qui tablaient sur une production pilote à risque en 2028 et une production de masse en 2029.
Sur le plan des avancées technologiques, le kit de conception du procédé (PDK) en version 0.5 du 14A est déjà accessible aux clients, tandis que la version 0.9 devrait être publiée en octobre 2026. Intel affirme que le 14A a déjà dépassé les performances enregistrées par le 18A à la même étape, tant en matière de densité de défauts que de performances des transistors.
Mais le rendement reste la variable la plus déterminante. Selon les estimations, en partant d’un taux de défauts actuel d’environ 0,5 pour le 14A, la production d’une puce de calcul Panther Lake d’une superficie de 114,304 millimètres carrés donne un rendement d’environ 56,45 %. Intel prévoit de ramener le taux de défauts à 0,1 avant l’entrée en production de masse complète, ce qui porterait le rendement à un niveau compris entre 80 % et 90 %. Le passage de 55 % à 85 % implique une optimisation systémique des matériaux, des équipements et des paramètres de procédé. Cette évolution nécessite une validation dans le temps et comporte également une part d’incertitude.
Le rythme d’avancement du procédé 2 nm de TSMC offre un contraste saisissant. Dans le domaine des procédés avancés, l’écosystème de clients, l’expérience de production de masse et le niveau de contrôle du rendement de TSMC constituent toujours un retard difficile à combler pour Intel à court terme. En 2025, les revenus de fonderie de TSMC ont dépassé ceux de la division de fonderie d’Intel de plus de cent fois. Pour percer auprès des clients avec le 14A, Intel aura besoin de bien plus que la déclaration de Musk : il lui faudra des commandes concrètes et une progression stable du rendement.
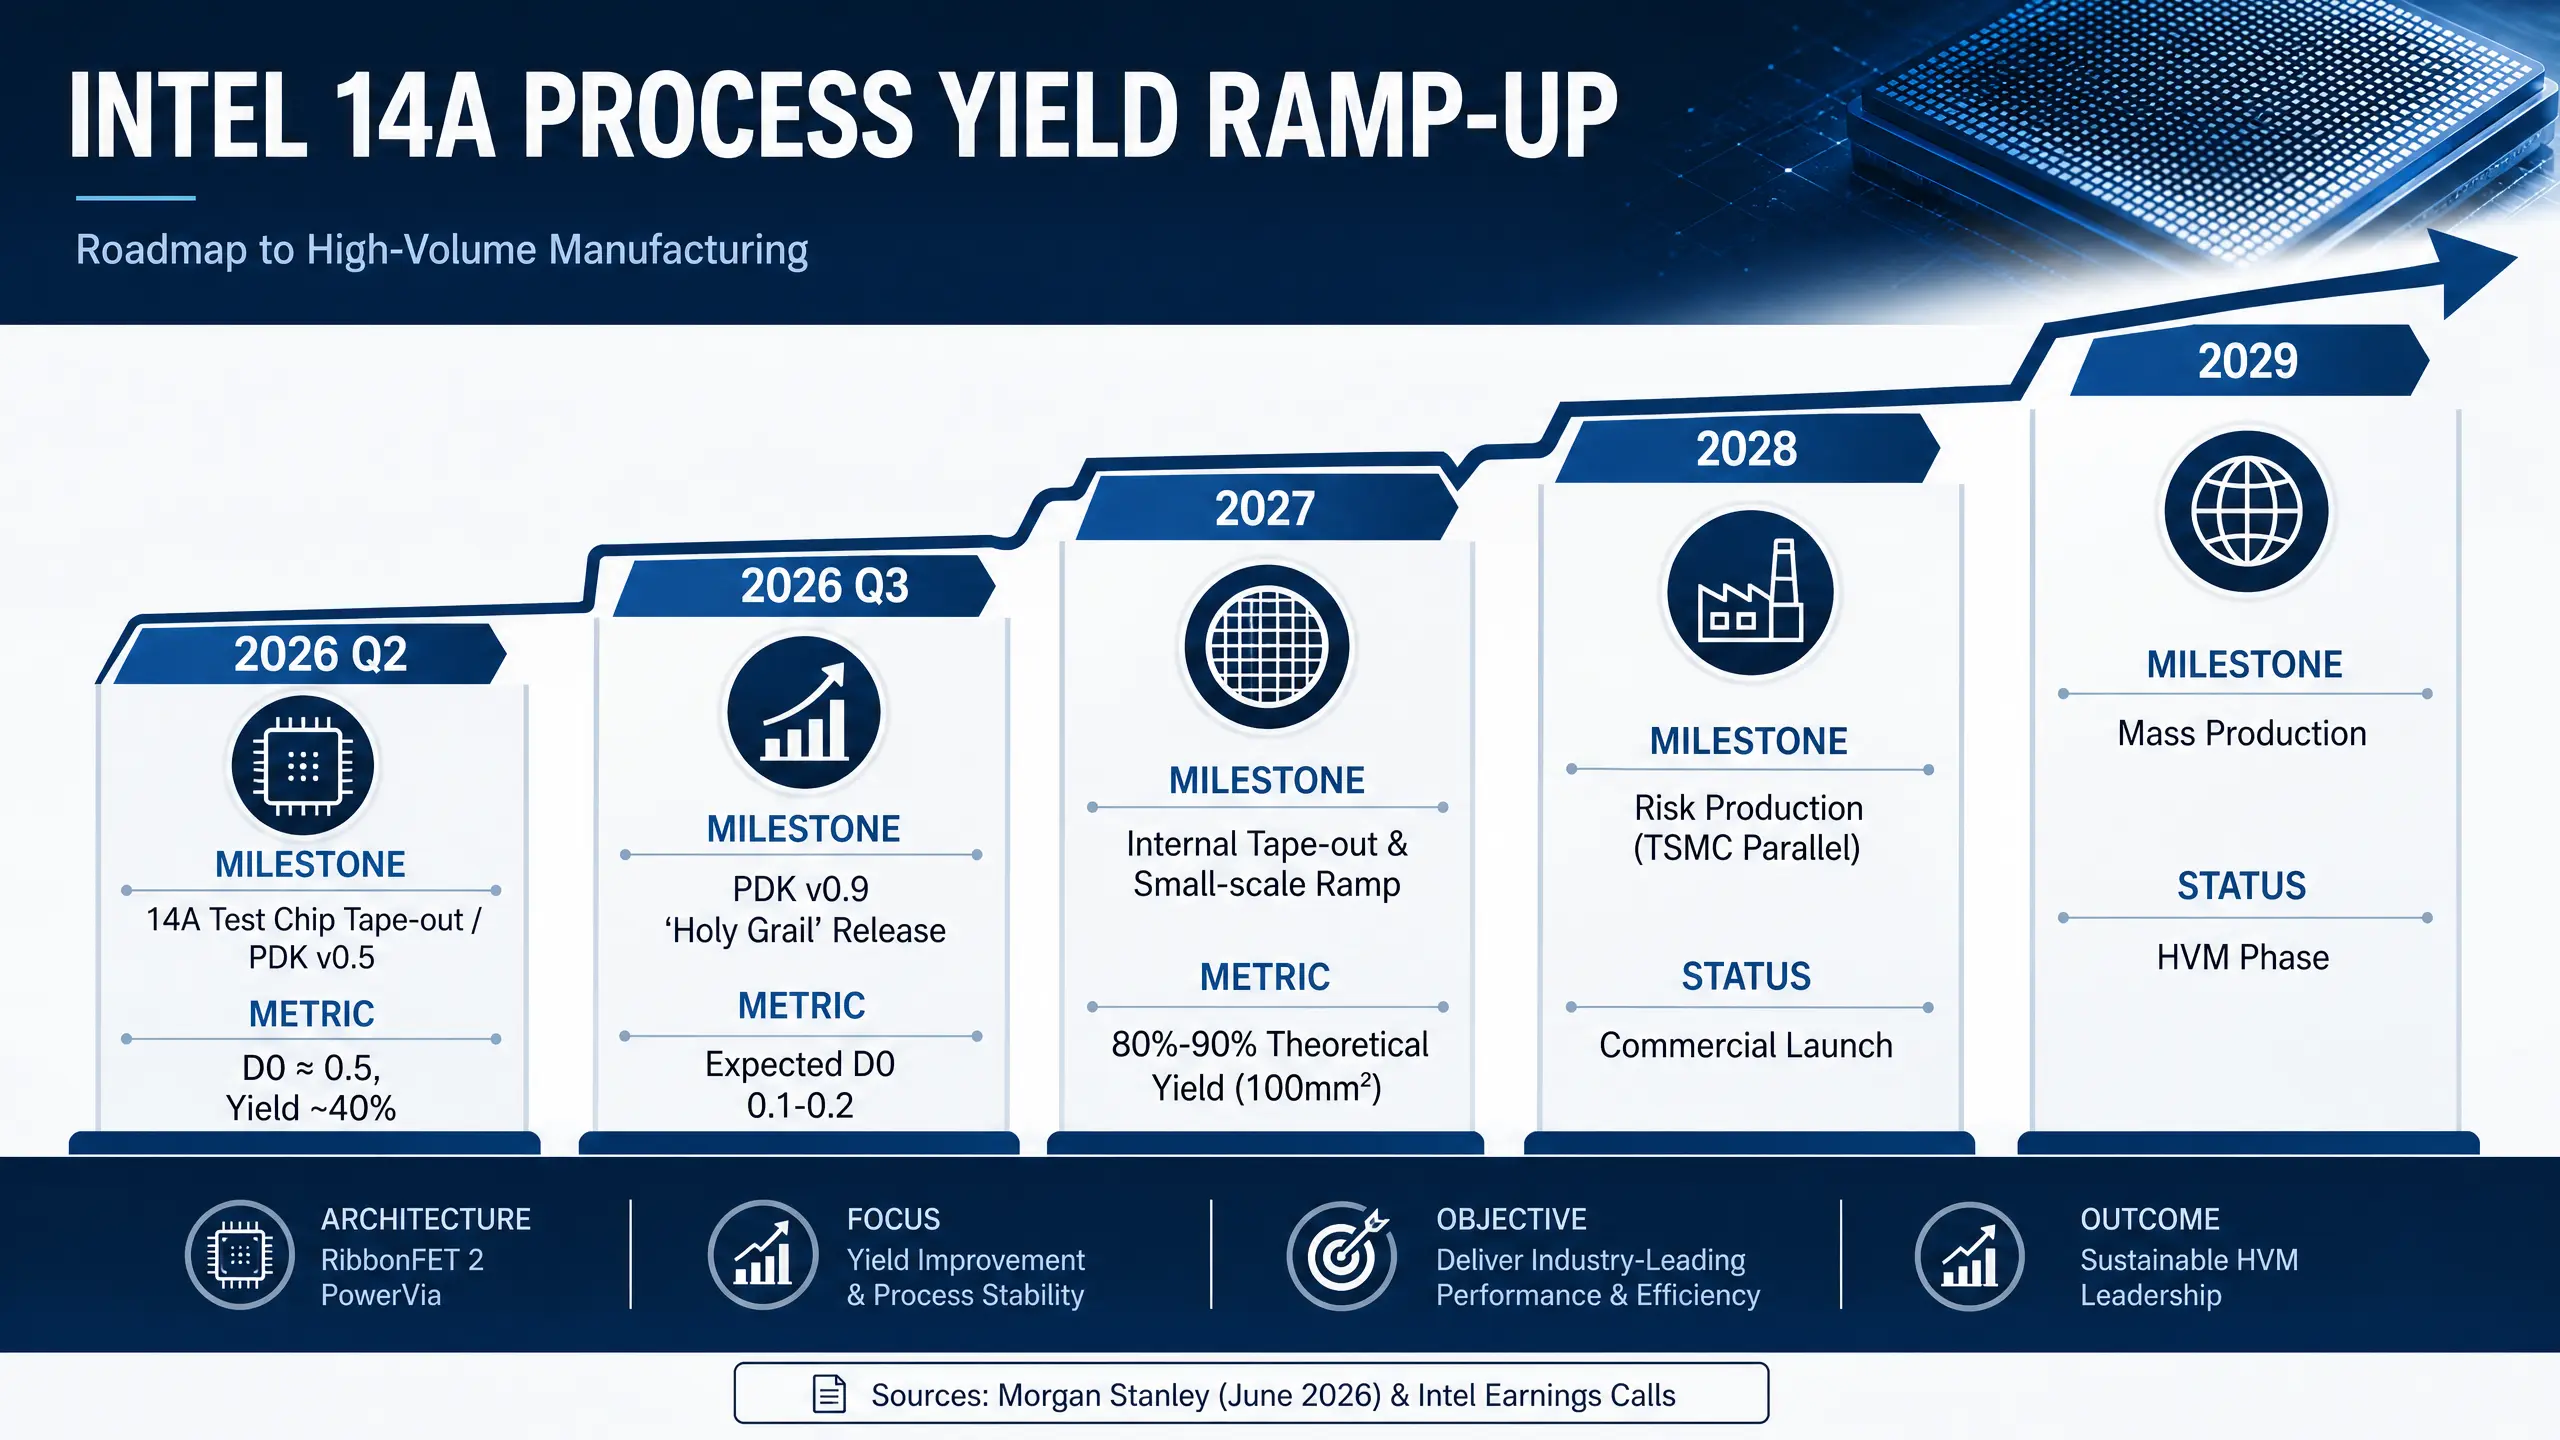
Feuille de route d’amélioration du rendement du procédé 14A d’Intel
L’amélioration des fondamentaux d’Intel peut-elle soutenir sa valorisation ?
Les données financières montrent que les fondamentaux d’Intel se sont effectivement améliorés. Au deuxième trimestre 2026, le chiffre d’affaires a augmenté de 25 % sur un an pour atteindre 16,1 milliards de dollars. Bien que la perte de l’activité de fonderie atteigne encore 2,1 milliards de dollars, le marché s’intéresse davantage à la tendance d’amélioration qu’aux chiffres absolus. Dans le domaine des processeurs pour centres de données, Intel bénéficie de l’essor des charges de travail liées à l’inférence IA et aux agents, et la demande pour ses processeurs Xeon continue de progresser. En juillet 2026, HSBC a relevé son objectif de cours pour Intel à 200 dollars. L’une des principales justifications repose sur les progrès positifs de l’activité des processeurs pour centres de données et sur la réintégration de l’activité de fonderie dans la valorisation.
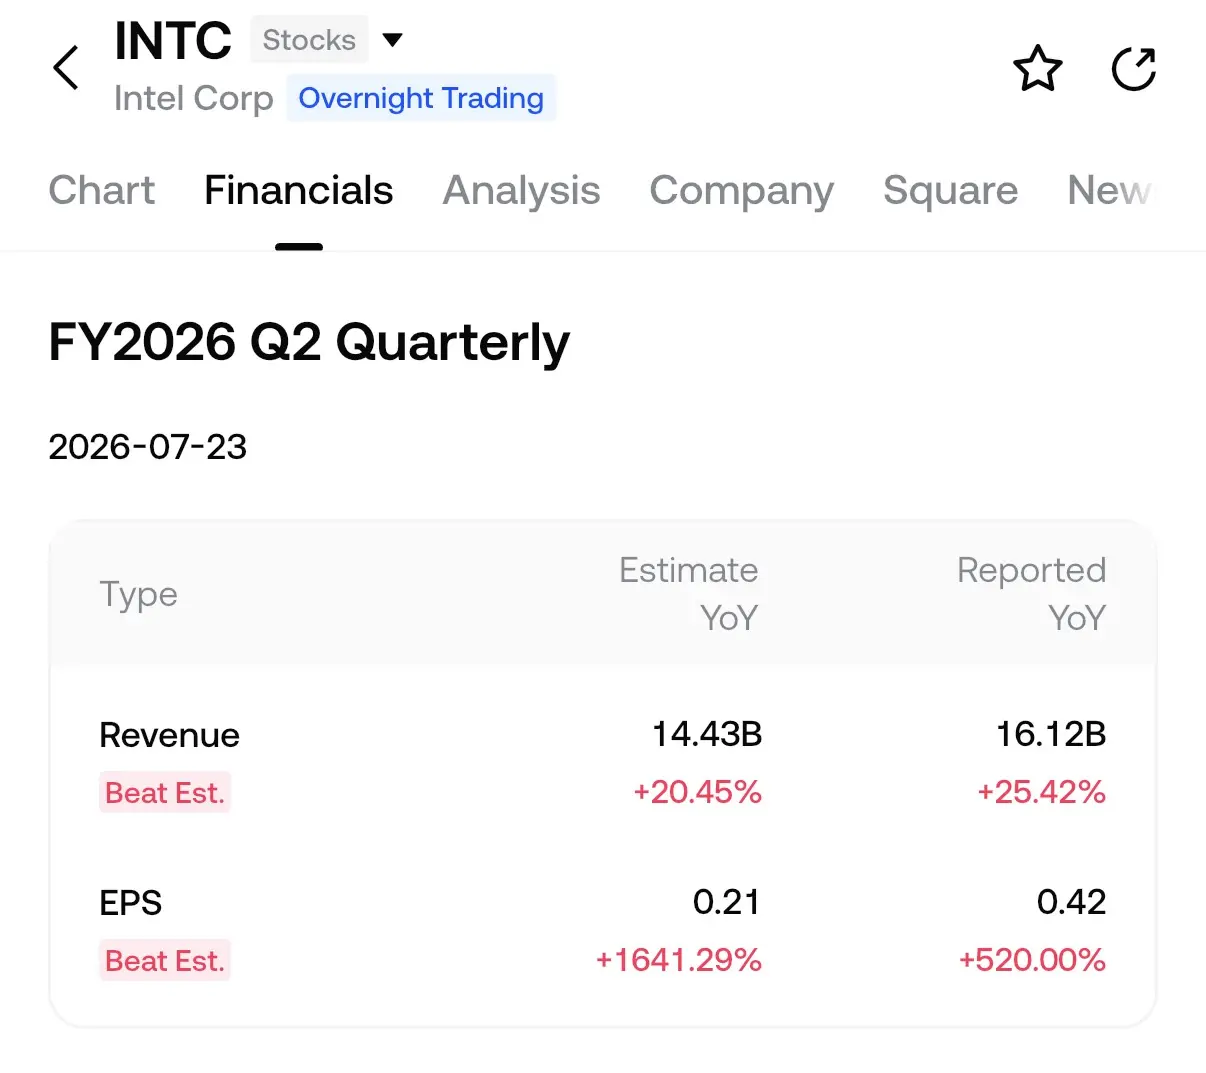
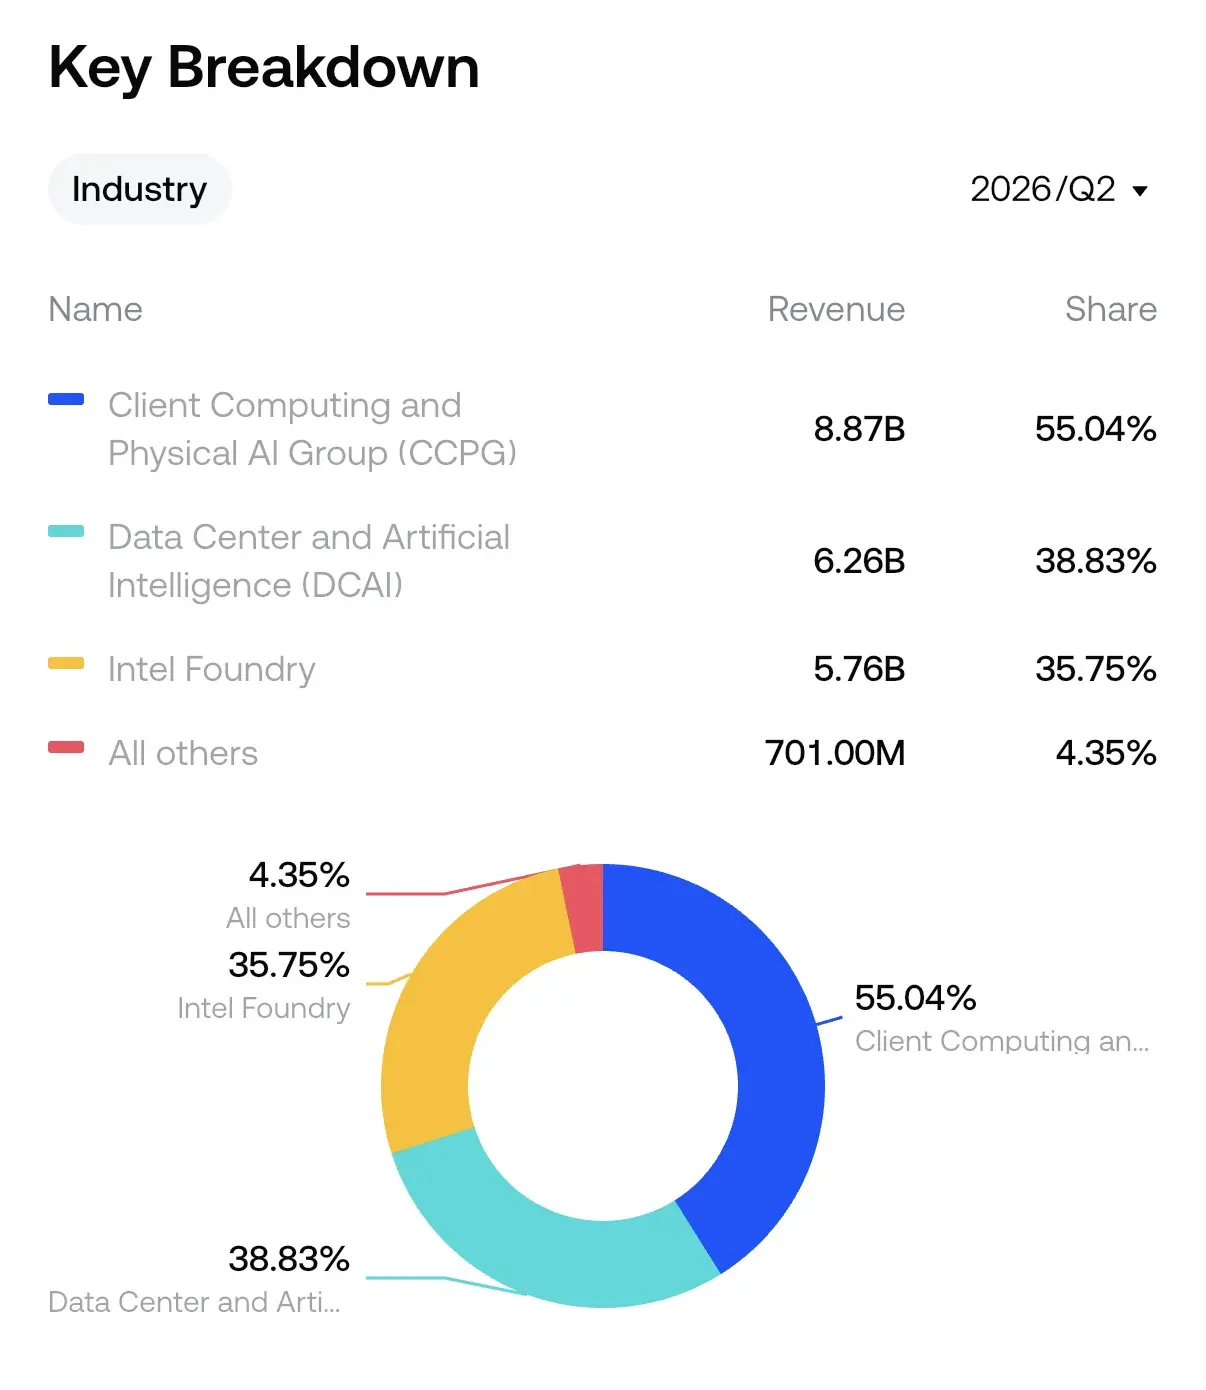
Source : données de marché de l’application Gate App ; compilation des données financières de l’entreprise
Mais les risques intégrés à cette valorisation sont tout aussi clairs. Les divergences de Wall Street concernant Intel restent importantes : au 28 juillet, JPMorgan avait attribué une recommandation « vendre » avec un objectif de cours de 85 dollars, tandis que Bank of America recommandait « acheter », avec un objectif de 160 dollars. Les signaux du marché des options sont également prudents : depuis la publication des résultats le 23 juillet, le ratio put/call du volume d’options est monté à 0,79 et le ratio des positions ouvertes atteint 1,01, ce qui montre que les traders ne sont pas suffisamment confiants dans une hausse à court terme.
Sur le plan technique, l’action Intel affiche depuis la mi-juillet une figure en épaule-tête-épaule inversée, avec une épaule gauche autour de 89 dollars, une tête à 81 dollars, une épaule droite autour de 96 dollars et une ligne de cou à 104 dollars. Si le cours de clôture dépasse la ligne de cou à 104 dollars avec une hausse des volumes, cela pourrait ouvrir la voie à une progression vers 109 dollars, 113 dollars et 118 dollars. En revanche, une cassure sous le support de l’épaule droite à 96 dollars ferait de 89 dollars et 81 dollars les prochains niveaux de défense à la baisse.
Conclusion : option stratégique ou inflexion des fondamentaux ?
La hausse actuelle de l’action Intel reflète davantage une nouvelle évaluation par le marché de la valeur stratégique de sa stratégie de fabrication de puces pour l’IA qu’une matérialisation de sa capacité bénéficiaire à court terme. Terafab offre à Intel un « ticket d’entrée » dans la chaîne d’approvisionnement centrale des infrastructures d’IA : le projet valide la faisabilité technologique du procédé 14A aux yeux de clients de premier plan, mais il reste encore très éloigné d’une transformation en revenus et bénéfices substantiels.
Les investisseurs doivent surveiller trois variables essentielles : premièrement, le projet Terafab évoluera-t-il d’un accord-cadre vers un contrat commercial officiel ? Deuxièmement, le procédé 14A pourra-t-il, comme prévu, achever sa progression du rendement entre 2027 et 2028 et entrer en production de masse ? Troisièmement, le cycle des dépenses d’investissement dans l’IA pourra-t-il continuer à soutenir la prime de valorisation accordée aux capacités de fabrication de procédés avancés ?
Si ces trois éléments sont confirmés positivement, le récit d’Intel dans la fabrication de puces pour l’IA bénéficiera d’un soutien fondamental. Dans le cas contraire, les anticipations optimistes déjà intégrées au cours actuel seront exposées à un risque de correction. Pour Intel, la valeur de Terafab ne réside pas dans le présent, mais dans sa capacité à devenir le premier pas vers l’avenir.
FAQ
1. Quel est le montant de l’investissement initial du projet Terafab ? Quel rôle Intel y joue-t-il ?
L’investissement initial de Terafab s’élève à 16,8 milliards de dollars, financés conjointement par SpaceX et Tesla. Intel est le partenaire technologique de Terafab. Son procédé 14A est appelé à devenir la technologie de fabrication centrale de l’usine, mais les deux parties n’ont pas encore signé de contrat à long terme contraignant.
2. Quand le procédé 14A d’Intel entrera-t-il en production de masse ?
La production pilote à risque du procédé 14A doit débuter au second semestre 2027, avec un objectif de production de masse fixé à 2028. Le PDK en version 0.5 est déjà accessible aux clients, tandis que la version 0.9 devrait être publiée en octobre 2026.
3. À quel niveau se situe actuellement l’action Intel ?
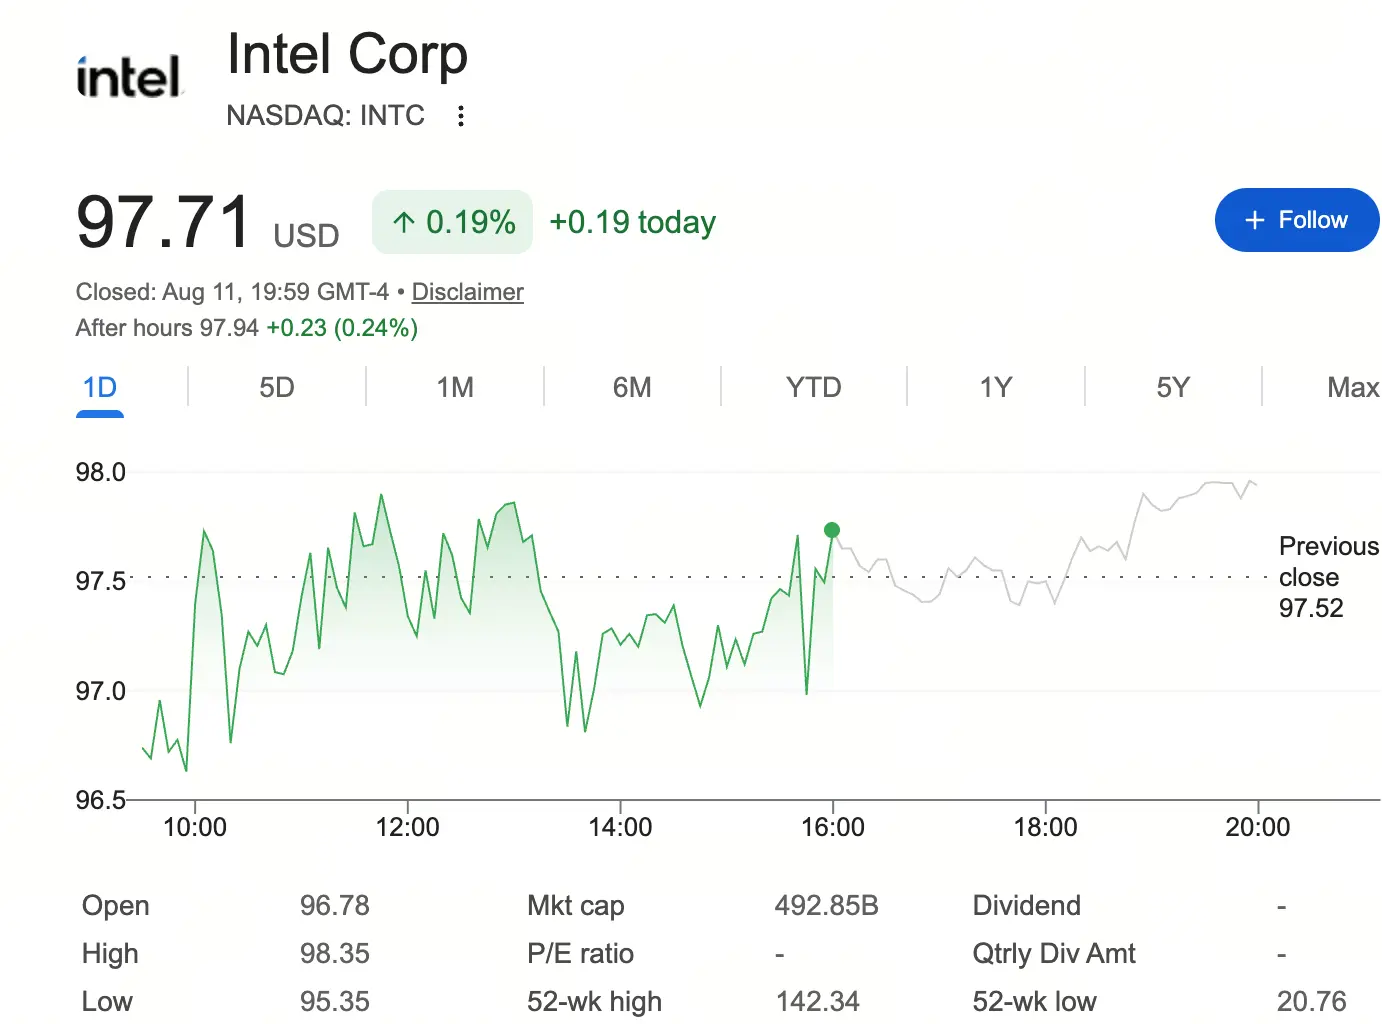
Au 12 août 2026, heure de Pékin, l’action Intel cotait 97,71 dollars et sa capitalisation boursière s’élevait à environ 492,85 milliards de dollars. Sa fourchette sur 52 semaines va de 20,76 dollars à 142,35 dollars.
4. Pourquoi les avis de Wall Street sur Intel sont-ils si divergents ?
JPMorgan a attribué une recommandation « vendre » avec un objectif de cours de 85 dollars, tandis que Bank of America recommande « acheter », avec un objectif de 160 dollars. Les divergences portent principalement sur l’avancement de la commercialisation de l’activité de fonderie d’Intel, sa capacité à produire le 14A en masse et la pérennité du cycle des dépenses d’investissement dans l’IA.
5. Quel est le principal risque lié à un investissement dans Intel ?
Le principal risque est que la coopération avec Terafab ne se traduise pas par des commandes concrètes, que le rendement de production du 14A soit inférieur aux attentes et maintienne les coûts à un niveau élevé, et qu’un ralentissement des investissements dans les infrastructures d’IA pèse sur la valorisation de l’ensemble du secteur.