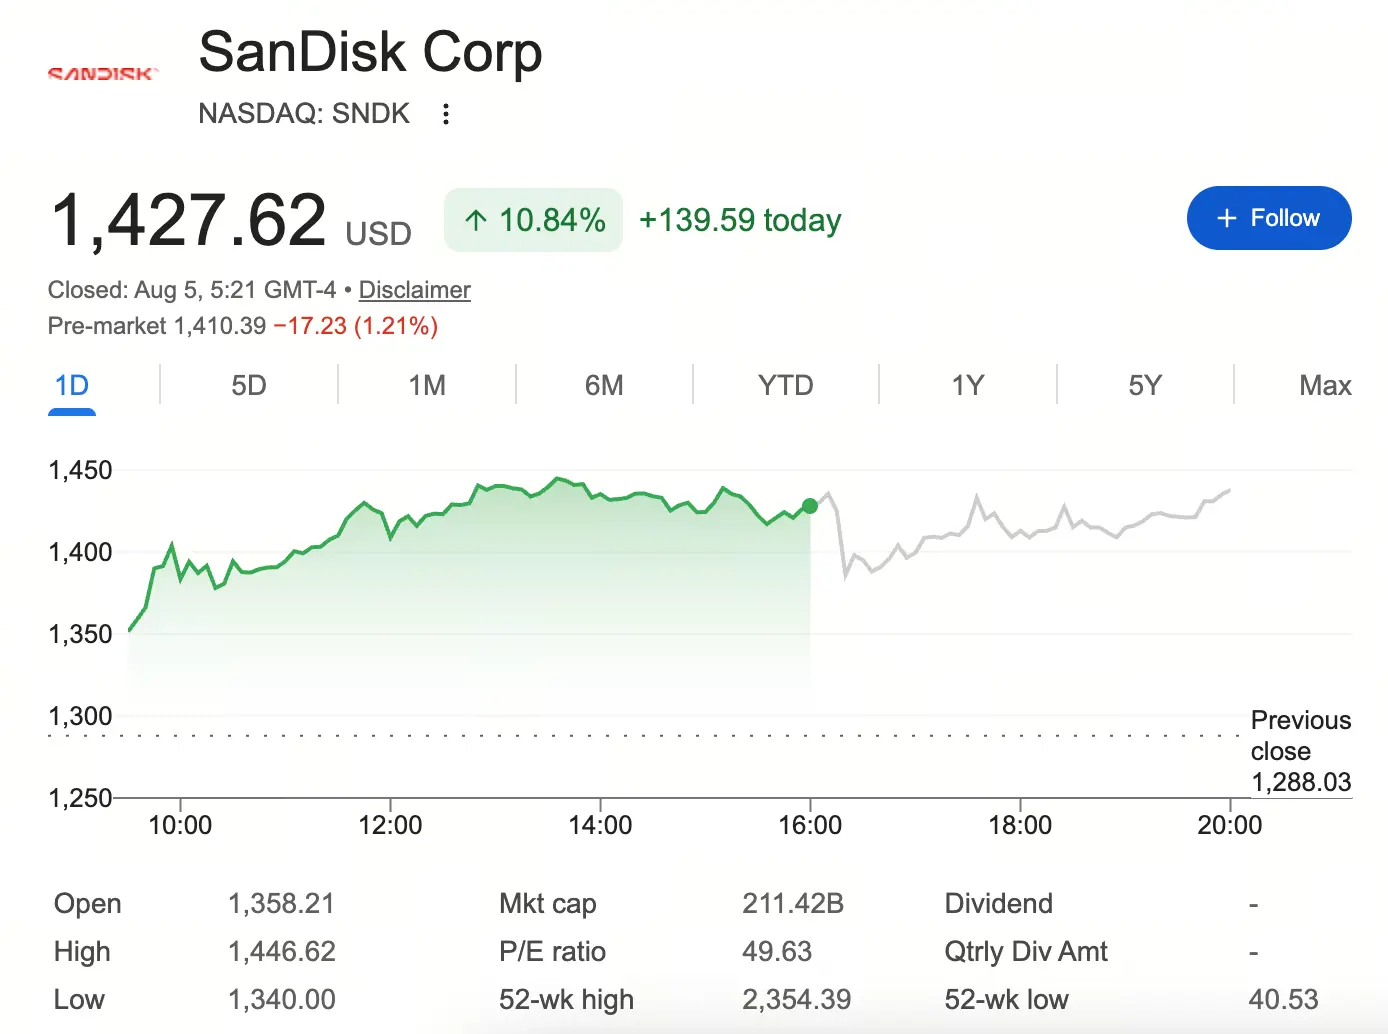
Fuente: Google Finance

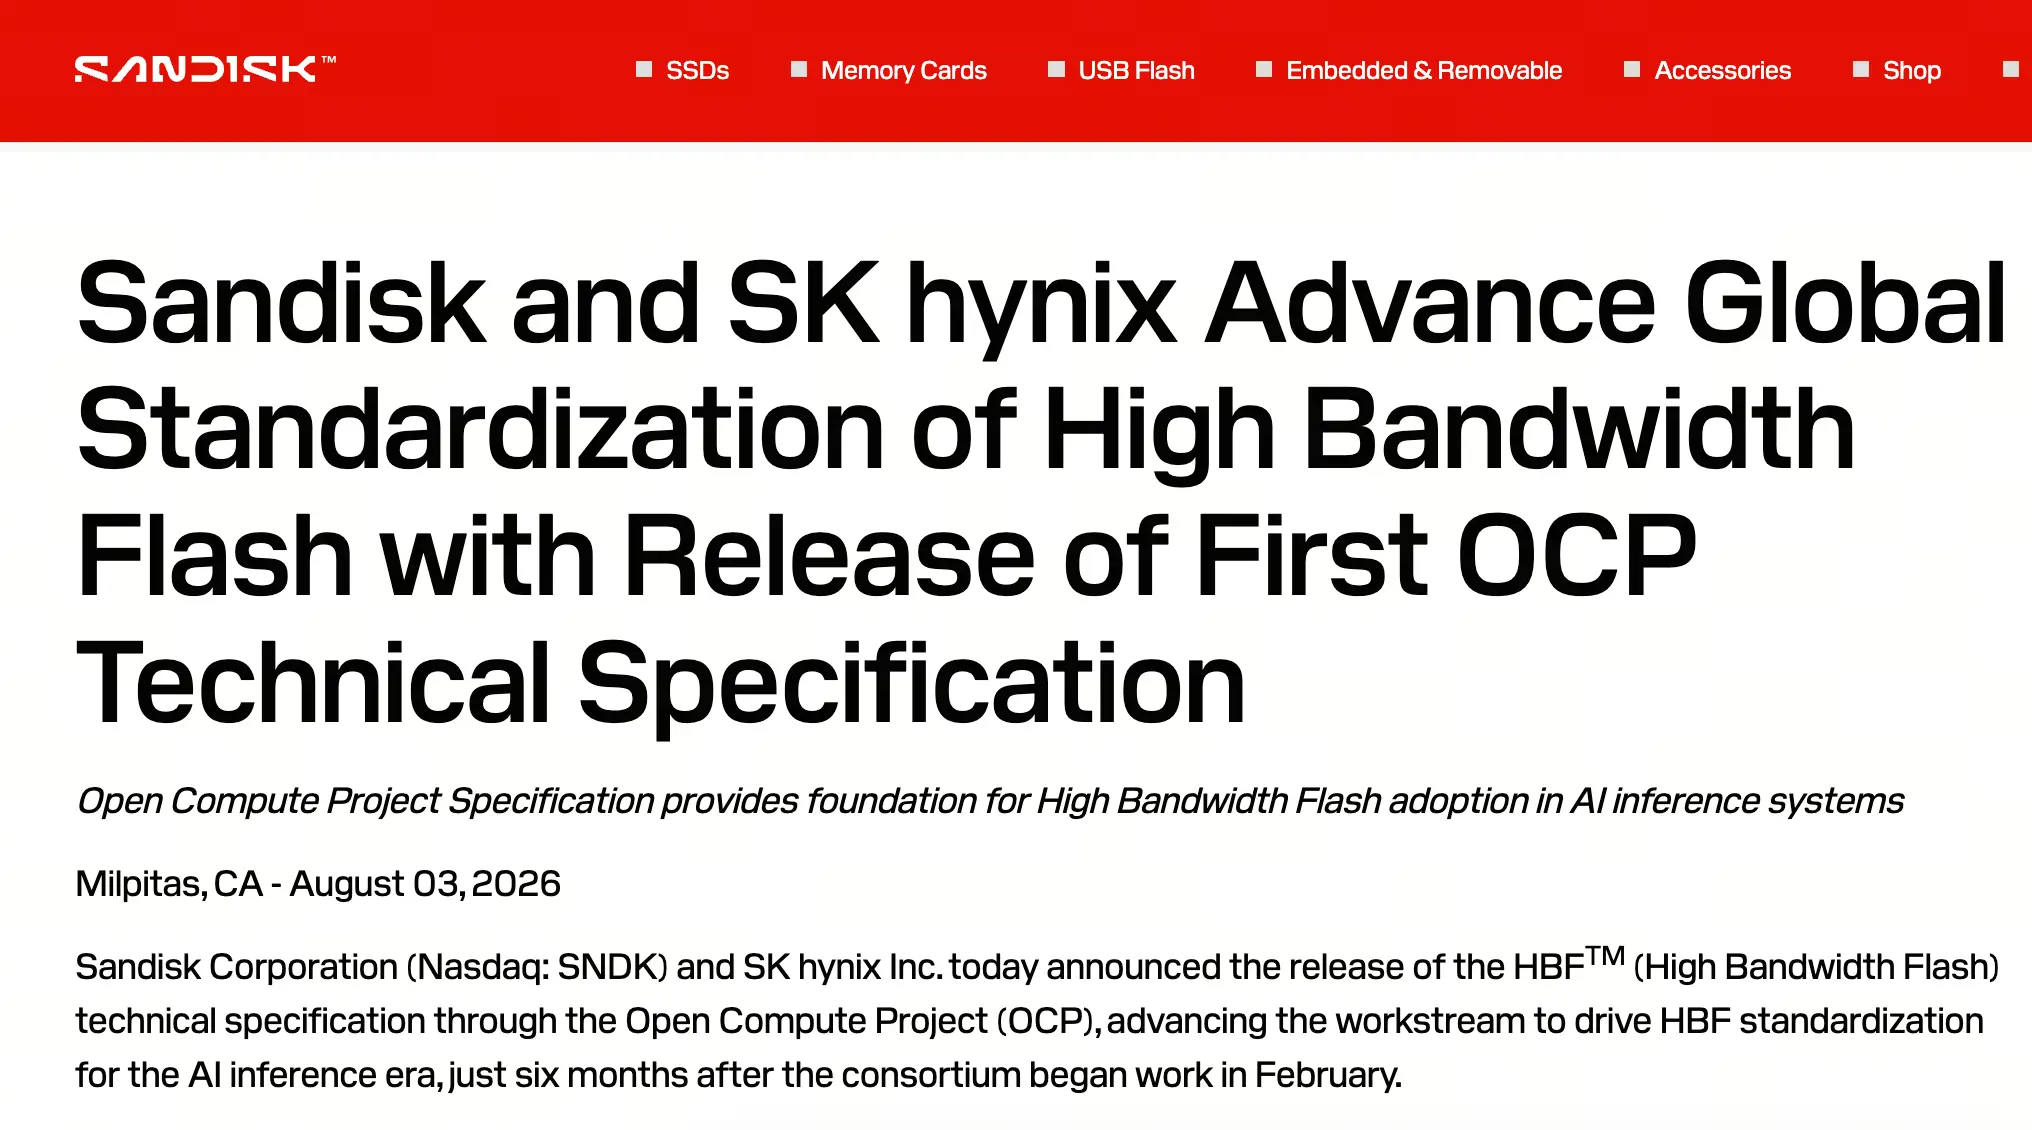
Fuente: SanDisk

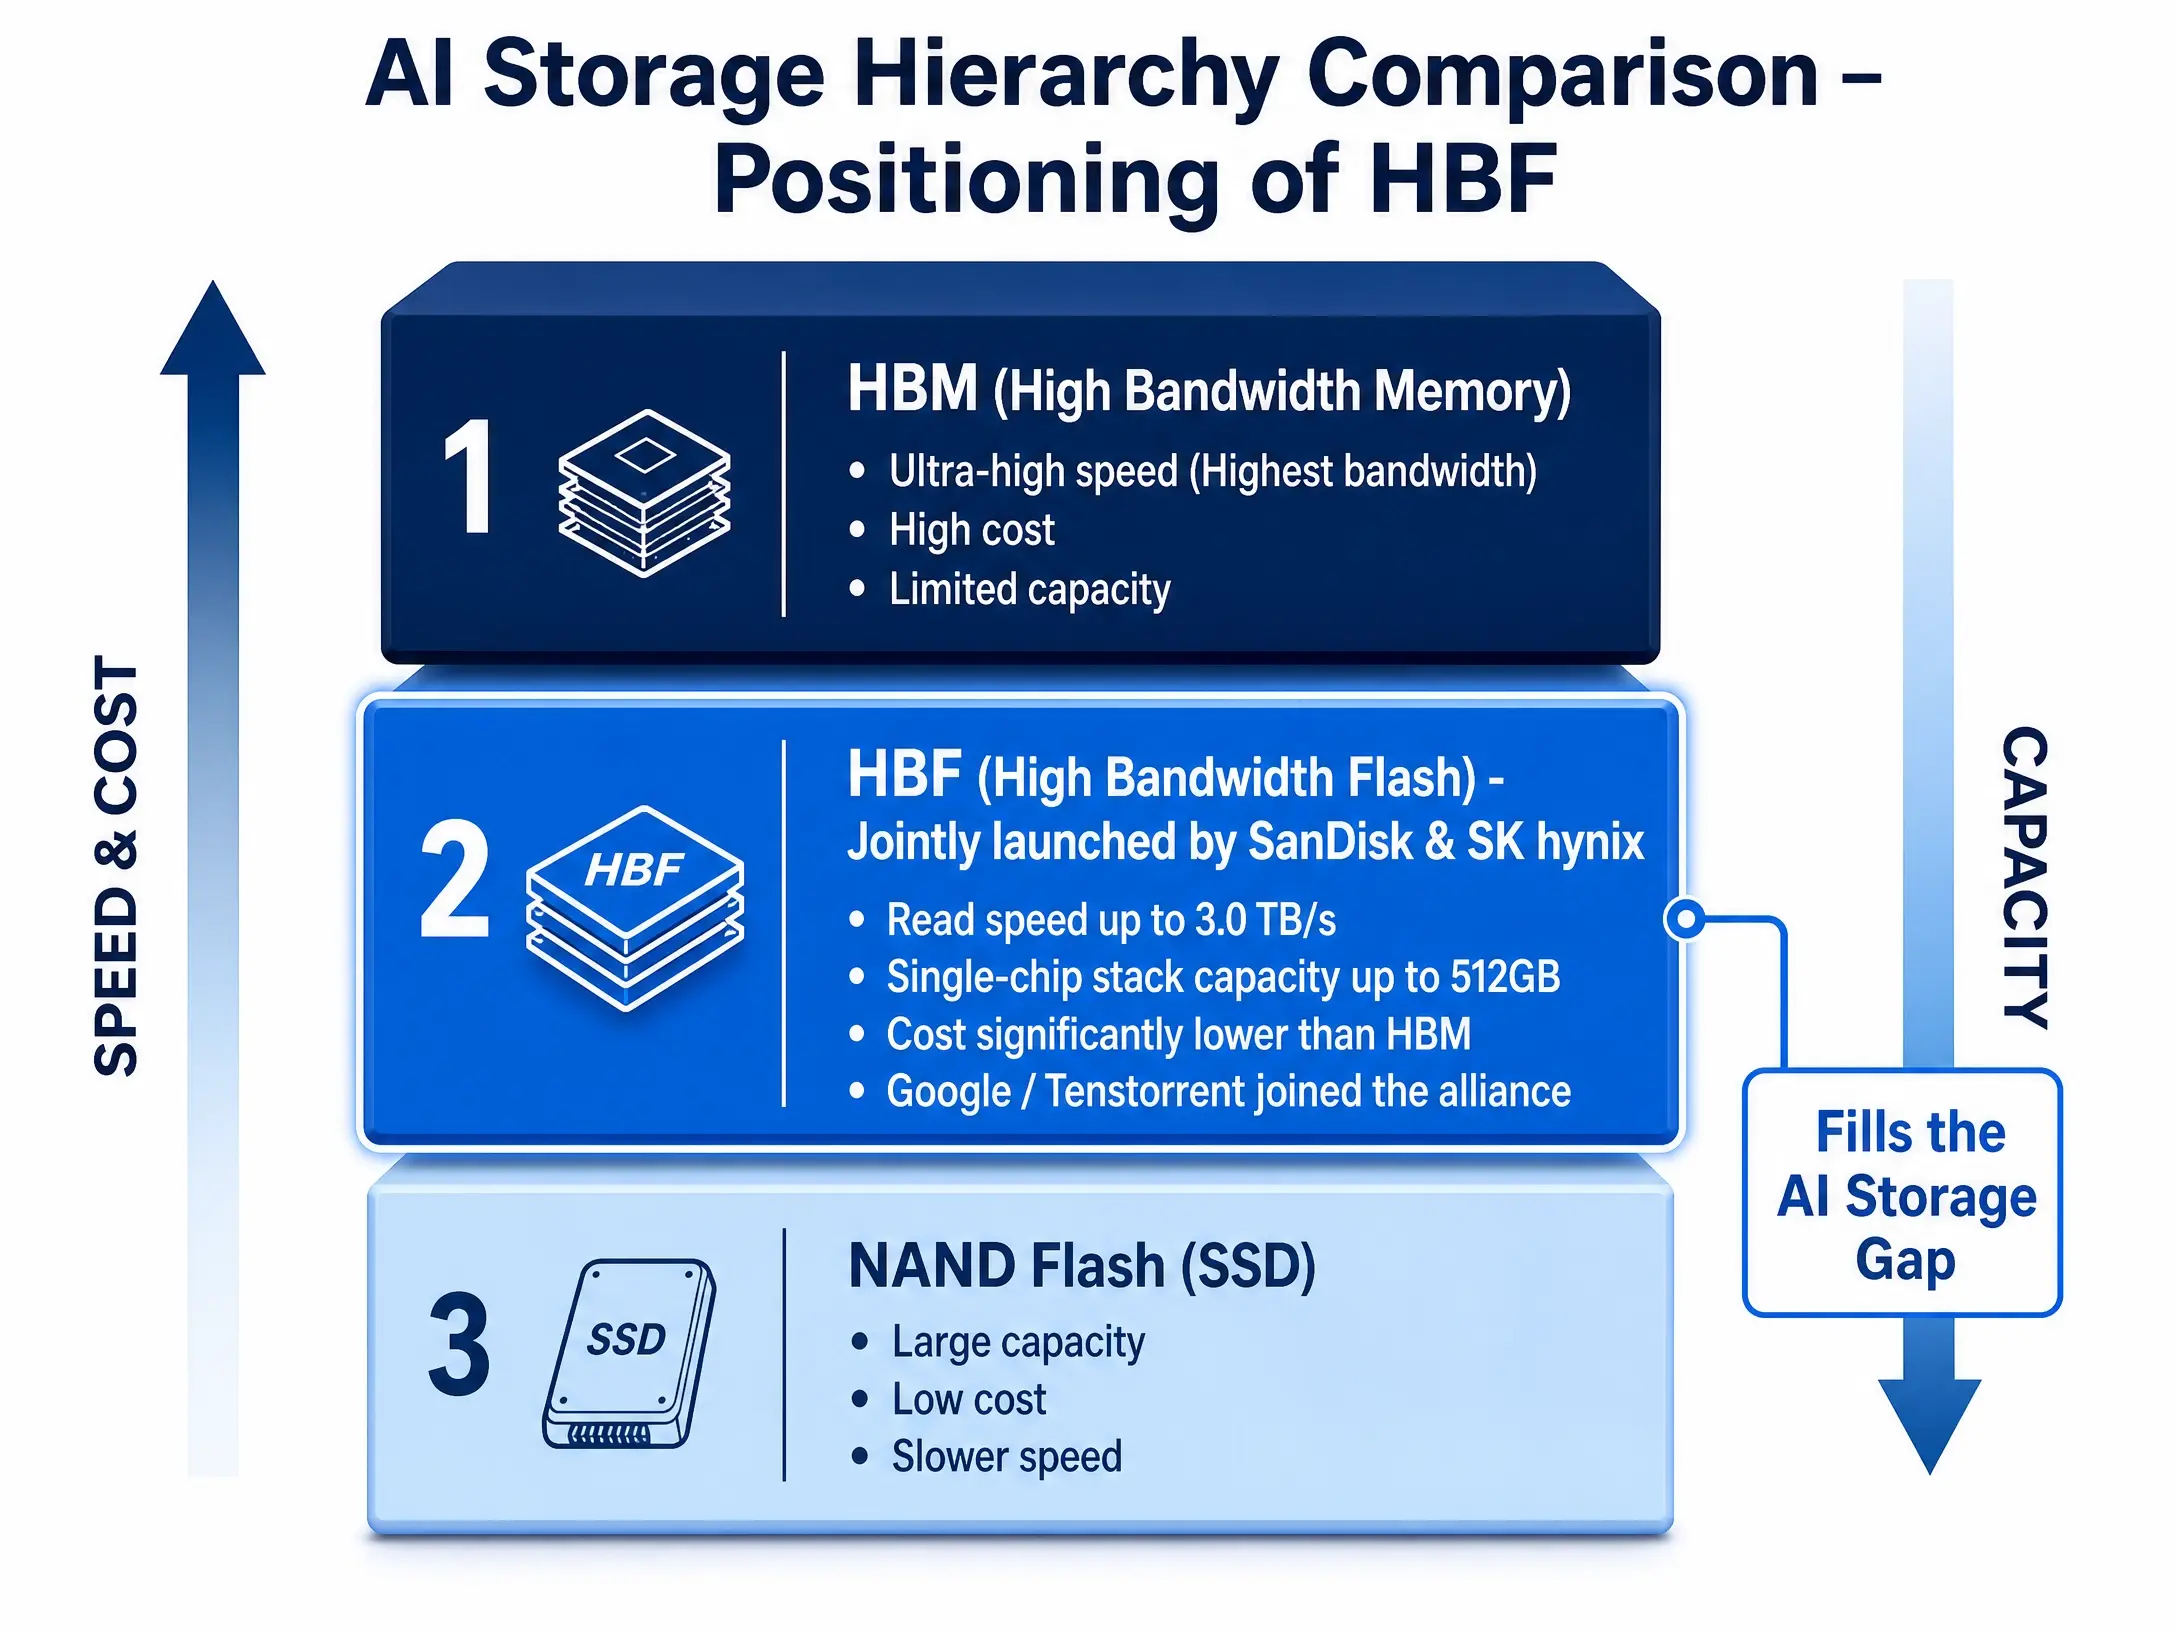
HBF cubre el vacío en la jerarquía de almacenamiento para IA (comparación conceptual ilustrativa)
Antes de que se anunciara HBF, SanDisk sufrió una caída extremadamente pronunciada. Aunque su subida en lo que va de año es sorprendente, durante la oleada de ventas del sector del almacenamiento en julio, la cotización llegó a retroceder cerca de un 47% desde el máximo de junio. Este desplome reflejaba una preocupación más profunda del mercado: ¿el crecimiento de la demanda de servidores de IA beneficiará necesariamente a la NAND? En aquel momento, los inversores temían un aumento de la oferta de NAND y una mayor presión sobre los inventarios, y consideraban que la subida previa de SanDisk se debía simplemente a la combinación de la recuperación del ciclo del almacenamiento y la narrativa de la IA, y no a una mejora real de su estructura de beneficios.
La creación de la alianza HBF, especialmente con la incorporación de Google y Tenstorrent, cambió por completo esta narrativa. El mercado comenzó a valorar una nueva expectativa: SanDisk ya no sería únicamente un fabricante tradicional de almacenamiento sujeto a las fluctuaciones del ciclo de precios de la NAND, sino que podría convertirse en un proveedor clave a la hora de definir el estándar de almacenamiento de la próxima generación de infraestructura de IA. Este cambio de valoración, de «acción cíclica» a «acción de infraestructura de IA», es el principal motor que impulsó el fuerte rebote de la cotización el martes.
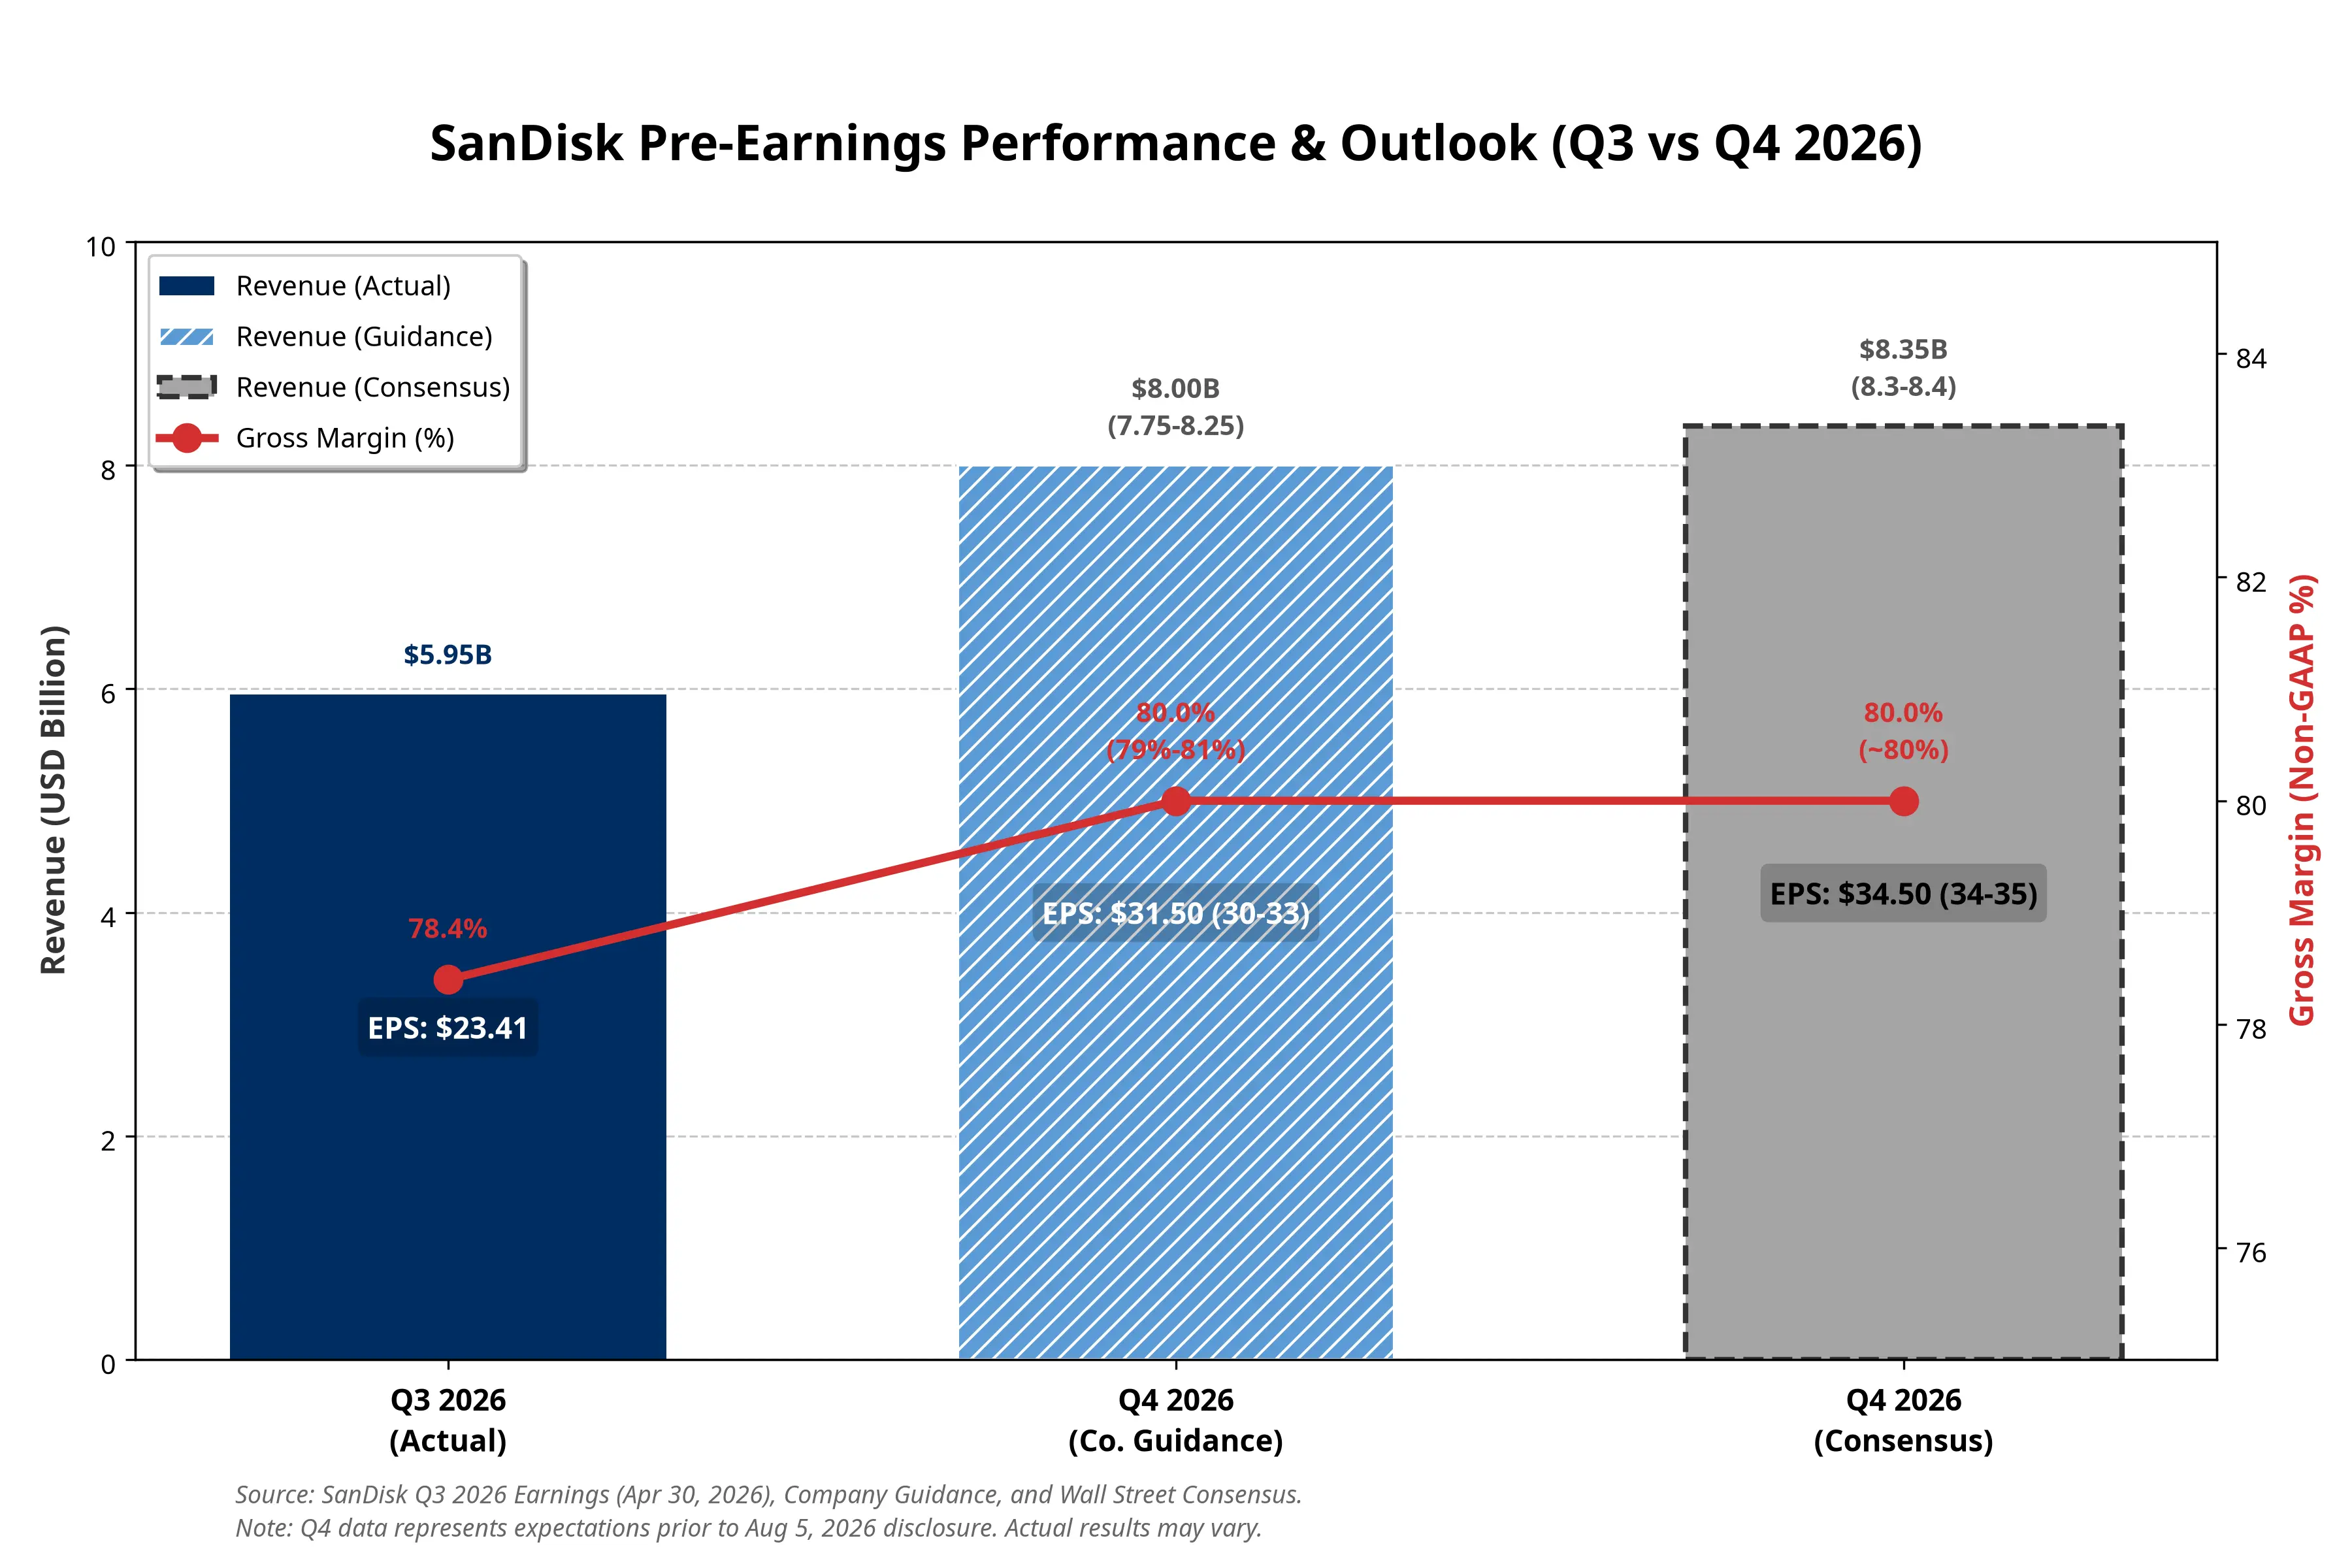
Antes de la publicación de resultados, las expectativas de Wall Street sobre el cuarto trimestre fiscal de SanDisk eran muy elevadas. El mercado prevé mayoritariamente unos ingresos de entre 8.300 y 8.400 millones de dólares y un beneficio por acción ajustado de entre 34 y 35 dólares, cifras que superan ampliamente el rango de previsiones de la compañía, situado entre 7.750 y 8.250 millones de dólares. Sin embargo, para la evolución posterior a los resultados, los cuatro indicadores siguientes son más importantes que una mera sorpresa positiva en el BPA.
Tendencia de los precios de la NAND y niveles de inventario. Los inversores deben confirmar si el ASP de la NAND (precio medio de venta) mantiene el impulso alcista. Si la dirección transmite señales de reducción de inventarios y de un endurecimiento de la oferta, se aliviará enormemente la preocupación del mercado por un posible techo del ciclo.
Contribución real del negocio de almacenamiento para IA. Lo que más interesa al mercado es saber si HBF ha pasado de la demostración tecnológica a la antesala de la comercialización. Cualquier comentario positivo de la dirección sobre los pedidos de clientes de centros de datos de IA o sobre el calendario de comercialización de HBF se considerará un catalizador positivo importante.
Sostenibilidad de los márgenes. SanDisk había previsto anteriormente un margen bruto no GAAP de entre el 79% y el 81%, un nivel excepcionalmente alto en el sector del almacenamiento. Mantener o mejorar el margen mientras los ingresos crecen con fuerza será clave para evaluar el poder de negociación de la compañía.
Previsiones para el ejercicio fiscal 2027. El verdadero punto de pugna tras los resultados será la perspectiva para el próximo ejercicio fiscal. La valoración de la dirección sobre el gasto de capital, el equilibrio entre la oferta y la demanda de NAND y hasta qué punto la demanda de IA puede compensar las fluctuaciones del ciclo tradicional determinarán la dirección de la cotización a medio plazo.

Seguimiento de los principales indicadores financieros de SanDisk (gráfico comparativo de datos trimestrales)
Ante una valoración elevada y unas expectativas del mercado igualmente altas, la evolución posterior a los resultados podría presentar tres escenarios. En el escenario optimista, si tanto el BPA como el margen bruto superan las expectativas y la dirección ofrece unas previsiones sólidas sobre la demanda de almacenamiento para IA, la cotización podría volver a desafiar los máximos anteriores. En el escenario neutral, si los resultados cumplen las expectativas pero la contribución de la IA aún no está clara, el mercado podría considerar que la valoración ya refleja plenamente las noticias positivas, y la cotización podría entrar en una fase de fluctuación. En el escenario pesimista, si los precios de la NAND se debilitan o los avances del negocio de IA son lentos, la subida previa basada en esta narrativa podría afrontar una presión vendedora.
SanDisk se encuentra en un punto de inflexión estructural del sector del almacenamiento. La tecnología HBF le ofrece la posibilidad de pasar de «acción cíclica de crecimiento» a «activo central de la infraestructura de IA». Sin embargo, el cambio en la lógica de inversión necesita la validación de los datos de resultados. La subida del martes fue una valoración basada en expectativas, mientras que la evolución posterior a los resultados dependerá de si los hechos respaldan esas expectativas.
Aviso de riesgos: la cotización actual aún se encuentra cerca de un 40% por debajo del máximo de 52 semanas, situado en 2.354,39 dólares, lo que implica tanto margen de subida como una volatilidad latente. La naturaleza cíclica del sector del almacenamiento, la incertidumbre sobre la comercialización de HBF y los factores geopolíticos son variables que los inversores deben tener en cuenta.
1. ¿Cuáles son las diferencias entre HBF, HBM y SSD?
HBF (flash de alto ancho de banda) es una nueva jerarquía de almacenamiento situada entre la HBM y las SSD. La HBM es extremadamente rápida, pero tiene una capacidad limitada y un coste elevado, mientras que las SSD ofrecen una gran capacidad, pero menor velocidad. HBF aprovecha la arquitectura de la memoria flash NAND para proporcionar un ancho de banda cercano al de la HBM y una capacidad muy superior, con un coste muy inferior al de esta, con el objetivo de resolver los cuellos de botella del almacenamiento en los escenarios de inferencia de IA.
2. ¿Por qué es importante la incorporación de Google y Tenstorrent a la alianza HBF?
Google y Tenstorrent son actores centrales en los ámbitos de los chips de IA y los servicios en la nube. Su incorporación significa que el estándar HBF no es una «iniciativa privada» de SanDisk y SK hynix, sino que cuenta con el reconocimiento de actores clave de las aplicaciones posteriores. Esto resulta crucial para formar un ecosistema sectorial unificado e impulsar la comercialización del estándar a gran escala.
3. ¿Cuáles son los principales riesgos y argumentos alcistas de invertir en SanDisk?
El argumento alcista es que la infraestructura de IA está entrando en una fase de expansión del almacenamiento, que HBF podría abrir una nueva demanda de NAND y que la colaboración con SK hynix refuerza la competitividad del ecosistema. Entre los principales riesgos se incluyen la enorme subida de la cotización, la marcada volatilidad cíclica del sector de la NAND, el tiempo que aún requiere la comercialización de HBF y la incertidumbre sobre si la demanda de IA podrá transformarse en beneficios reales.
Noticias relacionadas
Marvell y SanDisk lideran el repunte de los semiconductores hasta un máximo histórico del S&P 500
El CAPEX de las grandes tecnológicas alcanza $860B en 2026, mientras la demanda de memoria supera la oferta
Las acciones de SNDK y SKHY suben tras el lanzamiento de un nuevo estándar de memoria de IA
Qué hay detrás de la subida interanual de más del 116% de AMD: cómo su acuerdo para suministrar 6 GW de chips de IA está inclinando la carrera por la capacidad de cómputo hacia la ventaja de costes.
La ventaja de SK Hynix en HBM se estrecha: su cuota de DRAM solo supera a la de Micron en un punto porcentual. ¿Podrá mantener su dominio en la memoria para IA?