El 7 de agosto, los datos publicados por la Oficina de Estadísticas Laborales de Estados Unidos dieron un vuelco total a las expectativas del mercado. El empleo no agrícola se redujo en 23.000 puestos en julio, alejándose ampliamente del aumento de 80.000 que esperaba el mercado y situándose incluso por debajo del límite inferior de las previsiones de todos los economistas, en su peor desempeño desde 2020. Al mismo tiempo, los datos de empleo no agrícola de mayo y junio se revisaron a la baja en un total de 103.000 puestos: mayo pasó de +129.000 a +63.000, y junio, de +57.000 a +20.000. La desaceleración del impulso del empleo durante tres meses consecutivos generó dudas sistémicas sobre la salud del mercado laboral estadounidense.
Tras la publicación de los datos, los operadores redujeron rápidamente sus apuestas a una subida de tipos de la Reserva Federal en 2026. Los tres principales índices bursátiles estadounidenses abrieron al alza, con el Nasdaq subiendo un 0,77%, el S&P 500 un 0,33% y el Dow Jones un 0,10%. El índice del dólar cayó casi 30 puntos en el corto plazo, hasta 99,67. El oro al contado subió unos 40 dólares en el corto plazo, hasta 4.351,43 dólares por onza. El rendimiento de los bonos del Tesoro estadounidense a dos años cayó 8 puntos básicos, hasta el 4,16%, mientras que el de los bonos a 10 años bajó 6 puntos básicos, hasta el 4,62%.
El impacto de estos datos no reside solo en las cifras, sino también en su efecto acumulativo con los datos anteriores: cuando el crecimiento del empleo de los últimos tres meses se revisa sistemáticamente a la baja, se tambalea la premisa de que «el mercado laboral sigue siendo sólido».
¿Qué señales estructurales revelan los datos de empleo?
La contracción del empleo no agrícola en julio no constituye una señal de recesión generalizada, sino que presenta características estructurales muy marcadas. La reducción del empleo se concentró principalmente en los sectores gubernamental, de ocio y hostelería y minorista. Los empleadores de los gobiernos locales redujeron casi 60.000 puestos de trabajo, prácticamente todos en el sector educativo, debido a que los profesores abandonan temporalmente las listas estadísticas de empleo durante las vacaciones de verano; por ello, los datos de este sector suelen registrar fluctuaciones estacionales en verano. El empleo en el sector de ocio y hostelería cayó a su nivel más bajo en casi un año, y los despidos en restaurantes y bares indican que el Mundial de la FIFA, que terminó el 19 de julio, no impulsó el empleo como se esperaba.
Por el contrario, el empleo en el sector privado aumentó en 30.000 personas, registrando un modesto crecimiento por segundo mes consecutivo, impulsado principalmente por los sectores de atención sanitaria y asistencia social. El empleo en la industria manufacturera y la construcción siguió aumentando, y el auge de la construcción de centros de datos podría convertirse en un importante apoyo para la demanda de mano de obra del sector de la construcción en 2026. El empleo en el sector de actividades financieras cayó a su nivel más bajo en cuatro años.
Los datos salariales también se debilitaron. El salario medio por hora aumentó solo un 0,1% intermensual en julio, por debajo del 0,3% esperado por el mercado y también del incremento del 0,3% registrado en junio; el crecimiento interanual fue del 3,2%, igualmente muy por debajo del 3,5% previsto por el mercado. La notable desaceleración del crecimiento salarial implica que se ha reducido la presión inflacionaria transmitida desde el mercado laboral.
La tasa de desempleo bajó del 4,2% de junio al 4,1% en julio, su nivel más bajo desde junio de 2025. Sin embargo, este descenso se debió en gran medida a que la tasa de participación laboral siguió cayendo, hasta el 61,4%, su nivel más bajo en más de cinco años. La salida de más personas del mercado laboral redujo la tasa de desempleo desde el punto de vista estadístico, en lugar de reflejar una mejora de la situación del empleo en sí.
¿Cómo afectan las divisiones internas de la Reserva Federal a la previsibilidad de la política monetaria?
Antes de la publicación de los datos de empleo, ya había surgido una división significativa dentro de la Reserva Federal durante la reunión de tipos de julio. En ese momento, dos funcionarios de la Reserva Federal —el presidente de la Fed de Minneapolis, Kashkari, y la presidenta de la Fed de Cleveland, Hammack— se inclinaban por una subida de 25 puntos básicos. Kashkari declaró públicamente tras la reunión que consideraba que había llegado el momento de comenzar a subir los tipos gradualmente y se inclinaba por iniciar las subidas progresivas lo antes posible, en septiembre. La gobernadora de la Reserva Federal Cook también afirmó que estaba preparada para apoyar una subida si los datos de inflación no mejoraban.
En contraste, el secretario del Tesoro, Bessent, sostuvo otra postura. El 4 de agosto afirmó que, en la fase actual, la Reserva Federal no necesitaba subir los tipos y consideró que la inflación subyacente se había mantenido «muy tranquila». También elogió como acertada la decisión del gobernador de la Reserva Federal Waller de evitar ofrecer al mercado «orientación prospectiva».
El presidente de la Fed de Kansas City, Schmid, advirtió el 4 de agosto que podría ser necesario elevar aún más los tipos para alcanzar el objetivo de estabilidad de precios, y recalcó que no se debía subestimar la inflación provocada por perturbaciones de oferta.
La esencia de esta división es que el propio marco de toma de decisiones de la Reserva Federal está experimentando un cambio de paradigma. Tras la reunión de julio, Waller ni subió los tipos ni ofreció una explicación clara de la trayectoria de la política monetaria, por lo que el mercado ya no se enfrenta a una elección binaria entre «subir los tipos o mantenerlos», sino a una caja negra de decisión sin una función de reacción clara. El ex presidente de la Fed de Nueva York, Dudley, señaló que el aumento de los rendimientos de los bonos a largo plazo indicaba una pérdida de credibilidad de la Reserva Federal. Zandi, economista jefe de Moody’s, advirtió que, si la Reserva Federal continúa ofreciendo solo una orientación política limitada, alguna reunión futura podría desencadenar una venta masiva en los mercados.
¿Cómo han vuelto a valorar los mercados de predicción y los futuros de tipos la probabilidad de una subida en septiembre?
Antes y después de la publicación de los datos de empleo no agrícola, la valoración de la probabilidad de una subida de tipos en septiembre experimentó una fuerte volatilidad en diversos instrumentos de mercado.
Antes de la publicación de los datos, FedWatch de CME mostraba una probabilidad aproximada del 55% de una subida de 25 puntos básicos en septiembre. Algunos mercados de futuros de tipos incluso habían elevado la probabilidad de una subida en septiembre por encima del 60% antes de conocerse el informe de empleo. Sin embargo, tras la publicación de los datos de julio, Bloomberg mostró que la probabilidad esperada por el mercado de una subida en septiembre cayó del 58% al 44%.
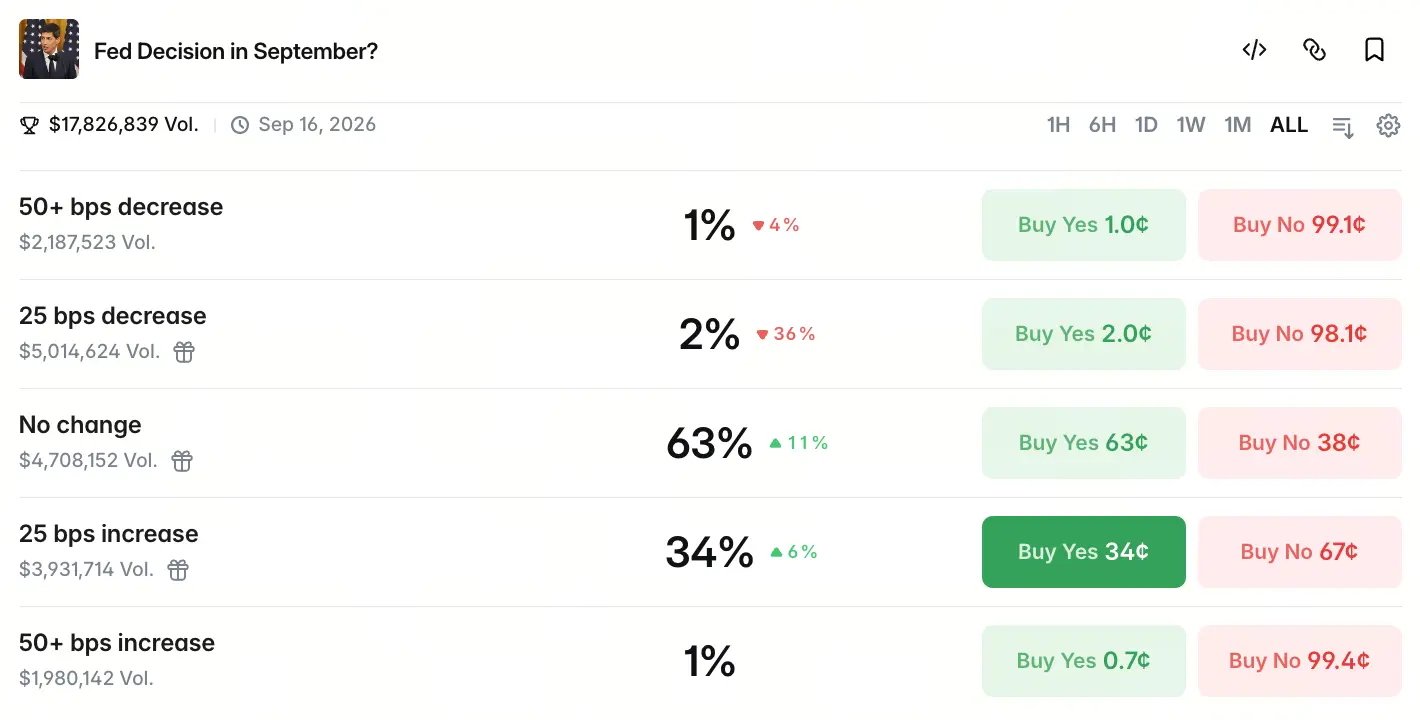
Los datos del mercado de predicción de Gate mostraban que, hasta el 7 de agosto, la probabilidad de que los tipos se mantuvieran sin cambios en septiembre era del 63%; la de una subida de 25 puntos básicos, del 35%; la de una subida de 50 puntos básicos, del 1%; la de un recorte de 25 puntos básicos, del 2%; y la de un recorte de 50 puntos básicos, del 1%. Esta distribución muestra claramente que la expectativa dominante del mercado ha pasado de una «subida de tipos» a «mantenerse a la espera», aunque una subida de 25 puntos básicos conserva todavía una ponderación probabilística de aproximadamente un tercio.
Fed Decision in September?

25 bps increase
No change
$2,03M Vol+3 más
La valoración del mercado de futuros de tipos es más cautelosa. Los datos del mercado estadounidense de futuros de tipos muestran que se espera una subida acumulada de solo 28 puntos básicos hasta diciembre, por debajo de los 32 puntos básicos previstos antes de la publicación de los datos de empleo no agrícola. La valoración actual del mercado refleja que todavía habrá una subida de tipos en 2026 y otra antes de mediados de 2027.
Las diferencias de valoración entre los distintos instrumentos de mercado reflejan, en esencia, sus diferentes lógicas subyacentes: los futuros de tipos se anclan en la trayectoria futura de los tipos oficiales, mientras que los mercados de predicción integran un conjunto de información más amplio y las opiniones subjetivas de sus participantes. La propia diferencia entre ambos constituye una valoración de la incertidumbre.
¿Cómo reaccionaron de forma coordinada las distintas clases de activos tras el impacto de los datos de empleo?
El impacto de los datos de empleo no agrícola se transmitió rápidamente a las principales clases de activos, formando una cadena de transmisión clara.
En la bolsa estadounidense, los tres principales índices abrieron al alza, con el Nasdaq subiendo un 0,77%, el S&P 500 un 0,33% y el Dow Jones un 0,10%. El mercado interpretó los débiles datos de empleo como una «reducción de la presión para subir los tipos», y las acciones de crecimiento sensibles a los tipos fueron las primeras en beneficiarse.
El índice del dólar cayó casi 30 puntos en el corto plazo, hasta 99,67, y alcanzó su nivel más bajo en casi dos meses. La disminución de las expectativas de subidas de tipos debilitó directamente la ventaja del dólar derivada de los diferenciales de tipos.
En los metales preciosos, el oro al contado subió unos 40 dólares en el corto plazo, hasta 4.351,43 dólares por onza. Los futuros del oro del COMEX también avanzaron. Como activo sin rendimiento, el oro suele verse respaldado cuando se enfrían las expectativas de subidas de tipos: una trayectoria de tipos más moderada reduce el coste de oportunidad de mantener oro.
La reacción del mercado de bonos del Tesoro estadounidense fue la más directa. El rendimiento de los bonos a dos años cayó 8 puntos básicos, hasta el 4,16%, mientras que el de los bonos a 10 años bajó 6 puntos básicos, hasta el 4,62%. La caída de los rendimientos en el extremo corto fue mayor que en el largo, lo que empinó la curva de rendimientos; esto suele interpretarse como un aumento de las expectativas del mercado de una política monetaria más expansiva.
La principal conclusión de este patrón de interacción entre activos es que el mercado no equiparó simplemente «empleo débil» con «economía débil», sino que lo interpretó mediante la cadena «empleo débil → menor presión para subir los tipos → dinero más expansivo → apetito por el riesgo». Sin embargo, la validez de esta lógica depende de que los datos de inflación la acompañen.
¿Cómo se convierten los datos de inflación y los riesgos geopolíticos en las variables clave a continuación?
Aunque los datos de empleo no agrícola redujeron considerablemente la urgencia de una subida de tipos en septiembre, la decisión final de la reunión del FOMC de septiembre no dependerá en absoluto de un único dato. Durante las próximas dos semanas, dos variables clave inclinarán la balanza definitiva de la política monetaria.
La primera variable son los datos de inflación. El índice de precios al consumo y el índice de precios de producción de Estados Unidos correspondientes a julio se publicarán la próxima semana. La moderación marginal de la inflación en junio redujo la urgencia de subir los tipos, pero la incertidumbre inflacionaria sigue siendo elevada debido a las fluctuaciones del precio del petróleo. Si los datos del IPC de julio muestran un repunte de las presiones inflacionarias —especialmente en el componente energético—, la Reserva Federal podría enfrentarse a un dilema de tipo «estanflacionario» incluso con un mercado laboral débil. La gobernadora de la Reserva Federal Cook ya ha afirmado claramente que los riesgos de inflación son actualmente mayores que los riesgos para el empleo.
La segunda variable son los riesgos geopolíticos. La situación en Oriente Medio sigue siendo inestable y el impacto de las perturbaciones de oferta sobre los precios de la energía está reavivando las preocupaciones del mercado por la inflación. Schmid advirtió que, debido a la reaparición de los conflictos en Oriente Medio, la moderación de la inflación derivada de la anterior caída de los precios de la energía había demostrado ser efímera. Si el conflicto geopolítico se intensifica y los precios de la energía siguen subiendo, la Reserva Federal podría verse obligada a realizar una «subida preventiva de tipos» para contener las expectativas de inflación.
Hassett, asesor económico de la Casa Blanca, afirmó al valorar los datos de empleo de julio que estos habían aliviado la presión de la Reserva Federal para subir los tipos. Pero aliviarla no significa eliminarla: mientras la inflación no haya regresado claramente al objetivo del 2%, la opción de subir los tipos seguirá sobre la mesa.
Preguntas frecuentes
Pregunta: ¿Por qué los datos de empleo no agrícola de julio se desviaron tanto de las expectativas del mercado?
El empleo no agrícola se redujo en 23.000 puestos en julio, mientras que el mercado esperaba un aumento de 80.000, una desviación de aproximadamente 5 desviaciones estándar. La contracción se concentró principalmente en los sectores gubernamental, de ocio y hostelería y minorista; el sector educativo registró fluctuaciones estacionales debido a las vacaciones de verano. Sin embargo, incluso excluyendo los factores estacionales, el empleo privado solo aumentó en 30.000 puestos, muy lejos de compensar la presión bajista general.
Pregunta: ¿Por qué existe una diferencia entre la probabilidad del 63% de mantener los tipos sin cambios que muestra el mercado de predicción de Gate y la probabilidad del 55% de una subida que muestra CME FedWatch?
La lógica de valoración de los distintos instrumentos de mercado es diferente. CME FedWatch se basa en la probabilidad implícita del mercado de futuros de tipos y refleja la valoración que hacen los operadores institucionales de la trayectoria de los tipos oficiales. Los mercados de predicción integran un conjunto de información más amplio y las opiniones subjetivas de sus participantes. La diferencia entre ambos refleja la incertidumbre del mercado, no que una de las partes sea «más precisa».
Pregunta: ¿Subirá o no los tipos la Reserva Federal en septiembre?
Hasta el 7 de agosto, el mercado de predicción de Gate mostraba una probabilidad del 63% de mantener los tipos sin cambios y del 35% de subirlos 25 puntos básicos. Sin embargo, la decisión final dependerá de los datos del IPC de julio, que se publicarán en agosto, y de la evolución de la situación geopolítica en Oriente Medio. Si los datos de inflación superan las expectativas o el conflicto geopolítico impulsa al alza los precios de la energía, la probabilidad de una subida podría aumentar de nuevo.
Pregunta: ¿Qué impacto podrían tener los datos de empleo no agrícola sobre los criptoactivos?
Los cambios en las expectativas de subidas de tipos se transmiten a los criptoactivos a través de dos vías: el tipo de cambio del dólar y las expectativas de liquidez. Una reducción de las expectativas de subidas de tipos suele implicar un debilitamiento del dólar y un entorno de liquidez relativamente más expansivo, lo que respalda en general a los activos de riesgo. Sin embargo, para determinar el impacto concreto también es necesario analizar conjuntamente la evolución de las expectativas de inflación y de los tipos de interés reales.


