Fuente: Google Finance
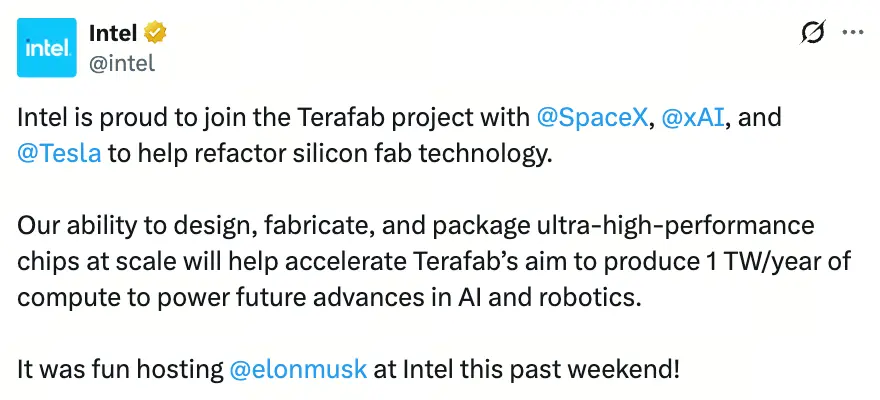
Además de los despidos, la reestructuración y la mejora financiera liderados por el CEO Lip-Bu Tan, el respaldo al proyecto Terafab ha sido uno de los catalizadores más simbólicos de esta subida. En abril de este año se hizo pública una fotografía de la reunión entre el CEO de Intel, Lip-Bu Tan, y Musk, y la cuenta oficial de Intel anunció: «Es un honor incorporarnos al proyecto Terafab y trabajar junto con SpaceX, xAI y Tesla para reestructurar la tecnología de fabricación de chips». Tan declaró: «Musk tiene un historial de éxitos en la disrupción de sectores enteros, y eso es precisamente lo que necesita hoy la industria de fabricación de semiconductores. Terafab representa un cambio de paradigma en la forma de fabricar chips lógicos, memoria y encapsulado».
Pero el mercado debe aclarar una cuestión: hasta ahora, Intel y Terafab no han firmado ningún contrato comercial a largo plazo vinculante. Los documentos presentados por SpaceX advierten claramente de que los socios de Terafab no están obligados a continuar con la colaboración y de que el acuerdo definitivo podría no firmarse nunca. En otras palabras, el respaldo de Musk al proceso 14A sigue actualmente en el plano conceptual, no en el de los pedidos confirmados.
¿Qué significa esto para Intel? La respuesta es: validación, no ingresos.
Los ingresos de clientes externos del negocio de fundición de Intel en todo 2025 fueron de apenas unos 307 millones de dólares, mientras que la división de fundición registró pérdidas de hasta 10,3 mil millones de dólares. El desarrollo y la producción en masa del proceso 14A requieren enormes gastos de capital: Intel ya ha elevado su objetivo de gasto de capital para 2026 desde 18 mil millones de dólares hasta más de 20 mil millones de dólares. Sin el compromiso de grandes clientes externos, la viabilidad comercial del 14A seguirá siendo cuestionable. Y la elección de Musk transmite precisamente una señal al mercado: el cliente con la necesidad más urgente de capacidad de computación de IA a escala mundial reconoce, al menos en términos tecnológicos, el proceso 14A de Intel.
Calendario tecnológico y desafíos de rendimiento del proceso 14A
El calendario de producción en masa del proceso 14A de Intel ya está definido. Según confirmó el CEO Lip-Bu Tan en la conferencia telefónica sobre los resultados del segundo trimestre de 2026, la producción de prueba de riesgo del proceso 14A comenzará en el segundo semestre de 2027, con el objetivo de iniciar la producción a gran escala en 2028. Esto supone un adelanto respecto al plan anterior, que contemplaba la producción de prueba de riesgo en 2028 y la producción en masa en 2029.
En cuanto al progreso tecnológico, el kit de diseño de procesos (PDK) de la versión 0,5 del 14A ya está disponible para los clientes, y se espera que la versión 0,9 se publique en octubre de 2026. Intel afirma que el 14A ya ha superado al 18A en el mismo periodo tanto en densidad de defectos como en rendimiento de los transistores.
Pero el rendimiento sigue siendo la variable más importante. Según las estimaciones, partiendo de la densidad de defectos actual del 14A, de aproximadamente 0,5, la producción de un chip de computación Panther Lake con una superficie de 114,304 milímetros cuadrados tendría un rendimiento aproximado del 56,45%. Intel planea reducir la densidad de defectos hasta 0,1 antes de entrar en la producción en masa completa, elevando así el rendimiento hasta un nivel del 80% al 90%. El salto del 55% al 85% implica una optimización sistemática de los materiales, los equipos y los parámetros del proceso; esto requiere tiempo para su validación y también entraña incertidumbre.
En contraste, se encuentra el ritmo de avance del proceso de 2 nm de TSMC. La base de clientes, la experiencia en producción en masa y el nivel de control del rendimiento de TSMC en procesos avanzados siguen siendo una brecha difícil de superar para Intel a corto plazo. En 2025, los ingresos de fundición de TSMC superaron en más de cien veces los de la división de fundición de Intel. Para lograr un avance con clientes en el 14A, Intel necesita algo más que las declaraciones de Musk: necesita pedidos reales y una mejora estable del rendimiento.
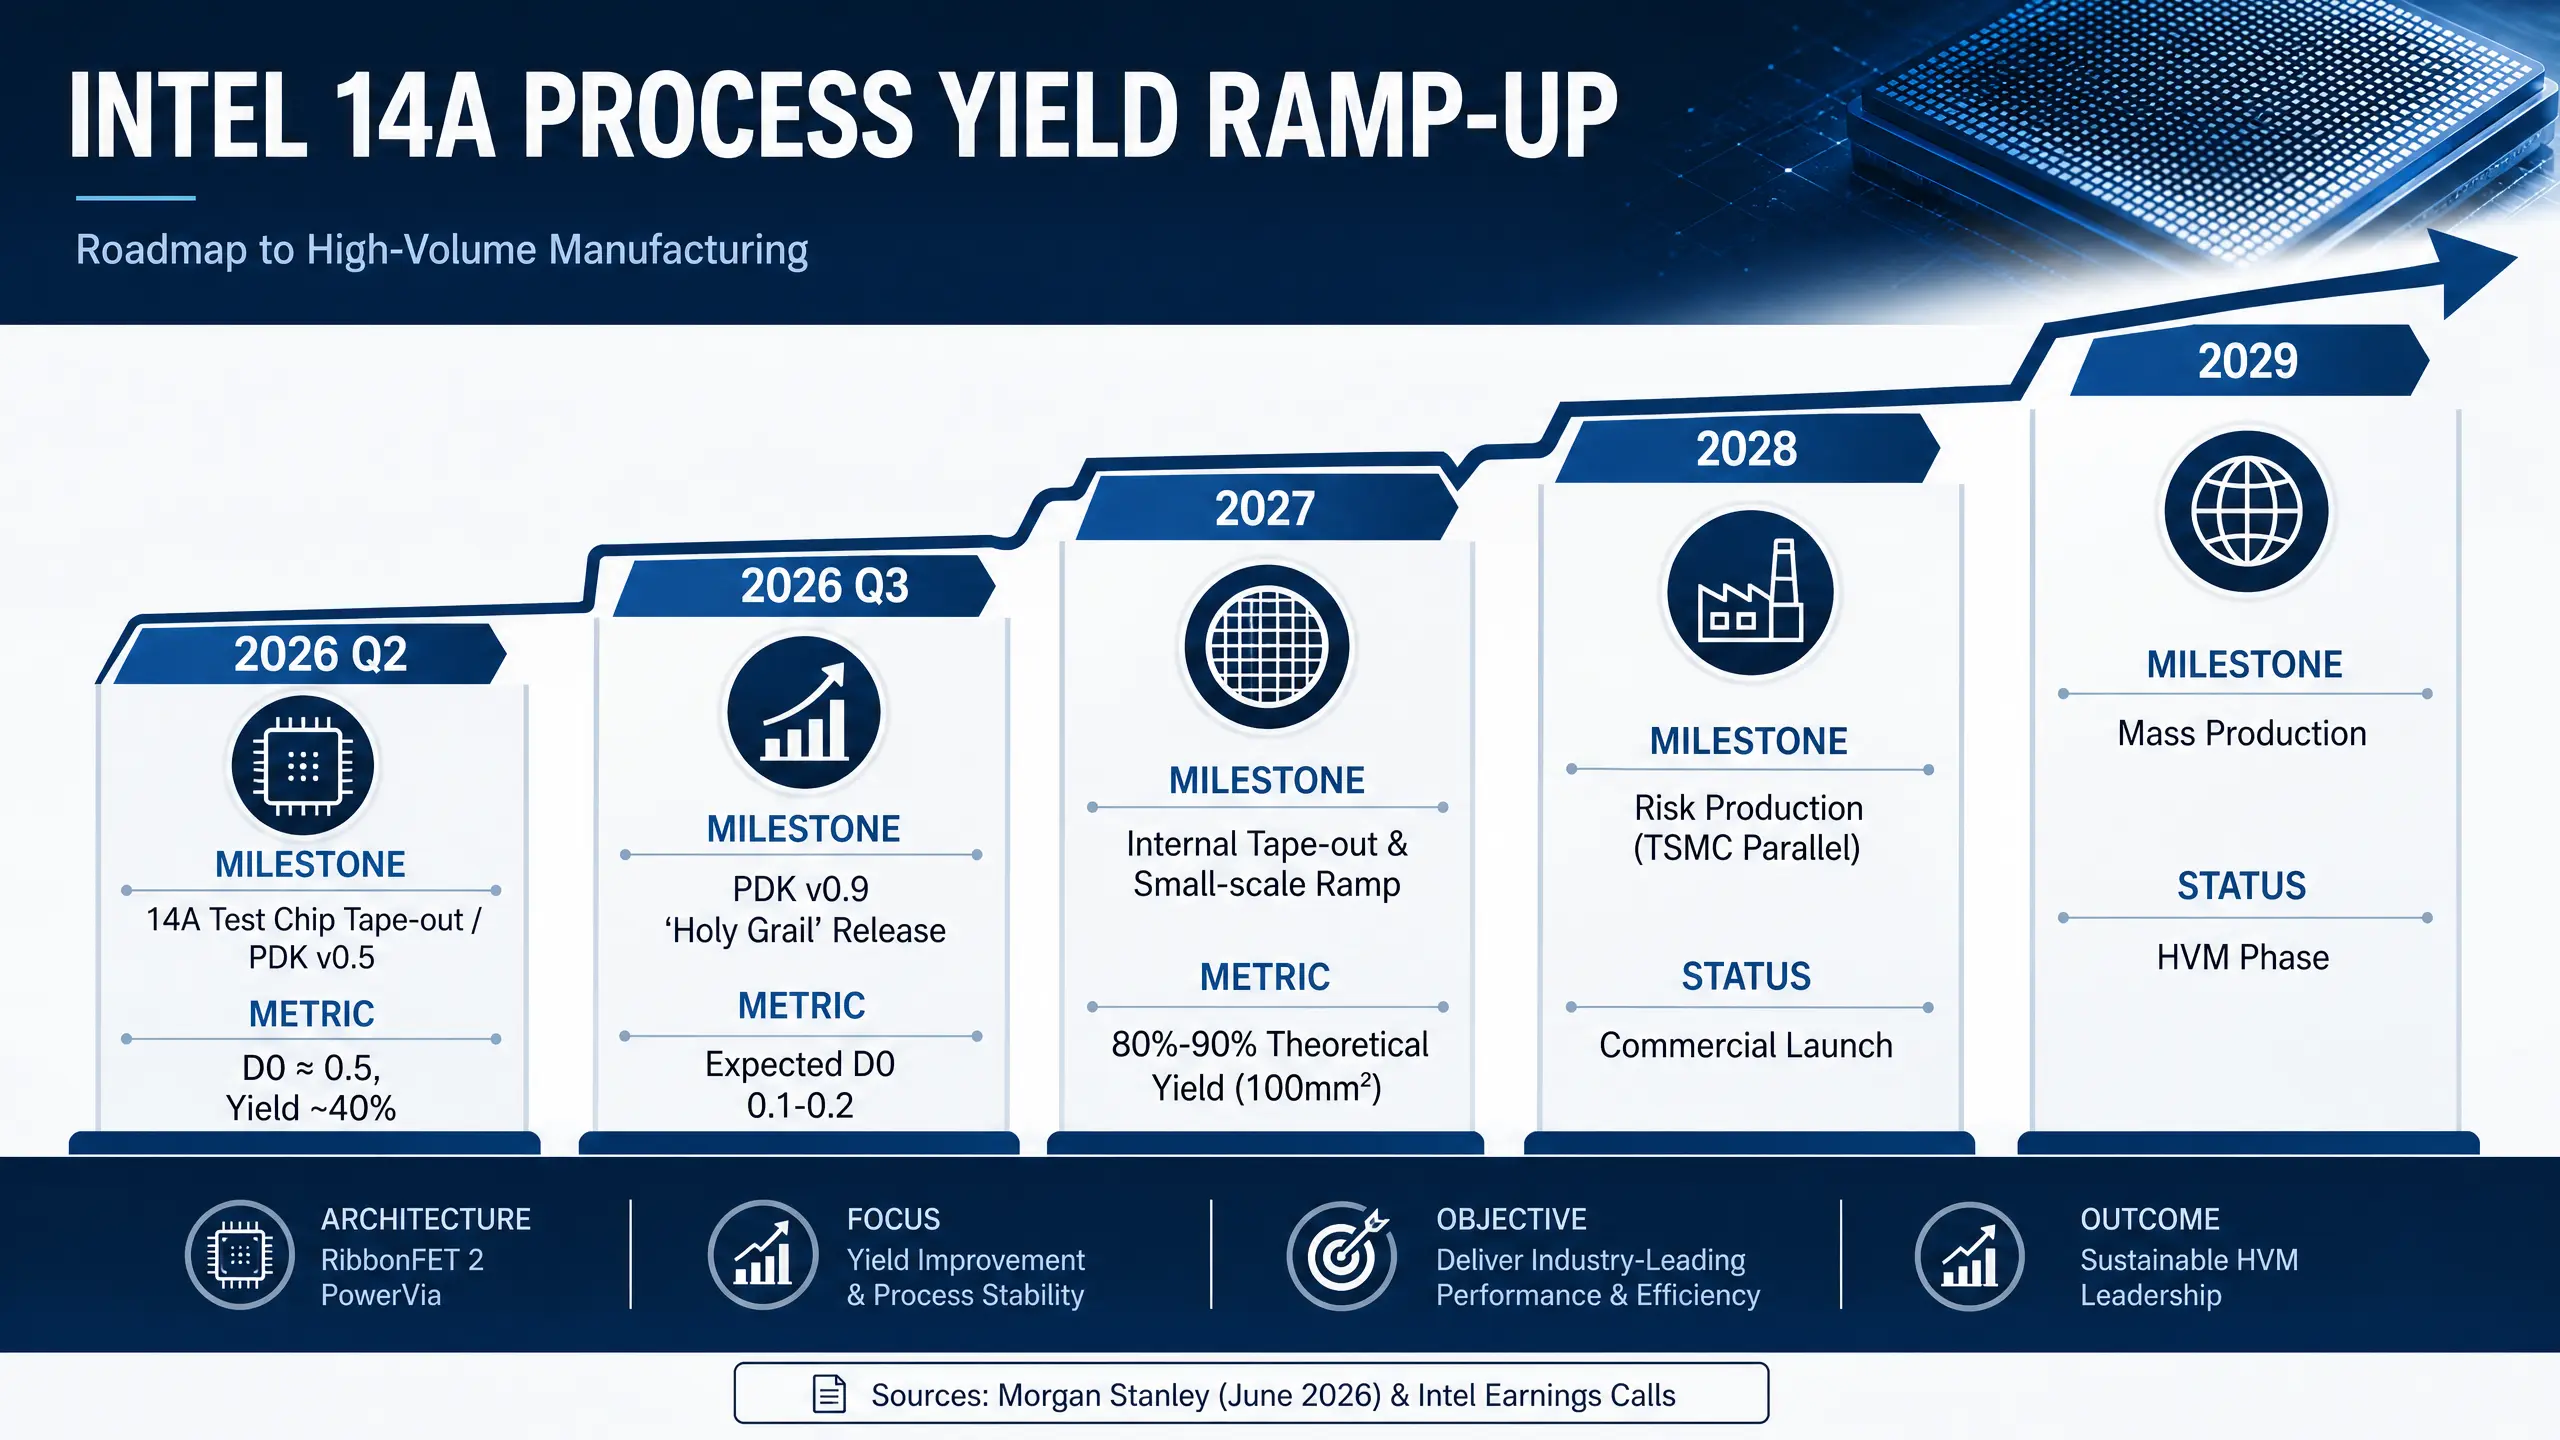
Hoja de ruta de la mejora del rendimiento del proceso 14A de Intel
¿Puede la mejora de los fundamentales de Intel sostener su valoración?
Desde el punto de vista de los datos financieros, los fundamentales de Intel sí han mejorado. Los ingresos del segundo trimestre de 2026 crecieron un 25% interanual hasta los 16,1 mil millones de dólares. Aunque las pérdidas del negocio de fundición siguieron siendo de hasta 2,1 mil millones de dólares, el mercado presta más atención a la tendencia de mejora que a las cifras absolutas. En el ámbito de las CPU para centros de datos, Intel se beneficia de la expansión de las cargas de trabajo de inferencia de IA y de los agentes, y la demanda de sus procesadores Xeon continúa creciendo. HSBC elevó en julio de 2026 el precio objetivo de Intel hasta 200 dólares; una de sus principales razones fue precisamente el avance positivo del negocio de CPU para centros de datos y la reincorporación del negocio de fundición a la valoración.
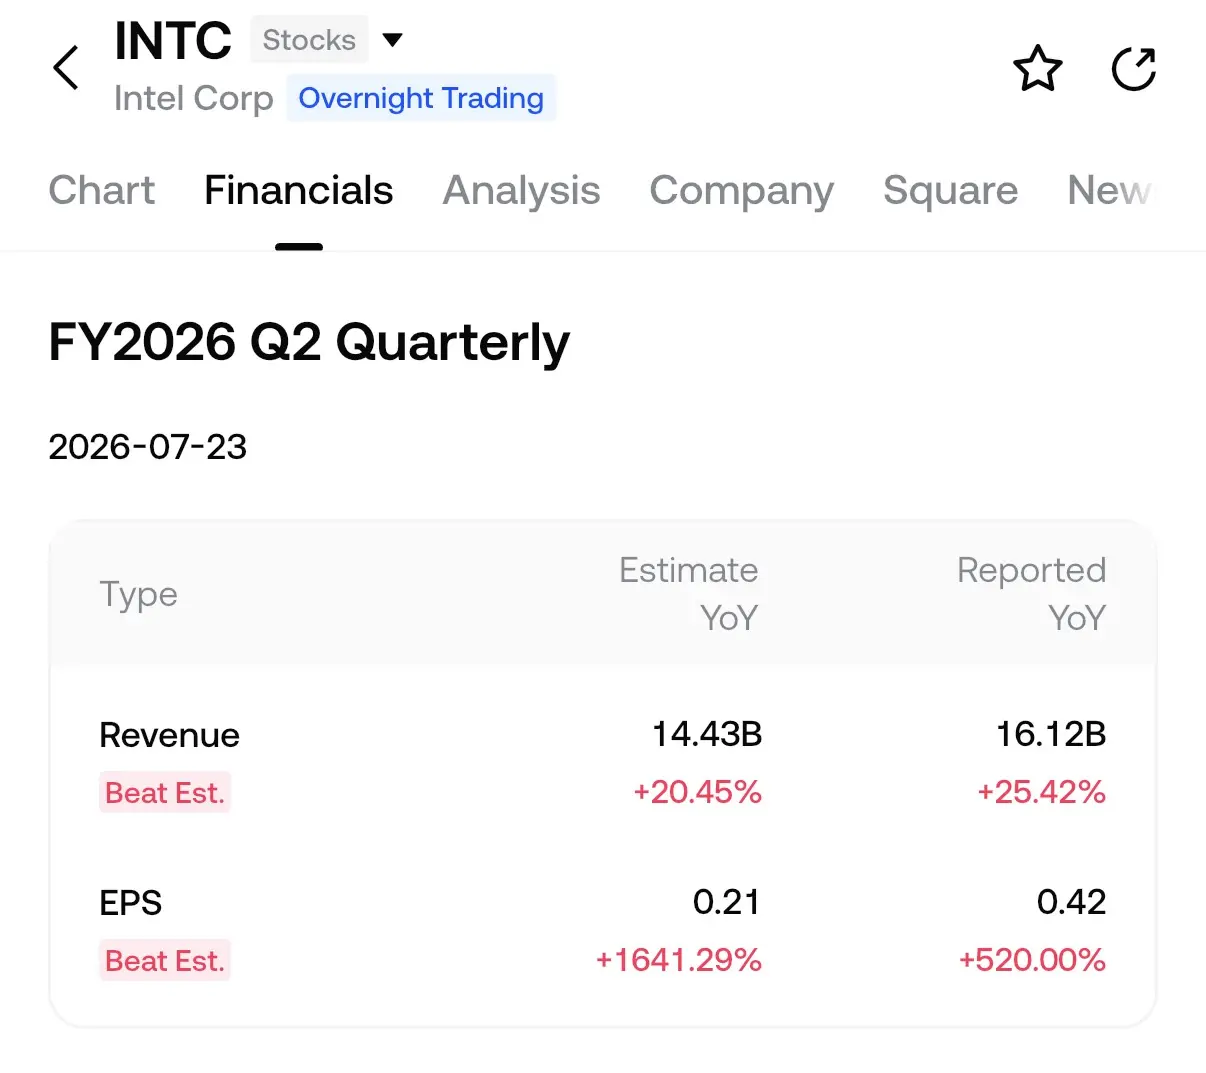
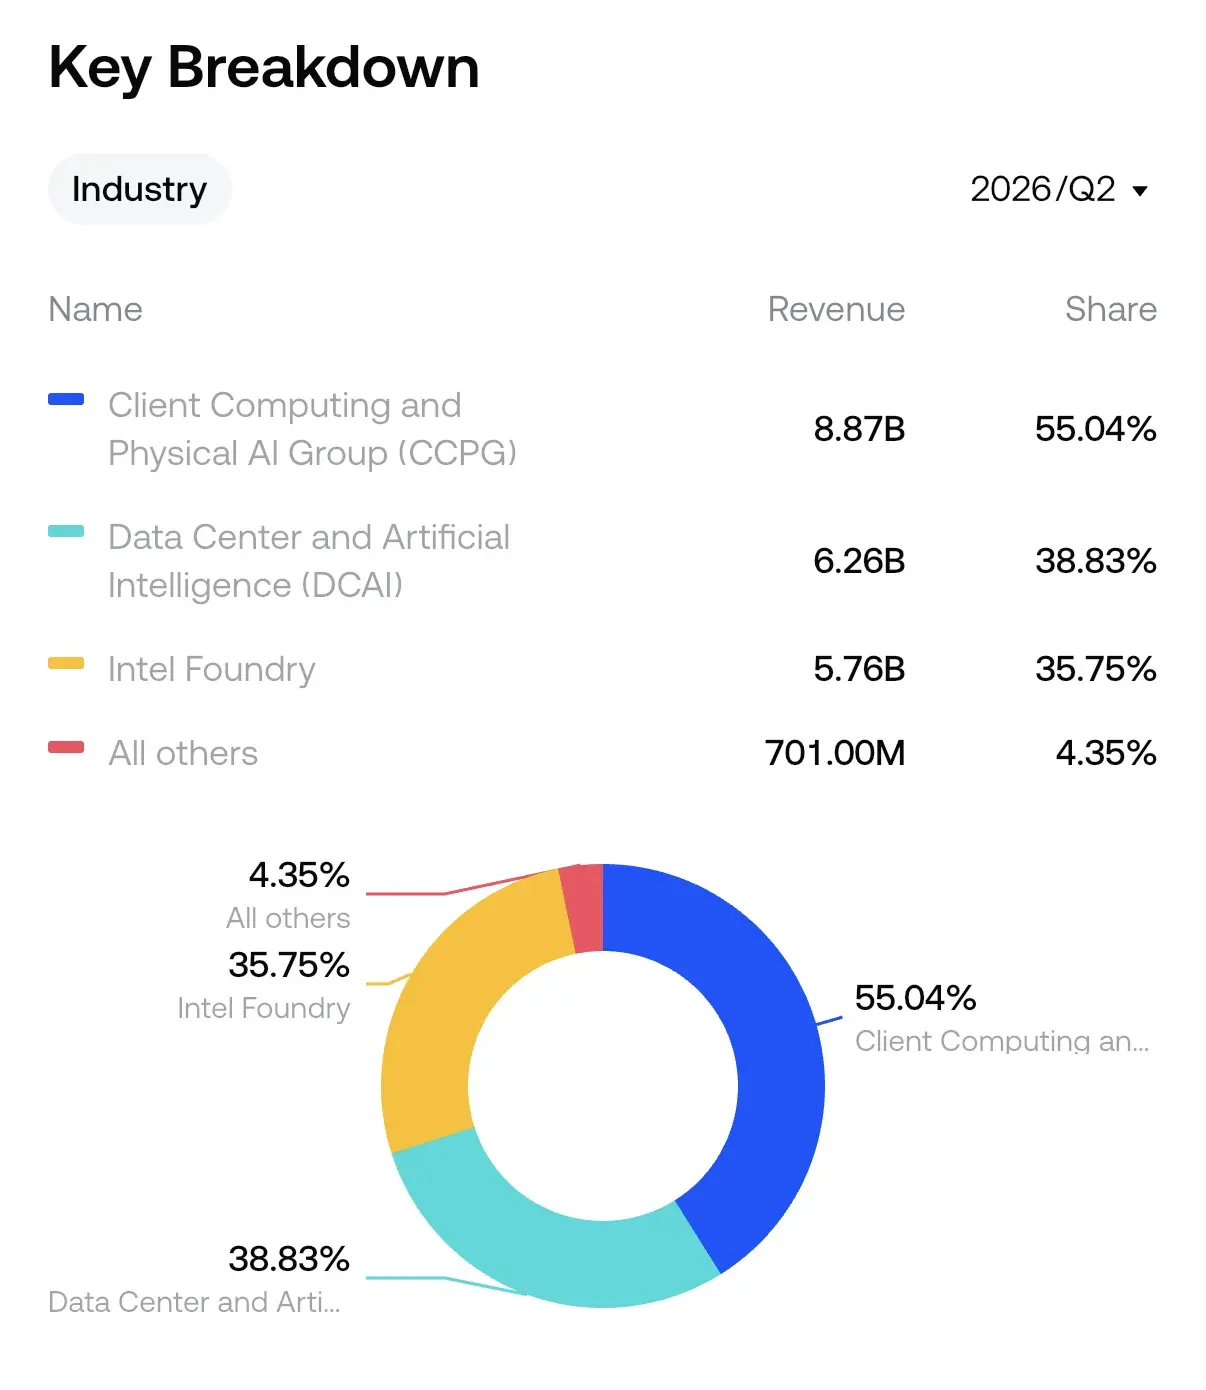
Fuente: datos de cotización bursátil de Gate App; recopilación de datos de informes financieros de la empresa
Pero los riesgos implícitos en esta valoración también son claros. Las discrepancias de Wall Street sobre Intel siguen siendo significativas: a 28 de julio, JPMorgan otorgaba una recomendación de «vender» y un precio objetivo de 85 dólares, mientras que Bank of America recomendaba «comprar» con un precio objetivo de 160 dólares. Las señales del mercado de opciones también tienden a la cautela: desde la publicación de los resultados el 23 de julio, la ratio de volumen negociado de opciones de venta respecto a opciones de compra ha ascendido hasta 0,79, y la ratio de contratos abiertos ha alcanzado 1,01, lo que indica que la confianza de los operadores en una subida a corto plazo no es suficiente.
Desde el punto de vista técnico, la cotización de Intel presenta una figura de hombro-cabeza-hombro invertida desde mediados de julio: el hombro izquierdo se sitúa cerca de 89 dólares, la cabeza en 81 dólares, el hombro derecho cerca de 96 dólares y la línea clavicular en 104 dólares. Si el precio de cierre supera la línea clavicular de 104 dólares acompañado de un aumento del volumen negociado, podría abrir un recorrido alcista hacia 109, 113 y 118 dólares. Pero si rompe el soporte del hombro derecho en 96 dólares, los niveles de 89 y 81 dólares se convertirán en defensas a la baja.
Conclusión: ¿opción estratégica o punto de inflexión fundamental?
La subida actual de la cotización de Intel refleja más una reevaluación por parte del mercado del valor estratégico de su estrategia de fabricación de chips de IA que la materialización de su capacidad de generar beneficios a corto plazo. Terafab proporciona a Intel un «billete de entrada» a la cadena de suministro central de la infraestructura de IA: valida la viabilidad tecnológica del proceso 14A a ojos de los clientes de primer nivel, pero todavía queda una distancia considerable hasta convertirla en ingresos y beneficios sustanciales.
Los inversores deben prestar atención a tres variables fundamentales: en primer lugar, si el proyecto Terafab evoluciona desde un acuerdo marco hasta un contrato comercial formal; en segundo lugar, si el proceso 14A puede completar según lo previsto la mejora del rendimiento entre 2027 y 2028 y alcanzar la producción en masa; y, en tercer lugar, si el ciclo de gasto de capital en IA puede seguir respaldando la prima de valoración de la capacidad de fabricación de procesos avanzados.
Si estas tres líneas reciben una validación positiva, el relato de Intel sobre la fabricación para IA contará con el respaldo de sus fundamentales; de lo contrario, las expectativas optimistas implícitas en la cotización actual afrontarán el riesgo de una corrección. Para Intel, el valor de Terafab no reside en el momento presente, sino en si se convierte en el primer paso hacia el futuro.
Preguntas frecuentes
1. ¿Cuál es la inversión inicial del proyecto Terafab? ¿Qué papel desempeña Intel?
La inversión inicial de Terafab es de 16,8 mil millones de dólares, aportados conjuntamente por SpaceX y Tesla. Intel es el socio tecnológico de Terafab, y su proceso 14A ha sido designado como la tecnología de fabricación central de la fábrica, pero ambas partes aún no han firmado un contrato a largo plazo vinculante.
2. ¿Cuándo comenzará la producción en masa del proceso 14A de Intel?
Está previsto que la producción de prueba de riesgo del proceso 14A comience en el segundo semestre de 2027, con el objetivo de iniciar la producción a gran escala en 2028. El PDK de la versión 0,5 ya está disponible para los clientes, y se espera que la versión 0,9 se publique en octubre de 2026.
3. ¿En qué nivel se encuentra actualmente la cotización de Intel?
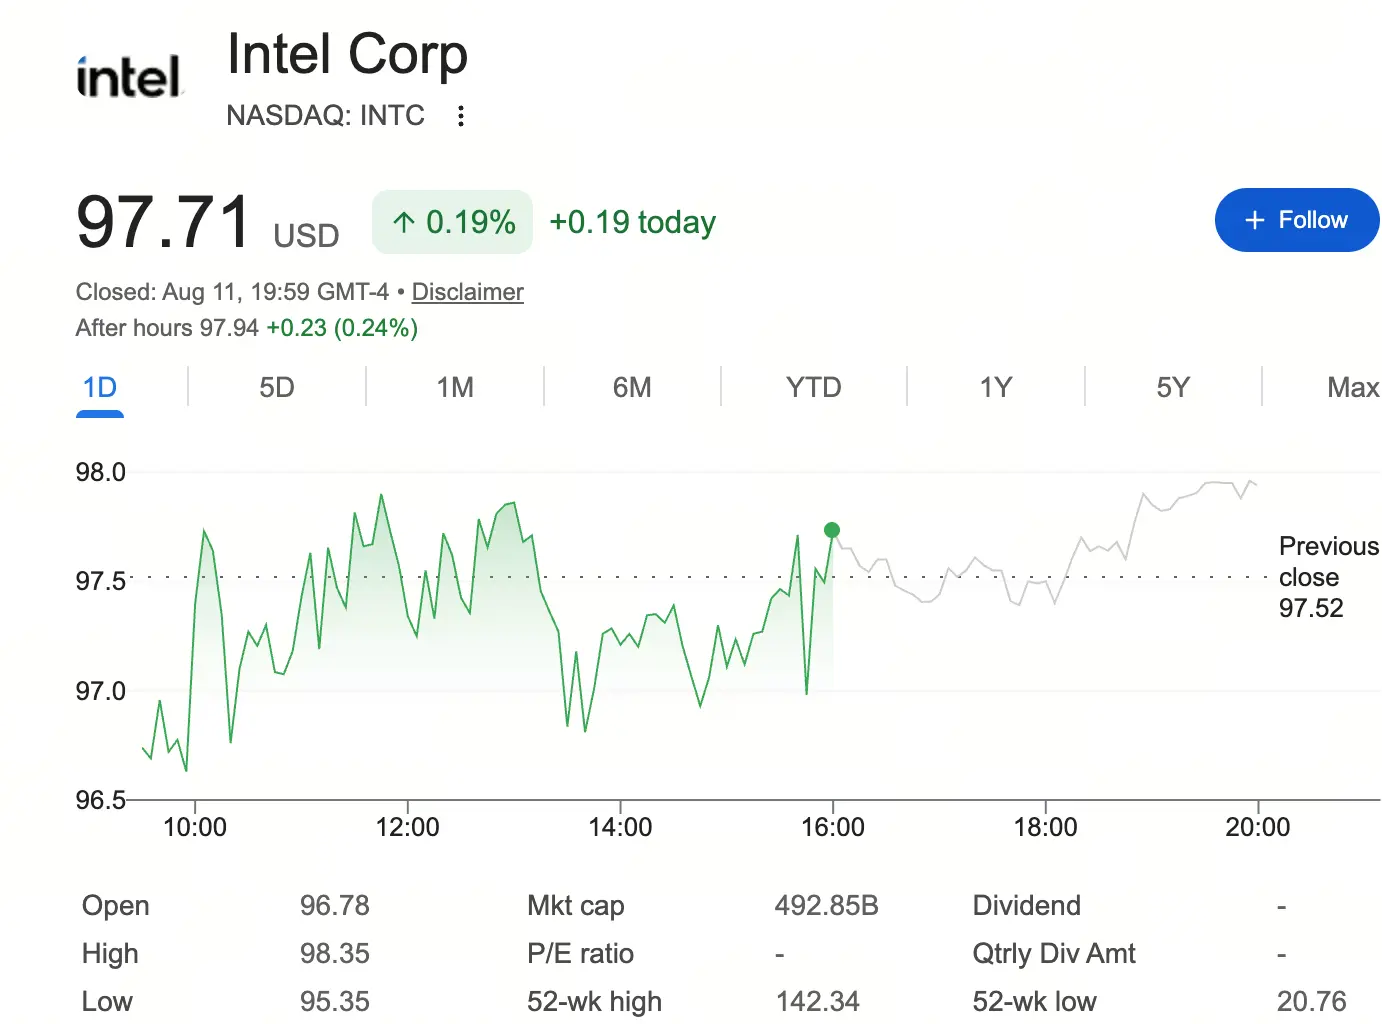
Al 12 de agosto de 2026, hora de Pekín, las acciones de Intel cotizaban a 97,71 dólares, con una capitalización bursátil de aproximadamente 492,85 mil millones de dólares. El rango de las últimas 52 semanas es de 20,76 a 142,35 dólares.
4. ¿Por qué las opiniones de Wall Street sobre Intel están tan divididas?
JPMorgan otorga una recomendación de «vender» con un precio objetivo de 85 dólares, mientras que Bank of America recomienda «comprar» con un precio objetivo de 160 dólares. Las discrepancias se centran en el avance de la comercialización del negocio de fundición de Intel, su capacidad para producir el 14A en masa y la sostenibilidad del ciclo de gasto de capital en IA.
5. ¿Cuál es el mayor riesgo de invertir en Intel?
El mayor riesgo es que la colaboración con Terafab no se traduzca en pedidos sustanciales, que el rendimiento de la producción en masa del 14A quede por debajo de las expectativas y mantenga elevados los costes, y que una ralentización de la inversión en infraestructura de IA presione a la baja la valoración de todo el sector.