Stablecoins y pagos transfronterizos bajo evaluación
Los stablecoins se consideran una alternativa viable para optimizar los pagos internacionales, aportando una liquidación más rápida y menores costos de transacción gracias a la tecnología blockchain. Sin embargo, un estudio reciente de investigadores del Banco de Italia indica que las remesas con stablecoin no siempre ofrecen una ventaja clara frente a los sistemas de pago tradicionales.
La investigación concluyó que los principales factores que determinan el costo y la velocidad no son las tarifas de la blockchain, sino los procedimientos para convertir activos digitales a moneda local y la eficiencia de la infraestructura de pagos existente.
El estudio compara transferencias USDC en corredores globales
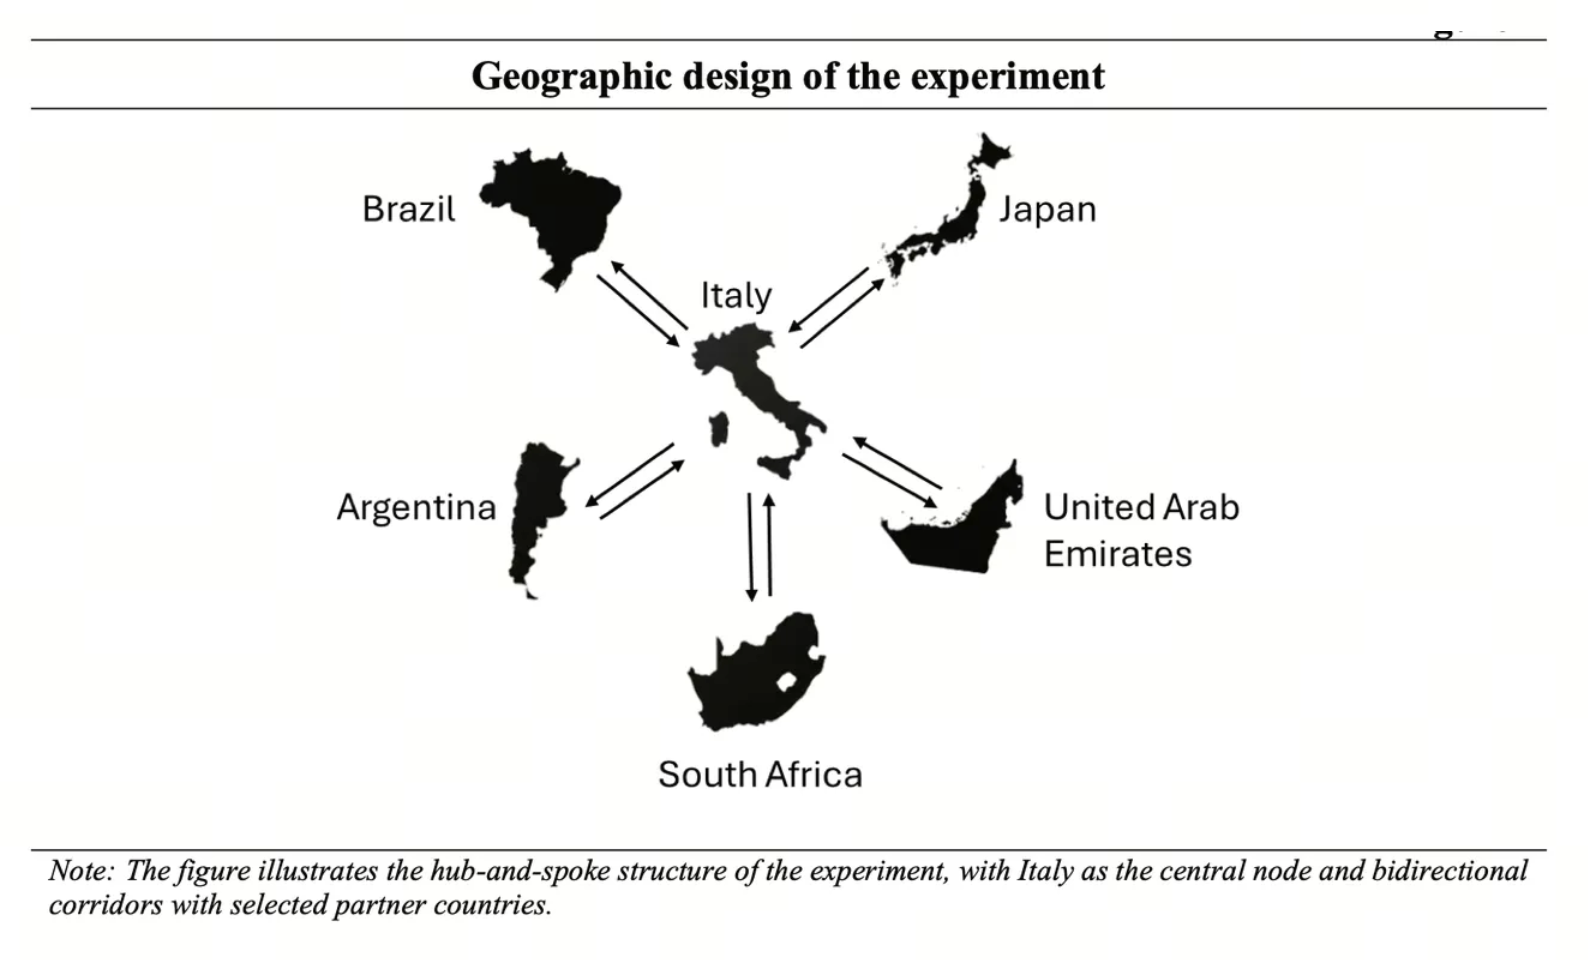
(Diseño geográfico del experimento de remesas. Fuente: Banco de Italia)
Para medir la efectividad de los pagos con stablecoin, los investigadores realizaron un experimento con 200 transacciones de remesas USDC a través de 10 rutas de pago bidireccionales.
Los corredores estudiados conectaron Italia con varios mercados internacionales, entre ellos:
- Brasil
- Argentina
- Japón
- Emiratos Árabes Unidos
- Sudáfrica
El análisis comparó las transferencias con stablecoins frente a servicios tradicionales de remesas, considerando costos totales y tiempos de liquidación desde el emisor hasta el destinatario.
Los resultados demostraron que las tarifas de cambio y los costos de conversión de moneda representaron la mayor proporción de los gastos de transacción, mientras que las tarifas de la red blockchain sólo tuvieron un impacto marginal.
Los costos de stablecoin dependen de las condiciones de pago locales
La investigación identificó notables diferencias entre los distintos corredores. Según el mercado de destino, los costos totales de transferencias con stablecoin oscilaron entre 0,3 % y casi 9 %.
La velocidad de liquidación también varió en función de la infraestructura financiera local. En regiones con sistemas de pago instantáneo, las operaciones podían completarse en menos de 20 minutos. Donde estos sistemas no existen, el proceso de liquidación puede tomar de uno a dos días hábiles.
En comparación con el costo promedio global de remesas reportado por el Banco Mundial (6,65 %), las transferencias con stablecoin resultaron más económicas en la mayoría de los corredores analizados. Sin embargo, frente a Wise, proveedor digital tradicional de pagos, sólo en tres de siete rutas comparables los stablecoins resultaron más baratos.
La infraestructura de pagos sigue siendo un factor decisivo
Los investigadores del Banco de Italia resaltan que la tecnología blockchain no garantiza por sí sola la eficiencia en pagos con stablecoin. El entorno global de pagos influye de manera fundamental. Mejorar las redes locales de pagos instantáneos podría aumentar la competitividad de las remesas con stablecoin, al reducir tiempos entre los activos digitales y los sistemas financieros locales.
El estudio destaca que los stablecoins serían mucho más eficientes si se aceptaran directamente para pagos cotidianos sin la necesidad de conversión a moneda fiat. Los casos de uso potencial incluyen pagos de bienes y servicios, vivienda o educación, permitiendo que los stablecoins funcionen como dinero digital y no solo como medio de puente entre monedas.
La regulación impacta la adopción y eficiencia de los stablecoin
Además de la tecnología y la infraestructura, el estudio analizó cómo las políticas de regulación afectan el uso de stablecoin. Se observó que entornos regulatorios demasiado restrictivos no eliminan la demanda de stablecoins, sino que incentivan a los usuarios a recurrir a plataformas offshore o alternativas con menor control.
Por otro lado, requisitos de cumplimiento excesivamente complejos suponen mayores dificultades operativas para usuarios y empresas. Estas conclusiones surgen en un momento en que los reguladores internacionales avanzan en frameworks para activos digitales. La Unión Europea ha implementado la regulación Markets in Crypto-Assets (MiCA), y Estados Unidos la GENIUS Act orientada a stablecoins de pago.
El mercado de stablecoin continúa expandiéndose
Pese a las dudas sobre la mejora de la eficiencia, el sector de stablecoin sigue creciendo. Según datos de DefiLlama, la capitalización total de stablecoin se sitúa cerca de 307 mil millones de dólares, lo que supone un crecimiento de aproximadamente 16 % en el último año.
Este crecimiento refleja el incremento del interés por soluciones de pago basadas en blockchain. Sin embargo, el estudio del Banco de Italia señala que la adopción generalizada dependerá tanto de la tecnología como de la infraestructura financiera, la claridad regulatoria y la usabilidad real.
Conclusión
El estudio del Banco de Italia aporta una perspectiva equilibrada sobre las remesas con stablecoin y demuestra que las transferencias basadas en blockchain no siempre implican costos menores ni pagos más rápidos. Los stablecoins pueden aportar ventajas en ciertos corredores de pago, pero aspectos como la conversión a fiat, las infraestructuras locales y la regulación siguen siendo determinantes para su efectividad. El valor a largo plazo de los stablecoins como herramienta financiera global dependerá de su integración real con los sistemas de pago diarios, más allá de servir como simple reemplazo de las tradicionales vías de remesas.