

Die Bedeutung des digitalen Euro: Wie Europas CBDC digitale Zahlungen neu gestalten könnte
Einsteiger
Schnelle LektüreLetzte Aktualisierung 04.08.2026 05:47:16
Was ist der digitale Euro?
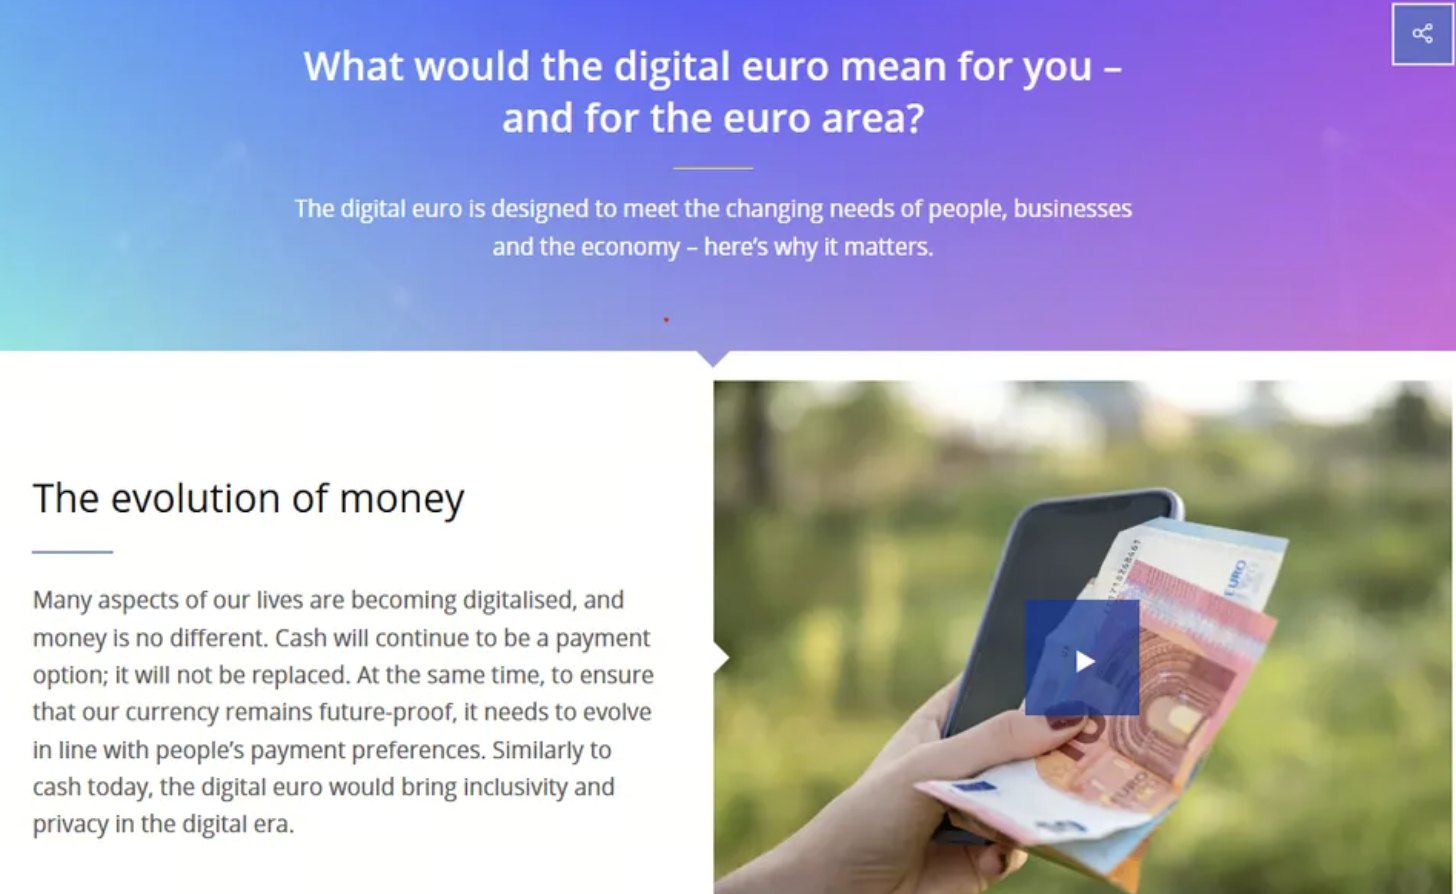
(Quelle: EZB)
Da digitale Zahlungen in zahlreichen Ländern zunehmend Bargeld verdrängen, suchen Zentralbanken nach neuen Wegen, um in einem immer stärker digitalisierten Finanzsystem öffentliches Geld bereitzustellen. Eines der wichtigsten Projekte in diesem Zusammenhang ist der digitale Euro – eine von der Europäischen Zentralbank (EZB) direkt ausgegebene Central Bank Digital Currency (CBDC).
Im Unterschied zu Kryptowährungen oder privat emittierten Stablecoins handelt es sich bei einer CBDC um offizielles Geld, das von der Zentralbank eines Landes ausgegeben wird. Der digitale Euro wäre somit eine weitere Ausprägung des Euro, die Banknoten und Münzen ergänzt, jedoch nicht ersetzt.
Nach Angaben der EZB soll das Projekt gewährleisten, dass Bürgerinnen und Bürger auch dann Zugang zu Zentralbankgeld behalten, wenn elektronische Zahlungen zur dominierenden Zahlungsmethode werden.
Warum will Europa einen digitalen Euro?
Die Europäische Zentralbank sieht den digitalen Euro als zunehmend bedeutsam, da sich das europäische Zahlungsökosystem weiterentwickelt.
Viele elektronische Zahlungen in Europa werden derzeit über internationale Zahlungsdienstleister wie Visa und Mastercard abgewickelt. Europäische Entscheidungsträger warnen, dass eine starke Abhängigkeit von ausländischer Zahlungsinfrastruktur Europas finanzielle Unabhängigkeit langfristig beeinträchtigen könnte.
Die EZB betont, dass die Einführung eines digitalen Euro Europas monetäre Souveränität stärken würde, indem eine Zahlungslösung geschaffen wird, die direkt von der Zentralbank ausgegeben wird. Außerdem könnte er Verbraucherinnen und Verbrauchern eine zusätzliche sichere Zahlungsoption bieten und die Rolle öffentlichen Geldes in der digitalen Wirtschaft wahren.
Auch Verbraucherorganisationen haben angeregt, dass ein digitaler Euro die Zugänglichkeit von Zahlungen verbessern könnte – insbesondere für Menschen, die bislang beim Zugang zu digitalen Finanzdienstleistungen auf Hindernisse stoßen.
Warum ist der digitale Euro umstritten?
Trotz der potenziellen Vorteile hat der digitale Euro eine intensive öffentliche Debatte ausgelöst.
Zahlreiche Datenschutzbefürworter befürchten, dass eine CBDC Regierungen oder Zentralbanken größere Einblicke in das Ausgabeverhalten von Privatpersonen verschaffen könnte. Kritiker argumentieren, dass digitale Zahlungen zwangsläufig Transaktionsdaten hinterlassen und eine zentral ausgegebene digitale Währung die finanzielle Überwachung ausweiten könnte, sofern keine ausreichenden Schutzmechanismen implementiert werden.
Einige Kommentatoren äußern zudem Bedenken, dass künftige programmierbare Zahlungsfunktionen theoretisch Einschränkungen bei der Verwendung digitalen Geldes unter bestimmten Umständen ermöglichen könnten.
Der Datenschutz ist dadurch zu einem der zentralen Themen bei der weltweiten Entwicklung von CBDCs geworden.
Befürworter weisen jedoch darauf hin, dass sich viele dieser Bedenken auf die konkrete Ausgestaltung einer CBDC und nicht auf die Technologie selbst beziehen. Sie argumentieren, dass geeignete rechtliche und technische Schutzmaßnahmen die Datenschutzrisiken erheblich senken können.
Wie begegnet die EZB den Datenschutzbedenken?
Die EZB betont wiederholt, dass der Schutz der Privatsphäre der Nutzer zu den vorrangigen Zielen des Projekts zählt.
Nach aktuellem Stand sollen Offline-Zahlungen ein ähnliches Maß an Privatsphäre gewährleisten wie Barzahlungen. Darüber hinaus erklärt die EZB, dass sie bei alltäglichen Zahlungen keinen direkten Zugriff auf persönliche Transaktionsdaten der Nutzer hätte.
Der Europäische Datenschutzbeauftragte (EDSB) und der Europäische Datenschutzausschuss (EDSA) heben ebenfalls hervor, dass ein starker Datenschutz entscheidend ist, damit der digitale Euro das Vertrauen der Bevölkerung gewinnt.
Einige Verbraucherorganisationen weisen darauf hin, dass der aktuelle Vorschlag wichtige Schutzmechanismen enthält – auch wenn die Beratungen unter den europäischen Gesetzgebern noch andauern.
Ob diese Schutzmaßnahmen die Kritiker überzeugen können, bleibt abzuwarten.
Wie würde der digitale Euro funktionieren?
Aus Sicht der Nutzerinnen und Nutzer würde sich der digitale Euro sowohl von Bargeld als auch von Kryptowährungen unterscheiden.
Statt physischer Banknoten würden Verbraucherinnen und Verbraucher digitale Euro in elektronischen Wallets speichern, die von Banken oder autorisierten Zahlungsdienstleistern bereitgestellt werden. Diese Wallets könnten für alltägliche Einkäufe, Online-Shopping oder Peer-to-Peer-Zahlungen genutzt werden.
Im Gegensatz zu privat emittierten Stablecoins wie USDT oder USDC wäre jeder digitale Euro eine direkte Verbindlichkeit der Europäischen Zentralbank.
Befürworter argumentieren, dass diese Konstruktion dem digitalen Euro dieselbe öffentliche Absicherung wie Bargeld verleiht, da er von der Zentralbank und nicht von einem privaten Finanzinstitut ausgegeben wird.
Welche Auswirkungen könnte der digitale Euro auf Banken haben?
Auch die Bankenbranche stellt Fragen zum Projekt.
Falls Verbraucherinnen und Verbraucher einen erheblichen Teil ihrer Einlagen in digitale Euro-Wallets verlagern, könnten Geschäftsbanken sinkende Einlagen verzeichnen. Da Einlagen eine zentrale Finanzierungsquelle für die Kreditvergabe sind, befürchten einige Ökonomen Auswirkungen auf das gesamte Finanzsystem.
Zur Risikominimierung schlägt die EZB vor, die Menge an digitalen Euro, die jede Person halten kann, zu begrenzen. Zudem würden Guthaben in digitalen Euro nicht verzinst, sodass sie als langfristige Sparanlage gegenüber klassischen Bankkonten weniger attraktiv wären.
Nach Ansicht der EZB helfen diese Maßnahmen, potenzielle Störungen im Bankensektor zu minimieren und den Verbrauchern dennoch eine neue Zahlungsoption zu bieten.
Was würde die Einführung des digitalen Euro kosten?
Der Aufbau einer neuen digitalen Zahlungsinfrastruktur erfordert erhebliche Investitionen.
Die EZB schätzt die Entwicklungskosten des digitalen Euro auf rund 1,3 Milliarden Euro, gefolgt von jährlichen Betriebskosten von etwa 320 Millionen Euro.
Auch Geschäftsbanken und Zahlungsdienstleister müssten ihre Systeme auf die neue Währung ausrichten. Nach Schätzungen der EZB könnten die Implementierungskosten für den Bankensektor zwischen 4,6 Milliarden und 6,9 Milliarden Euro liegen.
Diese finanziellen Verpflichtungen sind ein zentrales Thema der laufenden politischen Debatte.
Wann könnte der digitale Euro eingeführt werden?
Der digitale Euro wurde bisher nicht offiziell genehmigt.
Europäische Gesetzgeber, die Europäische Kommission und die Mitgliedstaaten der EU verhandeln aktuell über den erforderlichen Rechtsrahmen. Ziel ist, die Gesetzgebungsarbeiten bis zum Jahresende abzuschließen.
Nach Abschluss der Gesetzgebung würde der EZB-Rat darüber entscheiden, ob der digitale Euro eingeführt wird.
Nach aktuellem Zeitplan könnte eine Entscheidung über den Start etwa 2027 fallen; eine breite öffentliche Verfügbarkeit wäre frühestens 2029 zu erwarten – vorausgesetzt, das Projekt erhält die finale Freigabe.
Was kann Europa von anderen CBDC-Projekten lernen?
Europa ist nicht die erste Region, die eine Retail-CBDC erprobt.
In den vergangenen Jahren haben weltweit mehr als 100 Länder Zentralbank-Digitalwährungen erforscht. Dennoch haben bislang nur wenige Projekte eine breite öffentliche Akzeptanz erreicht.
Chinas digitaler Yuan hat bedeutende Transaktionsvolumina erzielt, doch viele Verbraucherinnen und Verbraucher nutzen weiterhin etablierte mobile Zahlungsplattformen. Die Bahamas führten mit dem Sand Dollar die erste landesweite Retail-CBDC ein, aber die Akzeptanz blieb hinter den Erwartungen zurück.
Auch Nigerias eNaira fand nach dem Start wenig Verbreitung, während Brasilien sein Retail-CBDC-Projekt Drex später wegen Bedenken hinsichtlich Kosten und Datenschutz einstellte.
Diese internationalen Erfahrungen verdeutlichen, dass für den Erfolg einer CBDC mehr als nur technologische Entwicklung erforderlich ist. Öffentliches Vertrauen, Benutzerfreundlichkeit, Datenschutz und praktischer Nutzen sind entscheidend für eine langfristige Akzeptanz.
Fazit
Der digitale Euro ist weit mehr als eine neue Zahlungsmethode – er steht für Europas Ansatz, öffentliches Geld für die digitale Wirtschaft zu modernisieren. Befürworter sind überzeugt, dass er die Zahlungssouveränität stärken, die finanzielle Widerstandsfähigkeit erhöhen und sicherstellen kann, dass Zentralbankgeld relevant bleibt, während Bargeld an Bedeutung verliert.
Zugleich prägen Datenschutzbedenken, finanzielle Überwachung, Stabilität des Bankensektors und Umsetzungskosten weiterhin die öffentliche Debatte. Während die Gesetzgeber den Rechtsrahmen finalisieren und die EZB die Zukunft des Projekts prüft, wird der Erfolg des digitalen Euro nicht nur von der Technologie abhängen, sondern auch davon, ob es gelingt, Innovation und öffentliches Vertrauen in Einklang zu bringen.
Die kommenden Jahre werden zeigen, ob sich der digitale Euro als breit akzeptierte Zahlungslösung etabliert oder ob er Teil der wachsenden Zahl von CBDC-Projekten bleibt, die noch auf ihren praktischen Einsatz im Alltag warten.
Autor: Learn Team
Haftungsausschluss
* Die Informationen sind nicht als Finanzberatung gedacht und stellen auch keine Empfehlung irgendeiner Art dar, die von Gate angeboten oder unterstützt wird.
* Dieser Artikel darf ohne Bezugnahme auf Gate nicht reproduziert, übertragen oder kopiert werden. Zuwiderhandlung ist eine Verletzung des Urheberrechtsgesetzes und kann gerichtlich verfolgt werden.
Teilen
Inhalt
Was ist der digitale Euro?
Warum will Europa einen digitalen Euro?
Warum ist der digitale Euro umstritten?
Wie begegnet die EZB den Datenschutzbedenken?
Wie würde der digitale Euro funktionieren?
Welche Auswirkungen könnte der digitale Euro auf Banken haben?
Was würde die Einführung des digitalen Euro kosten?
Wann könnte der digitale Euro eingeführt werden?
Was kann Europa von anderen CBDC-Projekten lernen?
Fazit


Sign Up
Verwandte Artikel
Fortgeschrittene
Was ist Fundamentalanalyse?
Geeignete Indikatoren und Tools, kombiniert mit Krypto-Neuigkeiten, ermöglichen die bestmögliche Fundamentalanalyse als Grundlage für Ihre Entscheidungsfindung.
03.08.2026 10:03:28
Einsteiger
Risiken, die Sie beim Handel mit Krypto unbedingt kennen sollten
Wie gut kennen Sie die Risiken beim Handel mit Kryptowährungen? Da immer mehr Kryptowährungsprojekte erfolgreich sind, nehmen auch die Risiken zu, die Sie beachten sollten – dazu zählen gängige Betrugsfälle, Hacks und regulatorische Risiken.
03.08.2026 10:04:07
Einsteiger
Was Kalshis neue Arbeitgeber-Offenlegungsregel für Prognosemärkte und Insiderhandel bedeutet
Kalshi verlangt nun von einigen Tradern, vor der Teilnahme an sensiblen Prognosemärkten ihre Arbeitgeberinformationen offenzulegen. Erfahren Sie, wie diese Richtlinie funktioniert und warum sie von Bedeutung ist.
10.06.2026 10:47:23

Einsteiger
Was ist technische Analyse?
Lernen Sie aus der Vergangenheit, um das Gesetz der Preisbewegungen und den Wohlstandscode im dynamischen Markt zu entschlüsseln.
03.08.2026 10:03:45

Einsteiger
Das Erwachen des schlummernden Codes: Wie x402 die Payment Layer des Internets neu definiert
Da Coinbase Branchengrößen wie Cloudflare, Google und Visa zusammenbringt, integriert der x402-Standard erstmals native Zahlungen in die Infrastruktur des Internets. So können KI-Agenten, Websites und APIs eigenständig Transaktionen durchführen – ohne Kreditkarten, Konten oder menschliches Eingreifen.
06.01.2026 07:46:10

Einsteiger
Brevis Projektanalyse: Die Blockchain-Infrastruktur neu definieren
Entdecken Sie das Brevis-Projekt – einen führenden Innovator für Blockchain-Infrastrukturen, der mit seiner ZK Coprocessor-Technologie und einer Finanzierung von 7,5 Mio. USD auf der BNB Chain startet und die dezentrale Datenverarbeitung revolutioniert.
06.01.2026 08:15:14