المقدمة
على مر التاريخ، كانت عوائد أسعار الاكتتاب الأولي عالية الجودة تذهب في الغالب للجهات الضامنة، المستثمرين المؤسسيين، أصحاب الثروات العالية، وبعض المستثمرين المرتبطين مباشرة بالجهة المصدرة. مستثمرو التجزئة، حتى مع إمكانية شراء الأسهم بحرية بعد الإدراج، لا يحصلون عادة على مخصصات خلال مرحلة الطرح. لذلك، يظل سؤالا "كم يرتفع سهم الاكتتاب في أول يوم" و"كم يحقق المستثمرون فعليًا من أرباح" منفصلين تمامًا.
مع إدخال منصات العملات الرقمية لحسابات العملات المستقرة، الشبكات العالمية للمستخدمين، والبنية التحتية المرمزة في توزيع الأوراق المالية، أصبح وصول الاكتتاب الأولي (IPO Access) نقطة تقاطع جديدة بين التمويل التقليدي وسوق العملات الرقمية. يمكن للمستخدمين الاشتراك باستخدام العملات المستقرة مثل USDT وUSDC، بينما تستحوذ المنصات على الأسهم أو التعرض الاقتصادي عبر الوسطاء، أمناء الحفظ، الشركات ذات الغرض الخاص (SPV)، أو مصدري المنتجات الهيكلية. مقارنةً بالوسطاء التقليديين، يخفض هذا النموذج الحواجز أمام تحويل العملات، فتح الحسابات، والعمليات عبر الحدود، مما يمكّن المنصات من تجميع الطلب على الاشتراك بسرعة من مناطق متعددة.
ومع ذلك، لا يعني وصول الاكتتاب الأولي عبر العملات الرقمية أن المستثمرين يمكنهم تكرار عوائد الأسواق الأولية التقليدية بشكل مباشر. تختلف المنتجات بشكل كبير في الحقوق القانونية، الأصول الأساسية، هيكل الرسوم، والتعرض للمخاطر. أصبح التقييم الموضوعي للقيمة الاستثمارية الحقيقية للنماذج المختلفة محورًا رئيسيًا مع التطور السريع لسوق وصول الاكتتاب الأولي.
تستعرض هذه المقالة الهياكل الرئيسية لمنتجات وصول الاكتتاب الأولي عبر العملات الرقمية من منظور تمويل الشركات وسلاسل الخروج. وباستخدام اكتتاب SpaceX التقليدي واكتتاب Gate Direct كدراسات حالة، تقارن بشكل كمي هياكل التكلفة والعوائد الاستثمارية الفعلية، وتناقش مزايا وحدود وآفاق منصات العملات الرقمية في توزيع الاكتتابات الأولية.
1. سلسلة القيمة التقليدية من تمويل الشركات إلى الخروج عبر الاكتتاب الأولي
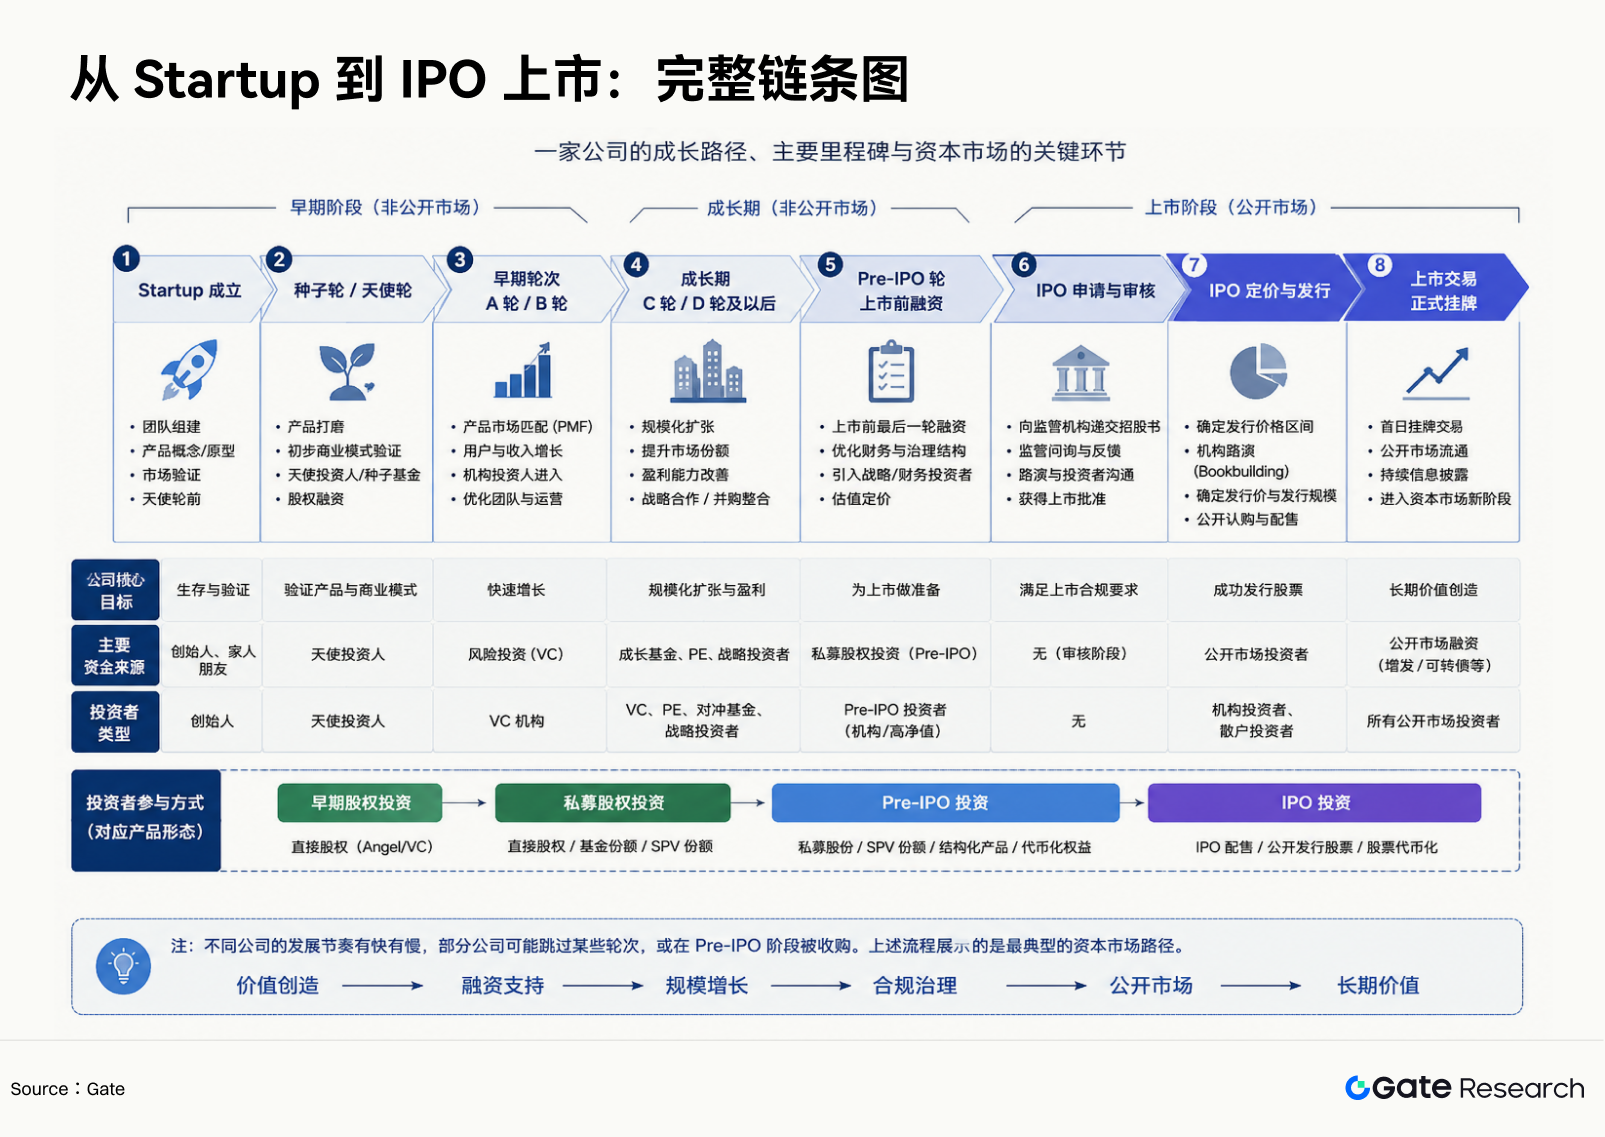
رحلة الشركة من التأسيس إلى الإدراج ليست مجرد عملية جمع تمويل، بل هي سباق تتابع لأنواع مختلفة من رأس المال، حيث تخلق كل مرحلة قيمة وتحققها. من المؤسسين والمستثمرين الملائكة الذين يوفرون رأس المال الأولي، إلى رأس المال المغامر (VC) ورأس المال للنمو الذي يدفع التوسع، ثم التمويل قبل الاكتتاب، تخصيص الاكتتاب، والخروج بعد الإدراج—كل مرحلة تتضمن مصادر تمويل مختلفة، ملفات مخاطر وعوائد متنوعة، ومصالح متباينة. فهم سلسلة التمويل والخروج الكاملة يساعد في تفسير كيفية تكوين التقييمات، ويرشد المستثمرين إلى تقييم المخاطر والعوائد في كل مرحلة.
- المؤسسون ورأس المال الأولي: في البداية، يكون الهدف الرئيسي هو البقاء. يتحمل المستثمرون أعلى مخاطر الفشل، وتأتي العوائد غالبًا من إعادة ضبط التقييم في الجولات التالية.
- تمويل رأس المال المغامر (VC): بعد إثبات المنتج ونموذج العمل، يوفر رأس المال المغامر التمويل والموارد والدعم الإداري لتسريع النمو. يصبح التقييم مدفوعًا بالإيرادات، المستخدمين، والنمو.
- رأس المال للنمو: مع نضوج نموذج العمل، يتحمل رأس المال للنمو مخاطر التقييم والخروج، وليس المخاطر التقنية أو المتعلقة بالمنتج. ومع توسع جولات التمويل وتعقد الشروط، تعتمد العوائد أكثر على تسعير الاكتتاب وتوقيت الخروج بدلاً من النمو العضوي للأعمال.
- التمويل قبل الاكتتاب والمعاملات الثانوية الخاصة: مع اقتراب الشركة من الإدراج، يمكن للمستثمرين الانضمام إلى التمويل قبل الاكتتاب أو شراء الأسهم من المساهمين الحاليين. القرب من الإدراج لا يضمن انخفاض المخاطر—فالعوائد ما زالت تتأثر بالتقييم، تقدم الإدراج، السيولة، وقيود التحويل.
- إصدار الاكتتاب وتخصيصه: تصدر الشركة أسهمًا للجمهور عبر الاكتتاب الأولي، ويمكن للمستثمرين المشاركة في الاكتتاب. غالبًا ما تكون الاكتتابات الرائجة زائدة الاكتتاب، لذا تعتمد العوائد الفعلية ليس فقط على ارتفاع سعر السهم بل أيضًا على عدد الأسهم المخصصة.
- فترة الحظر والخروج بعد الإدراج: بعد الاكتتاب، يجب على المساهمين الأوائل عادةً الانتظار حتى انتهاء فترة الحظر قبل البيع. ما تزال العوائد النهائية متأثرة بتقلبات الأسعار، ضغط البيع، وظروف السوق. يمثل الاكتتاب بداية عملية الخروج، وليس نهاية الاستثمار.
2. آلية وصول الاكتتاب الأولي عبر العملات الرقمية: إضافة طبقة توزيع جديدة لسلسلة الاكتتاب التقليدية
تكتمل الاكتتابات الأولية التقليدية عبر الجهات المصدرة، الجهات الضامنة، الوسطاء، أمناء الحفظ، وأنظمة تسجيل الأوراق المالية. وصول الاكتتاب الأولي عبر العملات الرقمية لا يغير عملية إصدار الأسهم الأساسية، بل يعيد بناء طبقة التوزيع فوق النظام الحالي.
تقوم المنصات أولاً بالحصول على الحقوق الأساسية من الجهات الضامنة، الوسطاء، مؤسسات الحفظ، أو مصدري المنتجات الهيكلية، ثم تقبل اشتراكات المستخدمين بـUSDT أو USDC أو عملات مستقرة أخرى. تعتمد طبيعة الأصل الأساسي على هيكل المنتج:
- إذا كان الأصل الأساسي هو سهم حقيقي، تظل الأسهم محفوظة تقليديًا، وتمثل الأصول على السلسلة حقوق المستخدمين في الأسهم المحفوظة.
- إذا كانت شركة ذات غرض خاص (SPV) تحتفظ بالأسهم، يحصل المستخدمون على مصالح في SPV وليس حقوق ملكية مباشرة في الشركة المستهدفة.
- إذا كان المنتج هيكليًا يُسوى نقدًا، قد لا تحتفظ المنصة بأي أسهم، بل تنشئ آليات تسعير وتسوية وتحوط.
وبالتالي، لا يحل وصول الاكتتاب الأولي عبر العملات الرقمية محل البنية التحتية المالية التقليدية، بل يضيف إصدار الرموز، العقود الذكية، الأوراكل، وتسوية العملات المستقرة كطبقات تقنية جديدة. تصبح عمليات المستخدم أبسط، لكن التعقيد القانوني والتشغيلي خلف المنتج لا ينخفض، بل قد يزداد.
ما تغيره منصات العملات الرقمية فعليًا هو تنظيم الطلب. يخدم الوسطاء التقليديون العملاء حسب الدولة، الترخيص، ونظام الحساب المحلي، بينما تجمع منصات العملات الرقمية الكبرى مستخدمي العملات المستقرة عالميًا، وتجمع الطلب على الاشتراك بسرعة. لا يحتاج المستخدمون لتحويل العملات الورقية، فتح حسابات خارجية، أو تغيير المنصات—يمكنهم المشاركة في الاكتتابات الأولية، التداول الفوري، العقود الآجلة، المنتجات الاستثمارية، والإقراض، جميعها ضمن حساب واحد. هذه هي الميزة الأساسية التي تمكّن منصات العملات الرقمية من أن تصبح قنوات توزيع جديدة للاكتتابات الأولية.
2.1 النماذج الثلاثة الرئيسية لوصول الاكتتاب الأولي عبر العملات الرقمية
رغم أن السوق يطلق على الجميع اسم وصول الاكتتاب الأولي أو مل قبل السوق، إلا أن هناك على الأقل ثلاثة أنواع منتجات متميزة، مع اختلافات جوهرية في الأصول الأساسية، مصادر العائد، والحقوق القانونية.
2.1.1 النوع الأول: تخصيص الاكتتاب الأولي الحقيقي
هذا النموذج هو الأقرب للسوق الأولي التقليدي. يحصل الوسيط الشريك أو المنصة على تخصيص الاكتتاب من الجهة المصدرة، ويشترك المستخدمون بسعر الطرح، ويحصلون في النهاية على أسهم حقيقية أو أوراق مالية منظمة تمثل الأسهم الحقيقية.
المعيار الأساسي ليس استخدام البلوكشين، بل:
- هل تشارك أموال المستخدمين في إصدار الاكتتاب الفعلي؟
- هل يتم الحصول على أسهم جديدة من الطرح الحالي؟
- هل تعترف أنظمة تسجيل الأوراق المالية بالحقوق النهائية؟
أكبر قيد لهذا النموذج هو العرض. الاكتتابات الرائجة مخصصاتها محدودة جدًا، ولا تحصل منصات العملات الرقمية على مخصصات أكبر لمجرد أن قاعدة المستخدمين أكبر. يجب على المنصات الالتزام بملاءمة المستثمرين، القيود الجغرافية، التحقق من الهوية (KYC)، اللوائح المالية، متطلبات الحفظ، وتحويل الأسهم.
2.1.2 النوع الثاني: الأسهم الخاصة قبل الاكتتاب أو مصالح SPV
يستثمر هذا النموذج في الأسهم الموجودة مسبقًا قبل الإدراج. عادةً تشتري المنصات الأسهم من الموظفين، المستثمرين الأوائل، أو السوق الثانوي الخاص، وتضعها في SPV، ويشترك المستثمرون في مصالح SPV. يحصل المستخدمون على حقوق انتفاع في SPV وليس وضع مساهم مباشر في الشركة المستهدفة، لذا لا تظهر أسماؤهم في سجل المساهمين للشركة. الهيكل هو:
أسهم الشركة المستهدفة قبل الاكتتاب → محفوظة بواسطة SPV → إصدار رموز على السلسلة → المستخدمون يحملون مصالح SPV مرمزة
لاحظ أن هذه المعاملات تحدث قبل الاكتتاب، لكنها قد لا تكون تمويلًا للسوق الأولي. إذا كان الطرف المقابل مساهمًا قائمًا، فهي أساسًا معاملة أسهم ثانوية خاصة، وتذهب الأموال للبائع وليس للشركة. غالبًا ما تتضمن SPVs رسوم إدارة، رسوم أداء، حقوق أولوية، قيود تحويل، وترتيبات حظر، لذا يجب على المستثمرين فهم جميع شروط العقد.
2.1.3 النوع الثالث: رموز هيكلية قبل الاكتتاب
هذا هو النوع الأسرع نموًا في سوق العملات الرقمية. غالبًا ما ترتبط هذه المنتجات بالاكتتابات المستقبلية، تقييمات الشركات، أو أحداث أخرى، لكنها لا تمنح المستثمرين حقوق ملكية في الشركة المستهدفة. يقوم المصدر بالتسوية نقدًا أو بعملات مستقرة أو أصول أخرى مستقبلًا وفقًا لصيغة محددة مسبقًا.
تحدد العوائد بقواعد التسوية في العقد، مثل:
- الاستناد إلى تقييم آخر جولة تمويل؛
- الاستناد إلى سعر الطرح في الاكتتاب؛
- الاستناد إلى سعر الإغلاق في أول يوم تداول؛
- أو الاستناد إلى متوسط السعر خلال فترة بعد الإدراج.
تشمل المخاطر الرئيسية مخاطر الائتمان للمصدر، تفسير شروط التسوية، وأحداث مثل تأخير الاكتتاب، الاستحواذ، إعادة الهيكلة، أو عدم الإدراج إلى أجل غير مسمى.
هذا هو أكبر فئة حاليًا من حيث عدد الشركات والمنتجات، مثل منتجات Gate Mirror Note.
2.2 كيف تضيف Gate نقاط دخول توزيع جديدة لسلسلة الاكتتاب التقليدية
تغطي منتجات الاكتتاب الأولي المتاحة للجمهور من Gate حاليًا النموذجين المذكورين أعلاه.
2.2.1 Gate Direct IPO (وصول الاكتتاب الأولي): من اشتراك USDT إلى حساب الأسهم في Gate
يرتبط Gate Direct IPO بمرحلة الطرح العام، ويوفر تجربة استثمار موحدة من الاشتراك في الاكتتاب إلى تداول الأسهم. يقدم المستخدمون طلبات اشتراك في الاكتتاب عبر USDT، وإذا حصلوا على تخصيص، تُوزع الأسهم مباشرة إلى حساب الأسهم في Gate بعد الإدراج، مما يتيح تداول الأسهم الحقيقية بسلاسة.
على سبيل المثال، في SpaceX، الحد الأدنى للاشتراك هو 100 USDT، والحد الأقصى هو 500,000 USDT. لا توجد فترة حظر، وتُضاف الأسهم المخصصة إلى حساب الأسهم في Gate.
قانونيًا، يحمل المستخدمون حقوق انتفاع في الأسهم عبر نظام الحفظ الخاص بـGate أو الوسيط الشريك، وتأتي العوائد أساسًا من ارتفاع سعر السهم بعد الاكتتاب.
2.2.2 Gate Pre-IPOs: Mirror Note ليست سهم OpenAI
تستخدم الاكتتابات الأولية قبل الإدراج هيكلًا مختلفًا للمنتج، وتركز على مراحل ما قبل الإدراج لأبرز الشركات الناشئة العالمية. هناك سيناريوهان للخروج: قبل فترة الحظر، يمكن للمستخدمين التداول بحرية على مدار الساعة في مل قبل السوق؛ بعد الحظر (عادةً بعد ستة أشهر من الإدراج)، يمكن للمستخدمين التحويل إلى رموز الأسهم أو USDT بسعر السوق عبر صفحة حصرية.
على سبيل المثال، شهادة الأصول الخاصة بـOPENAI هي Mirror Note أو Contingent Payment Note—لا تمثل أسهم أو حقوق ملكية في OpenAI، ولا تمنح وضع مساهم، وOpenAI نفسها لا تتلقى أموال المستثمرين. يدعم مل قبل السوق التداول على مدار الساعة، وتحدد الأسعار بناءً على العرض والطلب في السوق.
وفقًا لقواعد منتجات Gate، إذا أكملت OpenAI الاكتتاب الأولي وتحققت شروط الحظر وغيرها، ستحول المنصة Mirror Notes إلى أسهم، رموز أسهم، أو USDT مكافئ كما هو محدد.
تأتي عوائد هذه المنتجات أساسًا من:
- تغير أسعار Mirror Notes في التداول قبل السوق؛
- الفرق بين تقييم الاكتتاب المستقبلي لـOpenAI والتقييم الحالي.
3. تحليل عوائد الاستثمار في وصول الاكتتاب الأولي: مثال SpaceX
عادةً تقيس بيانات الاكتتاب التقليدية الزيادة من سعر الطرح إلى إغلاق أول يوم تداول، لكن العوائد الفعلية لمستثمري التجزئة تتأثر بمعدل التخصيص، رسوم الخدمة، الفارق السعري، حجز رأس المال، وتوقيت الخروج. أما في وصول الاكتتاب الأولي عبر العملات الرقمية، فيجب أيضًا النظر فيما إذا كان المنتج مرتبطًا بأسهم حقيقية، وما إذا كان السعر يتضمن علاوة هيكلية ومخاطر الطرف المقابل.
3.1 اختبار رجعي لعوائد الاكتتابات الأمريكية
تشير الدراسات طويلة الأمد لعوائد الاكتتابات الأمريكية غالبًا إلى قاعدة بيانات Jay Ritter، أستاذ التمويل في جامعة فلوريدا. تستثني هذه القاعدة SPACs، ADRs، REITs، الأسهم الصغيرة، وبعض الطروحات الصغيرة، لتوفر انعكاسًا أدق لاكتتابات الشركات التشغيلية الأمريكية وتستخدم على نطاق واسع في الأوساط الأكاديمية والسوق.
من 2021 إلى 2025، كان عدد عينات الاكتتابات الأمريكية 311، 38، 54، 72، و90 على التوالي. وكانت متوسطات العوائد في أول يوم تداول %32.1، %48.9، %11.9، %15.3، و%29.3. وباحتساب الوزن حسب حجم العينة، بلغ متوسط العائد في أول يوم تداول خلال خمس سنوات حوالي %28.7. أما الوسيط لنفس الفترة فكان %17.0، %9.3، %-0.5، %7.2، و%13.7، مما يظهر انحرافًا قويًا نحو اليمين—فقط عدد قليل من الاكتتابات ذات المكاسب الكبيرة ترفع المتوسط، بينما أداء معظم الاكتتابات أقل بكثير.
يتضح هذا النمط أيضًا في التراجعات في أول يوم تداول. من 2021 إلى 2025، كانت نسبة الاكتتابات التي أغلقت أقل من سعر الطرح في أول يوم تداول %24.4، %39.5، %53.7، %34.7، و%24.4، بمتوسط خمس سنوات حوالي %29.5. وإذا اعتُبر التعادل غير مربح، فإن حوالي ثلث الاكتتابات لم تحقق عوائد إيجابية في أول يوم تداول. في 2022، رغم أن متوسط المكسب في أول يوم تداول كان %48.9، إلا أن الوسيط كان %9.3 فقط، ونحو %40 من الاكتتابات كسرت سعر الطرح في أول يوم تداول، مما يؤكد أن المتوسطات مدفوعة أساسًا بعدد قليل من الحالات.
المكاسب في أول يوم تداول لا تضمن تفوق الأداء على المدى الطويل. تظهر بيانات Ritter أنه باستخدام إغلاق أول يوم تداول كنقطة دخول، كان متوسط العائد بعد ستة أشهر واثني عشر شهرًا للاكتتابات من 2010 إلى 2024 هو %-1.7 و%-0.8. وخلال نفس الفترة، حققت الشركات المدرجة ذات الحجم المماثل عوائد سوقية %5.3 و%8.6، لذا كانت العوائد الزائدة للاكتتابات %-7.0 و%-9.4 نقطة مئوية. استخدام الشركات المماثلة كمعيار يقلل من تحيز الاكتتابات ذات الأحجام الصغيرة وملامح النمو.
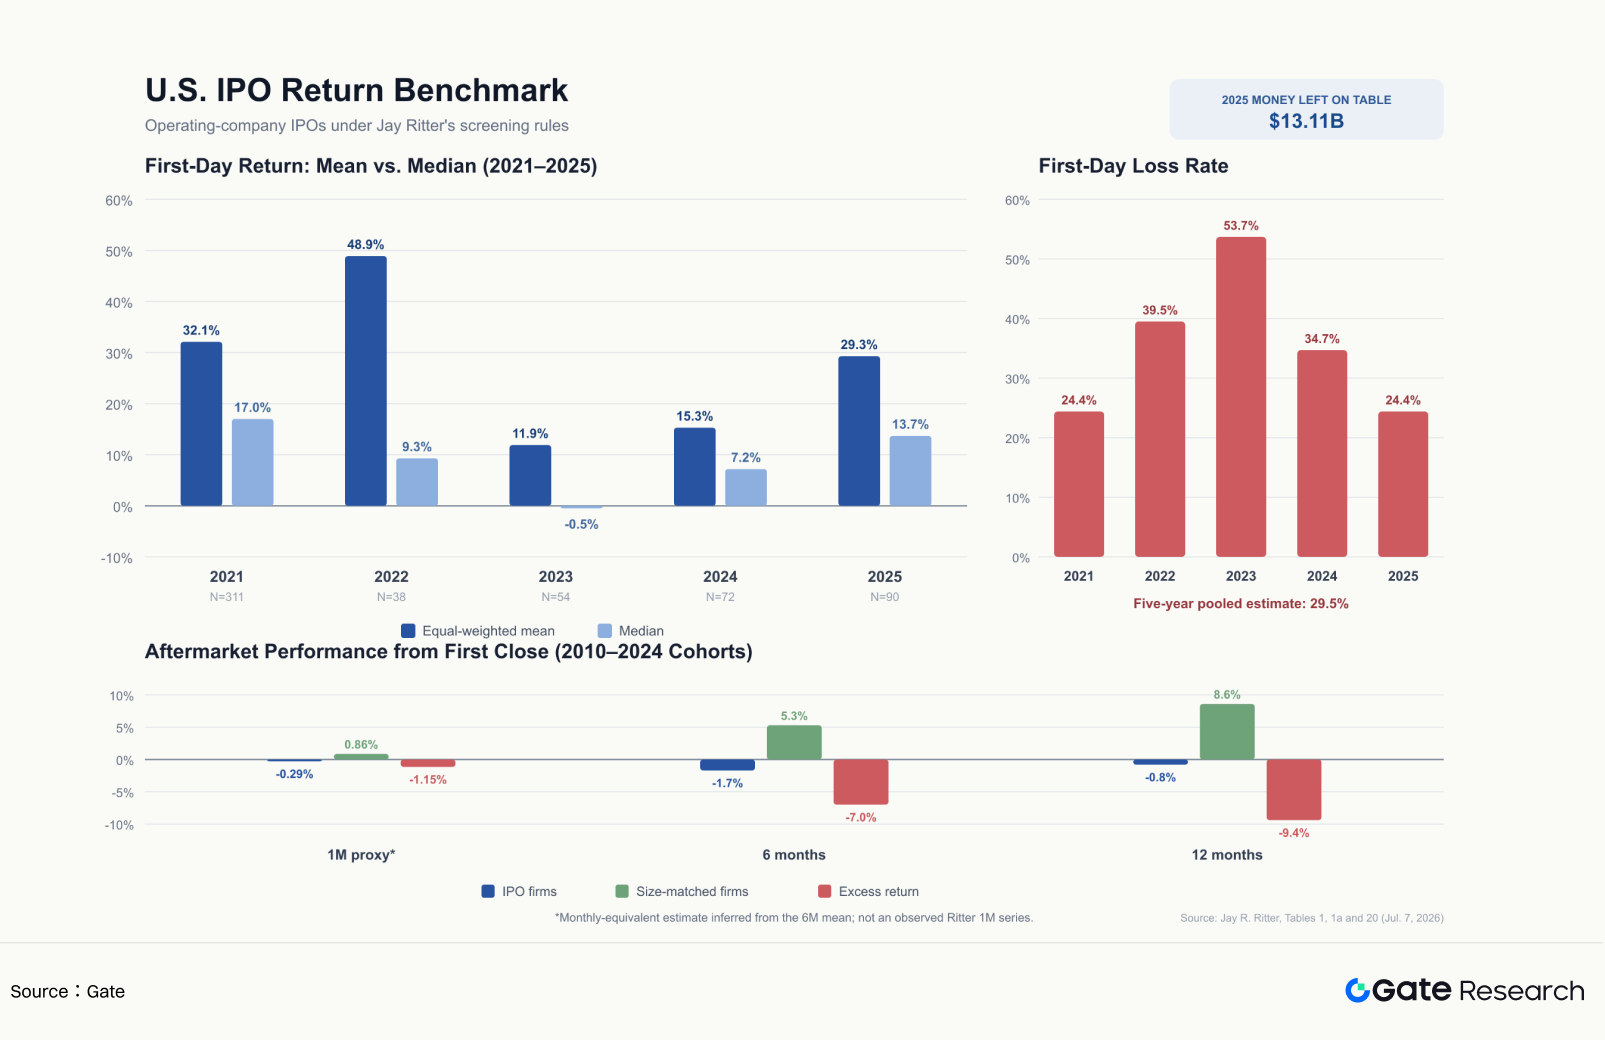
مقياس مهم آخر هو "الأموال المتروكة على الطاولة"—مكسب السعر في أول يوم × عدد الأسهم المصدرة، ويقيس القيمة المنقولة من الجهة المصدرة إلى السوق بسبب التسعير المنخفض. في 2025، جمعت 90 اكتتابًا أمريكيًا حوالي $38.97 مليار، ومع متوسط مكسب في أول يوم %29.3، تُرك حوالي $13.11 مليار لمستثمري السوق الأولي.
لكن هذا لا يعادل مكاسب مستثمري التجزئة. بالنسبة لهم، تعتمد العوائد الحقيقية على التخصيص النهائي، رسوم التداول، وتكلفة الفرصة لرأس المال المحجوز.
عمومًا، تظهر بيانات الاكتتابات التاريخية أن المستثمرين بسعر الطرح يمكنهم تحقيق عوائد عالية في أول يوم تداول، لكن هذه العوائد موزعة بشكل غير متساو وتعتمد بشكل كبير على التخصيص. بالنسبة لمستثمري التجزئة، العائق الرئيسي ليس اختيار الشركات الممتازة، بل الحصول على عدد كافٍ من الأسهم بسعر الطرح.
3.2 حساب تكاليف الاكتتاب التقليدي
يمكن التعبير عن التكلفة الإجمالية لدى الوسيط التقليدي كالتالي: حجز رأس المال + التداول + تحويل العملات + التأهيل + السيولة
حيث:
- (حجز رأس المال): تكلفة الفرصة خلال حجز الأموال؛
- (التداول): العمولات، الرسوم التنظيمية، وتكاليف المعاملات الأخرى؛
- (تحويل العملات): تكاليف تحويل العملات وإرسال الأموال؛
- (التأهيل): تكلفة الفرصة لتحقيق متطلبات رصيد الحساب؛
- (السيولة): تكاليف القيود على البيع السريع أو قلب الأسهم.
مثال على اكتتاب SpaceX:
- سعر الطرح: $135؛
- إغلاق أول يوم تداول: $160.95؛
- إغلاق اليوم الخامس: $185؛
- إغلاق اليوم العشرين: $139.14؛
- أموال الاشتراك: $13,500؛
- معدل التخصيص: %3؛
- التخصيص الفعلي: $405؛
- الأسهم المخصصة: 3؛
- فترة الحجز: 3 أيام؛
- العائد البديل: %4 سنويًا؛
- عمولة التداول: $0؛
قد يضاف رسوم Section 31 وFINRA Trading Activity عند البيع، لكن مع 3 أسهم فقط، فهي مهملة (أقل من $0.01) ويمكن تجاهلها.
إذا خرج المستثمر في أول يوم تداول:
- المكسب الإجمالي في أول يوم: (160.95-135)/135=%19.22
- قيمة 3 أسهم: 3×160.95=482.85 USD
- الربح الإجمالي: 482.85-405=77.85 USD
- تكلفة الحجز: 13,500×%4×3/365=4.44 USD
- صافي الربح: 77.85-4.44=73.41 USD
3.3 حساب عوائد الاكتتاب التقليدي
بالتالي، عائد اكتتاب SpaceX هو: 73.41/13,500=0.54%
العوائد عند نقاط خروج مختلفة:
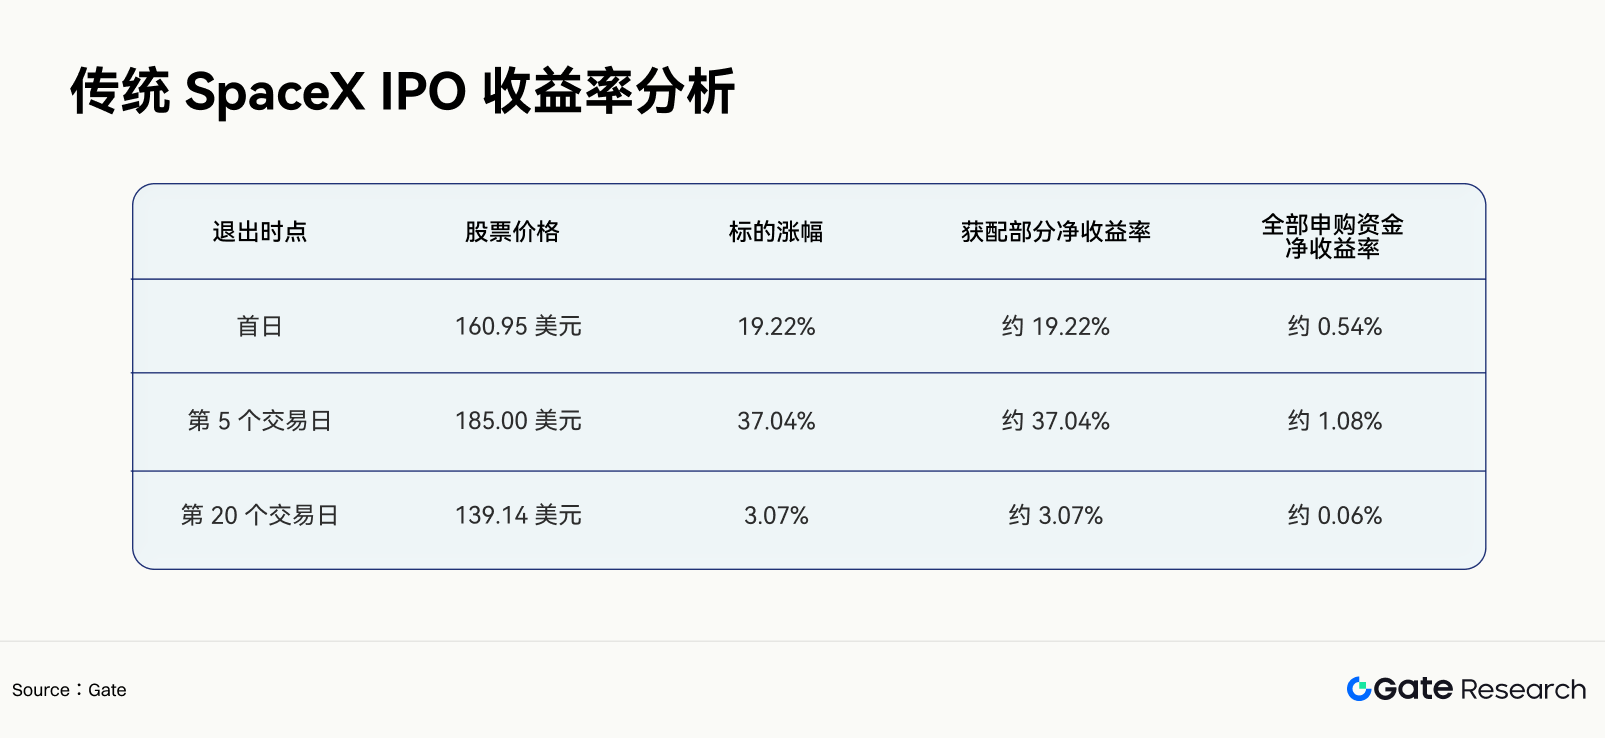
تحدث العوائد العالية للاكتتابات أساسًا على عدد قليل من الأسهم المخصصة. حتى مع مكسب %19.22 في أول يوم، فإن معدل تخصيص %3 يعني أن العائد على جميع أموال الاشتراك هو حوالي %0.54 فقط.
عند تقييم عوائد الاكتتاب، لا يكفي الاستناد لمكاسب السعر من الطرح للإدراج؛ يجب أيضًا مراعاة معدل التخصيص وتكاليف الحجز. في الاكتتابات الرائجة، المتغير الأساسي ليس ارتفاع السعر بل مقدار التخصيص.
قد يفرض الوسطاء التقليديون أيضًا متطلبات للمشاركة في الاكتتابات. بعض الوسطاء الأمريكيين يتطلبون أرصدة عالية لبعض الاكتتابات، لكن تحقيق الرصيد لا يضمن التخصيص. لمن ليسوا مؤهلين مسبقًا، قد تفوق تكلفة تحقيق المتطلبات عمولات التداول والرسوم التنظيمية.
3.4 حساب تكاليف وصول الاكتتاب الأولي عبر العملات الرقمية
بالنسبة لسوق العملات الرقمية، يمكن التعبير عن التكلفة الإجمالية كالتالي: رسم الاشتراك + رسم الإدارة + الفارق السعري + التمويل + الرسوم + العلاوة
- رسم الاشتراك: يُفرض بعد التخصيص الناجح. في Gate SpaceX Direct IPO، سعر الطرح $135 ورسم الاشتراك %5، لذا التكلفة الفعلية للسهم 135×(1+%5)=141.75 USD.
- هذا يعني أن سعر التعادل يرتفع من $135 إلى $141.75. لا يؤثر الرسم على معدل التخصيص، لكنه يخفض العائد الصافي لكل سهم.
- رسم الإدارة: يشمل رسوم الإدارة والأداء. غالبًا لا تفرض المنتجات ذات التخصيص الحقيقي للاكتتاب رسومًا مستمرة؛ أما Mirror Notes وغيرها من المنتجات الهيكلية، فيعتمد ذلك على الشروط المحددة.
- الفارق السعري: الفارق بين الطلب والعرض. بالنسبة للتخصيص المباشر بسعر الطرح، لا يوجد فارق عند الاشتراك، لكن يوجد عند الخروج؛ أما شهادات ما قبل الاكتتاب، فيوجد فارق عند الدخول والخروج في مل قبل السوق.
- التمويل: يشمل معدل الاقتراض للعملات المستقرة وتكلفة الفرصة. يفترض السيناريو أن المنصة تحجز $13,500 لمدة 3 أيام بعائد %4 سنويًا، وتكلفة الحجز حوالي $4.44.
- الرسوم: تُطبق فقط على الإيداع، السحب، أو التسوية على السلسلة. استخدام USDT ضمن حسابات Gate للاشتراك والتسوية عادة لا يتكبد رسوم على السلسلة.
- العلاوة: الفرق بين سعر المنتج وسعر السهم الأساسي، آخر تقييم خاص، أو مرساة التسوية. للمنتجات المخصصة بسعر الاكتتاب وتسوى كأسهم حقيقية، لا توجد علاوة مستمرة. أما Mirror Notes، شهادات ما قبل الاكتتاب، أو المنتجات المرتبطة بتقييمات شركات غير مدرجة، فقد ينحرف السعر عن التقييمات الخاصة أو القيمة المتوقعة للتسوية.
3.5 حساب عوائد وصول الاكتتاب الأولي عبر العملات الرقمية
عند المقارنة بين القناتين، لا يمكن الاستناد فقط لمكاسب السعر من الطرح للإدراج. تعتمد العوائد النهائية للمستثمر على رسوم المنتج، الحجز، وسعر الخروج.
لمطابقة سيناريو الوسيط التقليدي، يستخدم Gate Direct IPO الافتراضات التالية:
- أموال الاشتراك: 13,500 USDT؛
- سعر الطرح: 135 USDT؛
- معدل التخصيص: %3؛
- رأس المال المخصص: 405 USDT؛
- الأسهم المخصصة: 3؛
- رسم الاشتراك: %5 من التخصيص، أي 20.25 USDT؛
- فترة الحجز: 3 أيام؛
- العائد البديل: %4 سنويًا؛
- تكلفة الحجز: 4.44 USDT؛
- تضاف الأسهم إلى حساب الأسهم في Gate؛
- لا يوجد حجز إضافي؛
- الضرائب والانزلاق السعري غير محسوبة.
بافتراض الخروج في أول يوم تداول، قيمة سهم SpaceX هي: 3×160.95=482.85 USDT
بعد خصم رأس المال المخصص 405 USDT ورسم الاشتراك 20.25 USDT، الربح هو: 482.85-405-20.25=57.60 USDT
بعد خصم تكلفة الحجز لكامل 13,500 USDT: 57.60-4.44=53.16 USDT
بالتالي:
- العائد الصافي بعد الرسوم على التخصيص: %19.22-%5=%14.22
- العائد الصافي على جميع أموال الاشتراك: 53.16/13,500=0.39%
عوائد Gate SpaceX عند نقاط خروج مختلفة:
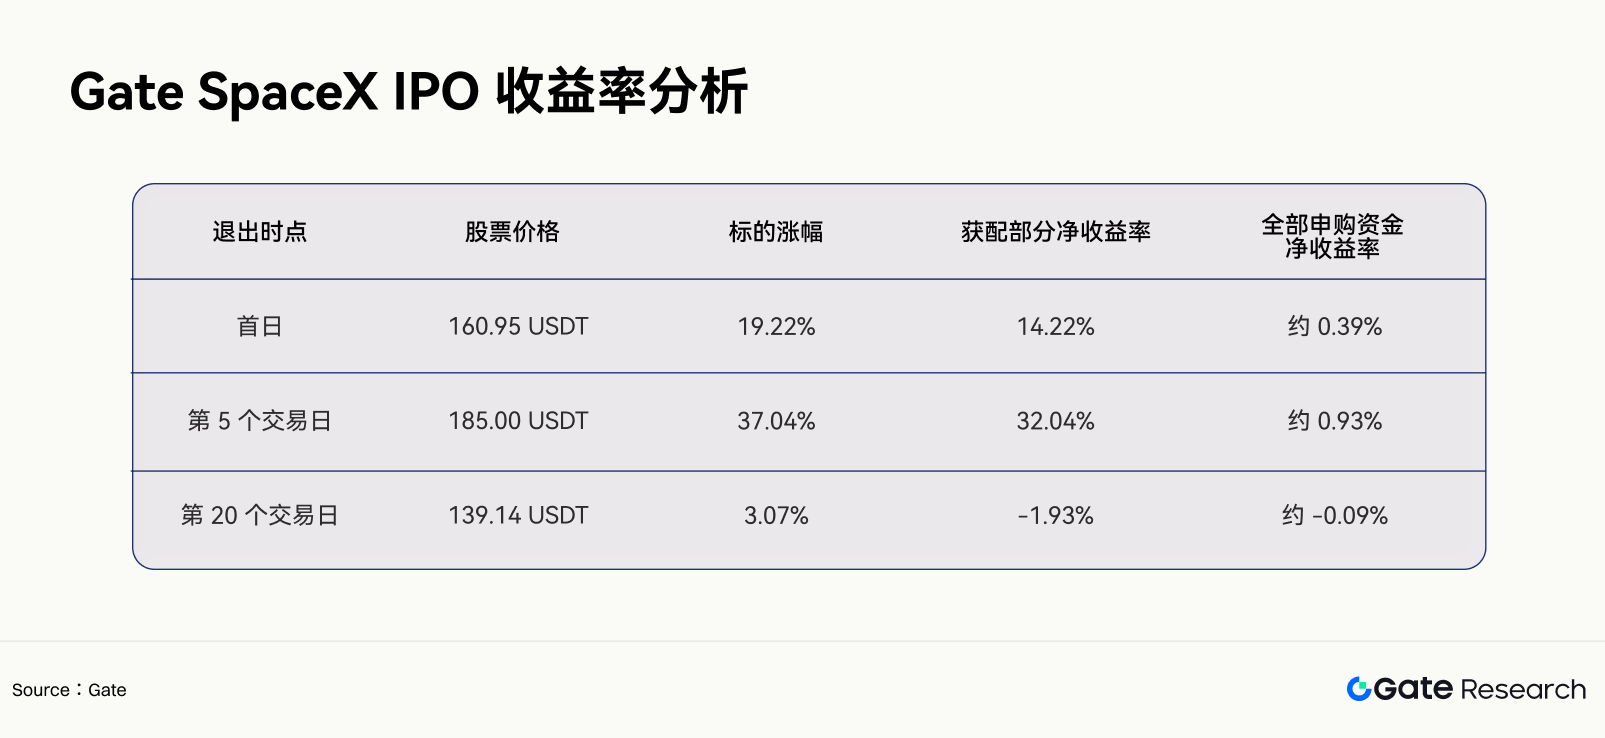
يظهر هذا التأثير غير المتناظر لرسم الاشتراك. سعر التعادل لمستخدمي Gate ليس $135، بل على الأقل $141.75.
مع مكاسب عالية بعد الإدراج، يخفض رسم %5 العائد لكنه يسمح بعوائد إيجابية. على سبيل المثال، في اليوم الخامس، مع مكسب %37.04 من سعر الطرح، يكون العائد الصافي بعد الرسوم %32.04.
3.6 مقارنة مباشرة: الوسطاء التقليديون مقابل وصول الاكتتاب الأولي عبر العملات الرقمية
مع نفس أموال الاشتراك، معدل التخصيص، الحجز، وسعر الخروج، الفرق الأساسي في العوائد هو رسم الاشتراك على الأسهم المخصصة.
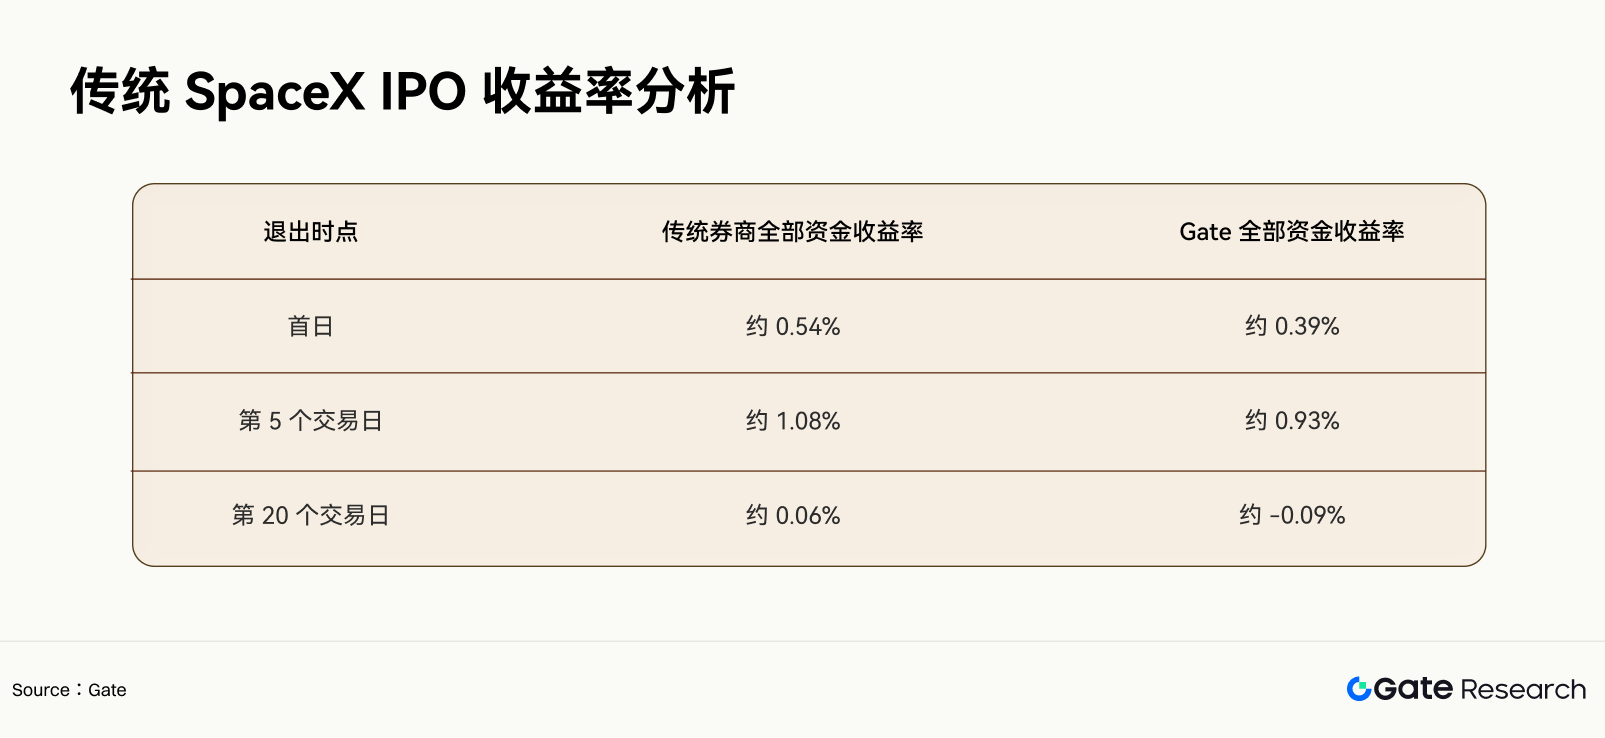
نظرًا لأن رسم %5 يُطبق فقط على تخصيص %3، فإن تأثيره على العائد الإجمالي للاشتراك هو %0.15.
على أساس كل سهم، الوسطاء التقليديون أفضل: مع تساوي كل العوامل، يخفض رسم %5 في Gate العائد بـ5 نقاط مئوية.
لكن عمليًا، لا يمكن التبادل بين الاثنين دائمًا. قد تعوض متطلبات الأصول العالية للوسطاء التقليديين، أولوية التخصيص للعملاء ذوي الثروات العالية أو النشاط المرتفع، عدم ضمان التخصيص للمؤهلين، وصعوبات فتح الحسابات وتحويل الأموال حسب المنطقة، وبعض الوسطاء قد يقيدون البيع السريع.
ميزة Gate ليست عوائد أعلى لكل سهم، بل اشتراكات منخفضة تبدأ من 100 USDT، تمويل العملات المستقرة، والتغطية العالمية. القيمة الأساسية لوصول الاكتتاب الأولي عبر العملات الرقمية ليست رفع العائد لكل سهم، بل تحويل تخصيصات الاكتتاب النادرة والمتدرجة والمقيدة جغرافيًا إلى منتجات أكثر سهولة وتوحيدًا.
يدفع المستثمرون فعليًا رسم اشتراك مقابل الوصول. وتحدد معقولية الرسم بالبدائل المتاحة. إذا استطاع المستثمر المشاركة عبر وسيط تقليدي بنفس معدل التخصيص دون متطلبات إضافية، أو تكاليف تحويل، أو حجز، فإن القنوات التقليدية توفر عوائد صافية أعلى. وإذا لم يكن ذلك ممكنًا، فقد توفر المنصات الرقمية—even مع الرسوم—قيمة اقتصادية حقيقية. وإذا قدمت المنصات الرقمية معدلات تخصيص أعلى، فقد يعوض ذلك تأثير الرسم.
4. الخلاصة: جوهر المنافسة في وصول الاكتتاب الأولي هو التخصيص
يتشارك الوسطاء التقليديون ومنصات العملات الرقمية نفس مكاسب الأسهم الأساسية في منتجات الاكتتاب الأولي، لكن عوائد المستثمرين تعتمد على معدل التخصيص، هيكل الرسوم، الحجز، وظروف الخروج. المقارنة بين أسعار الطرح والإدراج فقط قد تبالغ كثيرًا في تقدير مساهمة الاشتراك في الاكتتاب بالعوائد الإجمالية.
في سيناريو موحد لهذه المقالة، مكسب SpaceX في أول يوم تداول %19.22، لكن مع معدل تخصيص %3، يكون العائد على جميع أموال الاشتراك حوالي %0.54 لدى الوسطاء التقليديين و%0.39 لدى Gate، ويرجع ذلك أساسًا لرسم الاشتراك.
من منظور العائد الصافي، مع نفس الاشتراك والتخصيص والحجز، الوسطاء التقليديون منخفضو الرسوم أفضل. لكن هذه الأفضلية تفترض قدرة المستثمرين على الوصول للتخصيصات. لمن ليس لديهم حسابات خارجية، أو أصول غير كافية، أو وصول محدود للاكتتابات الرائجة، لا تتحول التكاليف النظرية المنخفضة إلى فرص فعلية. قوة منصات العملات الرقمية ليست في عوائد الأسهم الأعلى، بل في تقليل حواجز الحساب، الجغرافيا، العملة، ورأس المال الأدنى، وتوزيع تخصيصات الاكتتاب الأولي على قاعدة مستخدمين أوسع.
لذا، يتطلب تقييم وصول الاكتتاب الأولي عبر العملات الرقمية أكثر من "ارتفاع الرسوم يعني منتجات أسوأ" أو "انخفاض الحواجز يعني منتجات أفضل". يجب أن يأخذ إطار التقييم في الاعتبار:
- هل يحصل المستثمرون على أسهم حقيقية أو حقوق معترف بها في نظام الأوراق المالية؟
- ما مدى ارتفاع وثبات معدل تخصيص المنصة؟
- ما هي التكاليف الصريحة والضمنية للوصول؟
- هل تتوفر بدائل منخفضة التكلفة؟
في النهاية، تبيع منتجات وصول الاكتتاب الأولي ليس فقط الأسهم، بل الوصول إلى تخصيصات نادرة. يقدم الوسطاء التقليديون تكاليف أقل لكل سهم؛ تقدم منصات العملات الرقمية كفاءة توزيع أكبر ووصول عالمي. ستتركز المنافسة مستقبلًا على "من يمكنه تأمين تخصيصات حقيقية باستمرار وتقديمها بمزيد من الشفافية، وتكاليف أقل، وهياكل قانونية أوضح".
مصادر البيانات:
معهد أبحاث Gate هو منصة بحثية شاملة للبلوكشين والعملات الرقمية، تقدم تحليلات تقنية معمقة، رؤى السوق، أبحاث الصناعة، توقعات الاتجاهات، وتحليل السياسات الاقتصادية الكلية.
إخلاء مسؤولية
تحمل الاستثمارات في سوق العملات الرقمية مخاطر عالية. يُنصح المستخدمون بإجراء بحث مستقل وفهم طبيعة أي أصول ومنتجات قبل اتخاذ قرارات الاستثمار. Gate غير مسؤول عن أي خسائر أو أضرار ناتجة عن مثل هذه القرارات الاستثمارية.