الملخص
- ينتقل قطاع الذكاء الاصطناعي من مرحلة "مدفوع باختراقات النماذج" إلى مرحلة "مدفوع بتحقيق الدخل ضمن المنظومة"، وتوسّع الأسواق المالية تركيزها من القدرات التقنية المنعزلة إلى جودة العوائد عبر سلسلة القيمة بالكامل.
- الذكاء الاصطناعي لم يعد مجرد موضوع متعلق بأشباه الموصلات أو البرمجيات، بل أصبح منظومة معقدة تضم رأس المال، مراكز البيانات، الطاقة، وحدات معالجة الرسومات (GPUs)، ذاكرة HBM، الشبكات، المنصات السحابية، وطبقة التطبيقات.
- مع استمرار توسع الإنفاق الرأسمالي المسبق، يتحول منطق الاستثمار في الذكاء الاصطناعي من "من يروي أفضل قصة" إلى "من يسيطر فعليًا على القيود الأساسية ومن يمكنه تحقيق تدفقات نقدية مستدامة".
- تنتشر الاختناقات الصناعية من وحدات معالجة الرسومات فقط إلى HBM، التغليف المتقدم، الوحدات الضوئية، التبريد السائل، الوصول للطاقة، وموارد الحرم الجامعي، مما يرفع أهمية البنية التحتية بشكل كبير.
- سيظل الذكاء الاصطناعي محورًا رئيسيًا للاستثمار في المستقبل المنظور، لكن التباين الداخلي سيزداد، وسيولي السوق اهتمامًا أكبر بالأرباح المحققة واستدامة نماذج الأعمال.
1. المقدمة
على مدى التطور التقني، كل ثورة تكنولوجية رئيسية تغيّر طريقة فهم الأسواق المالية للقطاعات. غيّر عصر الإنترنت طريقة توزيع المعلومات؛ وعصر الإنترنت المحمول غيّر طريقة الوصول إلى المستخدمين؛ أما الموجة الحالية المدفوعة بالنماذج الكبيرة وتقنية وكلاء الذكاء الاصطناعي فتغيّر الإنتاج واتخاذ القرار والتنفيذ. في الأسواق المالية، لم يعد الذكاء الاصطناعي مجرد تصنيف تقني جديد؛ بل يعيد تشكيل هيكل الإنفاق الرأسمالي للشركات ونماذج الأرباح وأنظمة التقييم.
خلال العامين الماضيين، كان السرد الأساسي للاستثمار في الذكاء الاصطناعي يدور حول اختراقات النماذج، انفجار الطلب على التدريب، ونقص الإمدادات في الرقائق المتقدمة. ظهر اهتمام السوق بالذكاء الاصطناعي أولًا في قوة الحوسبة، خاصة الظروف القوية في وحدات معالجة الرسومات، الخوادم، وسلسلة التصنيع المتقدمة. لكن بعد دخول عام 2026، بدأ المستثمرون يدركون أن منطق الاستثمار الحقيقي في الذكاء الاصطناعي يتجاوز "تدريب المزيد من النماذج"، بل يكمن في قدرة القطاع على تشكيل حلقة مغلقة من الاستثمار المسبق إلى العوائد التجارية.
يعني ذلك أن سلسلة قيمة الذكاء الاصطناعي تحتاج إلى فهم جديد. فهي ليست قطاعًا تقنيًا منعزلًا، بل منظومة مشتركة تضم رأس المال والطاقة والبنية التحتية والمكونات والمنصات والتطبيقات. أولئك الذين يسيطرون على الموارد الرئيسية، ويملكون قوة تفاوضية أكبر، ويحولون الاستثمار إلى إيرادات وتدفقات نقدية مبكرًا، هم الأكثر احتمالًا لأن يصبحوا فائزين على المدى الطويل في هذه الجولة من إعادة تقييم القطاع.
2. منظومة الذكاء الاصطناعي: من أطروحة الرقاقة الواحدة إلى إعادة تقييم سلسلة القيمة بالكامل
إذا كان السوق يركز في المرحلة السابقة على الذكاء الاصطناعي كـ"قصة رقاقة"، فإن المرحلة الحالية هي "قصة منظومة". لا تزال وحدات معالجة الرسومات مهمة، لكن توسع الذكاء الاصطناعي وسّع القيود من الرقائق فقط إلى مجالات متعددة تشمل عرض النطاق للذاكرة، التغليف المتقدم، الشبكات عالية السرعة، التبريد السائل، الوصول للطاقة، وموارد مراكز البيانات. الذكاء الاصطناعي لم يعد قطاعًا يعتمد فقط على الكود والنماذج؛ بل أصبح دورة رأسمالية نظامية ذات خصائص ثقيلة الأصول.
داخل هذه المنظومة، تحدد إمدادات رأس المال وتيرة التوسع؛ وتحدد مراكز البيانات وأنظمة الطاقة الحد الأعلى للقدرة الفعلية؛ وتحدد المكونات الأساسية مثل وحدات معالجة الرسومات وHBM قدرة الحوسبة؛ وتحدد المنصات السحابية كيفية تقديم هذه القدرات للعملاء من المؤسسات؛ وتحدد طبقة التطبيقات ما إذا كان تحقيق الدخل التجاري سيتم على نطاق واسع. من منظور الاستثمار، أصبحت الممارسة السابقة المتمثلة في تخصيص الأصول بناءً على كونها "مرتبطة بالذكاء الاصطناعي" غير فعالة تدريجيًا. ويحل محلها الآن تقييم أكثر تفصيلًا بناءً على موقع المنظومة، والتحكم في الموارد، وسرعة تحقيق الأرباح.
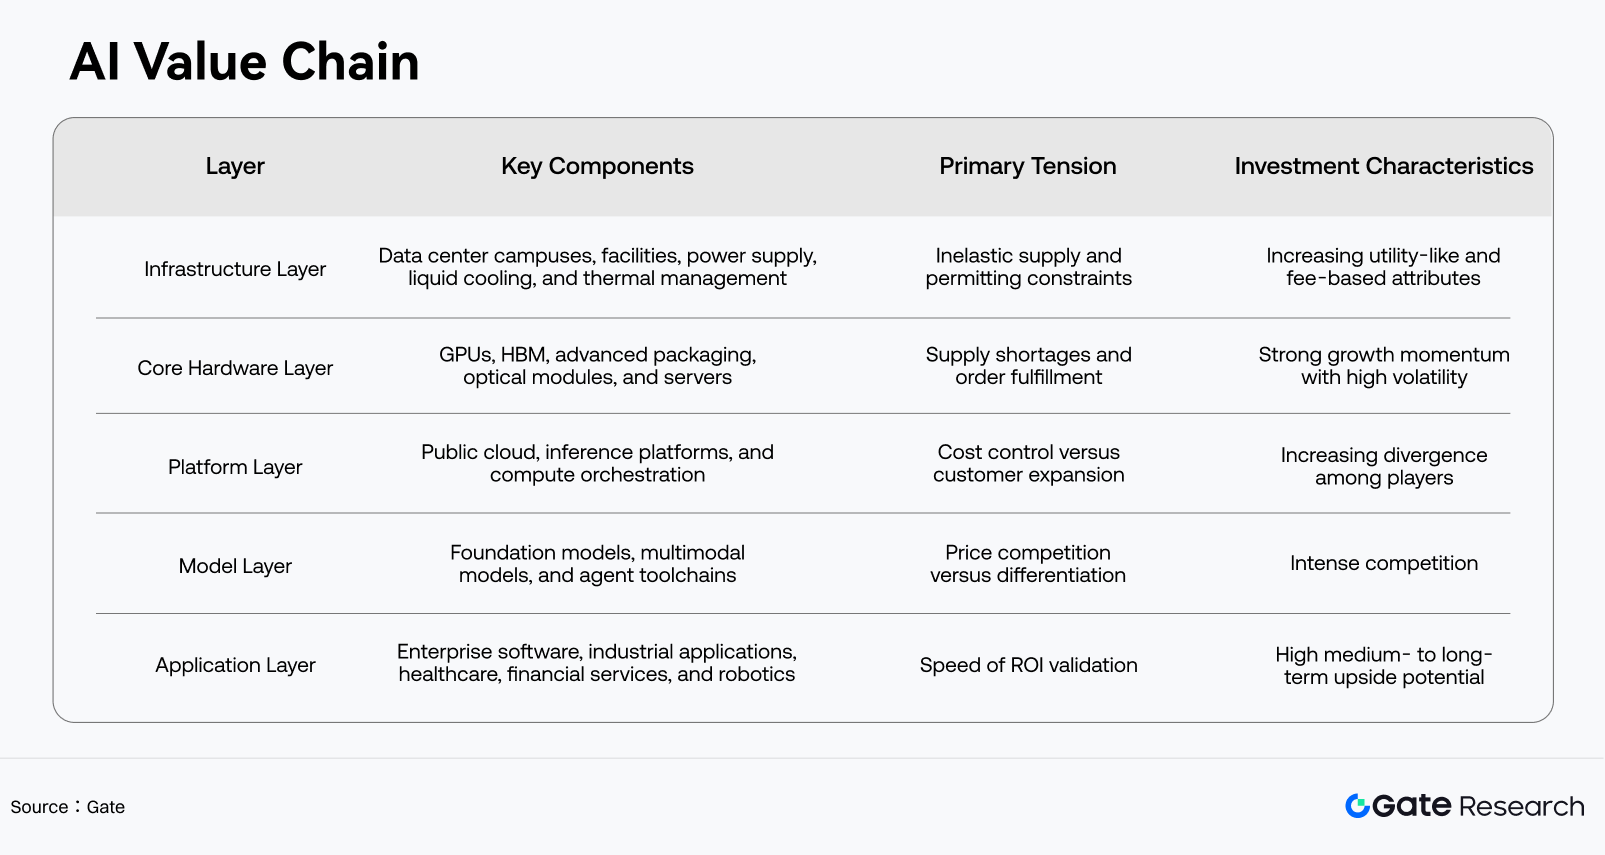
تتولى طبقة البنية التحتية تحويل الطلب المجرد على قوة الحوسبة إلى مساحة فعلية تشغيلية، تشمل غرف الخوادم والطاقة والتبريد وموارد الحرم الجامعي. في جوهرها، تجيب على أسئلة مثل: "أين ستوضع هذه الرقائق وما الذي سيضمن تشغيلها بشكل موثوق؟" توفر طبقة المكونات القدرة الفعلية على الحوسبة. تقوم وحدات معالجة الرسومات ومسرعات الذكاء الاصطناعي بالمهام الرئيسية للتدريب والاستدلال، بينما تضمن HBM والتغليف المتقدم والوحدات الضوئية والخوادم والمكونات الأخرى إطلاق القوة الحوسبية بكفاءة بدلًا من أن تبقى أداءً نظريًا.
تقوم طبقة المنصات بتغليف قدرات المكونات وتحويلها إلى خدمات يمكن للمؤسسات الوصول إليها، مما يحول قوة الحوسبة من "معدات" إلى "منتج". تحول طبقة النماذج قوة الحوسبة إلى قدرات ذكية، بما في ذلك تدريب نماذج الأساس، تحسين كفاءة الاستدلال، وبناء سلاسل أدوات متعددة الوسائط ووكلاء. تخدم طبقة التطبيقات المستخدمين النهائيين وسيناريوهات المؤسسات مباشرة، وتدمج القدرات المقدمة من الطبقات السابقة في عمليات تجارية مثل الأعمال المكتبية والمالية والصناعية والرعاية الصحية والروبوتات. بمعنى آخر، تحدد طبقة التطبيقات ما إذا كان الذكاء الاصطناعي سيحقق الإيرادات في النهاية؛ وتحدد طبقة النماذج مدى فائدة الذكاء الاصطناعي؛ وتحدد طبقة المنصات مدى إمكانية تقديم الذكاء الاصطناعي على نطاق واسع؛ وتحدد طبقات المكونات والبنية التحتية مدى إمكانية توفير الذكاء الاصطناعي بتكلفة منخفضة وموثوقية عالية. لهذا السبب، لا يمكن أن تركز أبحاث منظومة الذكاء الاصطناعي فقط على شركات الرقائق الأكثر في المنبع؛ بل يجب أيضًا أن تشرح كيف تحول المنصات في الوسط والتطبيقات في المصب الطلب على قوة الحوسبة إلى قيمة تجارية فعلية.
منظومة الذكاء الاصطناعي ليست هيكلًا ثابتًا بل نظامًا ديناميكيًا تتغير فيه القيود وتتوزع فيه الأرباح باستمرار. القطاع الأكثر جذبًا للسوق في المرحلة السابقة قد لا يقدم بالضرورة أعلى إمكانات ربح في المرحلة التالية. قد تدخل مجالات تقليدية مثل الطاقة والتبريد وموارد الحرم الجامعي أيضًا فترة إعادة تقييم مع تحولها إلى اختناقات جديدة حرجة. لذلك، لا يقتصر تركيز أبحاث سلسلة قيمة الذكاء الاصطناعي على إيجاد الموضوع الأكثر رواجًا، بل يشمل أيضًا توقع اتجاه انتقال القيود والأرباح.
3. دورة الإنفاق الرأسمالي للذكاء الاصطناعي: لماذا أصبحت البنية التحتية أكثر أهمية
أبرز اختلاف بين الذكاء الاصطناعي والعديد من موجات البرمجيات السابقة هو اعتماده الأكبر بكثير على البنية التحتية الفعلية. يتطلب كل من التدريب والاستدلال موارد حوسبة واسعة النطاق، ويجب أن تقيم هذه الموارد في مراكز بيانات وأنظمة طاقة ومرافق تبريد فعلية. لهذا السبب، يمتد المنطق الأساسي للموضوع الرئيسي للاستثمار في الذكاء الاصطناعي من "توسيع معلمات النماذج" إلى "توسيع قدرة البنية التحتية".
في الماضي، كان تركيز السوق على "كم وحدة معالجة رسومات مطلوبة لتدريب نموذج". أما الآن، فيركز أكثر على ما إذا كانت مراكز البيانات قادرة على الحصول على طاقة كافية، وما إذا كانت HBM والتغليف المتقدم قادرة على مواكبة شحنات المسرعات، وما إذا كانت تكاليف الاستدلال ستنخفض بما يكفي للسماح بنشر واسع النطاق للمؤسسات، وما إذا كان العملاء من المؤسسات مستعدون للاستمرار بالدفع بدلًا من البقاء في المرحلة التجريبية. يعني هذا التغيير أن نطاق المستفيدين داخل منظومة الذكاء الاصطناعي يتوسع، لكنه يعني أيضًا أن التباين عبر سلسلة القيمة سيصبح أكثر وضوحًا.
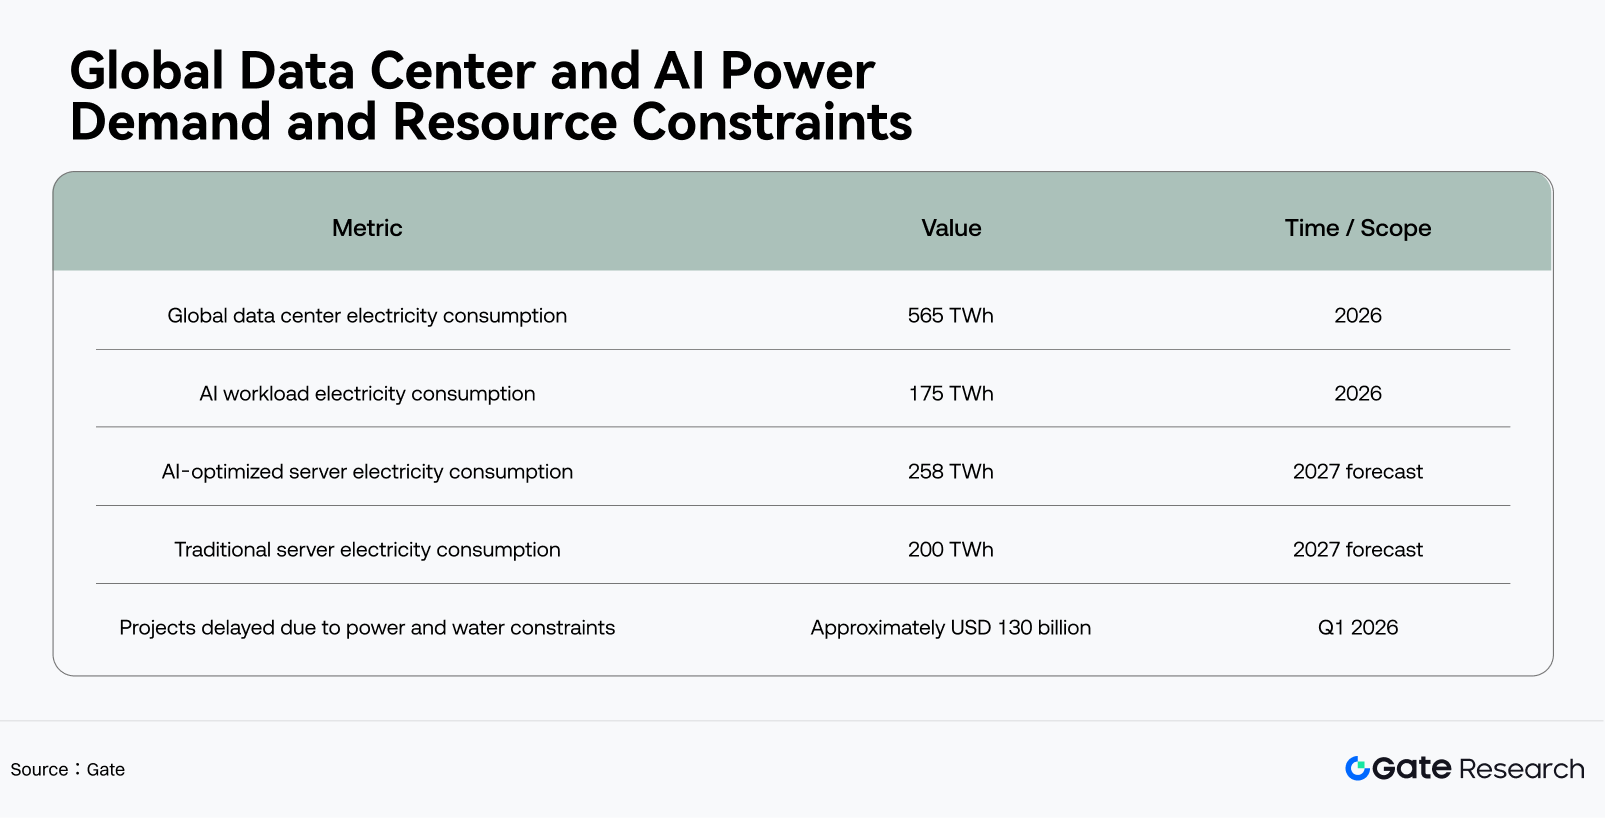
امتدت القيود الأساسية في قطاع الذكاء الاصطناعي من "هل الرقائق متاحة" إلى "هل يمكن تركيب هذه الرقائق في غرف خوادم مزودة بالطاقة والماء والتبريد". جعل ذلك مراكز البيانات، معدات الطاقة، التبريد السائل والتبريد التقليدي ليست مجرد مرافق داعمة، بل موارد رئيسية في منظومة القطاع. بالنسبة للأسواق المالية، يعني ذلك أن شركات المعدات، مشغلي الحرم الجامعي، وشركات البنية التحتية التي كانت تُنظر إليها تقليديًا أصبحت تكتسب سرديات نمو قوية ودعمًا أكبر في التقييمات.
عند الانتقال من التوقعات إلى القطاعات القابلة للاستثمار، يصبح السؤال الحاسم التالي هو أي أجزاء من سلسلة القيمة يمكنها فعليًا تحويل الظروف الإيجابية في القطاع إلى أرباح للشركات المدرجة. لا تستفيد كل الشركات المرتبطة بالذكاء الاصطناعي في الوقت نفسه، ولا تقدم كل القطاعات عالية النمو نفس قابلية الاستثمار. تحدد حصة السوق، الحواجز في الإمداد، هيكل العملاء، وسرعة تحقيق الأرباح اختلافات القيمة الاستثمارية عبر القطاعات.
4. القطاعات الرئيسية: من سيصبح المستفيد الأساسي من منظومة الذكاء الاصطناعي؟
4.1 السحابة العامة: الطلب على الذكاء الاصطناعي يتركز بسرعة أكبر بين المزودين الثلاثة الرئيسيين
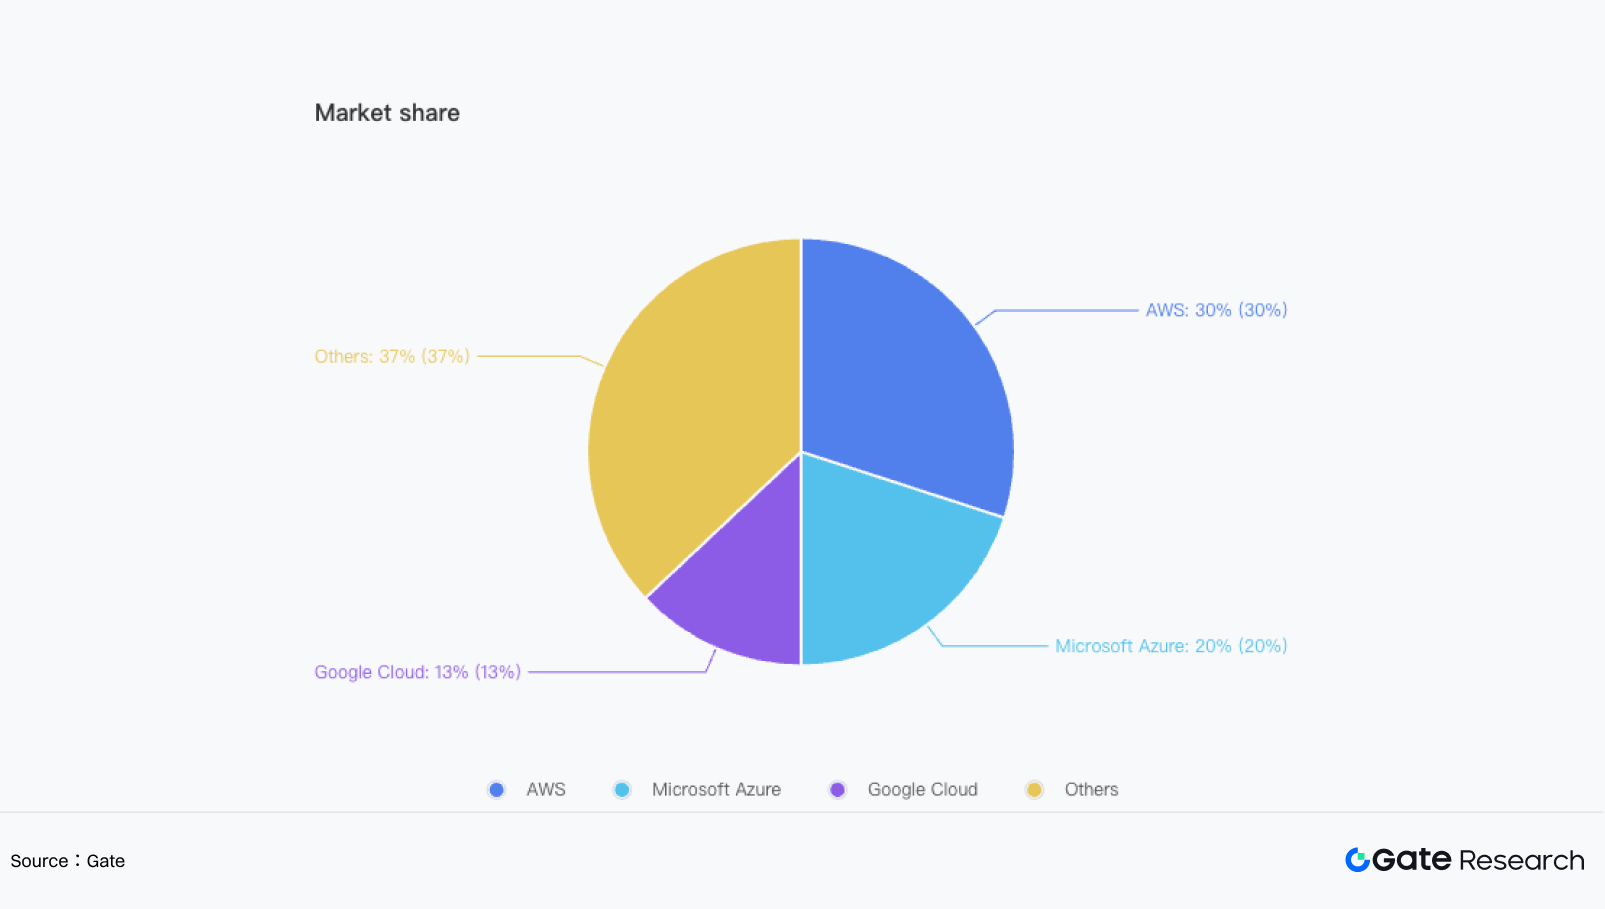
من منظور نموذج الأعمال، تُعد المنصات السحابية الجزء الأكثر وضوحًا في منظومة الذكاء الاصطناعي الذي يربط بين ما قبل وما بعد. من جهة، يجب على مزودي السحابة الاستثمار باستمرار في قوة الحوسبة والشبكات وموارد مراكز البيانات، وتحمل ضغط الإنفاق الرأسمالي في المنبع. ومن جهة أخرى، عبر واجهات برمجة التطبيقات للنماذج، الاستدلال المدار، منصات تطوير المؤسسات، والحلول القطاعية، يحولون قدرات المكونات في المنبع إلى إيرادات خدمات قابلة للاشتراك والتوسع والتكرار. تكمن القيمة الحقيقية للمنصات السحابية ليس فقط في حصة السوق نفسها، بل الأهم في قدرتها على تحويل بنية الذكاء الاصطناعي إلى علاقات عملاء طويلة الأجل وإيرادات عالية الجودة.
4.2 المصانع: العمليات المتقدمة للذكاء الاصطناعي لا تزال مركزة لدى القادة
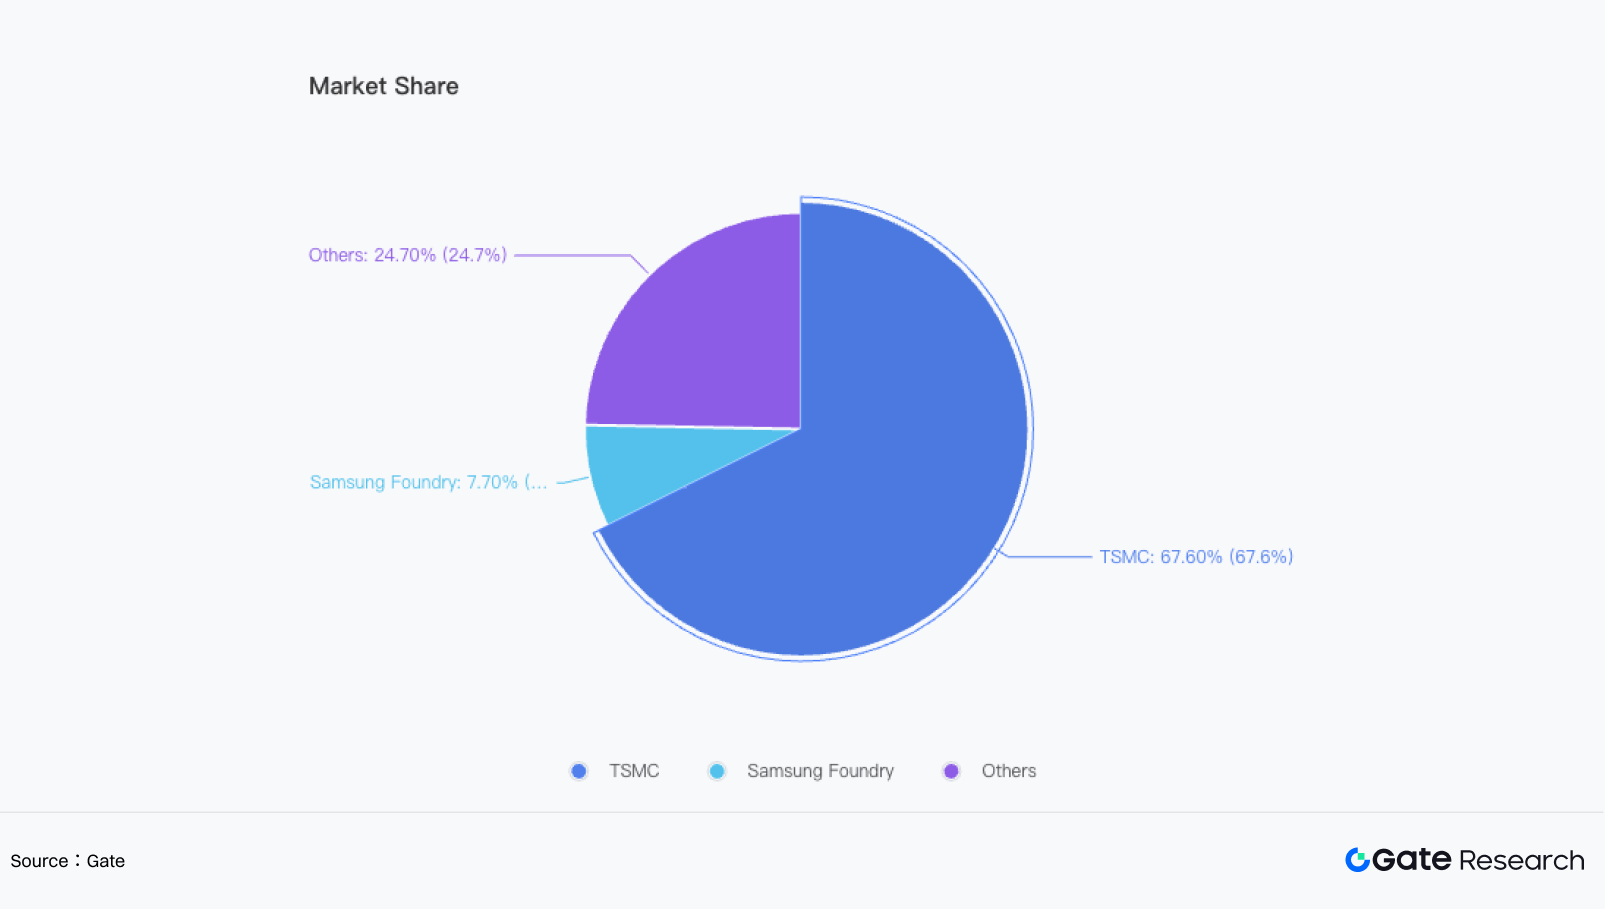
تكمن القيمة الاستثمارية لقطاع المصانع ليس فقط في القيادة في حصة السوق، بل أيضًا في موقعه المحوري ضمن دورة الإنفاق الرأسمالي للذكاء الاصطناعي. يعتمد كل من مصممي الرقائق في المنبع ومزودي السحابة في المصب في نهاية المطاف على قدرة العمليات المتقدمة لتقديم المنتجات النهائية، لذا تعمل المصانع الرائدة فعليًا كمركز تسليم لسلسلة القيمة. عندما يبقى الطلب على الذكاء الاصطناعي قويًا، غالبًا ما تستفيد المصانع من زيادة استخدام القدرة، وقوة التفاوض، وارتباط العملاء.
4.3 DRAM وHBM: مركز الأرباح الفائضة في سلسلة ذاكرة الذكاء الاصطناعي
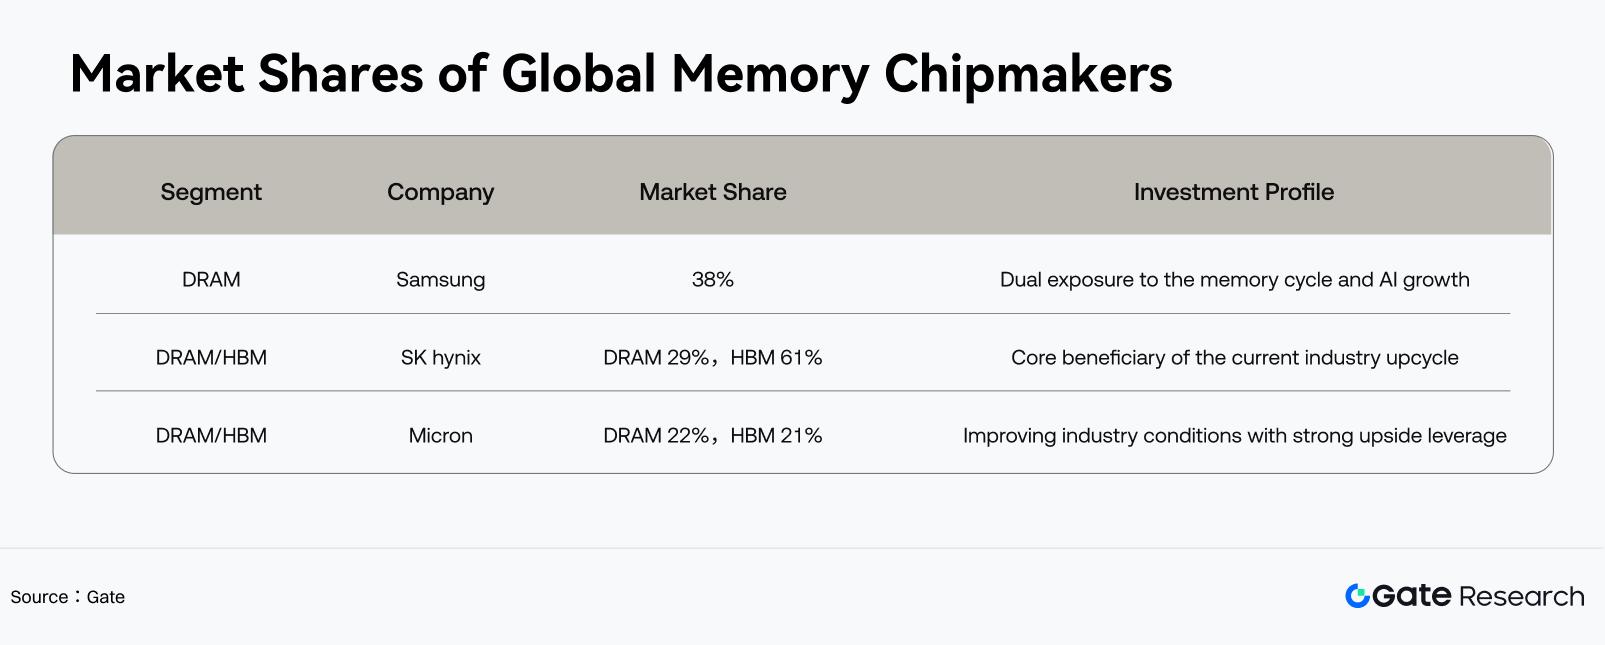
تُعد HBM واحدة من أكثر الاختناقات وضوحًا في سلسلة مكونات الذكاء الاصطناعي الحالية. بخلاف DRAM العادية، ترتبط HBM ارتباطًا وثيقًا بوتيرة شحنات مسرعات الذكاء الاصطناعي، لذا فإن دورتها أقرب إلى "نمو مدفوع بندرة الإمداد" بدلًا من دورة ذاكرة بحتة. قطاع الذاكرة مهم بشكل خاص في دورة الذكاء الاصطناعي الحالية، إذ أدى الحوسبة عالية الأداء إلى زيادة متطلبات عرض النطاق، واستهلاك الطاقة، وتنسيق التغليف بشكل كبير. لا تعتبر HBM مجرد ترقية في السعة؛ بل هي مكون حاسم مرتبط مباشرة بإطلاق أداء المسرعات وكفاءة النظام الإجمالية.
4.4 وحدات معالجة الرسومات ومسرعات الذكاء الاصطناعي: الهيمنة في المنظومة تظل لدى القادة
تشمل المنافسة في عصر الذكاء الاصطناعي ليس فقط أداء المكونات، بل أيضًا منظومة CUDA، ارتباط المطورين، الربط الشبكي، وقدرات الحلول الكاملة للنظام. لهذا السبب، من غير المرجح أن تُكسر الحواجز العالية في قطاع وحدات معالجة الرسومات في المدى القصير. المشهد التنافسي في وحدات معالجة الرسومات يعني أن الأرباح عبر سلسلة القيمة لن تتوزع بالتساوي. أولئك الذين يسيطرون على هندسة الرقائق، منظومات البرمجيات، وقدرات نشر التجمعات واسعة النطاق هم الأكثر احتمالًا لتحويل مبيعات المكونات لمرة واحدة إلى قدرات منصة طويلة الأجل.
4.5 البنية التحتية الداعمة لمراكز البيانات: الترقية من "قطاع داعم" إلى "موارد رئيسية"
يدفع توسع مراكز بيانات الذكاء الاصطناعي العديد من الشركات التقليدية الداعمة لمراكز البيانات نحو قلب القطاع. أولئك الذين يسيطرون على الوصول للموارد هم الأكثر احتمالًا لجني عوائد مستدامة خلال دورة الإنفاق الرأسمالي للذكاء الاصطناعي. خاصة في ظل قيود الطاقة، انتشار التبريد السائل، وتضييق موارد الحرم الجامعي، تكتسب الشركات التي كانت تُقيّم كبنية تحتية أو مصنع معدات تقليدية خصائص نمو أوضح وأقساط ندرة أعلى.
5. إطار الاستثمار: كيفية التوزيع عبر الأسواق والقطاعات المختلفة
من منظور التنفيذ، الأصول الأساسية في منظومة الذكاء الاصطناعي ليست بدائل لبعضها البعض؛ بل تُفهم كهيكل محفظة يتراوح من الاحتفاظ الأساسي إلى التعرض الأعلى للمخاطر. توفر الأصول المرتبطة بالاختناقات تعرضًا لدورة القطاع الرئيسية، وتوفر أصول جمع الرسوم تدفقات نقدية أكثر استقرارًا وفوائد من توسع القطاع، وتوفر أصول تحقيق الدخل مصادر جديدة للعوائد الفائضة عند دخول القطاع مرحلة التحقق التجاري. بالنسبة للمستثمرين، الأهم ليس المراهنة على قطاع واحد، بل تعديل أوزان الأصول المختلفة ديناميكيًا مع انتقال الزخم الصناعي عبر سلسلة القيمة.
6. الخلاصة
من منظور تطور القطاع، تكمن الأهمية الحقيقية للذكاء الاصطناعي في دفع قطاع التقنية بالكامل نحو دورة جديدة من الإنفاق الرأسمالي وإعادة هيكلة نماذج الأعمال، وليس فقط في خلق قدرات نماذج جديدة. كان السوق ينظر سابقًا إلى الذكاء الاصطناعي أساسًا من زاوية الطلب على التدريب وظروف سوق الرقائق. أما الفهم الأكثر منطقية الآن فهو أن الذكاء الاصطناعي يعيد تشكيل توزيع القيمة عبر الرقائق والذاكرة والشبكات والطاقة ومراكز البيانات والمنصات السحابية وتطبيقات البرمجيات وغيرها من القطاعات.
على المدى الطويل، الخط الفاصل الحقيقي لقطاع الذكاء الاصطناعي ليس تقلبات أسعار الأسهم قصيرة الأجل، بل قدرة الإنفاق الرأسمالي للقطاع على التحول إلى نماذج أعمال مستقرة وتدفقات نقدية حرة مستدامة. فقط عندما يستطيع المشاركون الأساسيون في المنظومة الحفاظ على القيادة التقنية وإظهار علاقة واضحة بين الاستثمار والعوائد، يمكن أن يرتفع مستوى التقييم المركزي للقطاع أكثر. لذا يتطلب البحث عن فرص الاستثمار في الذكاء الاصطناعي التعرف على اتجاه الثورة التقنية طويلة الأجل مع البقاء حساسًا لتحقيق الأرباح على المدى المتوسط.
مصادر البيانات:
أبحاث Gate هي منصة بحثية شاملة للبلوكشين والعملات الرقمية توفر محتوى معمقًا للقراء، بما في ذلك التحليل الفني، رؤى السوق، أبحاث القطاع، توقعات الاتجاهات، وتحليل السياسات الاقتصادية الكلية.
إخلاء مسؤولية
ينطوي الاستثمار في أسواق العملات الرقمية على مخاطر مرتفعة. يُنصح المستخدمون بإجراء أبحاثهم الخاصة وفهم طبيعة الأصول والمنتجات بشكل كامل قبل اتخاذ أي قرارات استثمارية. Gate غير مسؤول عن أي خسائر أو أضرار ناجمة عن تلك القرارات.