الملخص
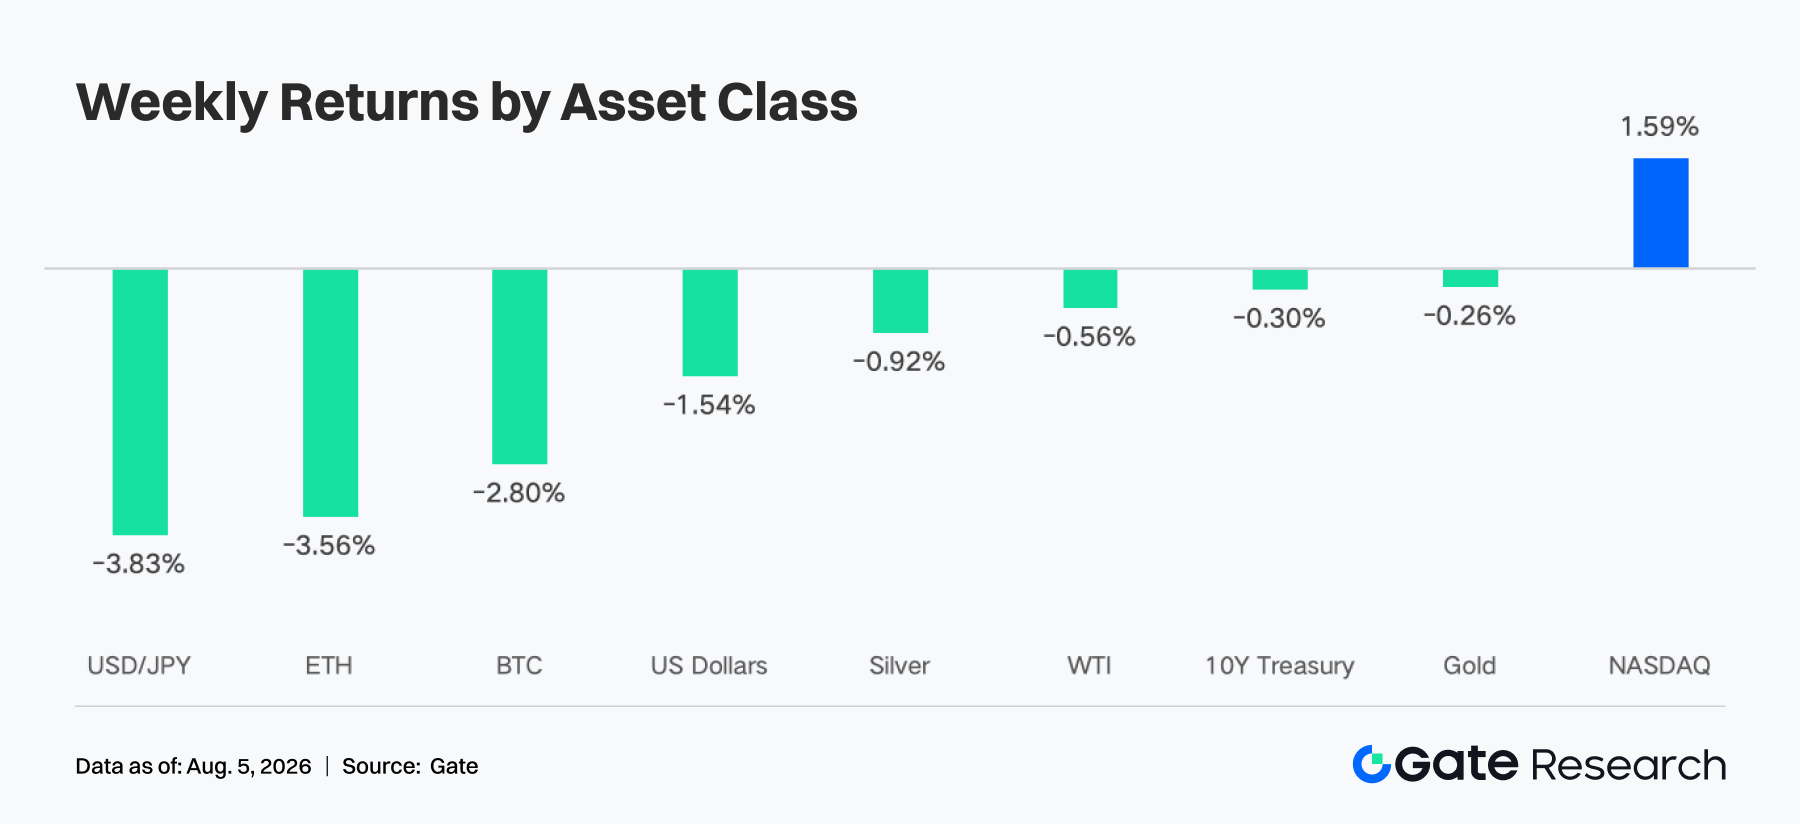
- تصاعدت مخاطر رفع الفائدة من الاحتياطي الفيدرالي ومخاوف الركود التضخمي. ارتفعت الأسهم الأمريكية، حيث صعد مؤشر ناسداك بنسبة %1.6، لكن أسعار الفائدة المرتفعة وتقليص الرافعة المالية ضغطت على أداء BTC وETH، حيث تراجع BTC بنسبة %2.8 للأسبوع، وETH بنسبة %3.56 للأسبوع.
- تحولت صناديق BTC ETF إلى صافي تدفقات خارجة، بينما استمرت صناديق ETH ETF في تلقي اشتراكات صافية طفيفة. اقترب حجم تداول Gate TradFi من 100 مليار USD، وتركز رأس المال في الأسهم الأمريكية والكورية، وحافظ دفتر طلبات XAUT على عمق طلب قوي مع بقاء دلتا إيجابية في معظم الفترات.
- ارتفع حجم تداول PancakeSwap إلى حوالي 16 مليار USD متجاوزًا Uniswap، في حين أصبحت Robinhood Chain وRWA وMemes المرتبطة بـPUMP المصادر الرئيسية لحركة المرور قصيرة الأجل. بقي إجمالي المعروض من العملات المستقرة أفقيًا بنبرة ضعيفة، لكن USDG وRLUSD توسعتا عكس الاتجاه.
- تراجع قطاع LST بشكل عام، بينما بقيت أصول تخزين ETH أكثر صمودًا. تلقى الإقراض في Aave دعمًا من Ethereum وPlasma وMonad، وبقيت المعدلات منخفضة عمومًا. في إيرادات البروتوكولات، واصلت Tether وCircle دورهما كقاعدة أساسية، بينما ارتفعت إيرادات Memes وأدوات التداول مثل Pump بشكل ملحوظ.
- ارتفع BTC ثم تراجع، في حين انخفض OI من أكثر من 22.5 مليار USD إلى حوالي 22.0 مليار USD، لكن معدلات التمويل بقيت إيجابية، مما يدل على أن سيطرة الثيران استمرت مع هدوء مطاردة الرافعة المالية. إذا انخفض BTC إلى ما دون 63,000 USD، يجب مراقبة مزيد من تقليص المراكز الطويلة عن كثب.
- في جانب الخيارات، توسع الحجم بنهاية الشهر ثم تراجع بسرعة، مع استمرار هيمنة العقود الشهرية. ضعف 25D Skew مجددًا، وتعافت الطلبات الوقائية، وانخفض DVOL إلى حوالي 35. لا يزال السوق يسعر التماسك عند مستويات مرتفعة بشكل عام، لكن اختراق نطاق 63,000-66,000 USD قد يؤدي إلى انتعاش سريع في التقلبات.
1. تحليل بؤرة السوق
في الأسبوع الماضي (27 يوليو إلى 2 أغسطس 2026)، تذبذب السوق حول سياسة الاحتياطي الفيدرالي ومخاطر "الركود التضخمي" في الاقتصاد الأمريكي والأوضاع في الشرق الأوسط. أبقى الاحتياطي الفيدرالي النطاق المستهدف لسعر الفائدة الفيدرالي عند %3.50-%3.75 للمرة الخامسة على التوالي، لكن ثلاثة مسؤولين دعموا رفع الفائدة، مما يعكس زيادة واضحة في حذر صانعي السياسات تجاه تجدد التضخم. نما الناتج المحلي الإجمالي الحقيقي للولايات المتحدة بمعدل سنوي %1.5 في الربع الثاني، أقل من %2.1 في الربع الأول، لكن الإنفاق الاستهلاكي نما بنسبة %3.2، مما يدل على تباطؤ الاقتصاد مع بقاء الطلب المحلي قويًا. ارتفع مؤشر نفقات الاستهلاك الشخصي الرئيسي (PCE) بنسبة %3.7 على أساس سنوي في يونيو، وارتفع المؤشر الأساسي بنسبة %3.3، وكلاهما أعلى بكثير من هدف الاحتياطي الفيدرالي البالغ %2.
شهدت أسعار الأصول تقلبات مرتفعة. انخفض عائد سندات الخزانة الأمريكية لأجل 10 سنوات من %4.69 إلى %4.65 في بداية الأسبوع، ثم ارتفع إلى حوالي %4.73 بدعم من توقعات التضخم ورفع الفائدة، مما ضغط على الأصول عالية التقييم. دفعت توقعات وقف إطلاق النار في الشرق الأوسط خام برنت للانخفاض بنسبة %6.3 إلى 85.87 USD، لكن تجدد الصراع أعاد أسعار النفط إلى حوالي 87.93 USD. حصل الذهب على دعم من الطلب الجيوسياسي كملاذ آمن، لكن أسعار الفائدة الحقيقية المرتفعة حدت من ارتفاعه. تعافت الأسهم الأمريكية بدعم من تقلبات قطاع الذكاء الاصطناعي ونتائج قوية من شركات التكنولوجيا الكبرى، حيث ارتفع S&P 500 وDow وNasdaq بنسبة %1.0 و%1.0 و%1.6 للأسبوع على التوالي. لم تستفد سوق العملات الرقمية بنفس الوتيرة، حيث ضغطت العوائد الخالية من المخاطر المرتفعة، وضغط التضخم الناتج عن أسعار النفط، وتقليص المشتقات بشكل مشترك على شهية المخاطر، وتراجع كل من BTC وETH مع تقلبات خلال الأسبوع.
2. تحليل السيولة
2.1 صناديق ETH ETF لا تزال تسجل اشتراكات صافية طفيفة، والمزاج المؤسسي أكثر صمودًا نسبيًا
سجلت صناديق BTC ETF الفورية الأمريكية خلال الأسبوع الماضي صافي تدفقات خارجة بحوالي 62 مليون USD، متراجعة بوضوح من صافي تدفقات داخلة بقيمة 34 مليون USD في الأسبوع السابق، مما يظهر تحول اتجاه رأس المال من تراكم طفيف إلى تخفيض. على مستوى المنتجات، سجلت IBIT صافي تدفقات داخلة بحوالي 87 مليون USD للأسبوع، لتكون الأقوى في جذب رأس المال، بينما سجلت FBTC صافي تدفقات خارجة بحوالي 85 مليون USD، لتكون الأضعف أداءً. تذبذبت التدفقات خلال الأسبوع بشكل كبير: حيث وصلت التدفقات الداخلة إلى 233 مليون USD يوم الخميس، تلاها فورًا تدفقات خارجة بقيمة 265 مليون USD يوم الجمعة، ما يدل على أن التداول المؤسسي كان أكثر ارتباطًا بالأحداث ويفتقر إلى الرغبة في مواصلة الشراء عند مستويات مرتفعة.
استمرت صناديق ETH ETF في تسجيل صافي تدفقات داخلة بحوالي 10 ملايين USD للأسبوع الكامل، إلا أن ذلك تراجع بنسبة %90.37 تقريبًا عن 104 ملايين USD في الأسبوع السابق. سجلت ETHA صافي تدفقات داخلة بحوالي 37 مليون USD وواصلت كونها القوة الرئيسية في الاستيعاب، بينما سجلت FETH صافي تدفقات خارجة بحوالي 21 مليون USD، وهو أكبر خروج بين المنتجات. ونظرًا لعدم توفر بيانات AUM مجمعة دقيقة في وقت موحد، يُستخدم مقياس تقريبي: "تقدير AUM للأسبوع الماضي × تغير سعر الرمز + صافي تدفقات هذا الأسبوع": انخفض AUM لصناديق BTC ETF من حوالي 78.30 مليار USD إلى 76.046 مليار USD، بتراجع حوالي %2.88 على أساس أسبوعي؛ وانخفض AUM لصناديق ETH ETF من حوالي 10.10 مليار USD إلى 9.751 مليار USD، بتراجع حوالي %3.46 على أساس أسبوعي. كان الانخفاض في كليهما مدفوعًا بشكل أساسي بانخفاض أسعار الرموز، لكن BTC واجه أيضًا عمليات استرداد صافية، ما يشير إلى مزاج دفاعي أكثر، في حين أن ETH احتفظت باشتراكات صافية طفيفة، وبقي المزاج المؤسسي أكثر صمودًا نسبيًا.
2.2 سيولة TradFi
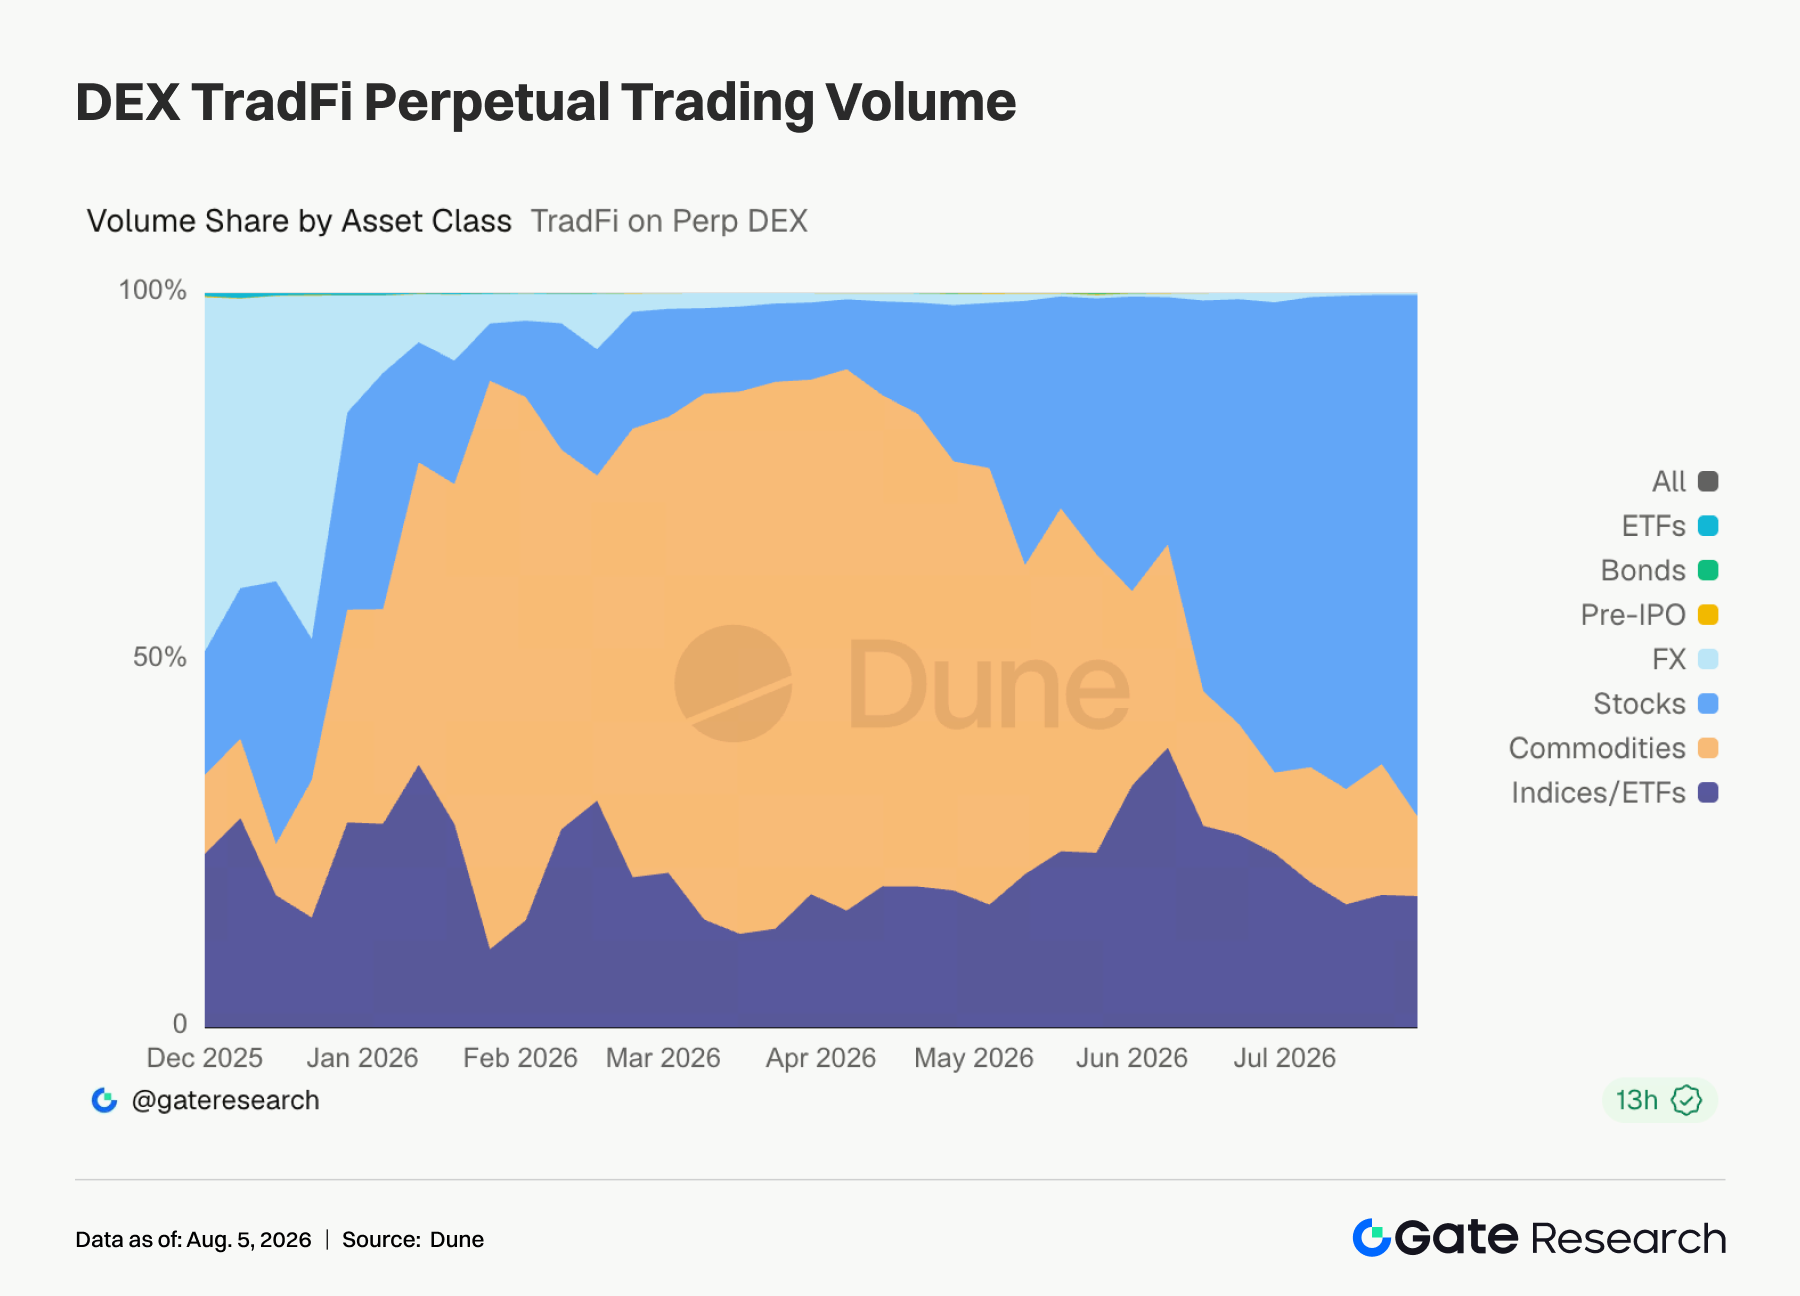
- TradFi Perp DEX: خلال الأسبوع الماضي، استمر هيكل تداول TradFi على المنصة بأكملها في التركيز بوضوح نحو الأصول الأسهمية. ارتفعت حصة حجم تداول الأسهم من حوالي %60 في أوائل يوليو إلى ما يقارب %70 بنهاية يوليو، لتصبح الفئة الأهم في تداول TradFi على المنصة. استمر تداول السلع في التراجع، حيث انخفضت حصته من حوالي %30-%40 سابقًا إلى حوالي %10، ما يدل على أن حرارة التداول السابقة المدفوعة بأصول مثل الذهب والنفط الخام قد تراجعت بشكل ملحوظ. بقيت حصة المؤشرات/ETF عند حوالي %15-%20، مستقرة نسبيًا، واستمرت في تلبية طلبات التخصيص المتنوع الهامة. في المقابل، بقيت حصص تداول العملات الأجنبية والسندات وPre-IPO منخفضة. بشكل عام، عاد رأس مال TradFi على المنصة من الأصول السلعية النشطة إلى سوق الأسهم، وتركز الهيكل التداولي أكثر نحو الأصول الأسهمية.
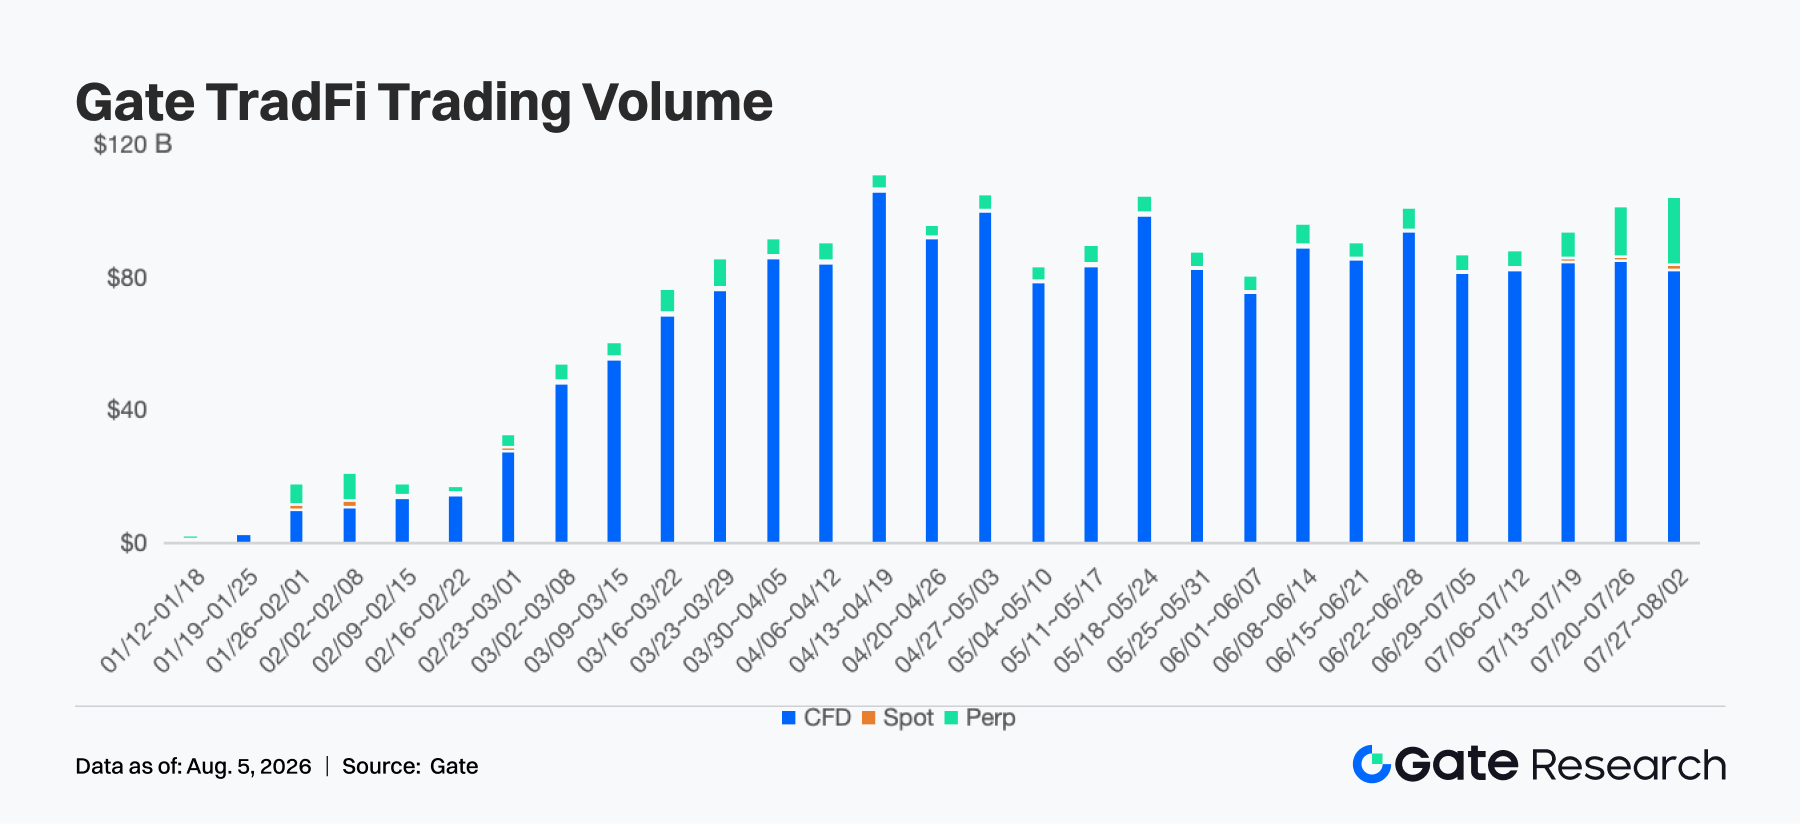
- حجم تداول Gate TradFi: خلال الأسبوع الماضي، استمر حجم تداول Gate TradFi الأسبوعي عند مستوى مرتفع، حول 100 مليار USD، مع نمو إضافي عن الأسبوع السابق واقتراب من الذروة الدورية السابقة. من منظور الهيكل التداولي، بقيت العقود مقابل الفروقات (CFDs) في موقع مهيمن مطلق، بمساهمة تزيد عن 80 مليار USD من حجم التداول، بينما واصل حجم تداول العقود الدائمة النمو وازدادت حصته أكثر. بشكل عام، بعد فترة التوسع السريع السابقة، بقي حجم تداول Gate TradFi الأسبوعي أعلى من 80 مليار USD لعدة أسابيع متتالية واقترب مؤخرًا من مستوى 100 مليار USD، ما يدل على أن نشاط التداول ومشاركة المستخدمين في منتجات TradFi بقيت قوية ومرنة.
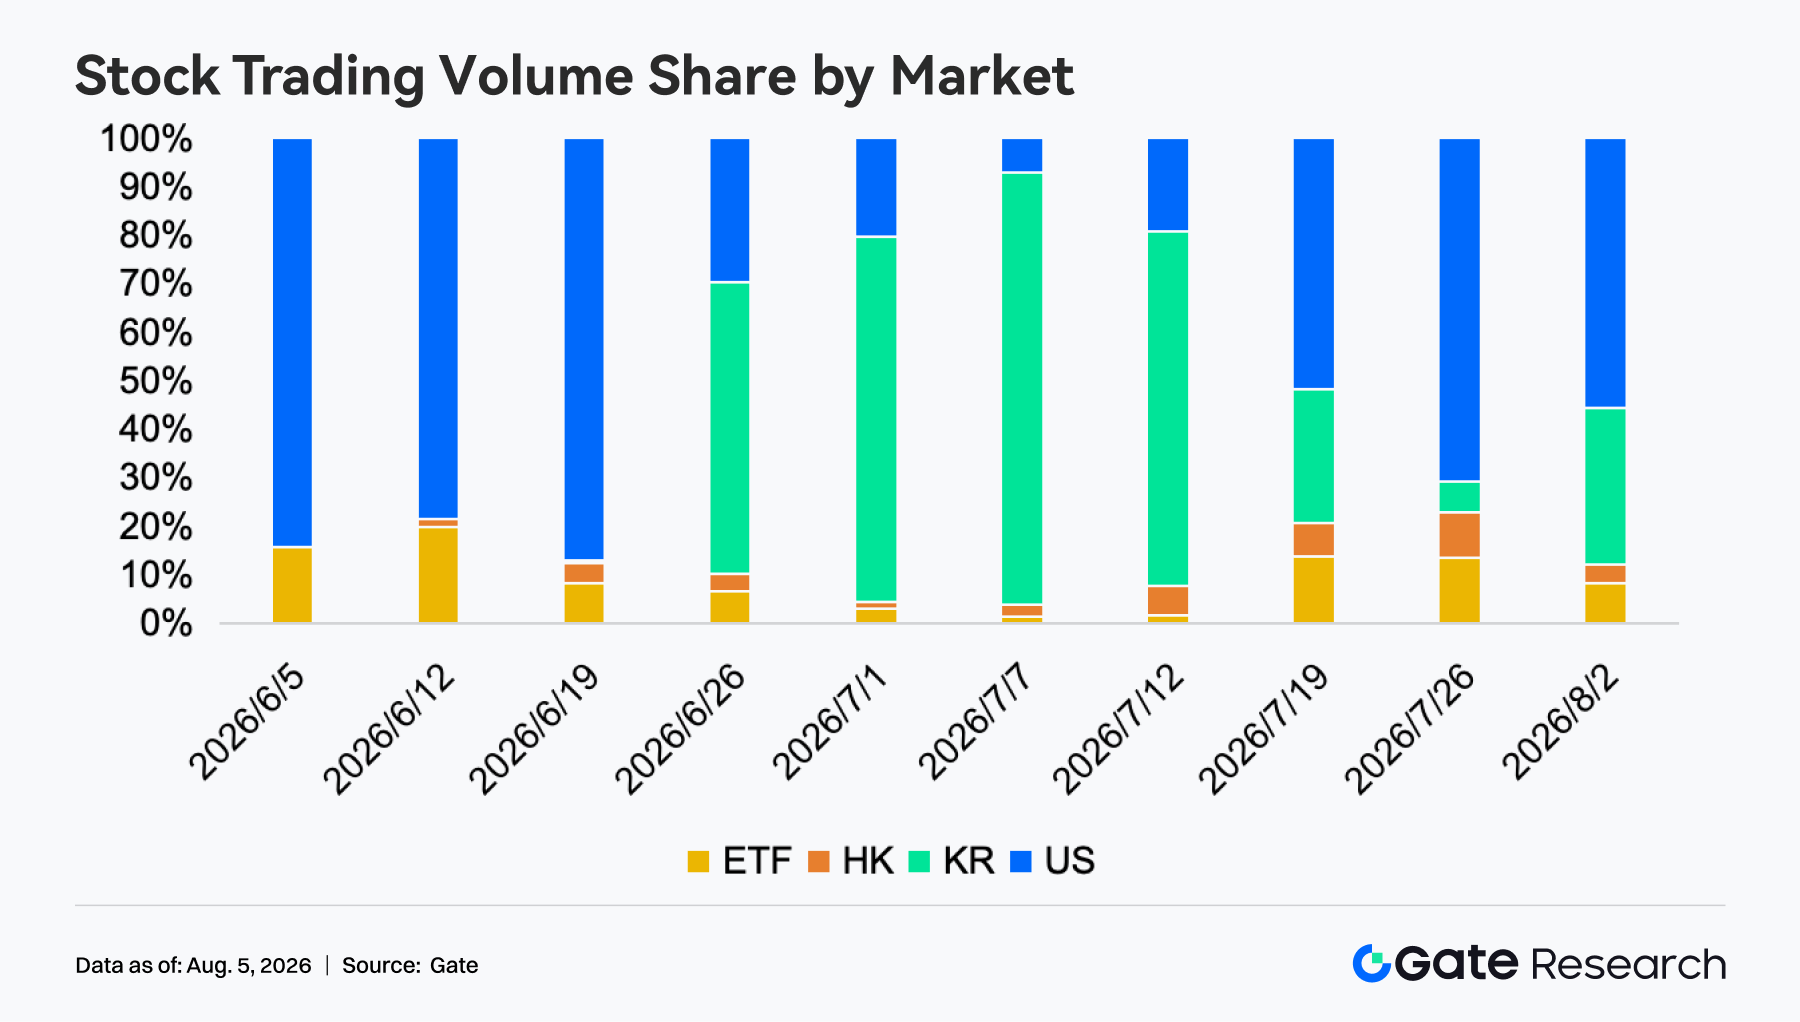
- حجم تداول أصول الأسهم في Gate: خلال الأسبوع الماضي، شهد هيكل تداول أصول الأسهم في Gate تعديلًا كبيرًا آخر. بقيت الأسهم الأمريكية أكبر سوق تداول، لكن حصتها تراجعت من حوالي %71 في الأسبوع السابق إلى حوالي %56. في المقابل، ارتفعت حصة تداول الأسهم الكورية بسرعة من حوالي %7 إلى حوالي %32، لتصبح المصدر الرئيسي للنمو هذا الأسبوع. في الوقت ذاته، تراجعت حصة ETF من حوالي %14 إلى حوالي %8، بينما بقيت حصة الأسهم في هونغ كونغ حول %4. بشكل عام، انتقل رأس مال تداول الأسهم من التركيز المرتفع السابق في الأسهم الأمريكية إلى مسارين رئيسيين هما الأسهم الأمريكية والكورية. لم يتغير الموقع المحوري للأسهم الأمريكية، لكن حرارة التداول في السوق الكورية تعافت بشكل ملحوظ، ما يعكس زيادة واضحة في تداول المستخدمين التدويري عبر أصول الأسهم الإقليمية.
- عمق دفتر الطلبات في TradFi: اخترنا XAUT، الذي سجل أعلى حجم تداول TradFi، لتحليل عمق دفتر الطلبات (Delta). خلال الأسبوع الماضي، حافظ دفتر طلبات XAUT بشكل عام على عمق طلب قوي، مع بقاء دلتا إيجابية في الغالبية العظمى من الوقت. من 28 يوليو إلى 30 يوليو، اقترب عمق الطلب أو تجاوز 1 مليون USD مرارًا، وفقط في بعض الفترات تحول سلبيًا لفترة وجيزة. تراوحت أسعار XAUT بشكل رئيسي بين 4,020-4,100 USD. في 3 أغسطس، ارتفع عمق الطلب بسرعة إلى حوالي 1.5 مليون USD، ما يدل على أن الدعم دون هذا المستوى تعزز بوضوح، وبقيت السيولة العامة تميل نحو الصعود.
3. رؤى بيانات على السلسلة
3.1 PancakeSwap تتصدر، بينما تواصل Robinhood Chain وPUMP توفير حركة مرور قصيرة الأجل
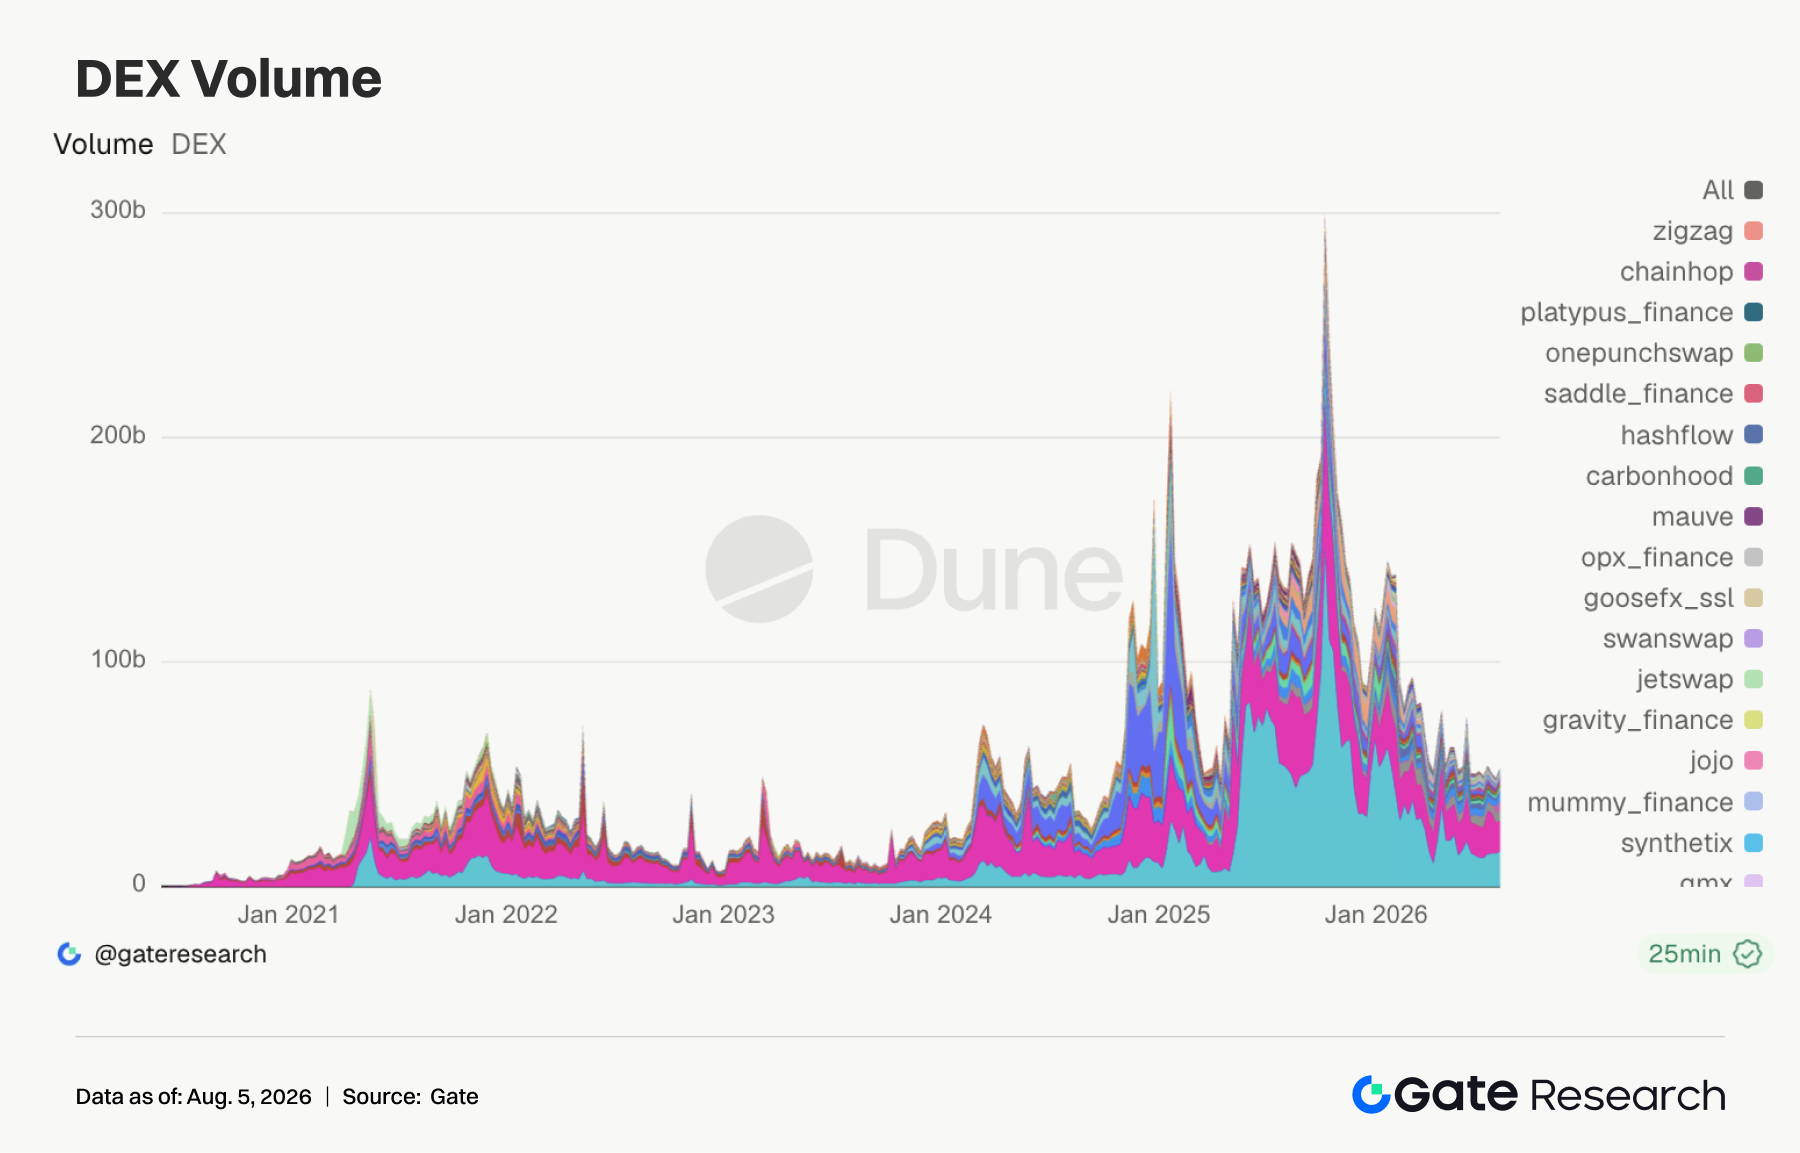
هذا الأسبوع، تم تحفيز نشاط DEX في وقت واحد بواسطة PancakeSwap وتداولات مرتبطة بـRobinhood Chain/RWA وMemes مرتبطة بـPUMP. ارتفع حجم تداول PancakeSwap إلى حوالي 16.02 مليار USD، بزيادة حوالي %7.6 عن الأسبوع السابق وتجاوز Uniswap. بلغ حجم تداول Uniswap حوالي 13.57 مليار USD، بتراجع طفيف لكنه بقي عند مستوى مرتفع. استمرت موضوعات Robinhood Chain في التطور: أطلقت Pons v2 ودمجت Uniswap V4 بعمق، ما يدعم ربط الرموز الجديدة مباشرة مع الأسهم المُرمّزة. خلال الأسبوعين الماضيين، أصدرت Pons أكثر من 210,000 رمز وحققت أكثر من 283 مليون USD في حجم التداول في مجمعات Uniswap. ارتفع حجم التداول الأصلي إلى حوالي 4.34 مليار USD، كما تعافى Aerodrome بشكل ملحوظ، مما يدل على أن RWA والأسهم على السلسلة والسيولة المرتبطة بـBase/Ethereum كانت تمتص رأس المال. ارتفع حجم تداول PumpSwap إلى حوالي 4.51 مليار USD، بينما تعافى حجم التداول وعدد المتداولين في Pump.fun معًا، ما يدل على بقاء تداول Memes نشطًا. ومع ذلك، بقي كل من Meteora وWhirlpool ضعيفين عمومًا، ولم تتشكل استعادة كاملة في جانب Solana.
3.2 المعروض من العملات المستقرة أفقي بنبرة ضعيفة، بينما توسعت أصول مثل USDG وRLUSD عكس الاتجاه
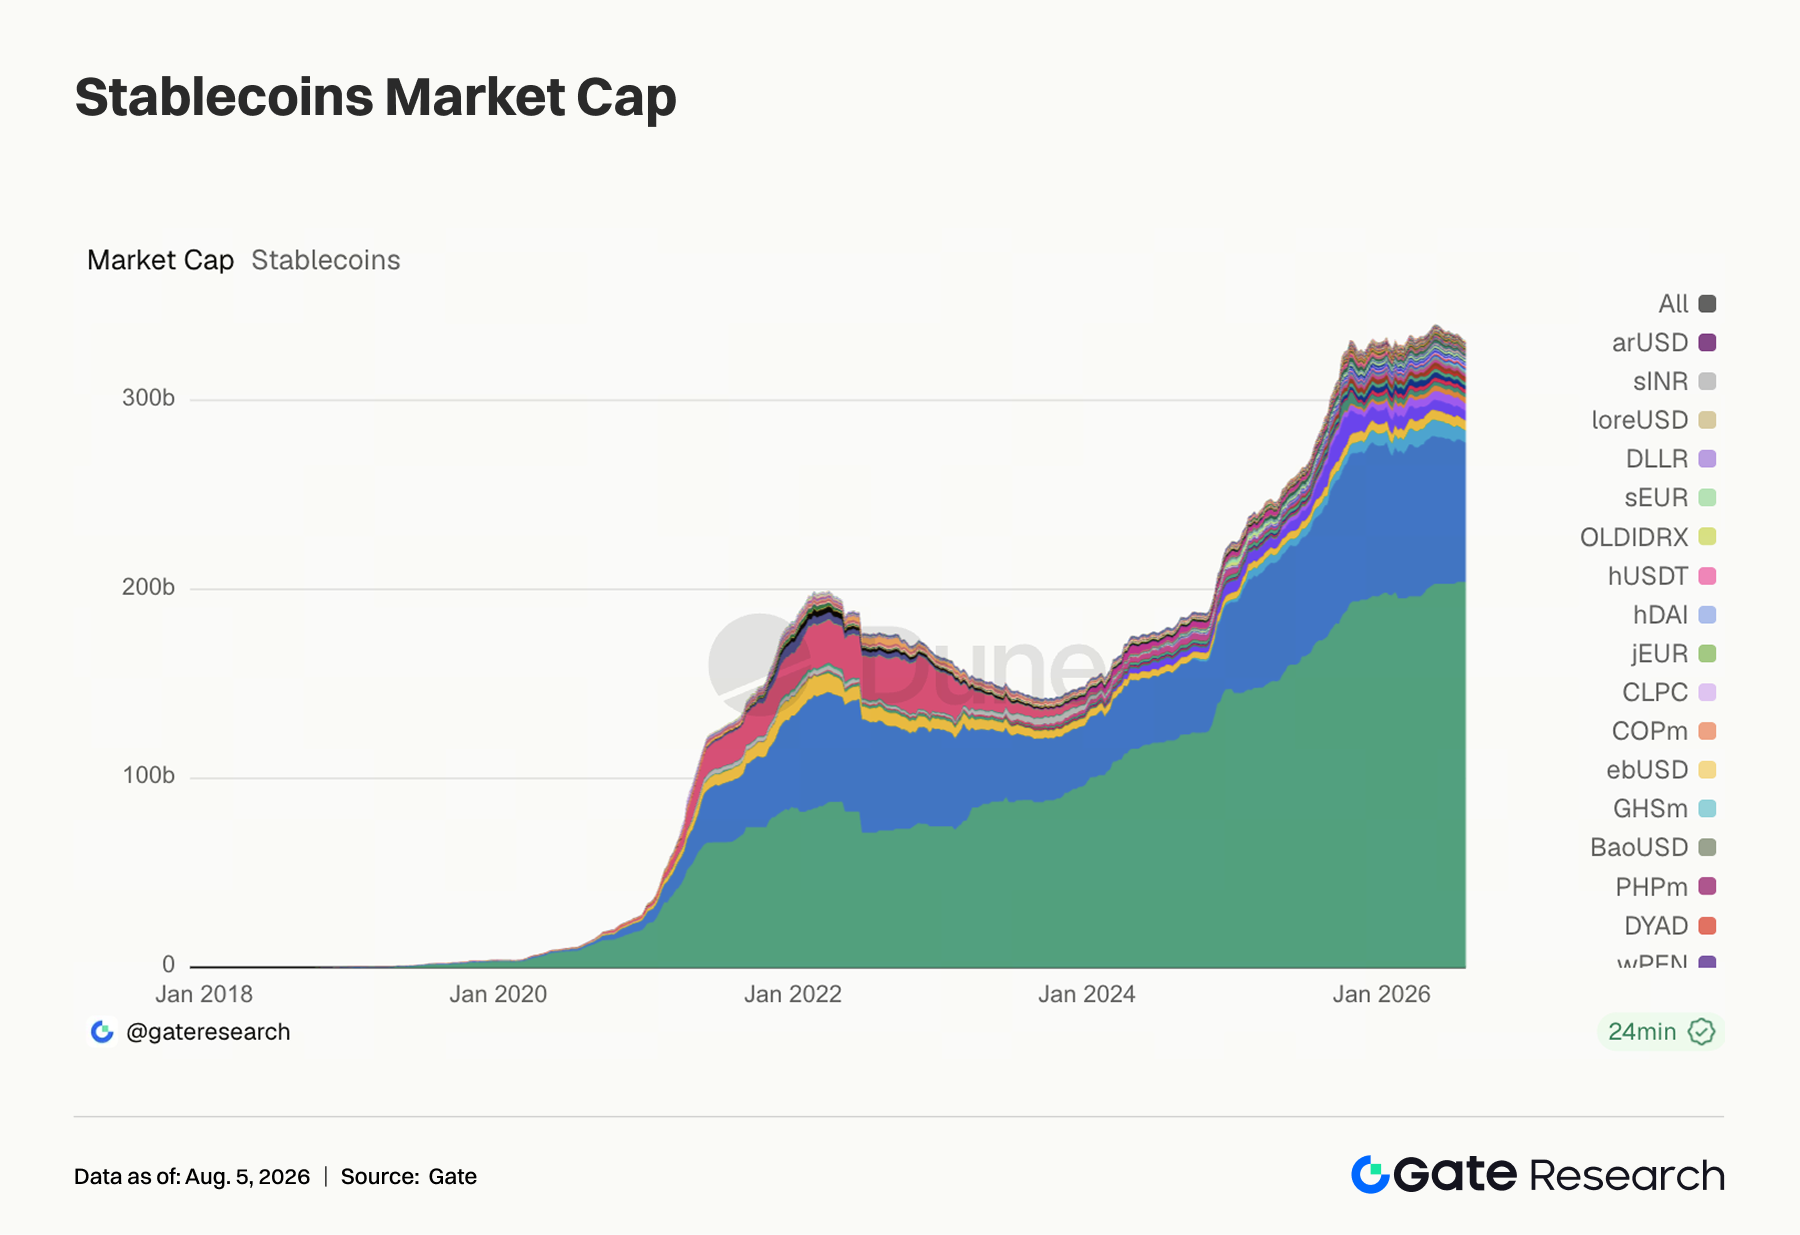
هذا الأسبوع، بقي USDT مستقرًا تقريبًا، بينما تراجع USDC قليلاً من حوالي 74.45 مليار USD إلى 73.8 مليار USD، ولم تشهد العملات المستقرة الرائدة تدفقات واضحة جديدة بالدولار الأمريكي. تراجعت USDe وUSD1 وUSDS وDAI جميعها قليلاً، واستمر تباطؤ زخم التوسع في العملات المستقرة المرتبطة بالعائد والبروتوكولات. كان الأداء الأقوى نسبيًا من نصيب USDG وPYUSD وUSDD وRLUSD وEURC، حيث ارتفع USDG إلى حوالي 3.08 مليار USD وRLUSD إلى حوالي 700 مليون USD. خلال الأسبوع الماضي، تجاوزت ودائع تطبيق Robinhood Chain 600 مليون USD، وجاء جزء من النمو الإضافي من جاذبية العائد في Robinhood Earn لـUSDG، مما حول مركز سوق العملات المستقرة نحو سيطرة المحافظ والوسطاء والمدفوعات ونقاط الدخول للعائد. لا تزال تنظيمات العملات المستقرة الأمريكية تنتظر إطار تنفيذ أكثر وضوحًا، وتتنافس عدة جهات تشمل Visa وRobinhood وCircle وRipple على حقوق التوزيع. يتدفق رأس المال بشكل انتقائي أكثر نحو أصول الدولار الأمريكي ذات حالات الاستخدام الواضحة ونقاط الدخول للعائد.
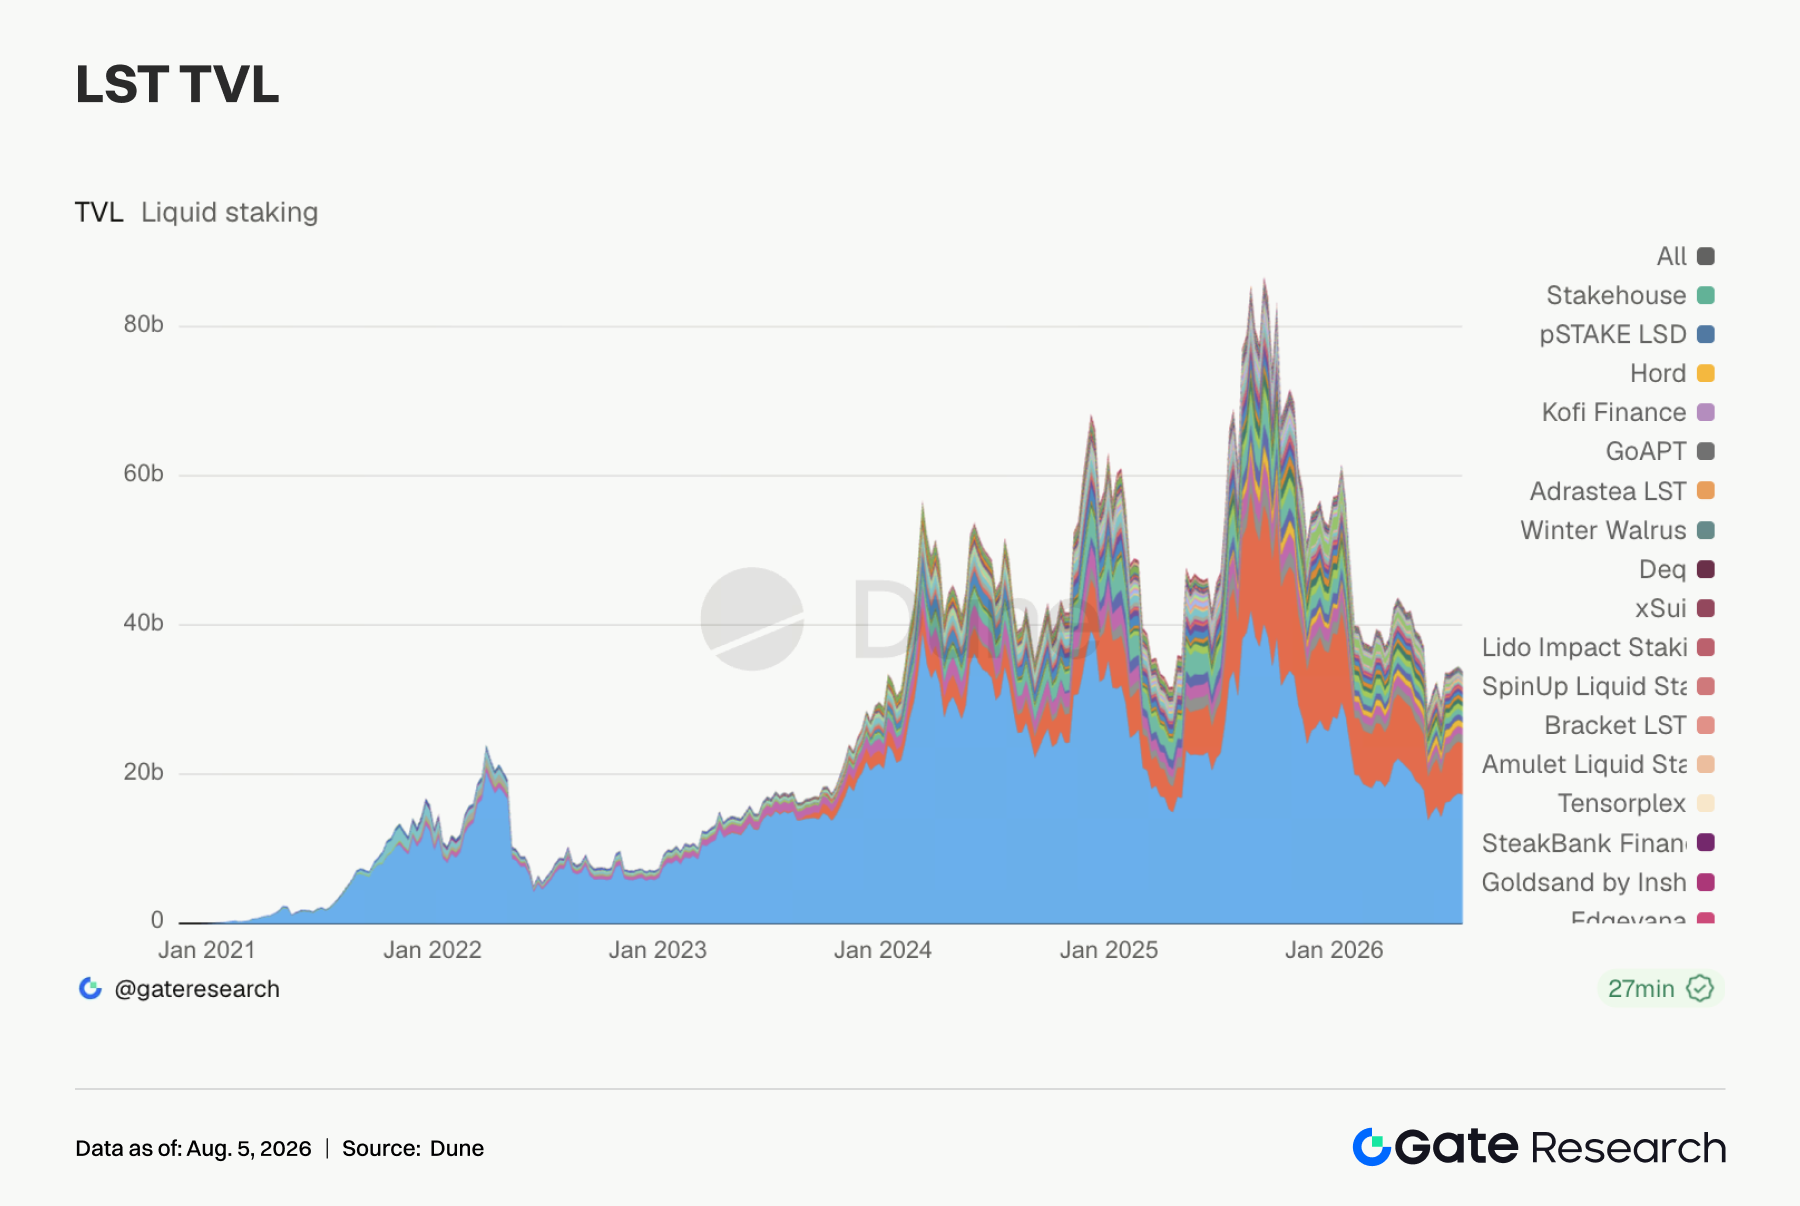
3.3 قطاع LST تراجع بشكل عام، بينما بقيت أصول تخزين ETH أكثر صمودًا
هذا الأسبوع، تراجع قطاع LST بشكل عام. انخفض TVL في Lido من حوالي 17.5 مليار USD إلى 17.36 مليار USD، كما تراجعت Rocket Pool وStakeWise وLiquid Collective وmETH Protocol قليلاً. رغم أن صناديق ETH ETF حافظت على صافي تدفقات داخلة، إلا أن وتيرة التدفقات تباطأت مقارنة بالأسبوع السابق: من 27 يوليو إلى 31 يوليو، سجلت صناديق ETH ETF صافي تدفقات داخلة بحوالي 27.4 مليون USD، وهو أقل بكثير من حوالي 104 ملايين USD في الأسبوع السابق، وتراجع زخم إصلاح تقييم أصول التخزين بالتوازي. كان التراجع أكثر وضوحًا في جانب SOL، حيث تراجعت Sanctum وJito وJupiter Staked SOL وBinance Staked SOL جميعها، بينما سجلت Kinetiq kHYPE وstHYPE المرتبطة بـHYPE تراجعًا أكبر. في ظل FOMC وأرباح التكنولوجيا الكبرى وتقلب تدفقات ETF، اتجه رأس المال المؤسسي لتقليل الانكشاف على أصول التخزين عالية البيتا.
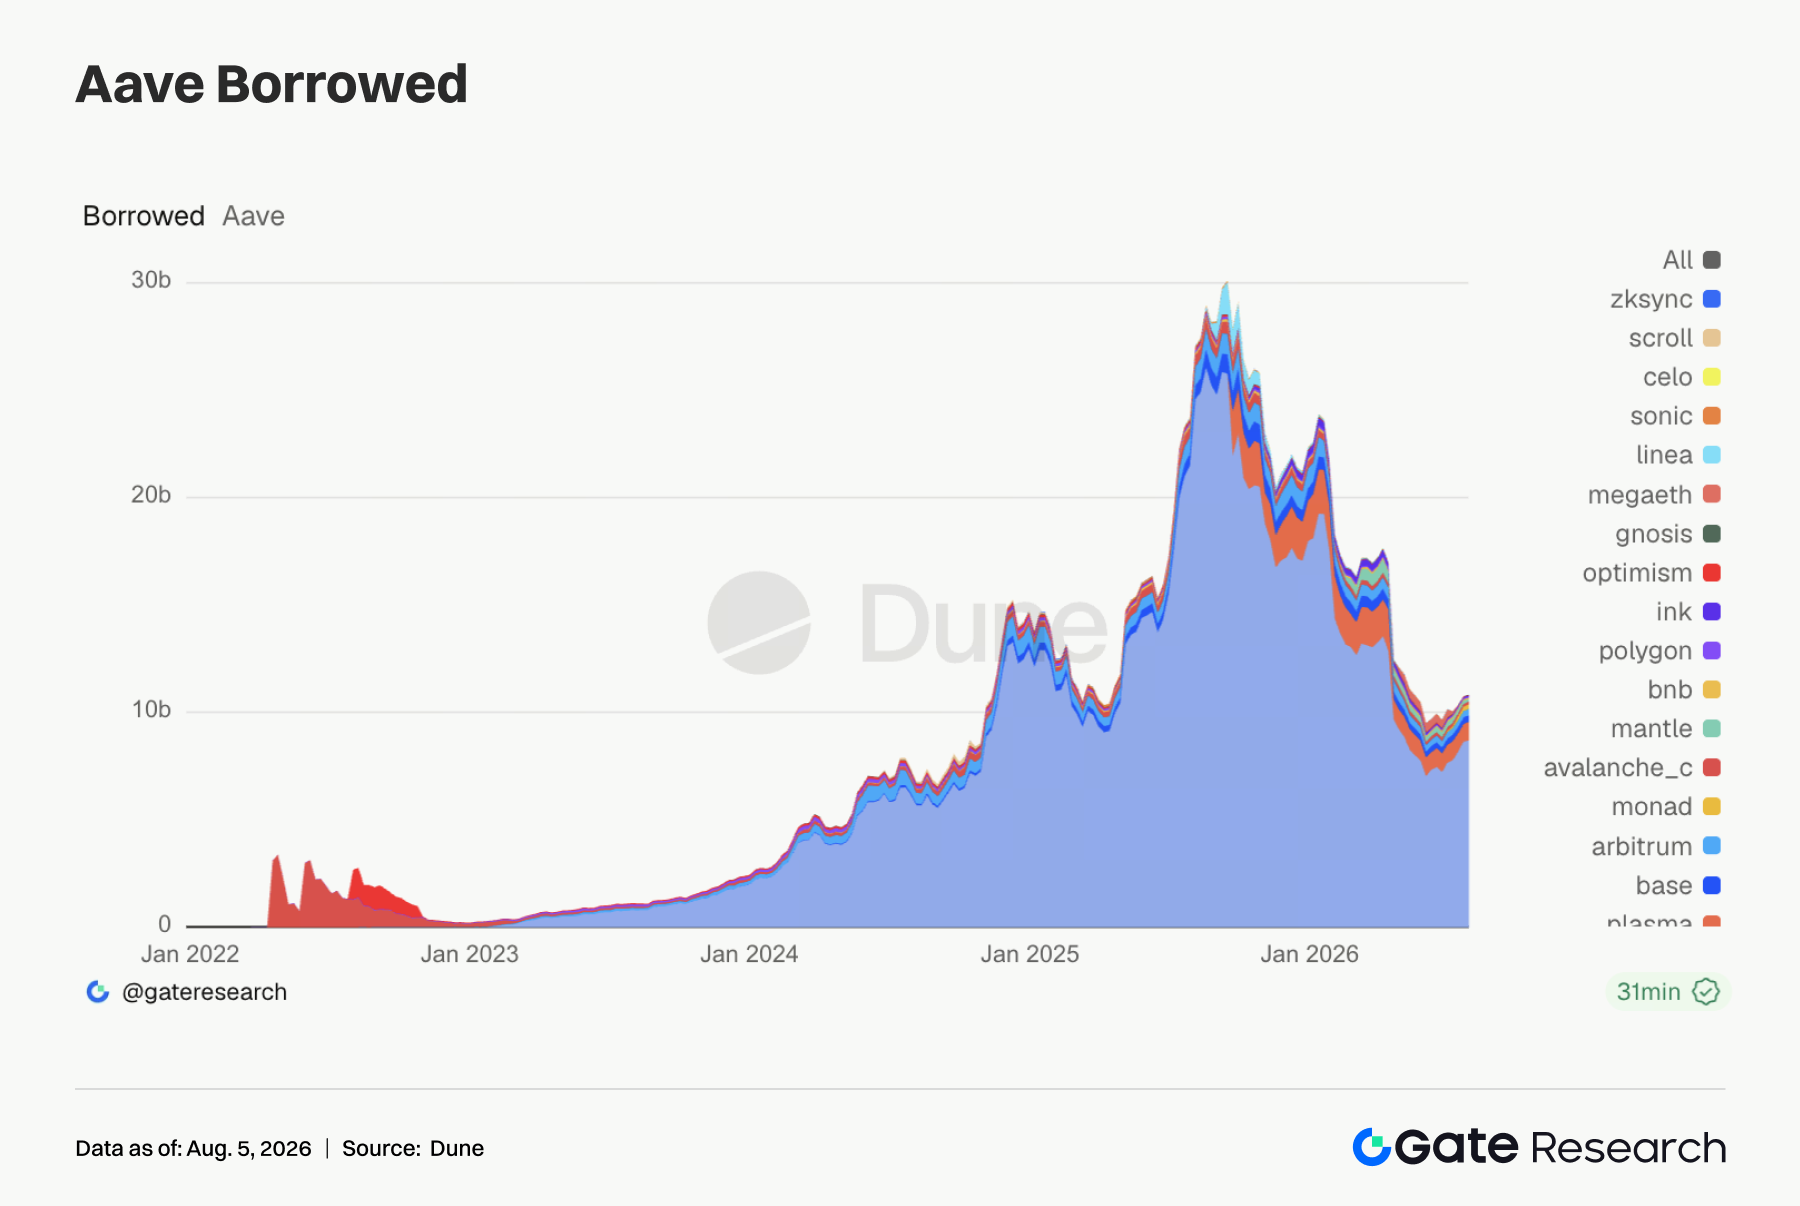
3.4 دعم الإقراض في Aave من Ethereum وPlasma وMonad، مع تعمق التباين بين السلاسل الناشئة
حافظت أرصدة الاقتراض في Aave على دعم الأسواق الأساسية، حيث ارتفع حجم الاقتراض في سوق Ethereum إلى حوالي 8.7 مليار USD، ليصبح أكبر مجمع سيولة للبروتوكول. ارتفع حجم Plasma من حوالي 817 مليون USD إلى 870 مليون USD، وارتفع Monad من حوالي 192 مليون USD إلى 215 مليون USD، ما يظهر أن بعض السلاسل الجديدة يمكن أن تجذب الطلب على الاقتراض من خلال الحوافز وتوقعات السيولة المبكرة واستراتيجيات العائد المرتفع. بقي Base مستقرًا تقريبًا وتراجع Arbitrum قليلاً، بينما تراجع Mantle من حوالي 149 مليون USD إلى 106 مليون USD واستمر MegaETH في التراجع. يعيد السوق تصنيف السلاسل الناشئة: الأسواق ذات السرديات الواضحة ونقاط دخول رأس المال يمكن أن تتوسع، بينما الأسواق التي تفتقر إلى الحوافز المستدامة أو الطلب على التداول تشهد تقليصًا في المراكز.
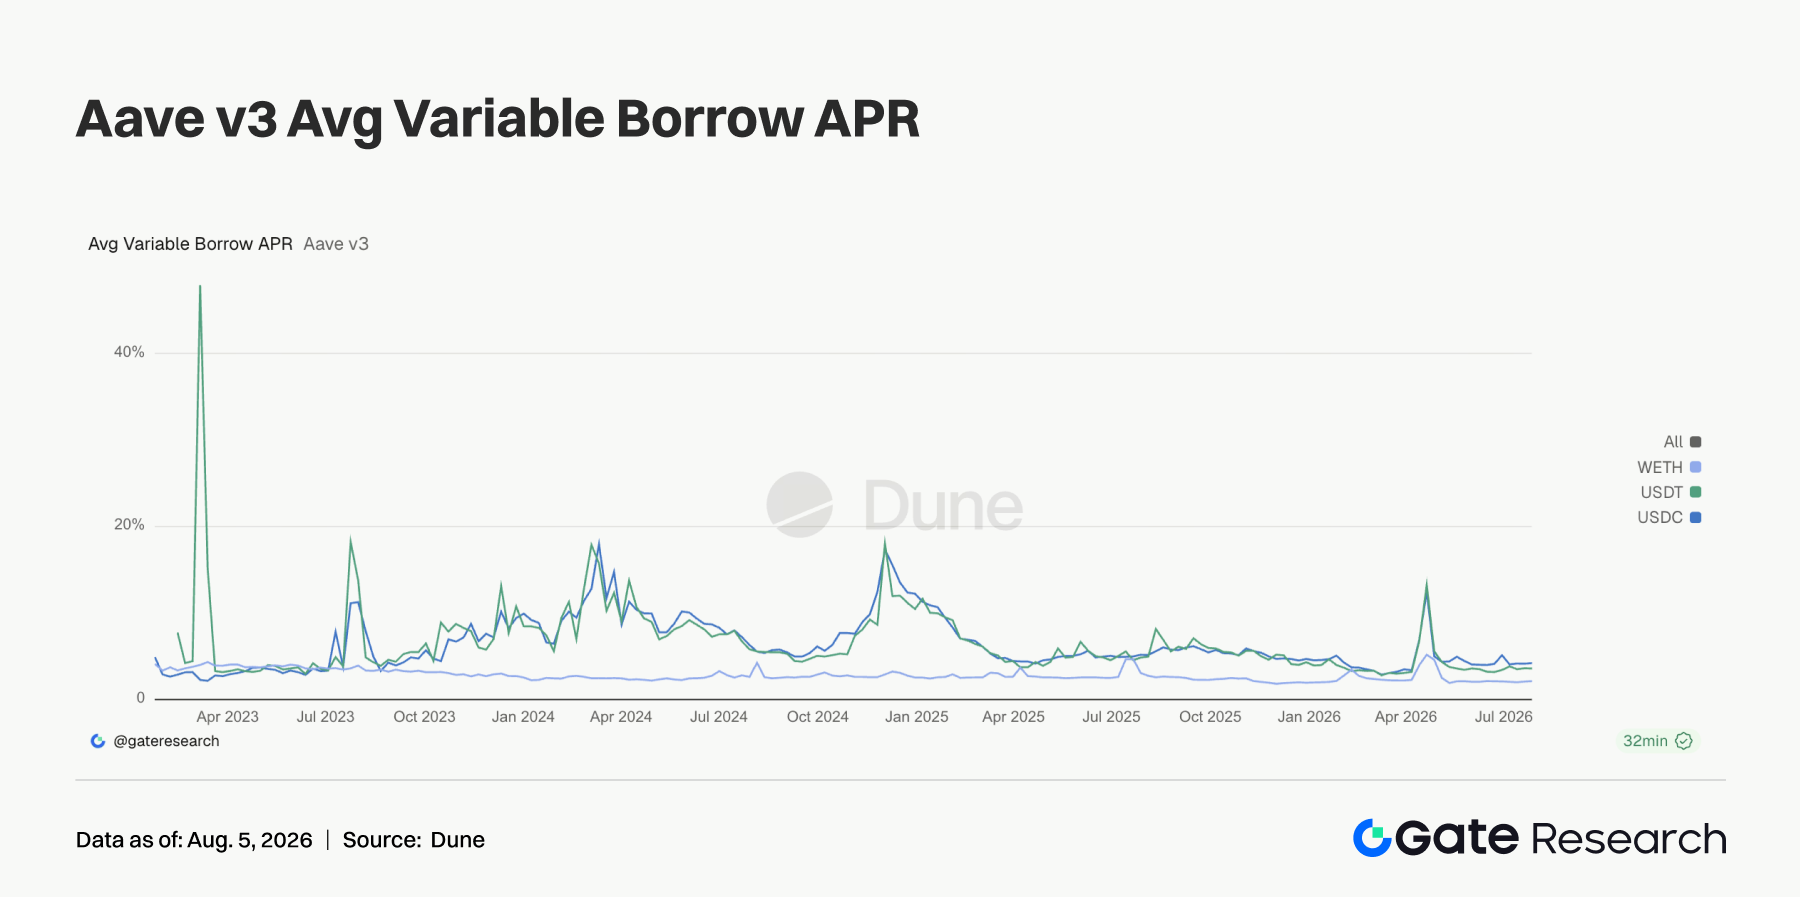
3.5 معدلات Aave بقيت مستقرة عند مستويات منخفضة، وUSDC شهد ارتفاعات قصيرة الأجل دون تشكل ضغوط نظامية
هذا الأسبوع، بقيت المعدلات في سوق Ethereum الرئيسي في Aave مستقرة بشكل عام. بلغ متوسط معدل الاقتراض لـUSDC حوالي %4.24، أعلى قليلاً من الأسبوع السابق، بينما اقترب المعدل الأقصى خلال الأسبوع من %14، ما يدل على أن USDC يمكن أن يشهد شحًا تمويليًا قصير الأجل عند تركز التداولات الساخنة. بلغ متوسط معدل USDT حوالي %3.61، أدنى قليلاً من الأسبوع السابق، وكان الضغط في النهايات أقل وضوحًا. ارتفع متوسط معدل WETH إلى حوالي %2.15، لكنه بقي عند مستوى منخفض. لم يؤد نمو أرصدة الاقتراض إلى قفزة سريعة في تكاليف التمويل، ولم يشهد السوق مطاردة عالية للرافعة المالية باتجاه واحد. بدلًا من ذلك، دار رأس المال خلال دورات قصيرة بين ETF وRWA وMemes وعقود TradFi الدائمة. كان الإشعار من جانب المعدلات أكثر تحفظًا من حجم التداول، ما يعني أن شهية المخاطر تعافت، لكن الرافعة بقيت تحت السيطرة.
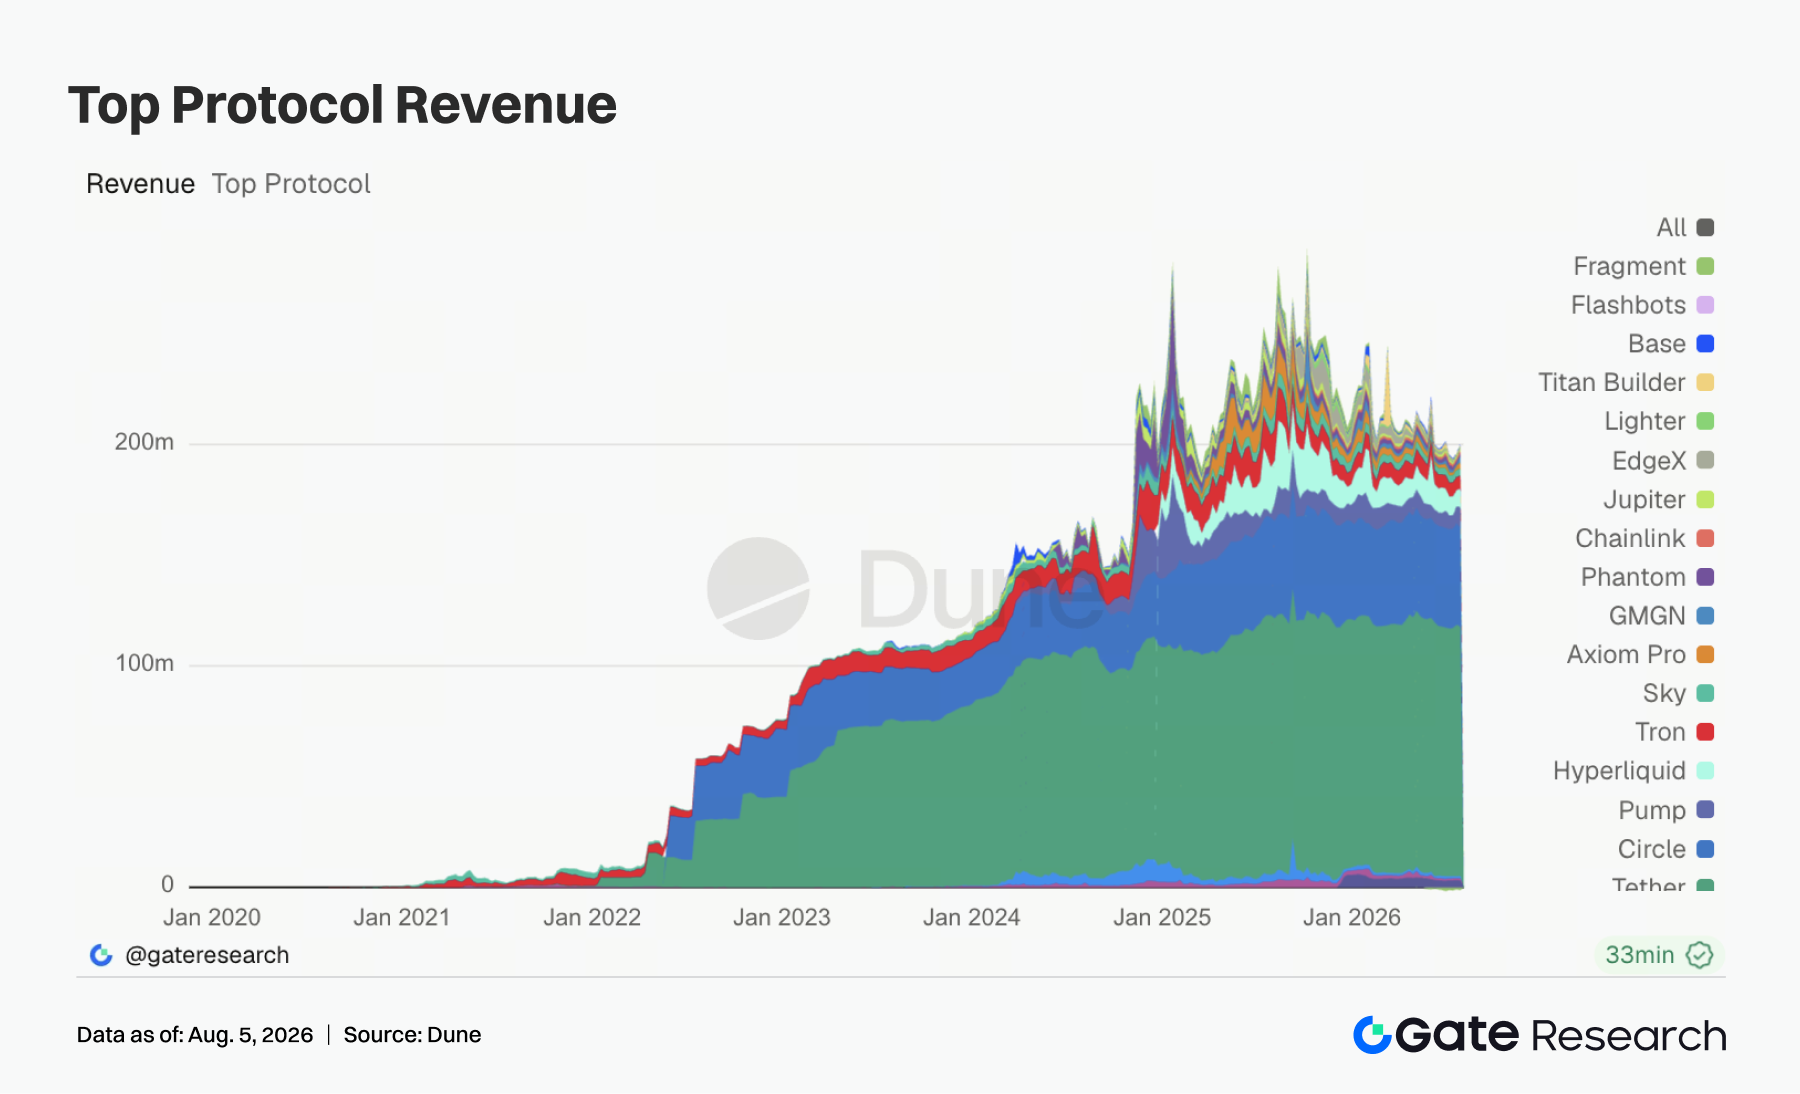
3.6 إيرادات البروتوكولات مدفوعة بـMemes وأدوات التداول، بينما بقي إصدار العملات المستقرة القاعدة الأساسية
هذا الأسبوع، تباين هيكل إيرادات البروتوكولات. سجلت Tether وCircle إيرادات بحوالي 113 مليون USD و44.77 مليون USD على التوالي، لتكون قاعدة إيرادات القطاع، رغم تراجع كلتيهما قليلاً عن الأسبوع السابق. ارتفعت إيرادات Pump إلى حوالي 9.23 مليون USD وتجاوزت Hyperliquid، ما يؤكد انتعاش حجم تداول PumpSwap ونشاط التداول في Pump.fun. ارتفعت إيرادات Hyperliquid إلى حوالي 8.34 مليون USD، لكن النمو كان أضعف من نمو حجم التداول في عقود TradFi الدائمة على السلسلة، ما يدل على أن توسع حجم التداول على المنصة لا ينعكس بالكامل في مرونة إيرادات البروتوكول. ارتفعت الإيرادات في Axiom Pro وGMGN بشكل حاد، ما يعكس استفادة أدوات التداول قصيرة الأجل، واكتشاف Memes، ونقاط الدخول عالية التردد للمحافظ مرة أخرى. تحسنت Lighter وEdgeX وAerodrome وAave أيضًا، بينما تعافت Base وTitan Builder قليلاً.
4. تتبع المشتقات
4.1 بقيت معدلات تمويل BTC إيجابية مع تراجع الأسعار، وانخفض OI بعد ارتفاعه، ما يدل على هدوء مطاردة الرافعة المالية
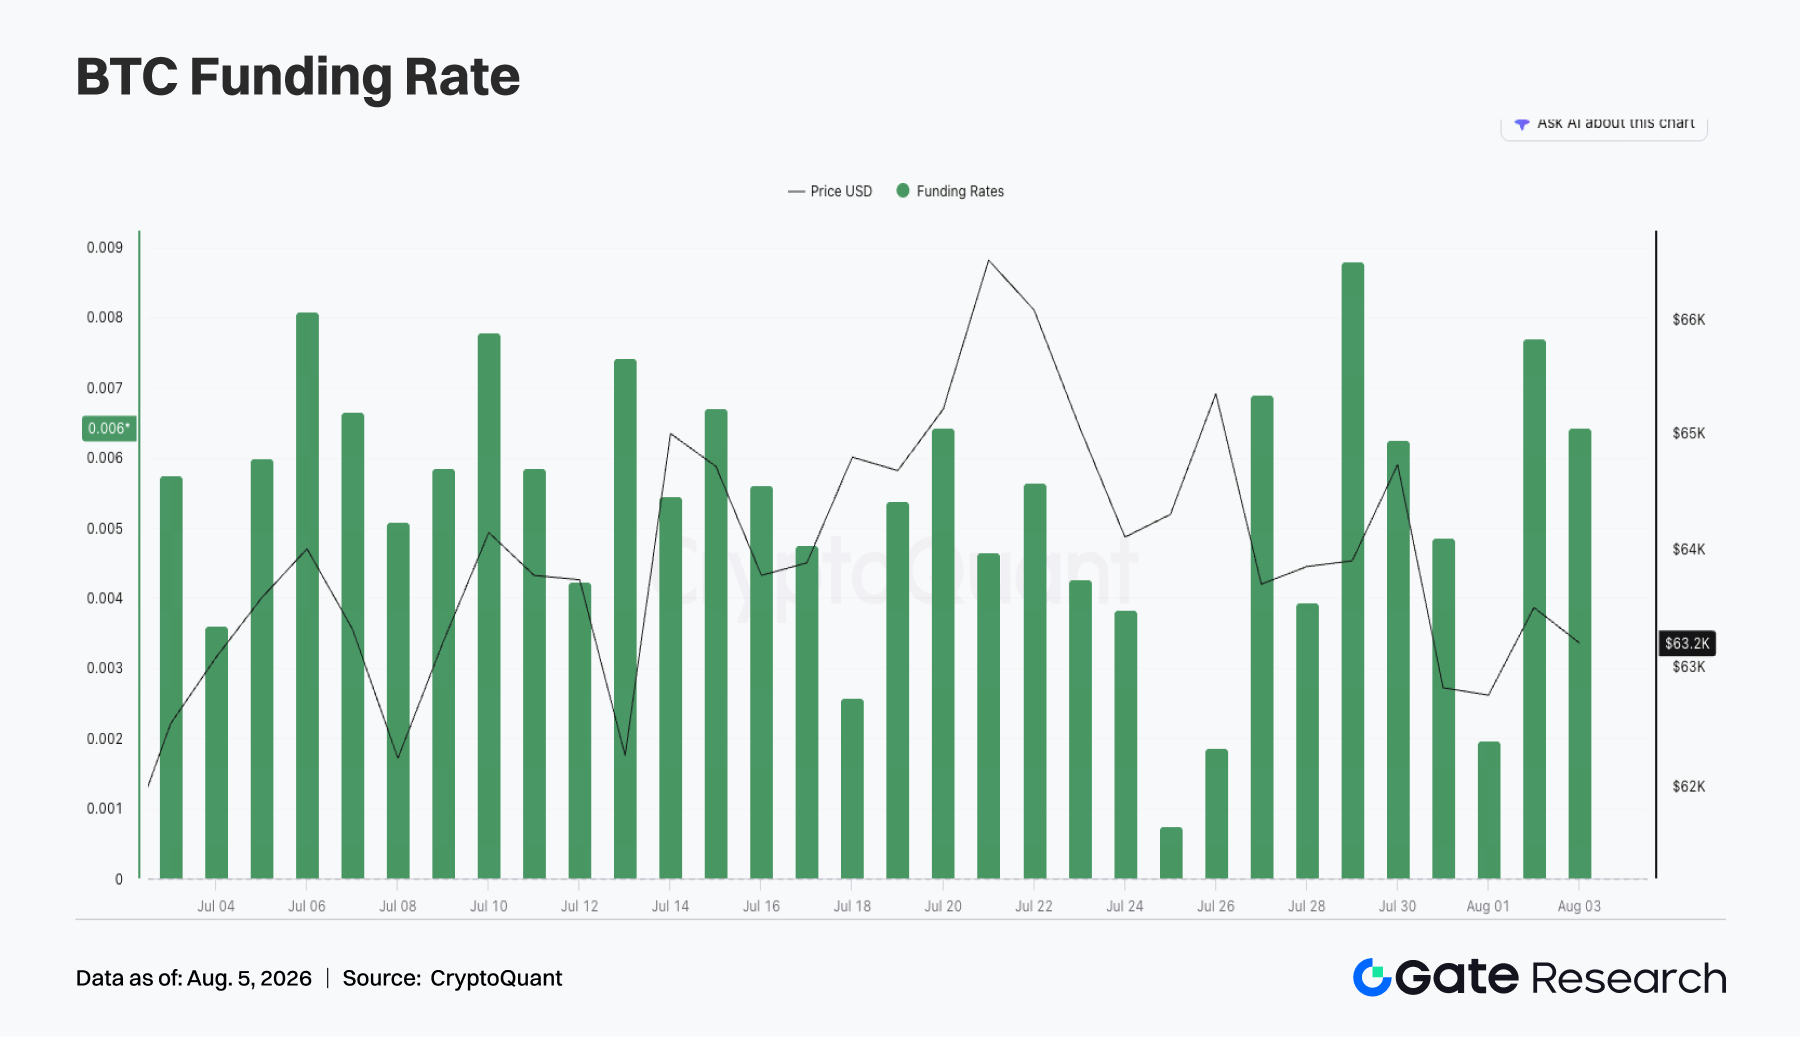
خلال الأسبوع الماضي، أظهرت أسعار BTC حركة ارتفاع ثم تراجع بشكل عام. في بداية الأسبوع، بقيت الأسعار حول 64,000 USD. في 29 يوليو تقريبًا، ارتفعت مرة إلى حوالي 66,000 USD، لكنها لم تواصل الاختراق وتراجعت إلى حوالي 63,000 USD بين 31 يوليو و2 أغسطس. بشكل عام، بقيت الأسعار في نطاق تماسك مرتفع، لكن الزخم الصعودي ضعف مقارنة بالأسبوع السابق. في الوقت ذاته، أظهر OI نمط ارتفاع واضح ثم تراجع. في 27 يوليو تقريبًا، كان OI حوالي 22.0 مليار USD، ثم ارتفع فوق 22.5 مليار USD في 29 يوليو، وبقي مرتفعًا في 30 يوليو تقريبًا. ومع تراجع الأسعار، انخفض OI تدريجيًا إلى حوالي 22.0 مليار USD، ما يدل على أن بعض المراكز ذات الرافعة المالية التي شاركت في تداول الاختراق بدأت في الخروج.
بقيت معدلات التمويل إيجابية طوال الأسبوع، في نطاق 0.003 إلى 0.007 معظم الوقت، وارتفعت مرة إلى مستوى مرتفع نسبيًا للأسبوع في 29 يوليو تقريبًا، ما يدل على أن المزاج الصعودي لا يزال يسيطر. يجدر بالذكر أن معدلات التمويل لم تتحول إلى سلبية أثناء تراجع الأسعار، ما يشير إلى أن السوق لم يشكل هيكل شورت مزدحم، بل حافظ على قدر من المراكز الطويلة.
بالمجمل، أظهر سوق مشتقات BTC هذا الأسبوع تركيبة "ارتفاع الأسعار ثم تراجعها + تراجع OI من مستويات مرتفعة + بقاء معدلات التمويل إيجابية". بقيت سيطرة الثيران، لكن الرغبة في مطاردة الرافعة المالية تراجعت نسبيًا. إذا استعاد BTC لاحقًا مستوى 65,000 USD، قد يرتفع OI مجددًا؛ وإذا تراجعت الأسعار دون 63,000 USD، يجب الانتباه لضغط تقليص المراكز الطويلة في بيئة معدلات تمويل إيجابية.
4.2 حجم الخيارات كان مرتفعًا أولاً ثم منخفضًا، مع بقاء العقود الشهرية الوسيلة الأساسية للتداول
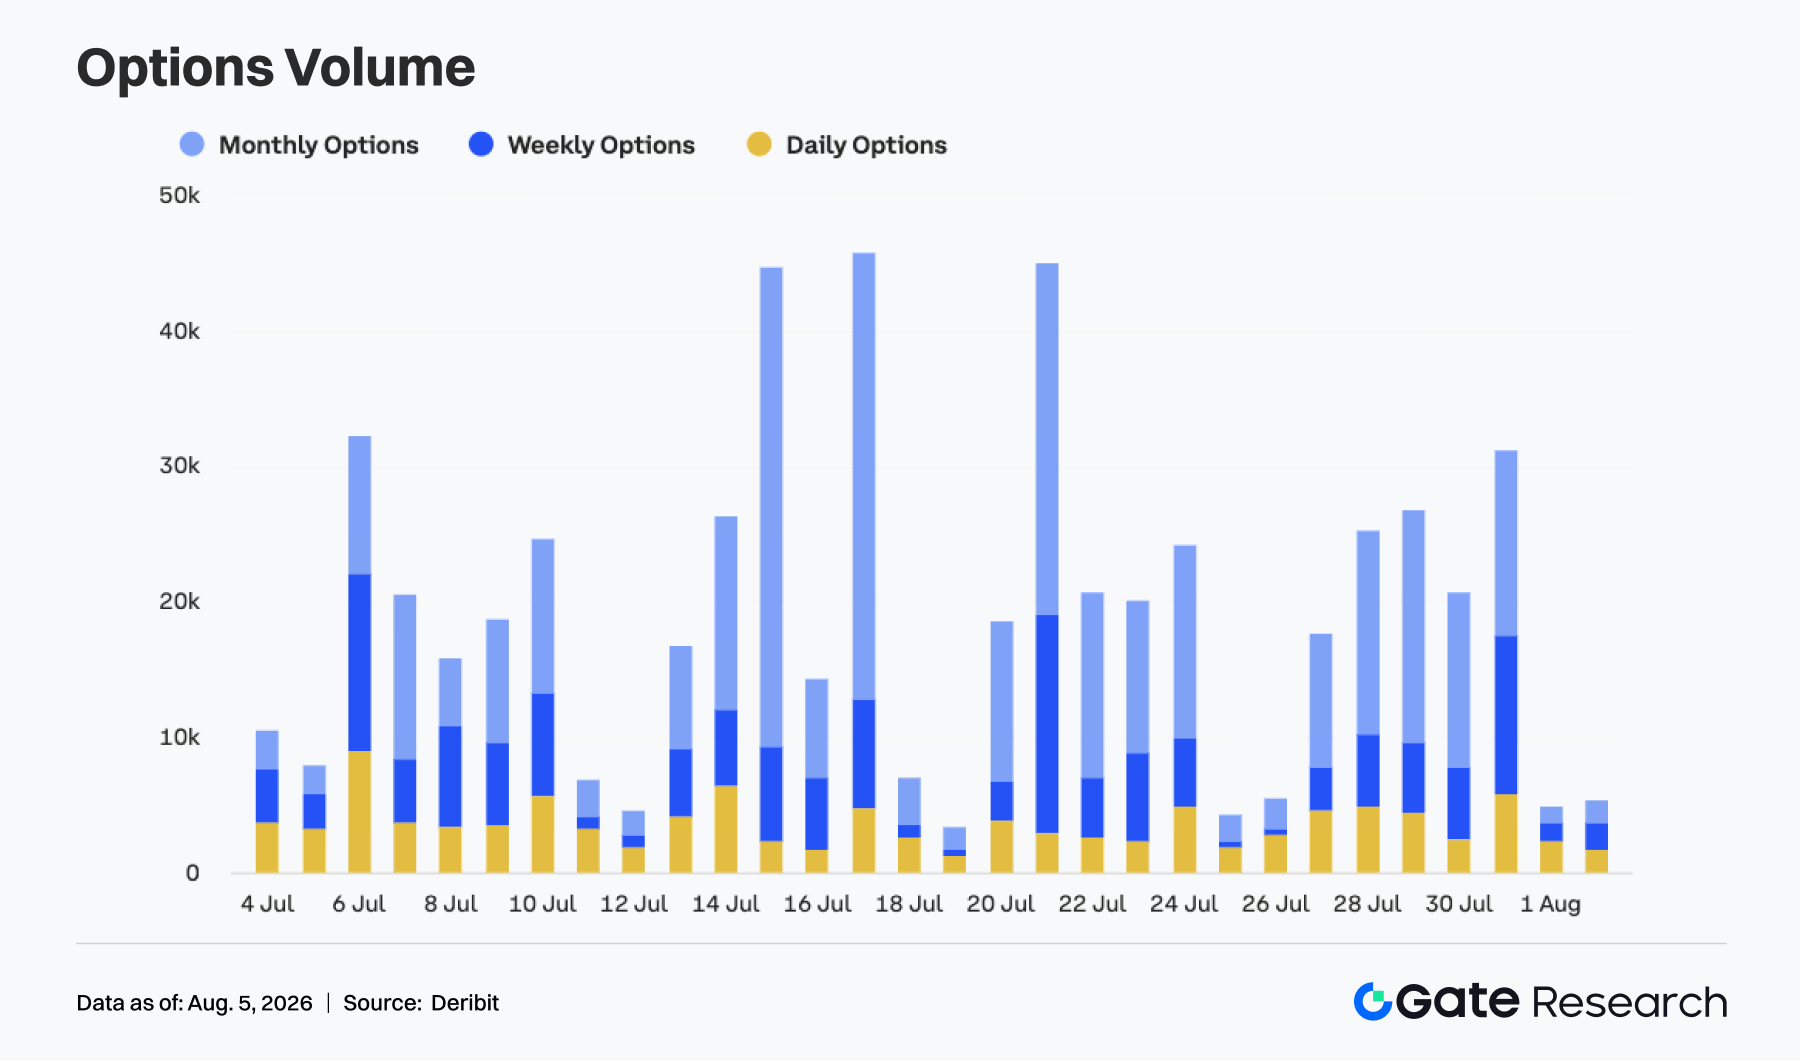
أظهر سوق الخيارات بشكل عام نمط ارتفاع أولاً ثم تراجع خلال الأسبوع الماضي. من 28 يوليو إلى 31 يوليو، توسع حجم خيارات BTC تدريجيًا، ليصل إلى حوالي 31,000 عقد في 31 يوليو، وهو أعلى مستوى للأسبوع. بعد دخول أغسطس، تراجع الحجم بسرعة إلى حوالي 5,000 عقد بين 1 و2 أغسطس. هيكليًا، بقيت الخيارات الشهرية تساهم بالحجم الرئيسي، خاصة في مرحلة التوسع من 29 إلى 31 يوليو، حيث كانت حصة العقود الشهرية أعلى بوضوح، ما يدل على أن المشاركين في السوق استخدموا العقود متوسطة الأجل لضبط المراكز وإدارة المخاطر. حافظت الخيارات الأسبوعية على مستوى معين من النشاط في بعض أيام التداول، لكنها لم تظهر توسعًا مستمرًا في الحجم. كان حجم الخيارات اليومية محدودًا بشكل عام، ما يدل على أن السوق لم يتحول على نطاق واسع إلى المضاربة فائقة القصر. كما يشير التراجع السريع في الحجم خلال عطلة نهاية الأسبوع إلى أن هذه الجولة من التوسع كانت مرتبطة أكثر بتدوير المراكز في نهاية الشهر وإدارة المخاطر بعد ارتفاع الأسعار، وليس بتحوطات ذعرية مستمرة.
بشكل عام، أظهر سوق الخيارات هذا الأسبوع بنية "سيطرة العقود الشهرية + توسع الحجم أثناء تدوير المراكز المرحلي". إذا اخترق BTC لاحقًا فوق 65,000 USD، قد يدفع التداول الاتجاهي حجم الخيارات للارتفاع مجددًا. وإذا استمرت الأسعار بالتذبذب في نطاق 63,000 إلى 65,000 USD، قد يبقى الحجم منخفضًا.
4.3 تراجع 25D Skew من مستويات مرتفعة، وتعافت الطلبات الوقائية نسبيًا
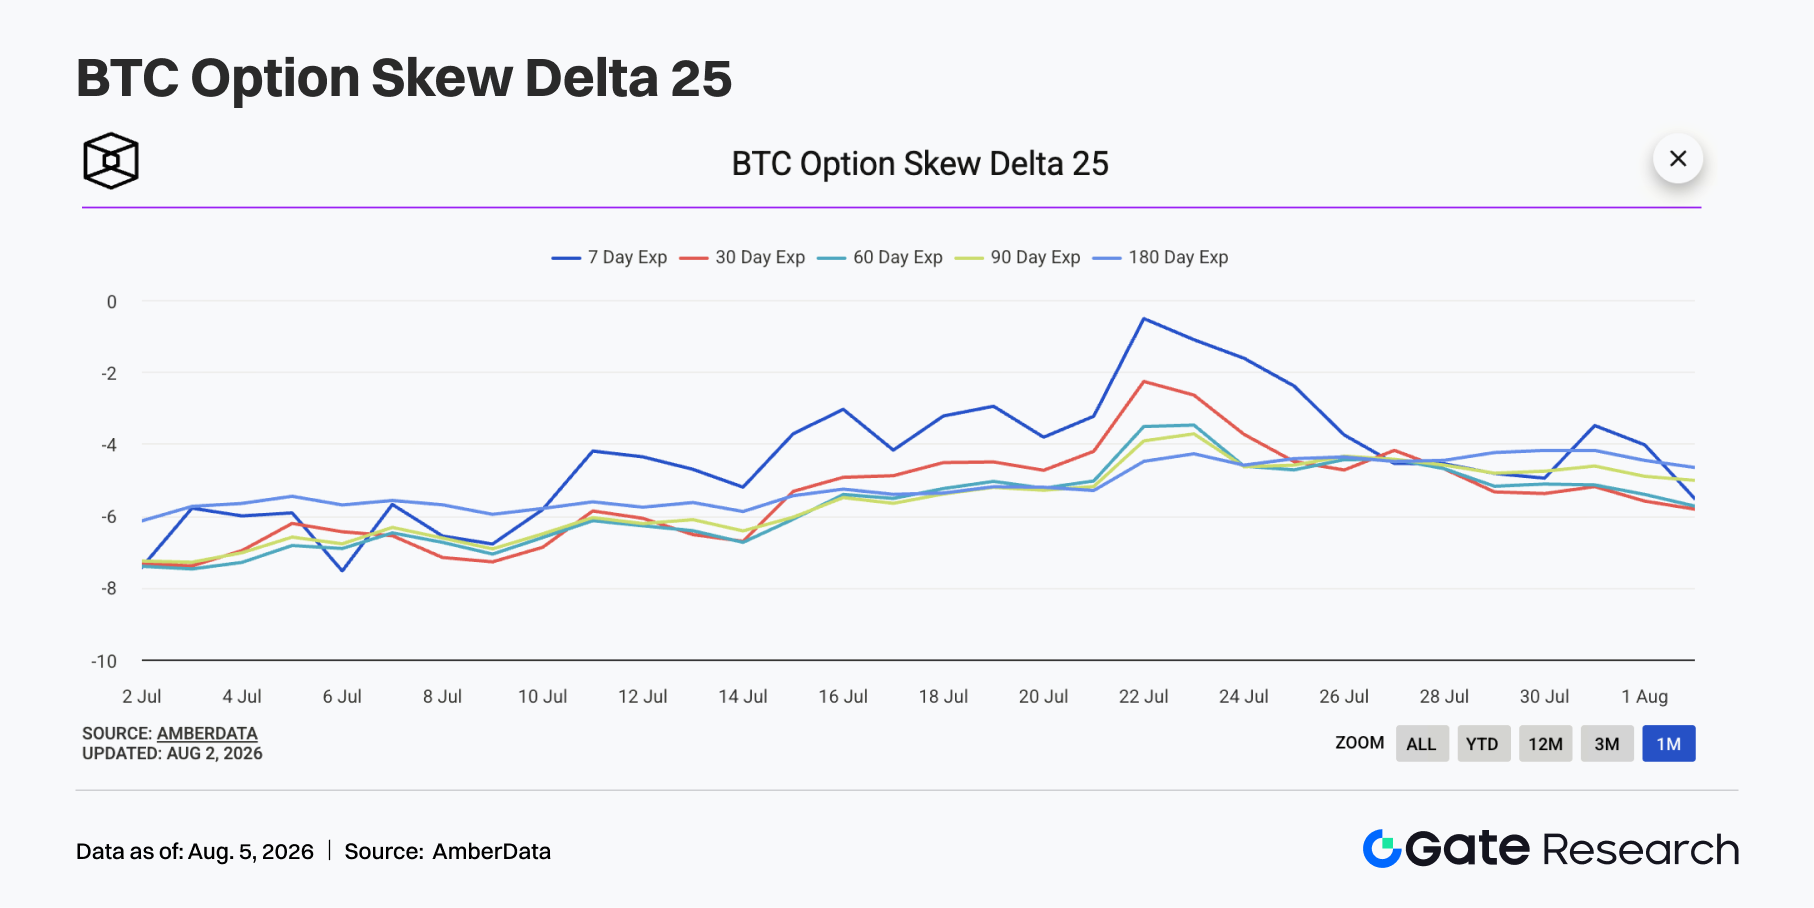
من منظور 25D Skew، أظهر Skew لعقود BTC عبر الآجال إصلاحًا أولاً ثم تراجعًا خلال الأسبوع الماضي. في بداية الأسبوع، بقي Skew عبر الآجال حول -4 إلى -5، وهو مستوى معتدل نسبيًا في الفترة الأخيرة، ما يدل على أن المزاج الدفاعي السابق قد هدأ بوضوح. في 29 يوليو تقريبًا، اقترب Skew لمدة 7 أيام من النطاق المحايد، ما يشير إلى انخفاض كبير في علاوة حماية الهبوط قصير الأجل وتراجع قلق السوق من هبوط مفاجئ قصير الأجل لفترة من الوقت. لكن مع تراجع أسعار BTC من مستويات مرتفعة، انخفض Skew قصير الأجل مجددًا إلى حوالي -5 في بداية أغسطس، ما يدل على تعافي الطلب الوقائي نسبيًا. بقي Skew متوسط وطويل الأجل سلبيًا أيضًا، في معظم الأحيان في نطاق -4 إلى -6، ما يشير إلى أن السوق لم يعد إلى حالة دفاعية قصوى، لكنه احتفظ بعلاوة مخاطرة هبوطية معينة. كان هيكل الآجال مضغوطًا نسبيًا بشكل عام، ما يدل على أن الفارق بين تسعير المخاطر قصير ومتوسط الأجل ليس كبيرًا.
بالمجمل، عكس هيكل Skew هذا الأسبوع هدوءًا هامشيًا في شهية المخاطر في السوق. إذا تمكن BTC من الثبات فوق 63,000 USD والتعافي مجددًا، من المتوقع أن يبقى Skew سلبيًا بشكل معتدل. وإذا تراجعت الأسعار دون هذا المستوى، قد يرتفع الطلب الوقائي قصير الأجل مجددًا.
4.4 واصل DVOL التراجع، وتسعير التقلبات أصبح أكثر انضغاطًا
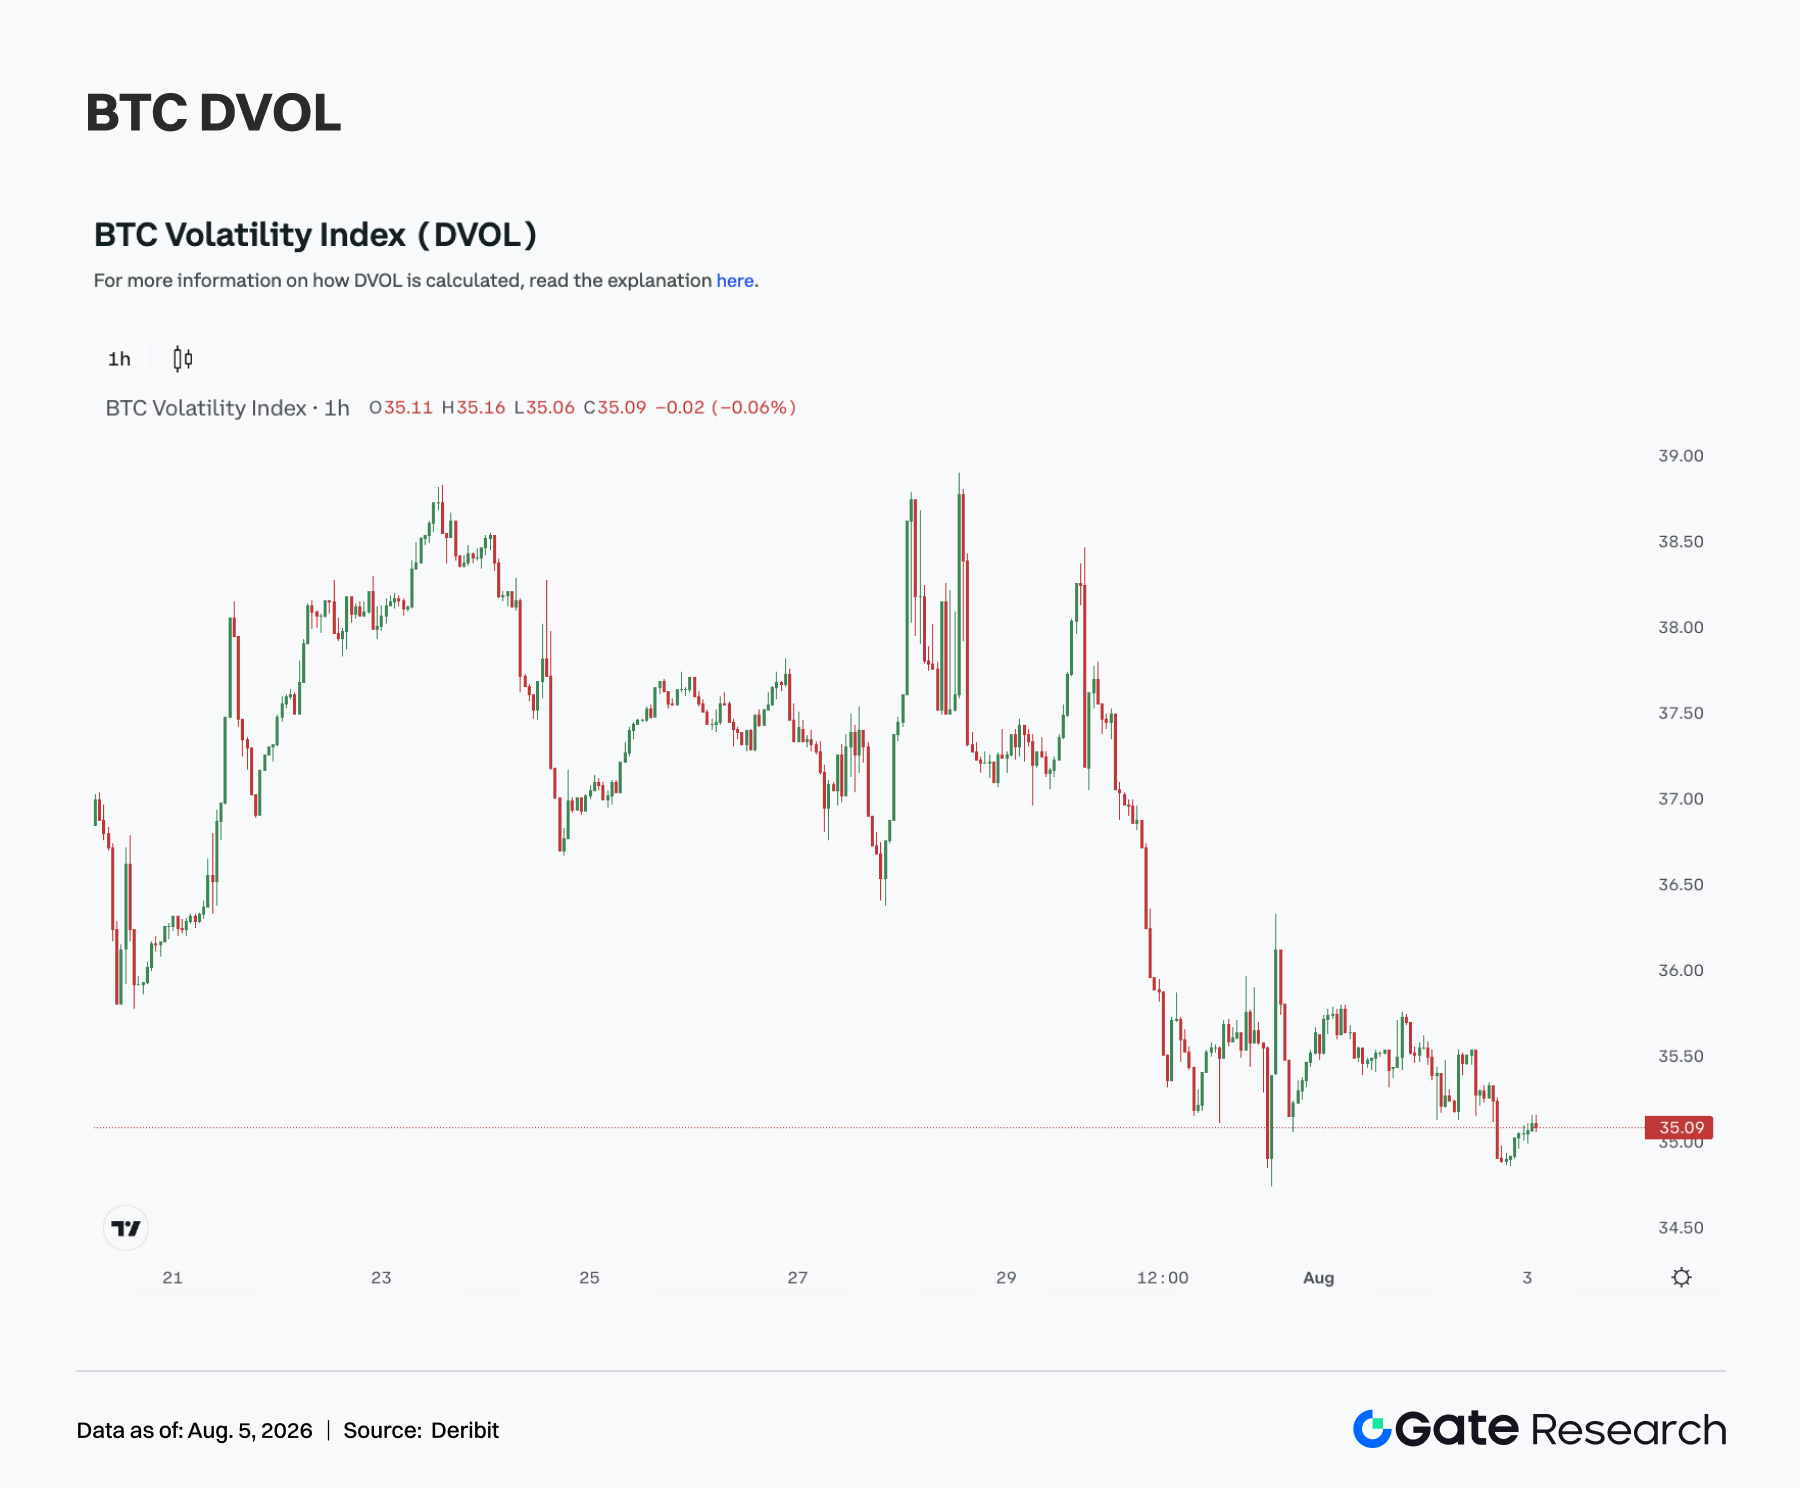
بالنسبة للتقلبات، واصل مؤشر تقلب BTC DVOL اتجاهه النزولي الأسبوع الماضي. في بداية الأسبوع، كان DVOL حول 38، ثم انخفض تدريجيًا إلى حوالي 35 مع تراجع تقلبات الأسعار وتراجع حجم الخيارات، مسجلًا أدنى مستوى مؤخرًا. أظهر هذا التراجع أن تسعير السوق لتقلبات حادة مستقبلية استمر في الانخفاض. رغم ارتفاع BTC ثم تراجعه خلال الأسبوع، بقيت حركة الأسعار إجمالًا ضمن نطاق 63,000 إلى 66,000 USD ولم تؤدِ إلى توسيع واضح في التقلبات المدفوعة بالذعر. أكد تراجع DVOL التراجع في OI من مستويات مرتفعة وSkew السلبي المعتدل، ما يدل على أن تسعير المخاطر في سوق المشتقات أصبح أكثر تحفظًا. يميل السوق حاليًا لتسعير التماسك عند مستويات مرتفعة بدلًا من اختراق باتجاه واحد أو تراجع سريع.
بالمجمل، يوجد BTC حاليًا في حالة "تماسك سعري عند مستويات مرتفعة + DVOL منخفض + Skew سلبي معتدل". إذا استمرت الأسعار بالتحرك أفقيًا، قد يبقى التقلب منخفضًا. لكن مع انضغاط DVOL بوضوح، بمجرد اختراق BTC فوق 66,000 USD أو تراجعه دون 63,000 USD، هناك مجال لانتعاش سريع للتقلبات.
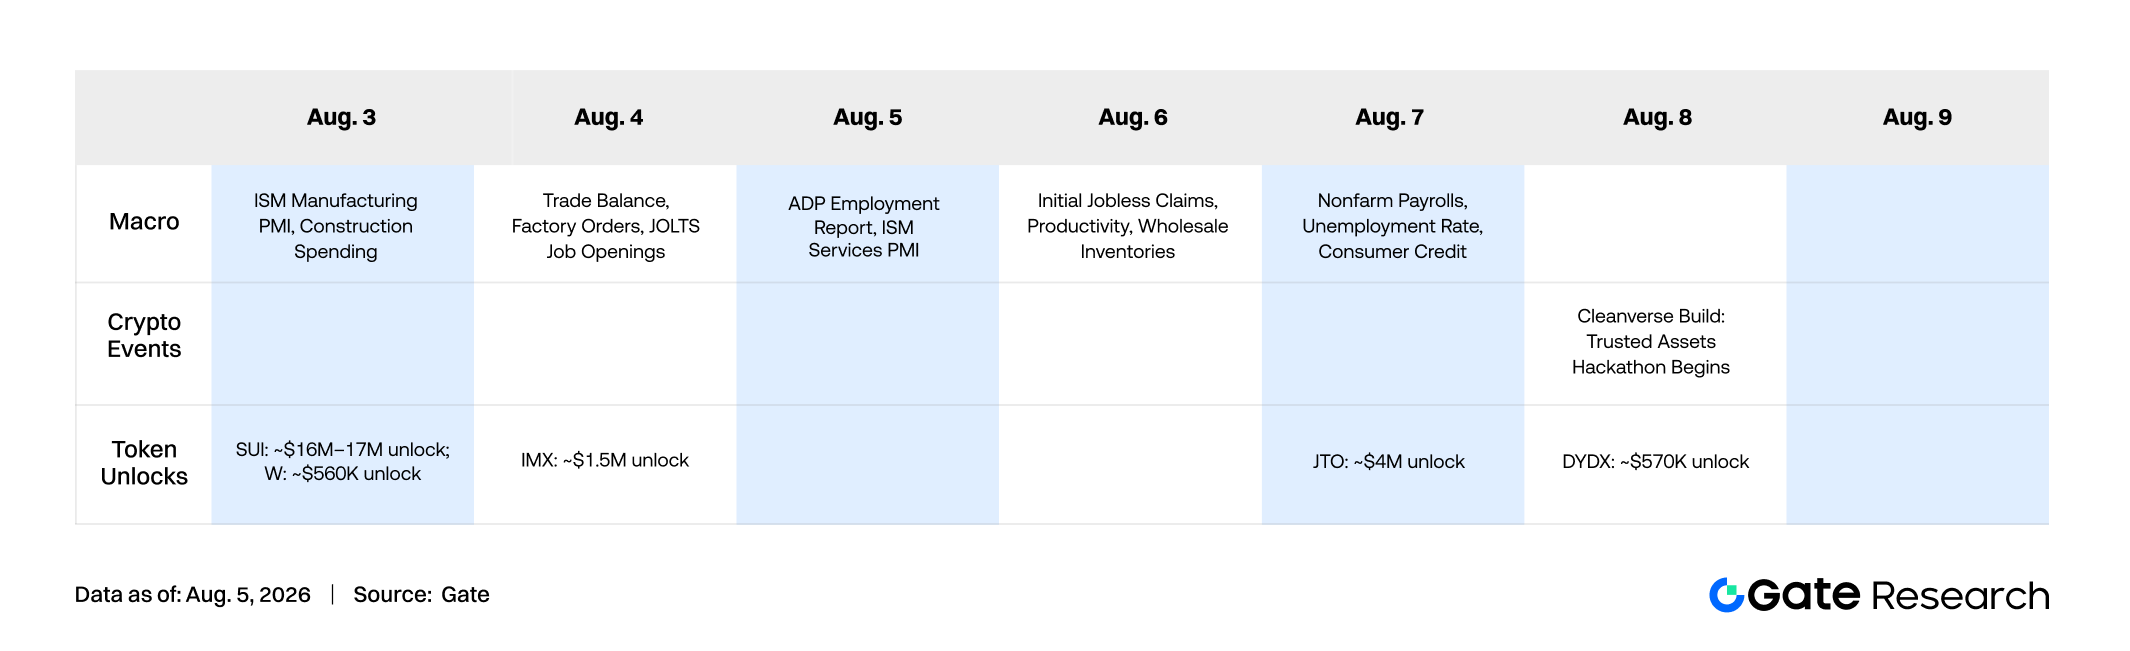
5. التوقعات للأسبوع الحالي
مصادر البيانات:
أبحاث Gate هو منصة بحثية شاملة في مجال البلوكشين والعملات الرقمية، توفر محتوى معمقًا للقراء يشمل التحليل الفني، رؤى السوق، الأبحاث القطاعية، توقعات الاتجاهات، وتحليل السياسات الكلية.
إخلاء مسؤولية
ينطوي الاستثمار في أسواق العملات الرقمية على مخاطر مرتفعة. يُنصح المستخدمون بإجراء أبحاثهم الخاصة وفهم طبيعة الأصول والمنتجات بشكل كامل قبل اتخاذ أي قرارات استثمارية. Gate غير مسؤولة عن أي خسائر أو أضرار ناتجة عن تلك القرارات.