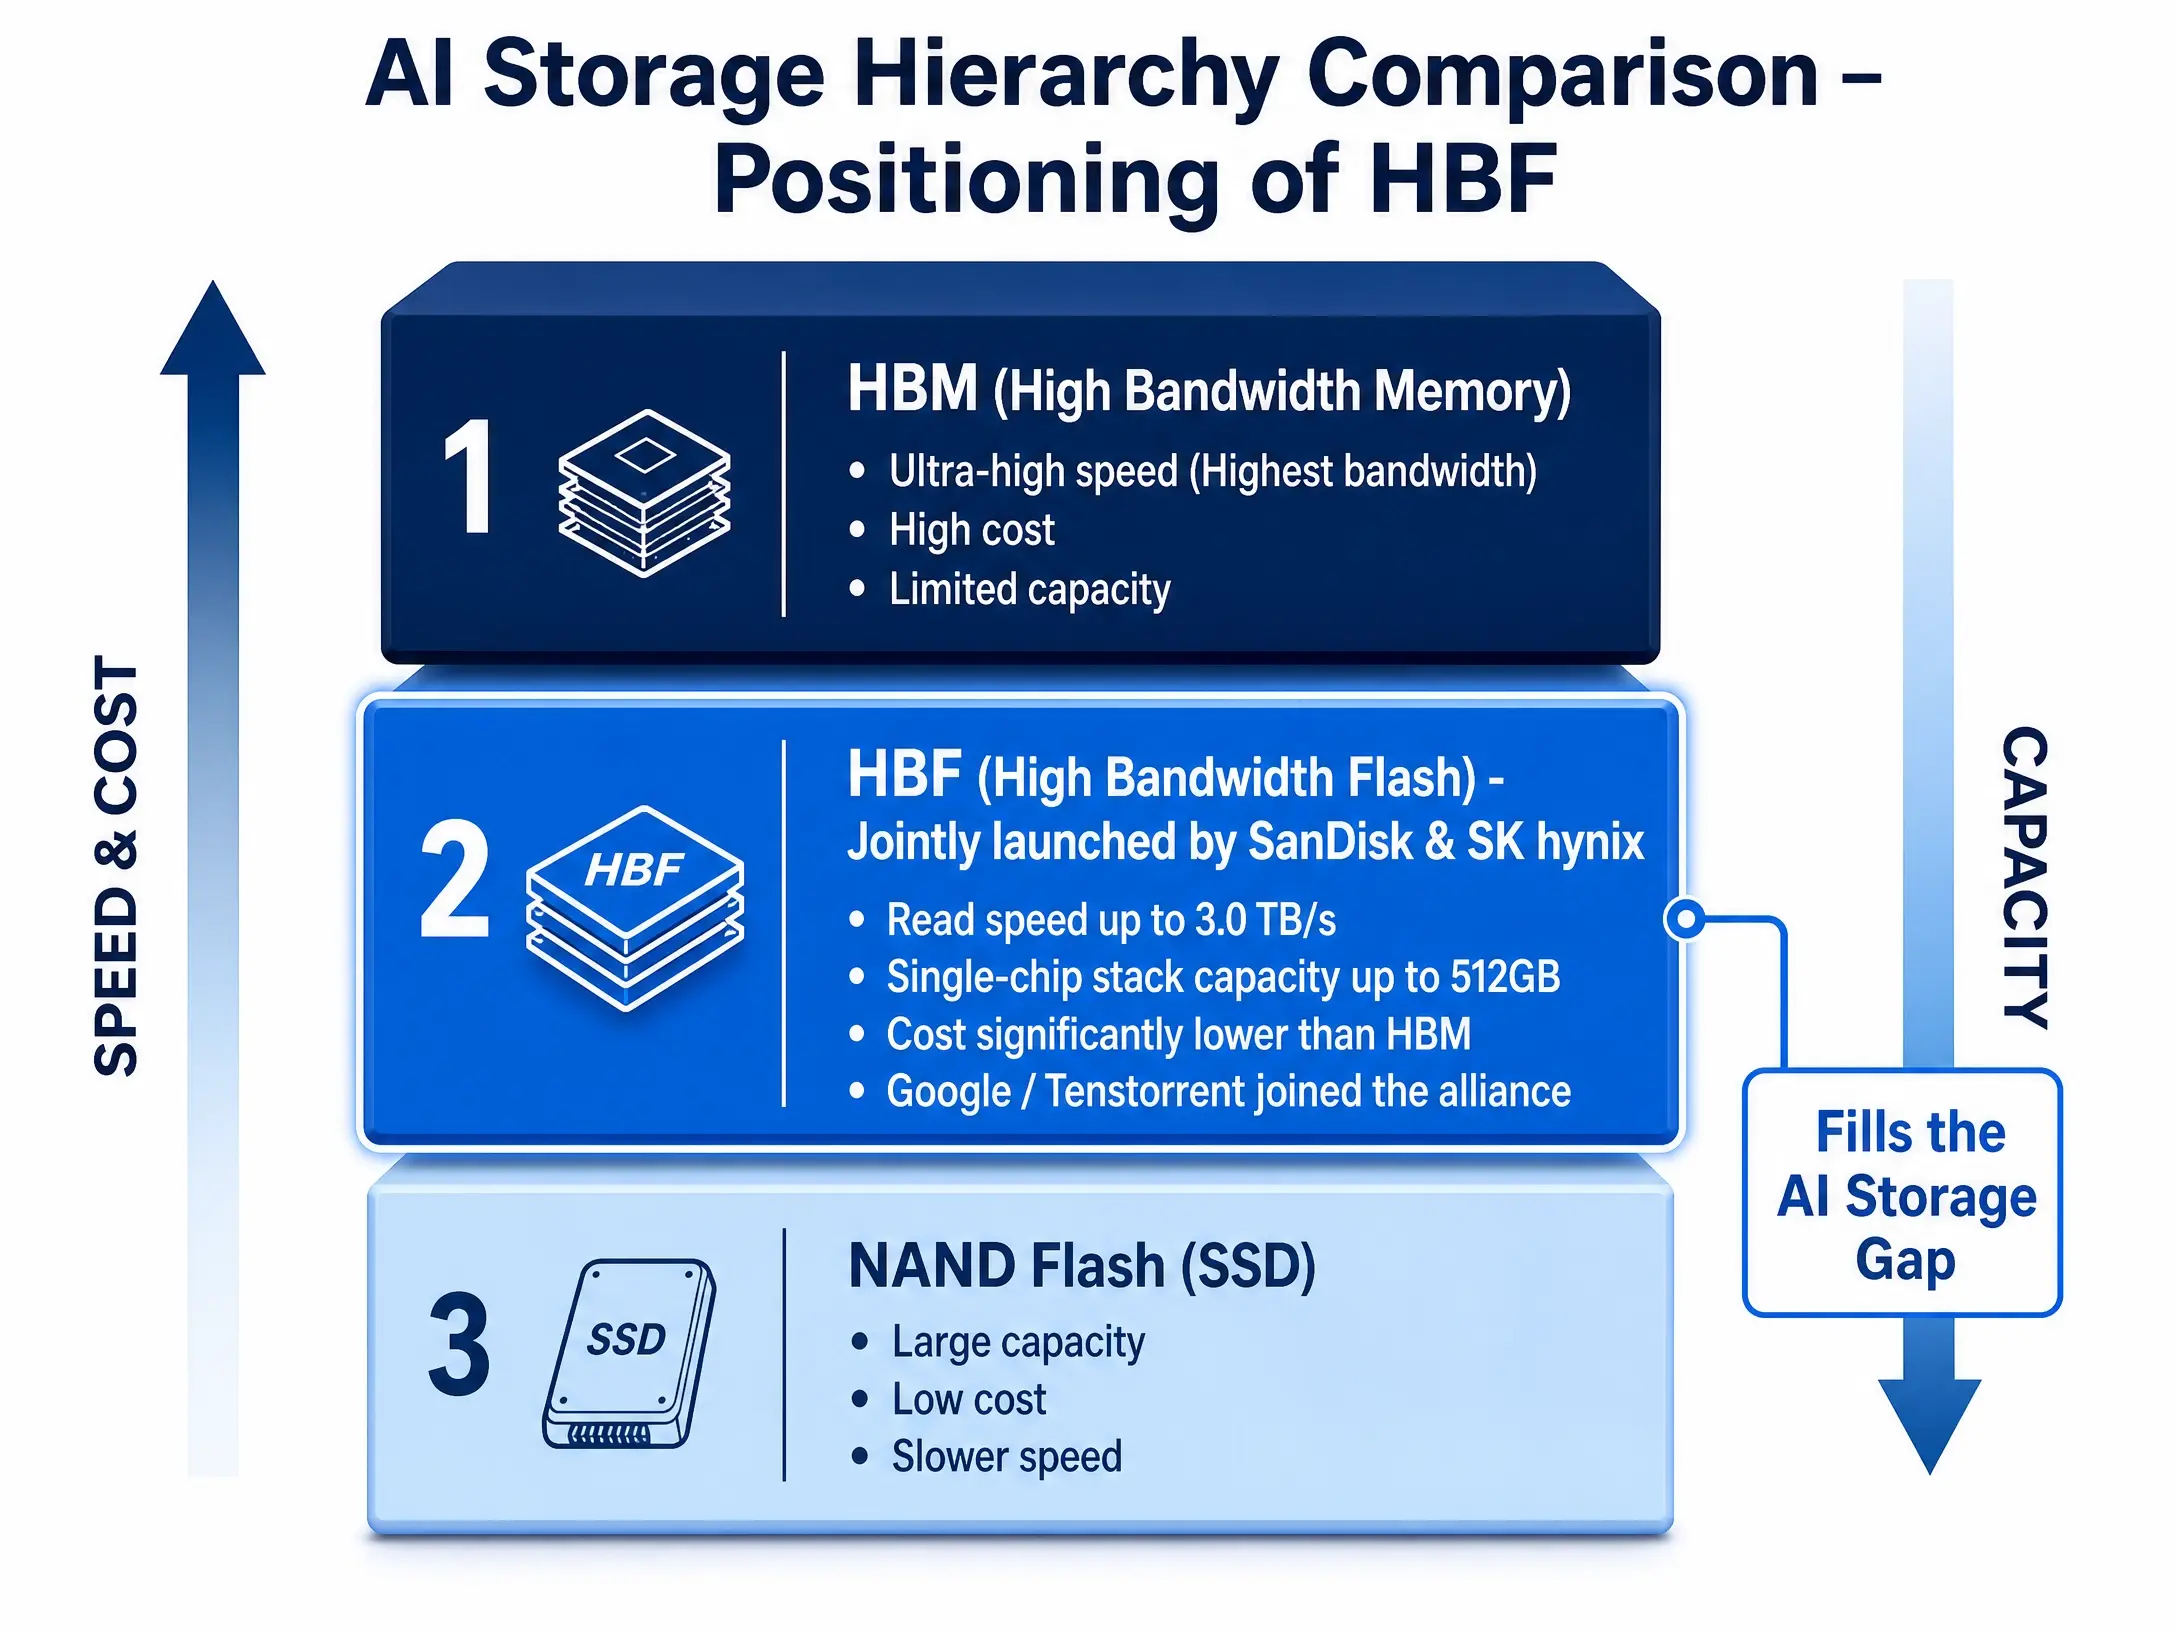
تسد تقنية HBF فجوة مستويات ذاكرة الذكاء الاصطناعي (رسم توضيحي مقارن تصوري)
التحول في التقييم من «سهم دوري» إلى «مورّد للبنية التحتية للذكاء الاصطناعي»
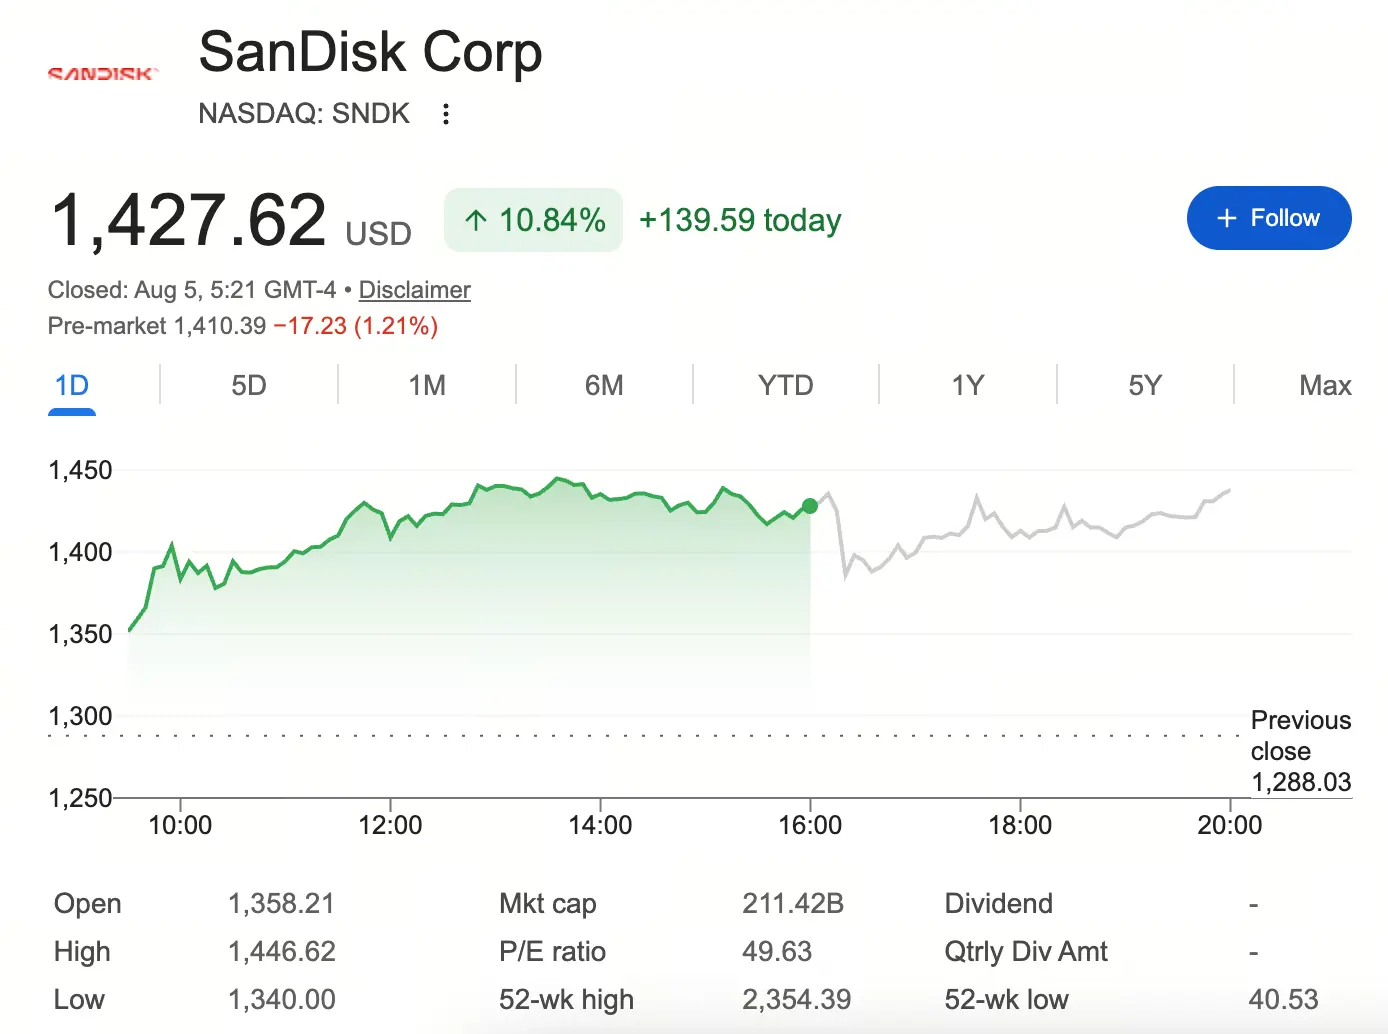
قبل الإعلان عن HBF، شهدت SanDisk تراجعاً بالغ الحدة. فعلى الرغم من مكاسبها المذهلة منذ بداية العام، تراجع سعر السهم في وقت من الأوقات بنحو 47% عن أعلى مستوى له في يونيو، خلال موجة بيع أسهم قطاع الذاكرة في يوليو. ويعكس هذا الانهيار مخاوف السوق العميقة: هل ستستفيد NAND حتماً من نمو الطلب على خوادم الذكاء الاصطناعي؟ في ذلك الوقت، كان المستثمرون يخشون زيادة إمدادات NAND وارتفاع ضغوط المخزون، معتبرين أن الارتفاع السابق لسهم SanDisk لم يكن سوى نتيجة لتضافر تعافي دورة الذاكرة مع رواية الذكاء الاصطناعي، وليس تحسناً حقيقياً في هيكل الأرباح.
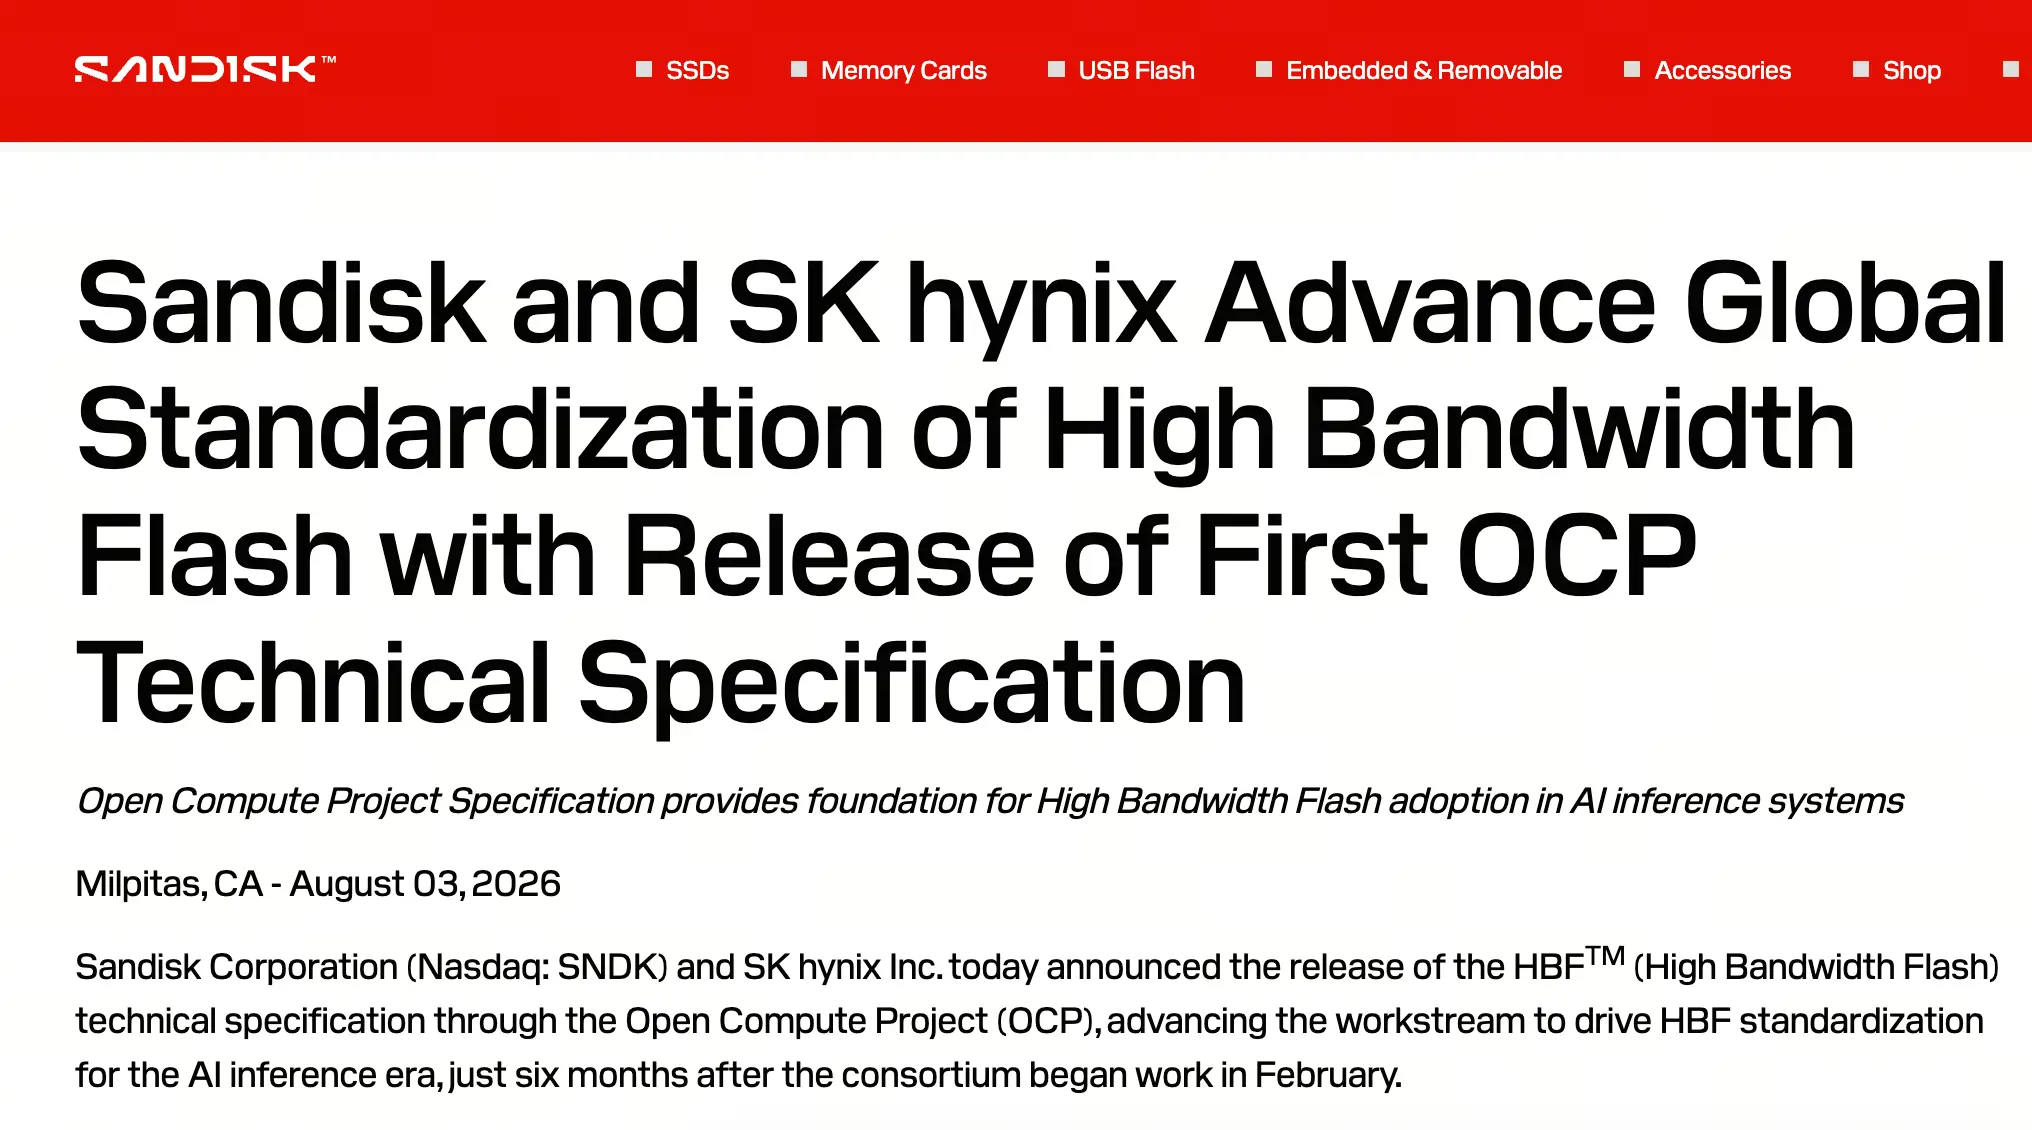
لكن تأسيس تحالف HBF، ولا سيما انضمام Google وTenstorrent، غيّر منطق هذه الرواية تماماً. وبدأ السوق يتداول توقعاً مفاده أن SanDisk لم تعد مجرد شركة تقليدية لصناعة الذاكرة تتبع تقلبات دورة أسعار NAND، بل قد تصبح مورّداً رئيسياً يحدد معيار تخزين البنية التحتية للذكاء الاصطناعي من الجيل التالي. وهذا التحول في التقييم من «سهم دوري» إلى «سهم للبنية التحتية للذكاء الاصطناعي» هو المحرك الأساسي وراء الارتداد القوي لسعر السهم يوم الثلاثاء.
مؤشرات النتائج المالية الرئيسية: مساهمة أعمال الذكاء الاصطناعي وهوامش الربح
قبل إعلان النتائج المالية، كانت توقعات وول ستريت لأداء SanDisk في الربع المالي الرابع مرتفعة للغاية. ويتوقع السوق على نطاق واسع أن تصل الإيرادات إلى 8.3-8.4 مليار دولار، وأن تتراوح ربحية السهم المعدلة بين 34 و35 دولاراً، وهو ما يتجاوز بكثير نطاق التوجيه السابق للشركة البالغ 7.75-8.25 مليار دولار. ومع ذلك، فإن المؤشرات الأربعة التالية أهم من مجرد تجاوز ربحية السهم للتوقعات، فيما يتعلق بحركة السهم بعد إعلان النتائج المالية.
اتجاه أسعار NAND ومستويات المخزون. يحتاج المستثمرون إلى التأكد مما إذا كان متوسط سعر البيع (ASP) لـ NAND يمتلك زخماً لمواصلة الارتفاع. وإذا أشارت الإدارة إلى انخفاض مستويات المخزون وتشدد المعروض، فسيسهم ذلك بدرجة كبيرة في تخفيف قلق السوق من بلوغ الدورة ذروتها.
المساهمة الفعلية لأعمال تخزين الذكاء الاصطناعي. ينصب اهتمام السوق الأكبر على ما إذا كانت HBF قد انتقلت من مرحلة العرض التقني إلى أعتاب التسويق التجاري. وستُعد أي تصريحات إيجابية من الإدارة بشأن طلبات عملاء مراكز بيانات الذكاء الاصطناعي والجدول الزمني للتسويق التجاري لـ HBF محفزات إيجابية مهمة.
استدامة هوامش الربح. توقعت SanDisk سابقاً أن يتراوح هامش الربح الإجمالي المعدل وفق معايير غير GAAP بين 79% و81%، وهو مستوى مرتفع ونادر في قطاع الذاكرة. ويُعد مدى قدرة هامش الربح على الحفاظ على مستواه أو زيادته بالتزامن مع النمو المرتفع للإيرادات عاملاً رئيسياً لاختبار قوة الشركة التفاوضية.
توجيهات الأداء للسنة المالية 2027. تتمثل نقطة المراهنة الحقيقية بعد إعلان النتائج المالية في توقعات السنة المالية التالية. وسيحدد تقييم الإدارة للإنفاق الرأسمالي، وتوازن العرض والطلب على NAND، ومدى قدرة الطلب على الذكاء الاصطناعي على تعويض تقلبات الدورة التقليدية، الاتجاه المتوسط الأجل لسعر السهم.
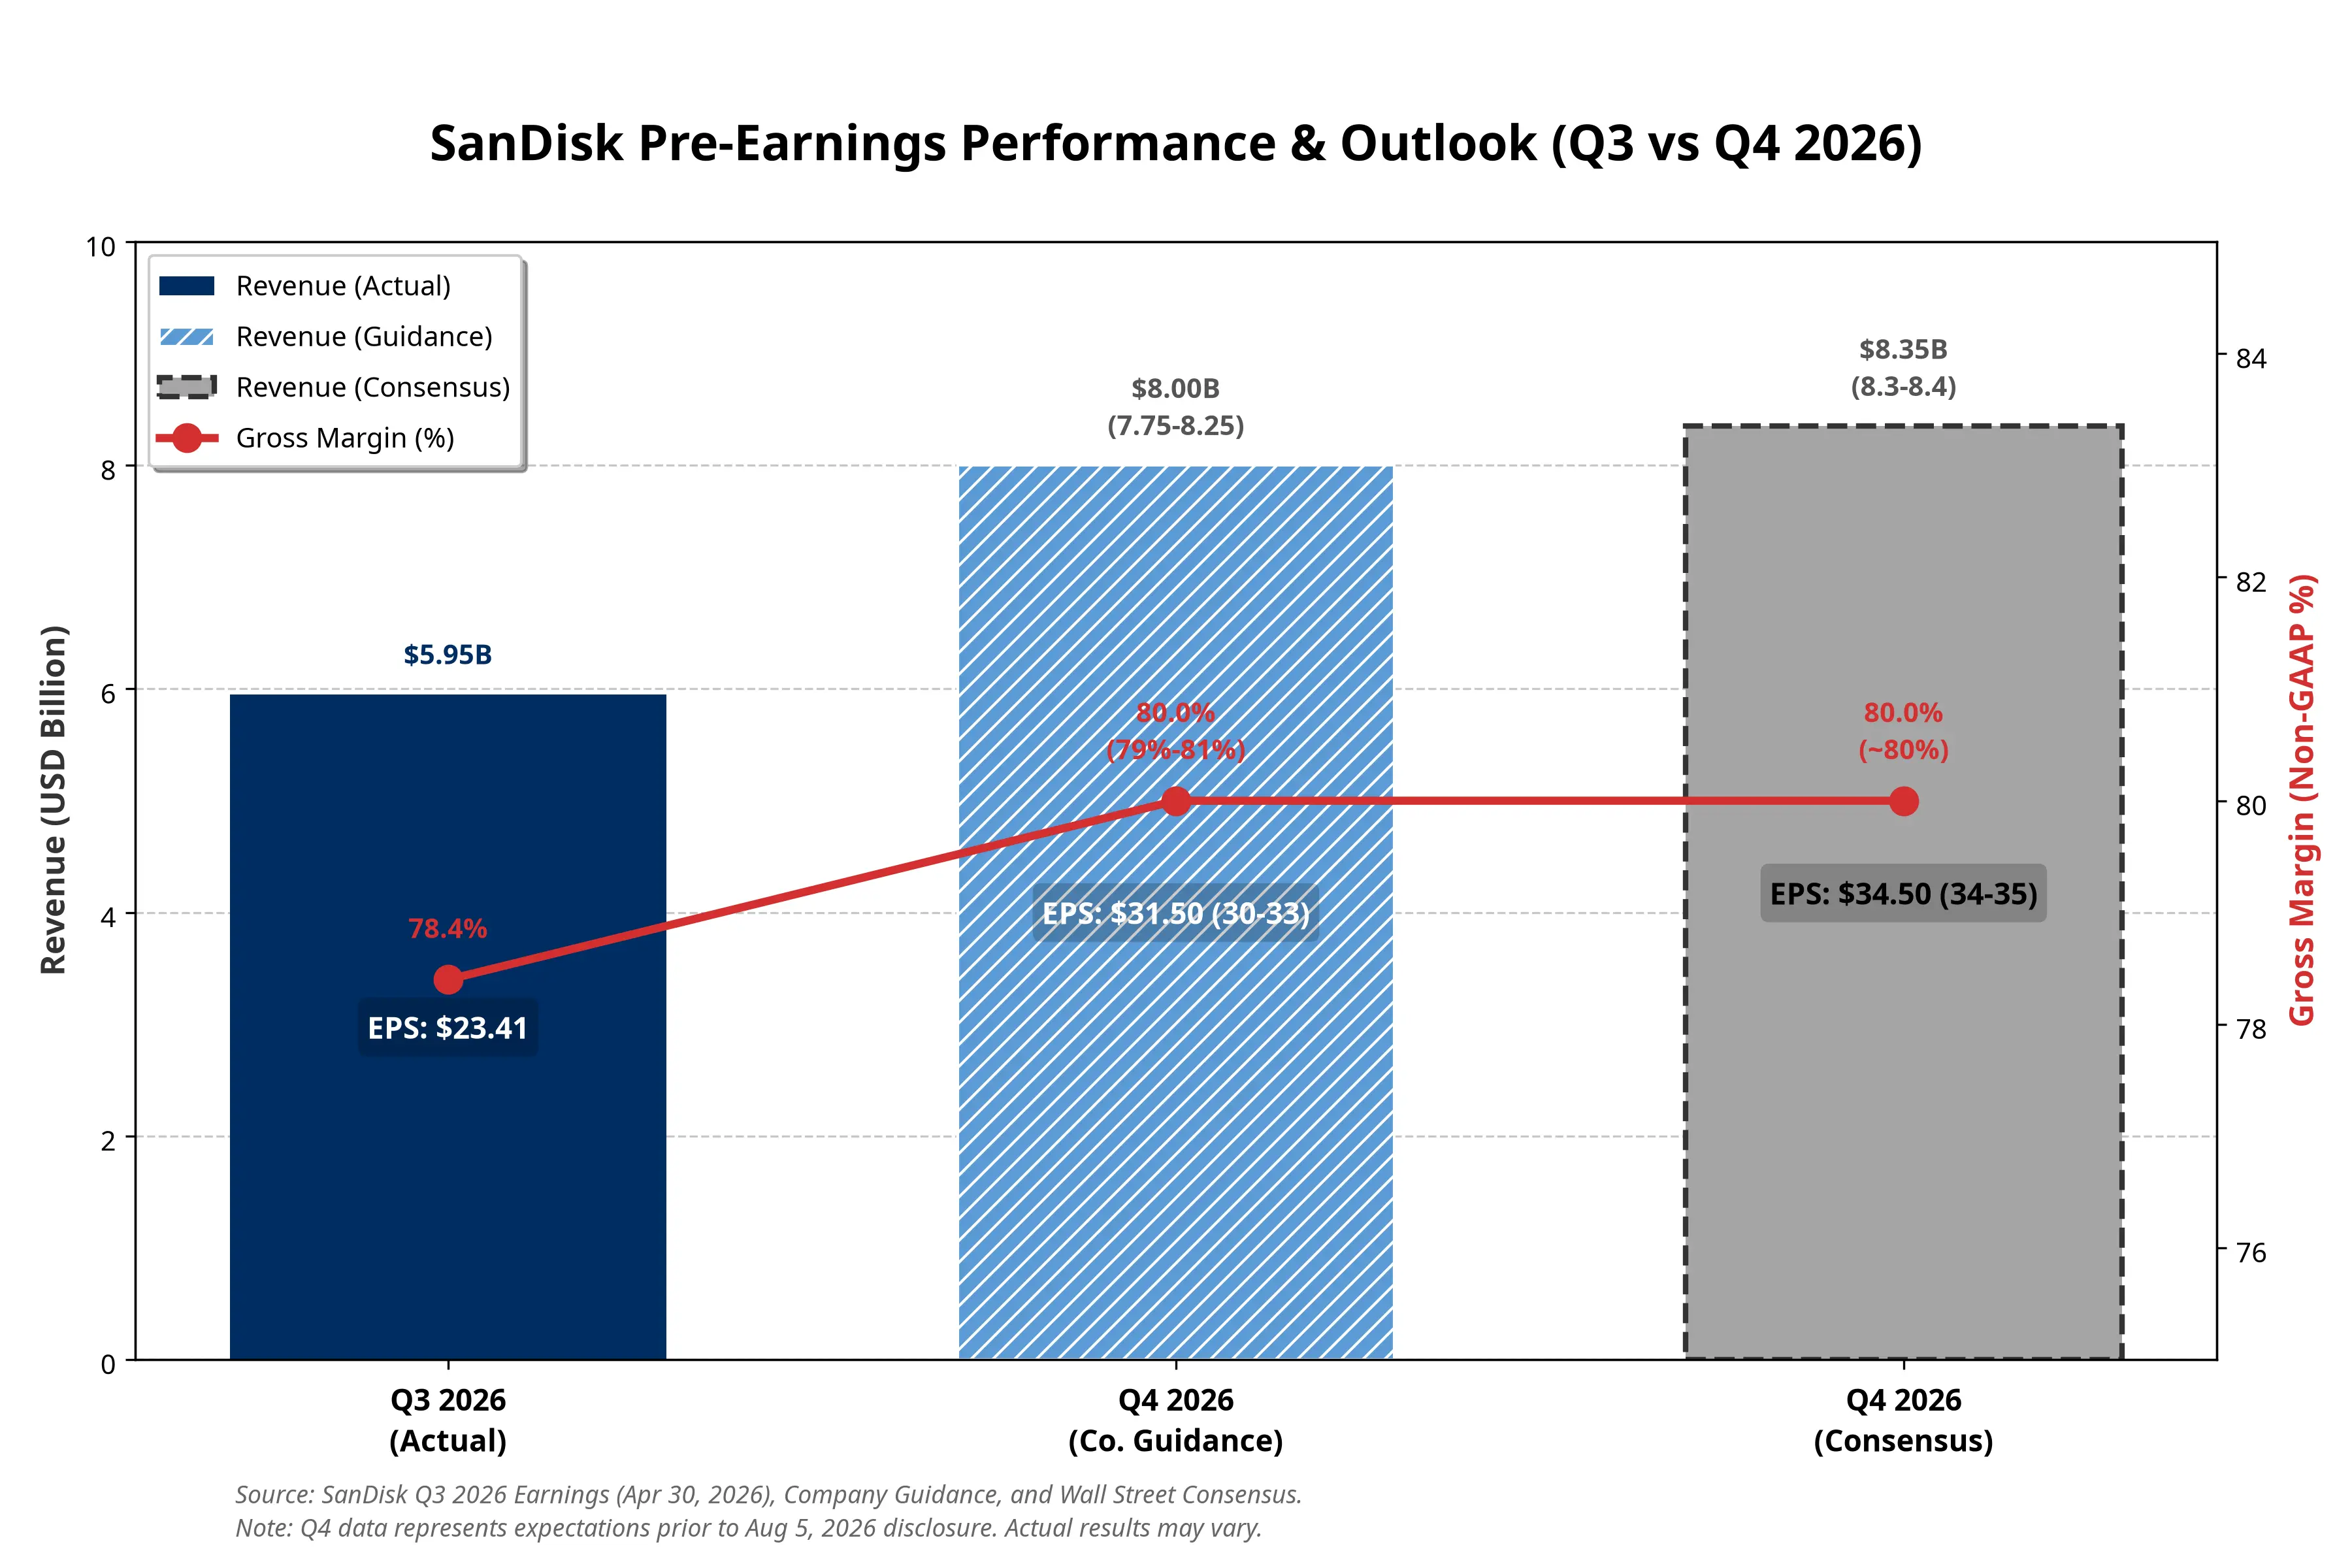
متابعة المؤشرات المالية الرئيسية لـ SanDisk (رسم بياني لمقارنة البيانات الفصلية)
تحليل سيناريوهات النتائج المالية
في ظل التقييم المرتفع والتوقعات السوقية المرتفعة بالمثل، قد تتخذ حركة السهم بعد إعلان النتائج المالية ثلاثة مسارات. في السيناريو المتفائل، إذا تجاوزت ربحية السهم وهامش الربح الإجمالي التوقعات معاً، وقدمت الإدارة توجيهات قوية بشأن الطلب على تخزين الذكاء الاصطناعي، فقد يعيد السهم اختبار أعلى مستوياته السابقة. وفي السيناريو المحايد، إذا جاءت النتائج متوافقة مع التوقعات لكن ظلت مساهمة الذكاء الاصطناعي غير واضحة، فقد يرى السوق أن التقييم يعكس الأخبار الإيجابية بالكامل، وقد يدخل السهم في حالة من التذبذب. أما في السيناريو المتشائم، فإذا ضعفت أسعار NAND أو تباطأ تقدم أعمال الذكاء الاصطناعي، فقد يواجه الارتفاع السابق القائم على الرواية ضغوطاً تدفعه إلى التراجع.
الخلاصة
تقف SanDisk عند نقطة تحول هيكلية في قطاع الذاكرة. فقد فتحت تقنية HBF أمامها مجالاً للتحول من «سهم نمو دوري» إلى «أصل محوري في البنية التحتية للذكاء الاصطناعي». غير أن التحول في منطق الاستثمار يحتاج إلى إثباته من خلال بيانات النتائج المالية. فقد كان ارتفاع يوم الثلاثاء قائماً على التوقعات، بينما ستعتمد حركة السهم بعد إعلان النتائج المالية على ما إذا كانت الحقائق ستدعم هذه التوقعات.
تحذير من المخاطر: لا يزال سعر السهم الحالي أدنى بنحو 40% من أعلى مستوى له خلال 52 أسبوعاً، والبالغ 2,354.39 دولاراً، وهو ما يعني وجود مجال للصعود، لكنه ينطوي أيضاً على تقلبات. وتشكل دورية قطاع الذاكرة، وعدم اليقين بشأن التسويق التجاري لـ HBF، والعوامل الجيوسياسية، متغيرات ينبغي للمستثمرين أخذها في الحسبان.
الأسئلة الشائعة
1. ما الفرق بين HBF وHBM وSSD؟
تمثل HBF (فلاش عالي النطاق الترددي) مستوى جديداً من الذاكرة يقع بين HBM وSSD. تتميز HBM بسرعة فائقة لكنها محدودة السعة ومرتفعة التكلفة، بينما تتميز SSD بسعة كبيرة لكنها أبطأ. وتستفيد HBF من بنية ذاكرة فلاش NAND لتوفير نطاق ترددي قريب من HBM وسعة أكبر بكثير منها، في حين تقل تكلفتها كثيراً عن HBM، وتهدف إلى حل اختناق الذاكرة في سيناريوهات استدلال الذكاء الاصطناعي.
2. لماذا يُعد انضمام Google وTenstorrent إلى تحالف HBF مهماً؟
بصفتهما لاعبين رئيسيين في مجالي رقائق الذكاء الاصطناعي والخدمات السحابية، يعني انضمام Google وTenstorrent أن معيار HBF لا يمثل «مبادرة ذاتية» من جانب SanDisk وSK Hynix، بل يحظى باعتراف الجهات الرئيسية التي ستستخدمه في المراحل اللاحقة. ويكتسي ذلك أهمية حاسمة لتشكيل منظومة موحدة للقطاع ودفع التسويق التجاري واسع النطاق للمعيار.
3. ما المخاطر الرئيسية ومنطق التفاؤل بشأن الاستثمار في SanDisk؟
يتمثل منطق التفاؤل في أن البنية التحتية للذكاء الاصطناعي تدخل مرحلة توسيع سعة التخزين، وأن HBF قد تفتح طلباً جديداً على NAND، فضلاً عن أن التعاون مع SK Hynix يعزز القدرة التنافسية للمنظومة. أما المخاطر الرئيسية فتشمل الارتفاع الكبير في سعر السهم، والتقلبات الواضحة في دورة قطاع NAND، والحاجة إلى مزيد من الوقت للتحقق من التسويق التجاري لـ HBF، وعدم اليقين بشأن إمكانية تحول الطلب على الذكاء الاصطناعي إلى أرباح فعلية.