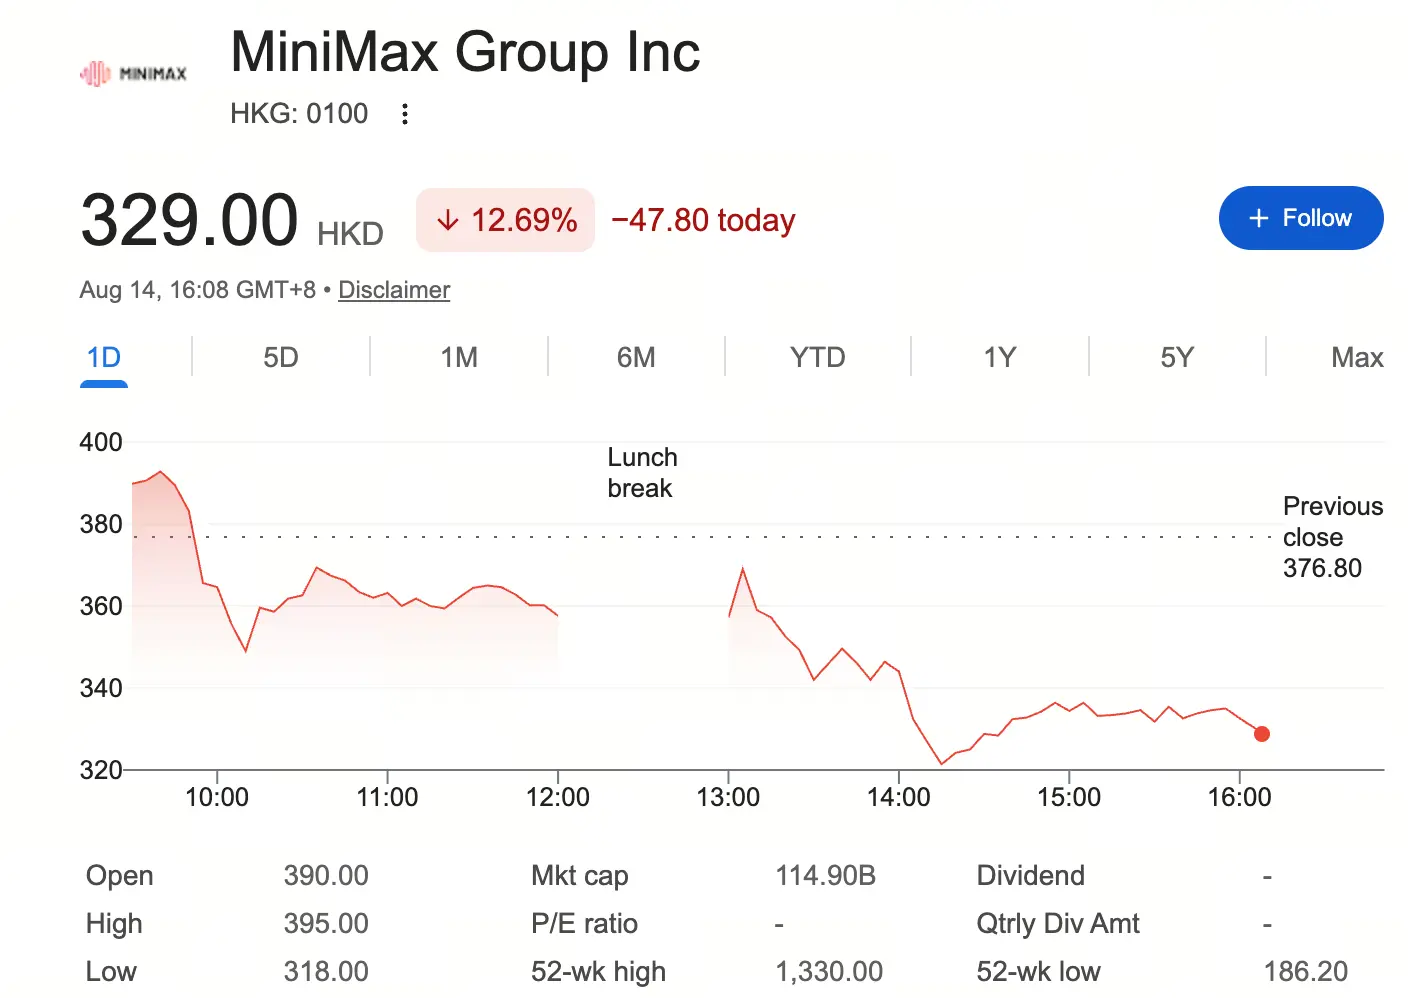
المصدر: Google Finance
يجري السوق حالياً تصحيحاً مركزاً لمنطق تقييم أصول الذكاء الاصطناعي. فمن «التفوق التقني» إلى «تحقيق القيمة التجارية»، ومن «علاوة المفهوم» إلى «خصم التدفقات النقدية»، يتمثل جوهر هذا التعديل في تحول مرساة التسعير في السوق.
خطة تمويل بقيمة 16 مليار دولار هونغ كونغ: سردية مزدوجة بين تعزيز الذخيرة وضغوط التخفيف
في 10 يوليو، أعلنت MiniMax عن خطة تمويل إجمالية تتجاوز 16 مليار دولار هونغ كونغ، تشمل طرح أسهم بقيمة نحو 9.541 مليار دولار هونغ كونغ وسندات قابلة للتحويل من دون فائدة بقيمة 6.5 مليار دولار هونغ كونغ. ويتضمن الطرح 35.6 مليون سهم جديد من الفئة A بسعر 268 دولاراً هونغ كونغ للسهم، بخصم يبلغ نحو 9.89% عن سعر الإغلاق السابق للإعلان؛ فيما بلغ سعر التحويل المبدئي للسندات القابلة للتحويل 335 دولاراً هونغ كونغ للسهم.
ومن حيث استخدام الأموال، سيُوجَّه نحو 80% من صافي الأموال المجمعة إلى البنية التحتية للذكاء الاصطناعي وتطوير النماذج، و10% إلى التوسع في الأعمال العالمية، و10% إلى تعزيز رأس المال التشغيلي. واستقطب التمويل مشاركة أكثر من 20 صندوقاً سيادياً دولياً وصناديق استثمار طويلة الأجل، محققاً تغطية اكتتابية بنحو 7 مرات، لترتفع قيمة الإصدار النهائية من 1.8 مليار دولار في البداية إلى أكثر من 2 مليار دولار.
وقدمت أسواق رأس المال قراءتين متناقضتين تماماً لذلك. يرى المتفائلون أن الاكتتاب الزائد من المؤسسات الكبرى يدل على استمرار ثقة رأس المال طويل الأجل بالأساسيات المتوسطة الأجل لـMiniMax؛ بينما يركز المتشائمون على أثر التخفيف، إذ ستبلغ حصة المستثمرين الجدد نحو 10.19% بعد إتمام الطرح، ومع احتمال تحويل السندات القابلة للتحويل إلى أسهم مستقبلاً، ستتعرض حصص المساهمين الحاليين لمزيد من التخفيف.
كما يستحق توقيت هذا التمويل الانتباه. ففي اليوم السابق للإعلان، أي في 9 يوليو، شهدت MiniMax أول عملية كبيرة لانتهاء فترة حظر أسهمها منذ الاكتتاب العام، حيث أصبح نحو 153 مليون سهم، يمثل 48.9% من إجمالي رأس المال، قابلاً للتداول، ليتراجع سعر السهم في ذلك اليوم بنسبة 17.98%. وأدى تزامن إعلان التمويل مع فترة انتهاء الحظر إلى زيادة مخاوف السوق بشأن المعروض من الأسهم.
منافسة الذكاء الاصطناعي تدخل مرحلة جديدة: من معايير النماذج إلى اقتصاديات الوحدة
تُظهر التغيرات التي شهدها القطاع منذ بداية 2026 تحولاً هيكلياً في المحور الرئيسي للمنافسة في مجال نماذج الذكاء الاصطناعي الكبيرة.
بوادر تحول في التسعير. أشار تقرير مورغان ستانلي الصادر في 9 أغسطس إلى أن متوسط سعر مخرجات واجهات API للنماذج الصينية الكبيرة ارتفع من نحو 12.2 يوان لكل مليون رمز في الربع الأول من 2025 إلى 21.9 يوان لكل مليون رمز في الربع الثاني من 2026. وأعلنت DeepSeek في أغسطس عن رفع كبير لأسعار واجهة API، وذلك بعد نحو 3 أسابيع فقط من إدخالها تسعيراً متفاوتاً بين فترات الذروة وخارجها في منتصف يوليو. وترى المؤسسات البحثية أن هذا يمثل انتقال النماذج الصينية الكبيرة من منافسة موسعة تقوم على «خفض الأسعار مقابل زيادة الحجم» إلى مرحلة تحقيق القيمة استناداً إلى قدرات النموذج وجودة الخدمة.
تشدد نماذج ترخيص المصادر المفتوحة. تتحول التراخيص المرنة السابقة، مثل Apache 2.0 أو MIT، نحو تراخيص من المستويين L2/L3. فعلى سبيل المثال، يتعين على مزودي خدمات MaaS الذين تتجاوز إيراداتهم السنوية 20 مليون دولار توقيع اتفاقيات تجارية منفصلة مع K3 التابعة لـMoonshot AI؛ كما أدخلت Qwen التابعة لـAlibaba آلية لتقاسم الإيرادات مع العملاء الذين تتجاوز استدعاءات واجهة API السنوية لديهم 5 ملايين دولار. ويعني ذلك أن مسارات تحقيق الإيرادات لدى مطوري النماذج تتوسع من البيع المباشر لواجهات API فقط إلى تقاسم الإيرادات مع مزودي الخدمات السحابية ومنصات التجميع، ما يؤدي إلى توسيع مجمع الإيرادات القابل للاستهداف.
انتقال أبعاد المنافسة من «قدرات النموذج» إلى «تكلفة النشر وخدمات المؤسسات». تشير تحليلات القطاع إلى أن المنافسة في الذكاء الاصطناعي انتقلت من سؤال «من يملك أقوى نموذج؟» إلى سؤال «من يستطيع إدخال الذكاء الاصطناعي فعلياً في العمليات الأساسية للمؤسسات بتكلفة أقل وبطريقة أكثر مرونة؟». وتتيح نماذج الأوزان المفتوحة للمؤسسات نشر النماذج على خوادمها الخاصة أو سحابتها الخاصة، مع الحفاظ على سيادة البيانات واستيعاب قدرات الذكاء الاصطناعي داخلياً. وقد لا يعود النموذج نفسه المنتج النهائي، بل بوابة دخول إلى سوق المؤسسات.
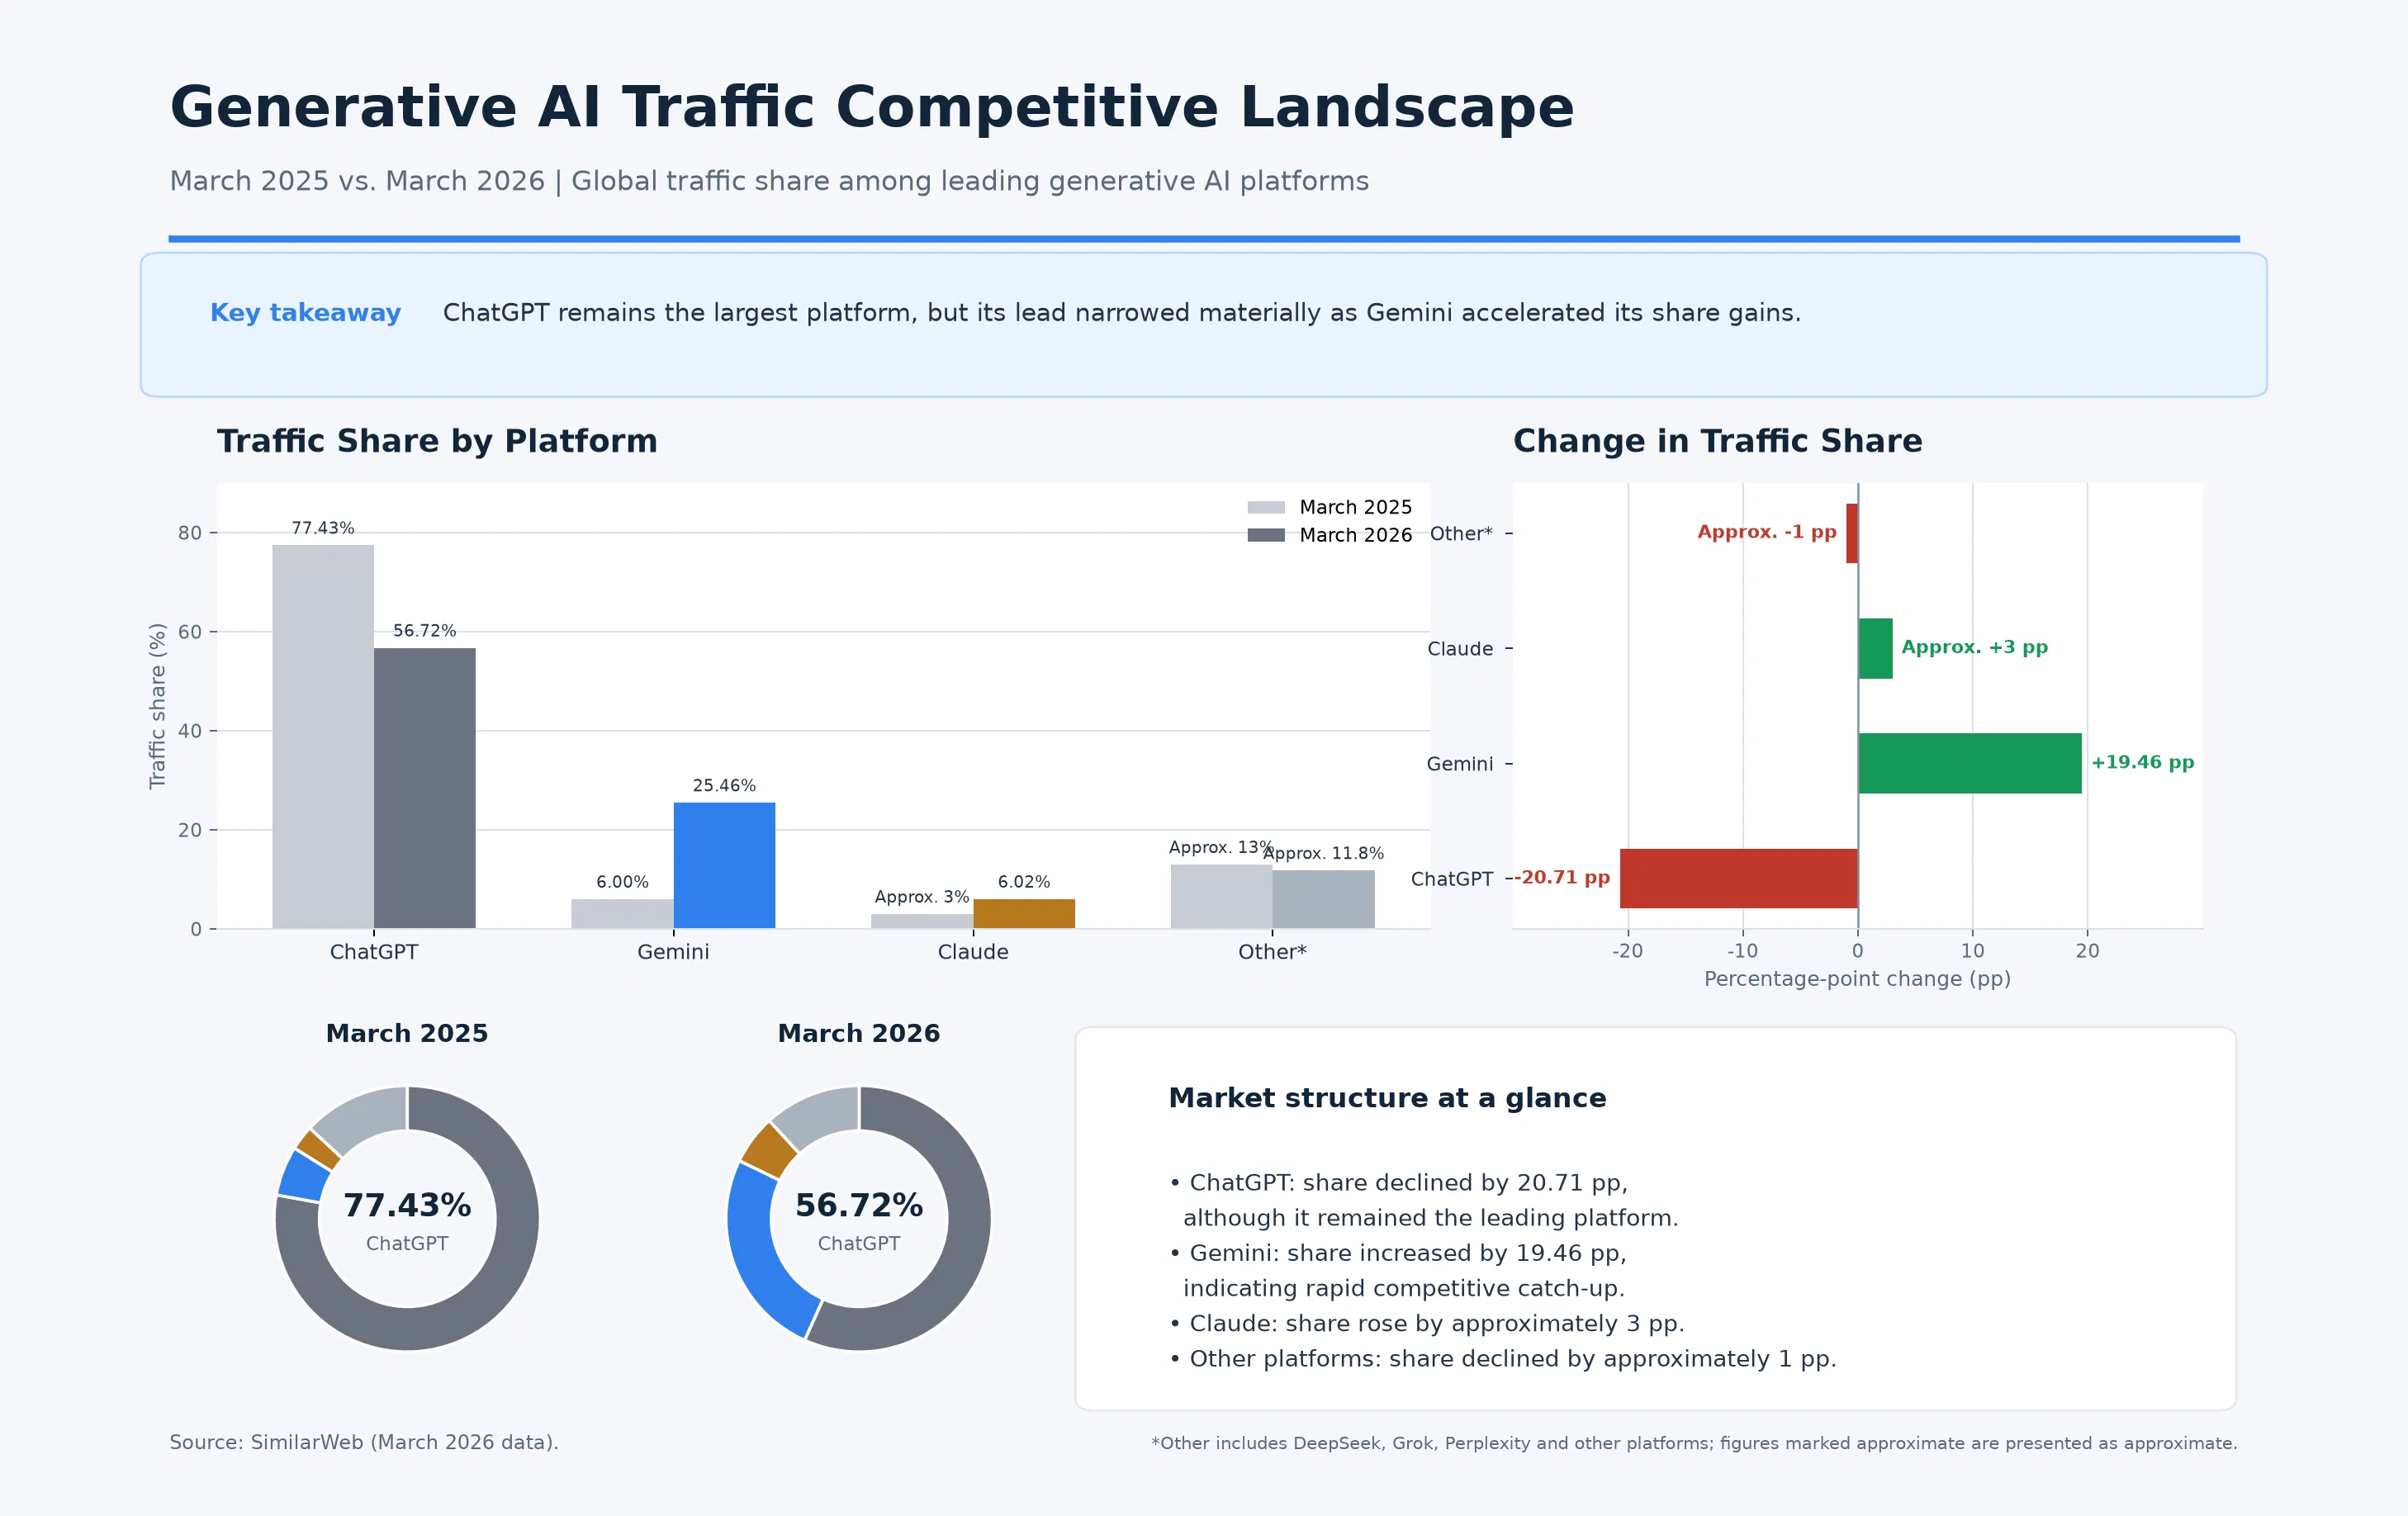
تغير خريطة المنافسة على حركة المرور في مجال الذكاء الاصطناعي التوليدي (مارس 2025 مقابل مارس 2026)
استراتيجية MiniMax المتمايزة ومحطات التحقق من تحقيق القيمة التجارية
يحدد اختيار MiniMax لمسارها التقني ونموذج أعمالها مرحلة التحقق من تقييمها الحالي.
مسار نموذج H3 متعدد الوسائط. في 31 يوليو، أطلقت MiniMax نموذج التوليد متعدد الوسائط من الجيل الجديد H3، الذي يدعم أشكالاً متعددة من المدخلات النصية والصورية والصوتية والمرئية، ويمكنه توليد محتوى صوتي-مرئي تصل مدته إلى 15 ثانية، بسعر 0.8 يوان للثانية بدقة 2K، أي نحو ثلث سعر المنتجات الرائدة المماثلة. ويتبنى H3 في الوقت نفسه استراتيجية الأوزان المفتوحة، بما يسمح للمؤسسات بالنشر المحلي والتحسين المرن. ويهدف هذا المزيج من «التكلفة المنخفضة + النشر المفتوح» إلى خفض عتبة تبني المؤسسات، لكنه يواجه في الوقت نفسه اختبار كفاءة التحول إلى قيمة تجارية.
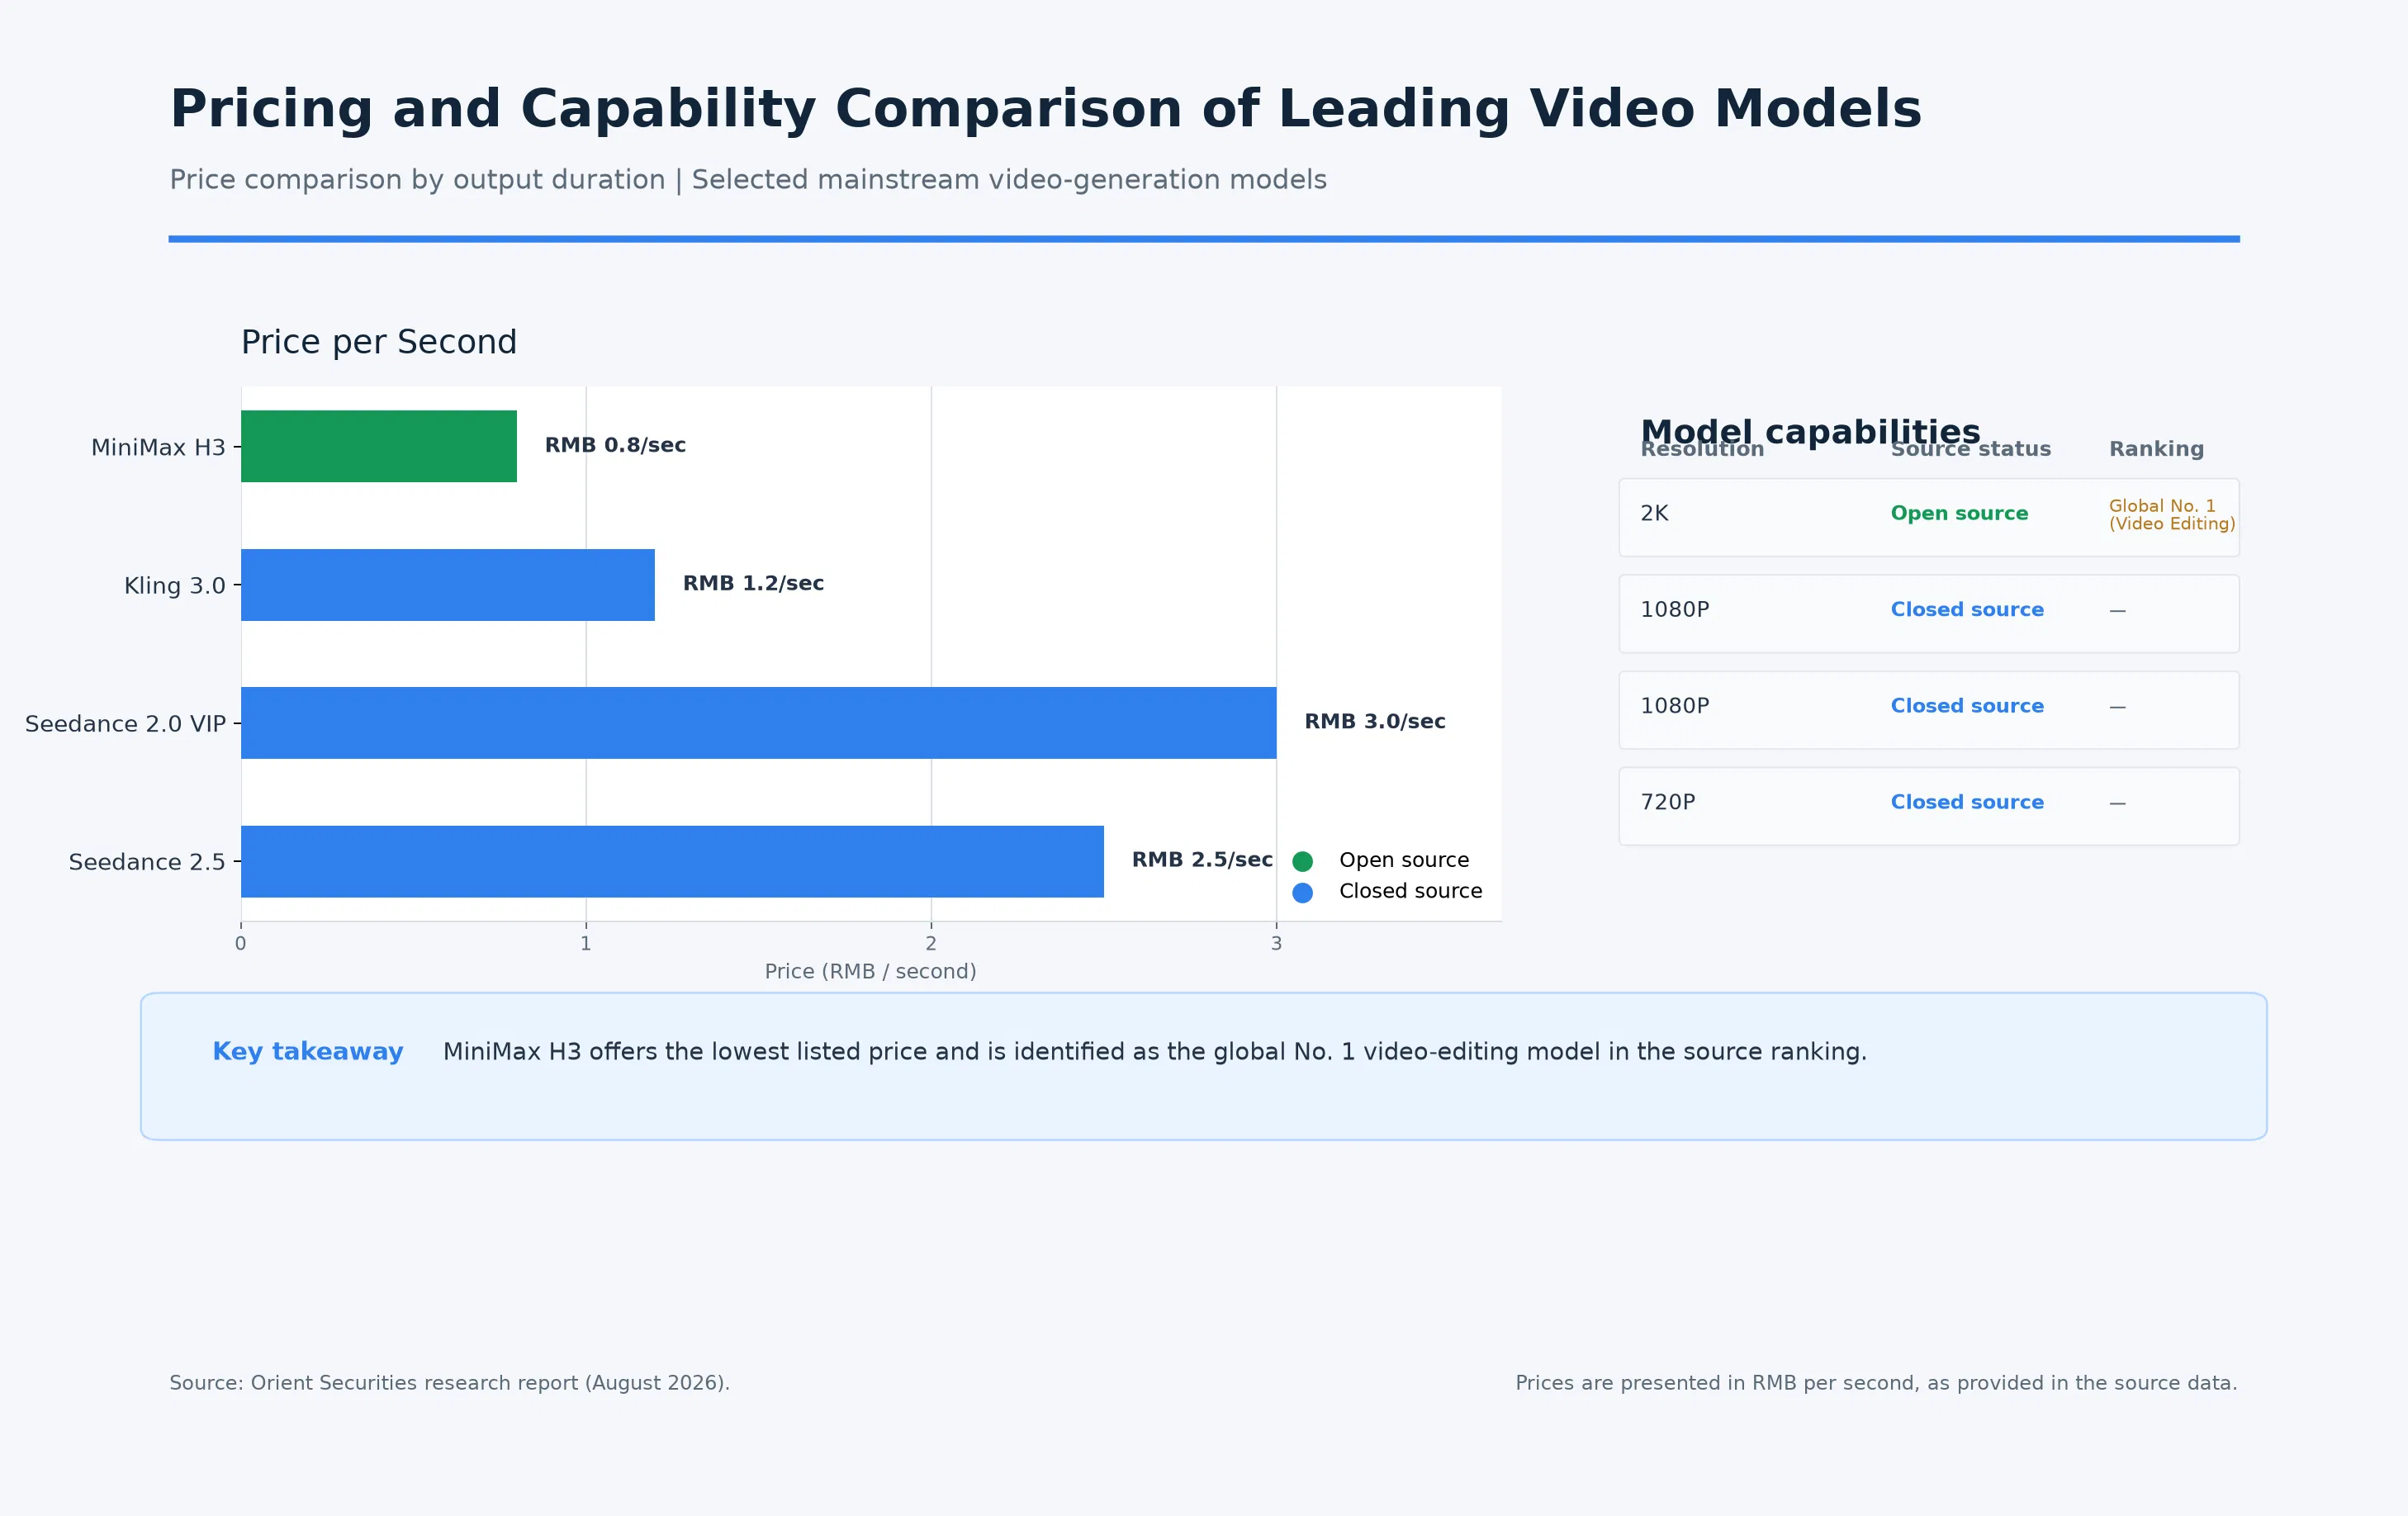
مقارنة أسعار وقدرات نماذج الفيديو الرئيسية
عدم اليقين الناجم عن نزاعات الملكية الفكرية. يستثني ترخيص الاستخدام التجاري لـH3 الاتحاد الأوروبي والمملكة المتحدة وكوريا الجنوبية والولايات المتحدة من مناطق الترخيص، كما لا يسمح باستخدام نتائج مخرجات النموذج خارج مناطق الترخيص. وصرح مسؤول العلاقات مع المطورين علناً بأن هذا القيد الجغرافي يرجع إلى دعاوى حقوق الطبع والنشر المتعلقة بالفيديو التوليدي مع شركات هوليوود السينمائية الكبرى. وفي سبتمبر 2025، رفعت Disney وUniversal Pictures وWarner Bros. Discovery دعوى ضد MiniMax بشأن Hailuo في المنطقة المركزية من كاليفورنيا، وفي مايو 2026 رفضت المحكمة طلب MiniMax إسقاط الدعوى، لتدخل القضية مرحلة الكشف عن الأدلة. وتمثل القيود المحتملة الناجمة عن المخاطر القانونية على التوسع في الأسواق الخارجية متغيراً لا يمكن تجاهله في مسار تحقيق القيمة التجارية.
تحول مرساة التقييم: من «سردية الذكاء الاصطناعي» إلى «منطق التدفقات النقدية»
يشهد منطق تسعير قطاع الذكاء الاصطناعي حالياً إعادة تشكيل منهجية.
كانت العوامل التي دفعت MiniMax إلى الارتفاع سابقاً، مثل الاختراقات في قدرات النماذج، وموجة الاستثمار في الذكاء الاصطناعي بأسهم هونغ كونغ، وإتاحة قناة تدفق الأموال المتجهة جنوباً، تعتمد بدرجات مختلفة على سردية «الآفاق الواسعة للنمو طويل الأجل في قطاع الذكاء الاصطناعي». لكن بعد الارتفاع الكبير السابق، بدأ السوق يقيم بحذر أكبر العلاقة بين الإنفاق الرأسمالي والعوائد التجارية.
وتتباين آراء المؤسسات حالياً. فقد رفعت JPMorgan بشكل كبير السعر المستهدف لـZhipu من 400 دولار هونغ كونغ إلى 1,800 دولار هونغ كونغ، مع خفض تصنيف MiniMax في الوقت نفسه. وأشارت CITIC Securities إلى أن مركز ثقل تقييم أصول الذكاء الاصطناعي ينتقل من جانب المدخلات، أي استثمارات البنية التحتية، إلى جانب المخرجات، أي تحقيق القيمة التجارية. وترى Haitong International أن على السوق الانتقال من المضاربة الموضوعية إلى الاستثمار الأساسي القائم على الأداء المتوسط الأجل والقيمة النسبية للتقييم، ومن المرجح أن يشهد السوق تمايزاً في الأداء.
مؤشرات المراقبة الرئيسية لاحقاً
بالنسبة إلى MiniMax، يتحول اهتمام السوق من سؤال «أي نموذج ستطلق؟» إلى سؤال «كم بلغت الإيرادات التي حققتها؟». وستحدد البيانات في الأبعاد التالية مسار التقييم لاحقاً:
إيرادات واجهة API ونمو عملاء المؤسسات. حافظ حجم الاستدعاءات على نموه حتى بعد رفع DeepSeek الأسعار، ما يشير إلى أن بعض عملاء المؤسسات قادرون على تحمل أسعار خدمات النماذج عالية الجودة. وسيكون مدى قدرة MiniMax على تحقيق نمو مستمر في حجم استدعاءات واجهة API وعدد عملاء المؤسسات بعد إطلاق H3، المؤشر الأكثر مباشرة على قدرتها على تحقيق القيمة التجارية.
احتفاظ المستخدمين ومنظومة التطبيقات. لا تكمن الحواجز طويلة الأجل لشركات الذكاء الاصطناعي في النموذج نفسه، بل في بوابة المستخدمين وتماسك المنظومة. ويُعد عدد المستخدمين النشطين، وتواتر الاستخدام، ومعدل تجديد العملاء التجاريين مؤشرات رئيسية لقياس القدرة على تحويل المنتج إلى خدمة قابلة للتوسع.
كفاءة الإنفاق على البحث والتطوير. يحتاج السوق إلى رؤية علاقة إيجابية بين الإنفاق على البحث والتطوير ونمو الإيرادات. فإذا استمر معدل الإنفاق الرأسمالي في تجاوز معدل نمو الإيرادات، فسيصعب الحفاظ على علاوة التقييم.
وتيرة التمويل وإدارة التدفقات النقدية. لا تزال النماذج الكبيرة في مرحلة كثيفة رأس المال، ولذلك فإن الاحتياجات التمويلية اللاحقة، وسرعة استهلاك النقد، ومخاطر تخفيف حصص الملكية، كلها متغيرات أساسية تؤثر في التقييم.
الخلاصة
يمثل انخفاض MiniMax بنسبة 12.69% خلال يوم واحد، في جوهره، تعبيراً سوقياً عن تحول في منطق التقييم. فقد بُني الارتفاع السابق على آفاق الخيال الواسعة لقطاع الذكاء الاصطناعي، بينما يطرح السوق حالياً سؤالاً أكثر جوهرية: هل يمكن تحويل القدرات التقنية إلى تدفقات نقدية تجارية بكفاءة يمكن توقعها؟
لا تزال صناعة الذكاء الاصطناعي في مرحلة تتزامن فيها سرعة التكرار والتحقق من نماذج الأعمال. وبالنسبة إلى المستثمرين، يعني هذا التعديل ضرورة التمييز بحذر أكبر بين «شركات تقنيات الذكاء الاصطناعي» و«منصات الذكاء الاصطناعي»؛ إذ يعتمد تقييم الأولى على السردية التقنية، بينما يستند تسعير الثانية إلى تدفقات نقدية تجارية مستمرة. ولن يكون أكبر ما يلفت الانتباه في مستقبل MiniMax هو إطلاق النموذج التالي، بل قدرتها على بناء دورة إيجابية مستدامة بين الاستثمار في القدرة الحوسبية ونمو الإيرادات.
الأسئلة الشائعة
1. ما السبب الرئيسي وراء انخفاض MiniMax هذه المرة؟
يتمثل العامل المباشر في مخاوف تخفيف حصص الملكية التي أثارتها خطة التمويل البالغة 16 مليار دولار هونغ كونغ، إلى جانب ضغوط المعروض من الأسهم الناتجة عن أول عملية كبيرة لانتهاء فترة حظر الأسهم. أما السبب الأعمق فهو انتقال منطق التسعير في السوق من «علاوة مفهوم الذكاء الاصطناعي» إلى فحص القدرة على تحقيق القيمة التجارية والتدفقات النقدية، وهو ما يعكس تحول مرساة التقييم لقطاع الذكاء الاصطناعي ككل.
2. ماذا يعني التمويل البالغ 16 مليار دولار هونغ كونغ بالنسبة إلى MiniMax؟
سيُوجَّه نحو 80% من التمويل إلى البنية التحتية للذكاء الاصطناعي وتطوير النماذج. ورغم أنه سيؤدي إلى تخفيف حصص الملكية على المدى القصير، فإنه يمثل على المدى الطويل استثماراً ضرورياً للحفاظ على القدرة التنافسية الحوسبية. كما أن مشاركة عدة صناديق سيادية دولية وصناديق طويلة الأجل وتحقيق اكتتاب بمعدل 7 مرات يدل على استمرار ثقة رأس المال طويل الأجل بالأساسيات المتوسطة الأجل للشركة.
3. ما التغيرات التي طرأت على خريطة المنافسة في قطاع نماذج الذكاء الاصطناعي الكبيرة؟
انتقلت المنافسة من «حجم النموذج ومعاييره» إلى «كفاءة تحقيق القيمة التجارية». فقد ارتفعت أسعار القطاع من أدنى مستوياتها، وانتقلت نماذج ترخيص المصادر المفتوحة من التراخيص المرنة إلى تقاسم الإيرادات التجارية، وبدأت الشركات الرائدة في الانتقال من «خفض الأسعار مقابل زيادة الحجم» إلى مرحلة تحقيق القيمة استناداً إلى قدرات النموذج وجودة الخدمة.
4. ما المخاطر الرئيسية التي تواجهها MiniMax حالياً؟
تشمل المخاطر الرئيسية تحديات التحقق من القيمة التجارية، أي ما إذا كان نمو إيرادات واجهة API وعدد عملاء المؤسسات يتناسب مع الإنفاق الرأسمالي؛ والدعاوى القضائية الخارجية، إذ قد تؤدي نزاعات حقوق الطبع والنشر مع شركات هوليوود السينمائية إلى تقييد التوسع في الأسواق الدولية؛ والمنافسة القطاعية، بما تشمله من ضغوط متعددة من شركات النماذج المحلية والدولية ومنظومة المصادر المفتوحة.
5. ما المؤشرات التي ينبغي للمستثمرين التركيز عليها لتقييم المسار اللاحق لـMiniMax؟
بيانات الإيرادات التجارية، بما في ذلك إيرادات واجهة API وعدد عملاء المؤسسات وإيرادات الاشتراكات، واحتفاظ المستخدمين ومعدلات التجديد، وكفاءة مخرجات الإنفاق على البحث والتطوير، وسرعة استهلاك النقد ووتيرة التمويل. ويتراجع تأثير أخبار إطلاق النماذج، بينما تصبح البيانات المالية الأساس المحوري للتسعير لاحقاً.