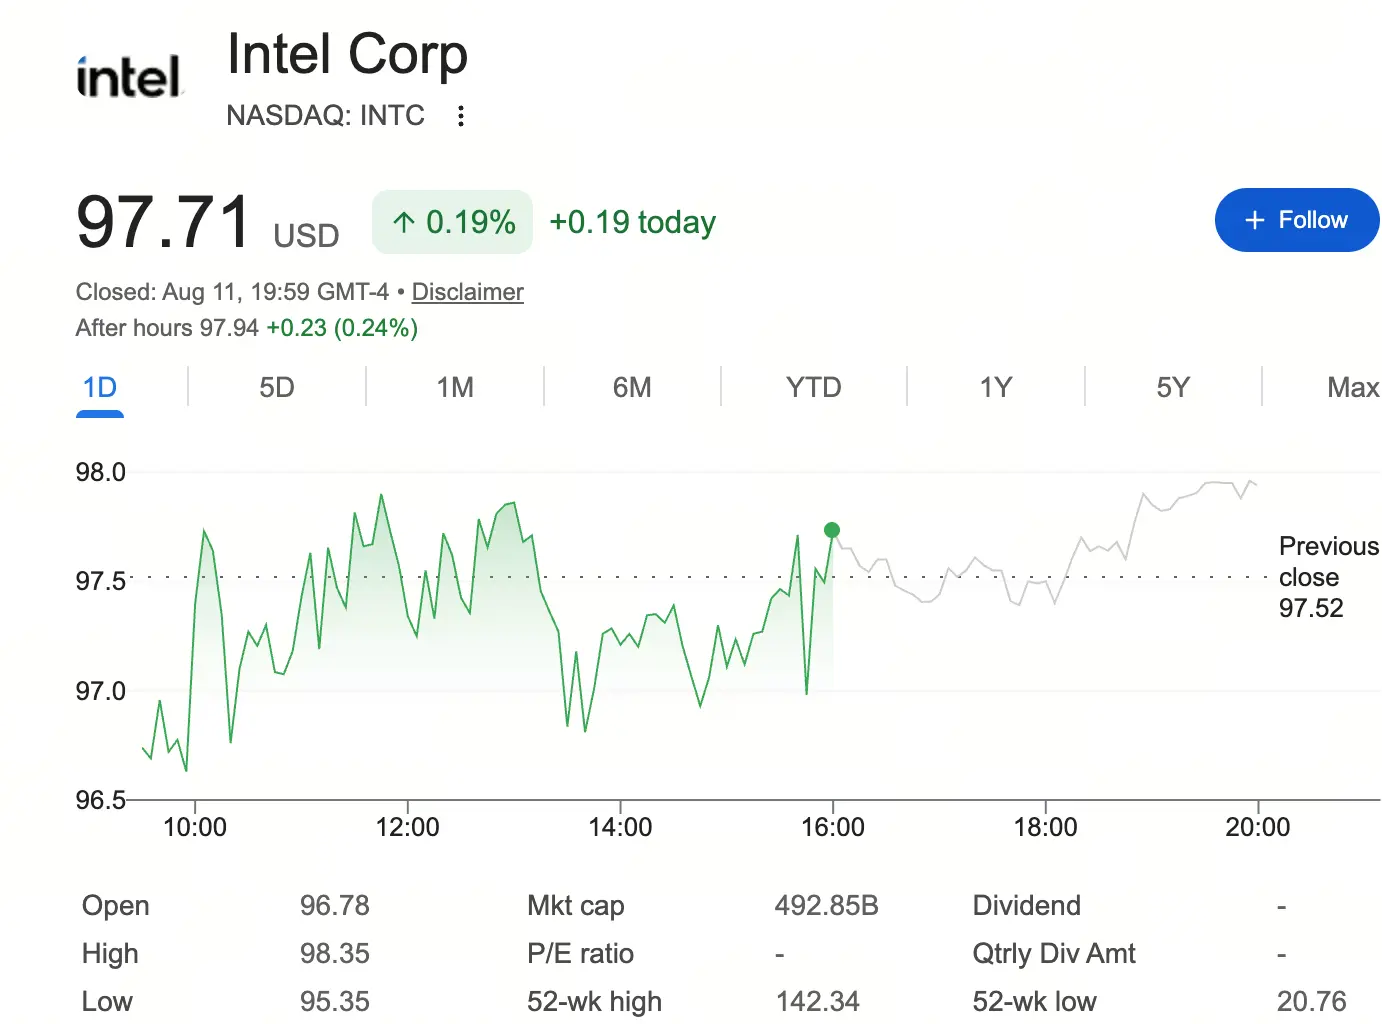
المصدر: Google Finance
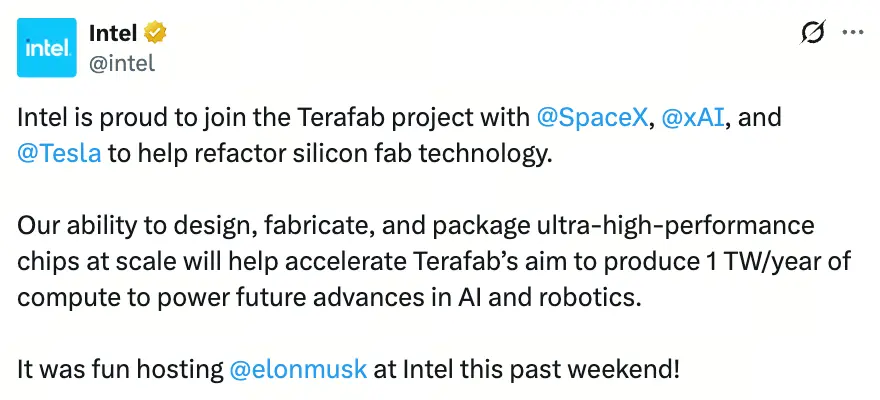
وبالإضافة إلى إعادة الهيكلة وتسريح الموظفين وتحسن الوضع المالي بقيادة الرئيس التنفيذي لي تشن وو، كان دعم مشروع Terafab أحد أكثر العوامل الرمزية أهمية في دفع هذه الموجة الصعودية. ففي أبريل من هذا العام، نُشرت صورة لاجتماع الرئيس التنفيذي لـIntel لي تشن وو مع ماسك، وأعلن الحساب الرسمي لـIntel: «يشرفنا الانضمام إلى مشروع Terafab وإعادة صياغة تقنيات تصنيع الرقائق بالتعاون مع SpaceX وxAI وTesla». وقال لي تشن وو: «يمتلك ماسك سجلًا حافلًا بالنجاح في إحداث تغيير جذري في قطاعات بأكملها، وهذا تحديدًا ما تحتاج إليه صناعة أشباه الموصلات اليوم. ويمثل Terafab تحولًا نموذجيًا في أساليب تصنيع الرقائق المنطقية والذاكرة والتغليف».
لكن يتعين على السوق توضيح أمر واحد: حتى الآن، لم توقّع Intel وTerafab عقدًا تجاريًا طويل الأجل ملزمًا. وقد أوضحت ملفات SpaceX المقدمة أن شركاء Terafab غير ملزمين بمواصلة التعاون، وأن الاتفاق النهائي قد لا يُوقّع أبدًا. وبعبارة أخرى، لا يزال دعم ماسك لتقنية 14A في الوقت الراهن ضمن إطار عام، وليس طلبًا مؤكدًا.
ماذا يعني ذلك لـIntel؟ الإجابة هي: التحقق، وليس الإيرادات.
بلغت إيرادات Intel من العملاء الخارجيين في قطاع المسابك نحو 307 ملايين دولار فقط خلال عام 2025 بأكمله، في حين وصلت خسائر قطاع المسابك إلى 10.3 مليار دولار. ويتطلب تطوير تقنية 14A وإنتاجها على نطاق واسع نفقات رأسمالية ضخمة — إذ رفعت Intel هدف نفقاتها الرأسمالية لعام 2026 من 18 مليار دولار إلى أكثر من 20 مليار دولار. ومن دون التزام من كبار العملاء الخارجيين، تظل الجدوى التجارية لتقنية 14A موضع شك دائم. لكن اختيار ماسك أرسل إلى السوق إشارة مفادها أن العميل الأكثر إلحاحًا عالميًا في طلب قدرات حوسبة الذكاء الاصطناعي قد أقر، على الأقل من الناحية التقنية، بتقنية 14A من Intel.
الجدول الزمني لتقنية التصنيع 14A وتحديات معدل العائد
أصبح الجدول الزمني لإنتاج تقنية التصنيع 14A من Intel واضحًا. ووفقًا لتأكيد الرئيس التنفيذي لي تشن وو خلال مؤتمر إعلان النتائج المالية للربع الثاني من 2026، من المقرر بدء الإنتاج التجريبي لتقييم المخاطر بتقنية 14A في النصف الثاني من 2027، مع استهداف بدء الإنتاج الضخم في 2028. ويمثل ذلك تقديمًا عن الخطة السابقة، التي كانت تستهدف الإنتاج التجريبي لتقييم المخاطر في 2028 والإنتاج الضخم في 2029.
وعلى صعيد التقدم التقني، أتاحت Intel للعملاء حزمة تصميم العمليات (PDK) الإصدار 0.5 من تقنية 14A، ومن المتوقع إصدار النسخة 0.9 في أكتوبر 2026. وتقول Intel إن تقنية 14A تجاوزت بالفعل أداء تقنية 18A في المرحلة المماثلة، سواء من حيث كثافة العيوب أو أداء الترانزستورات.
لكن معدل العائد لا يزال المتغير الأهم. ووفقًا للتقديرات، فإن معدل العائد عند إنتاج شريحة الحوسبة Panther Lake، التي تبلغ مساحتها 114.304 ملليمتر مربع، سيصل إلى نحو 56.45% بناءً على معدل العيوب الحالي في تقنية 14A والبالغ نحو 0.5. وتخطط Intel لخفض معدل العيوب إلى 0.1 قبل الدخول في الإنتاج الضخم الكامل، بما يرفع معدل العائد إلى مستوى يتراوح بين 80% و90%. ويتطلب الانتقال من 55% إلى 85% تحسينًا منهجيًا للمواد والمعدات ومعايير العمليات، وهو ما يحتاج إلى وقت للتحقق وينطوي أيضًا على قدر من عدم اليقين.
وعلى النقيض من ذلك، يتقدم مسار تقنية 2nm لدى TSMC بوتيرة مختلفة. ولا تزال منظومة عملاء TSMC في مجال تقنيات التصنيع المتقدمة، وخبرتها في الإنتاج الضخم، ومستوى سيطرتها على معدلات العائد، تمثل فجوة يصعب على Intel تجاوزها على المدى القصير. وقد تجاوزت إيرادات TSMC من أعمال المسابك في 2025 إيرادات قطاع المسابك لدى Intel بأكثر من 100 مرة. وإذا أرادت Intel تحقيق اختراق على صعيد العملاء باستخدام تقنية 14A، فهي لا تحتاج إلى تصريحات ماسك فحسب، بل إلى طلبات فعلية وارتفاع مستقر في معدل العائد.
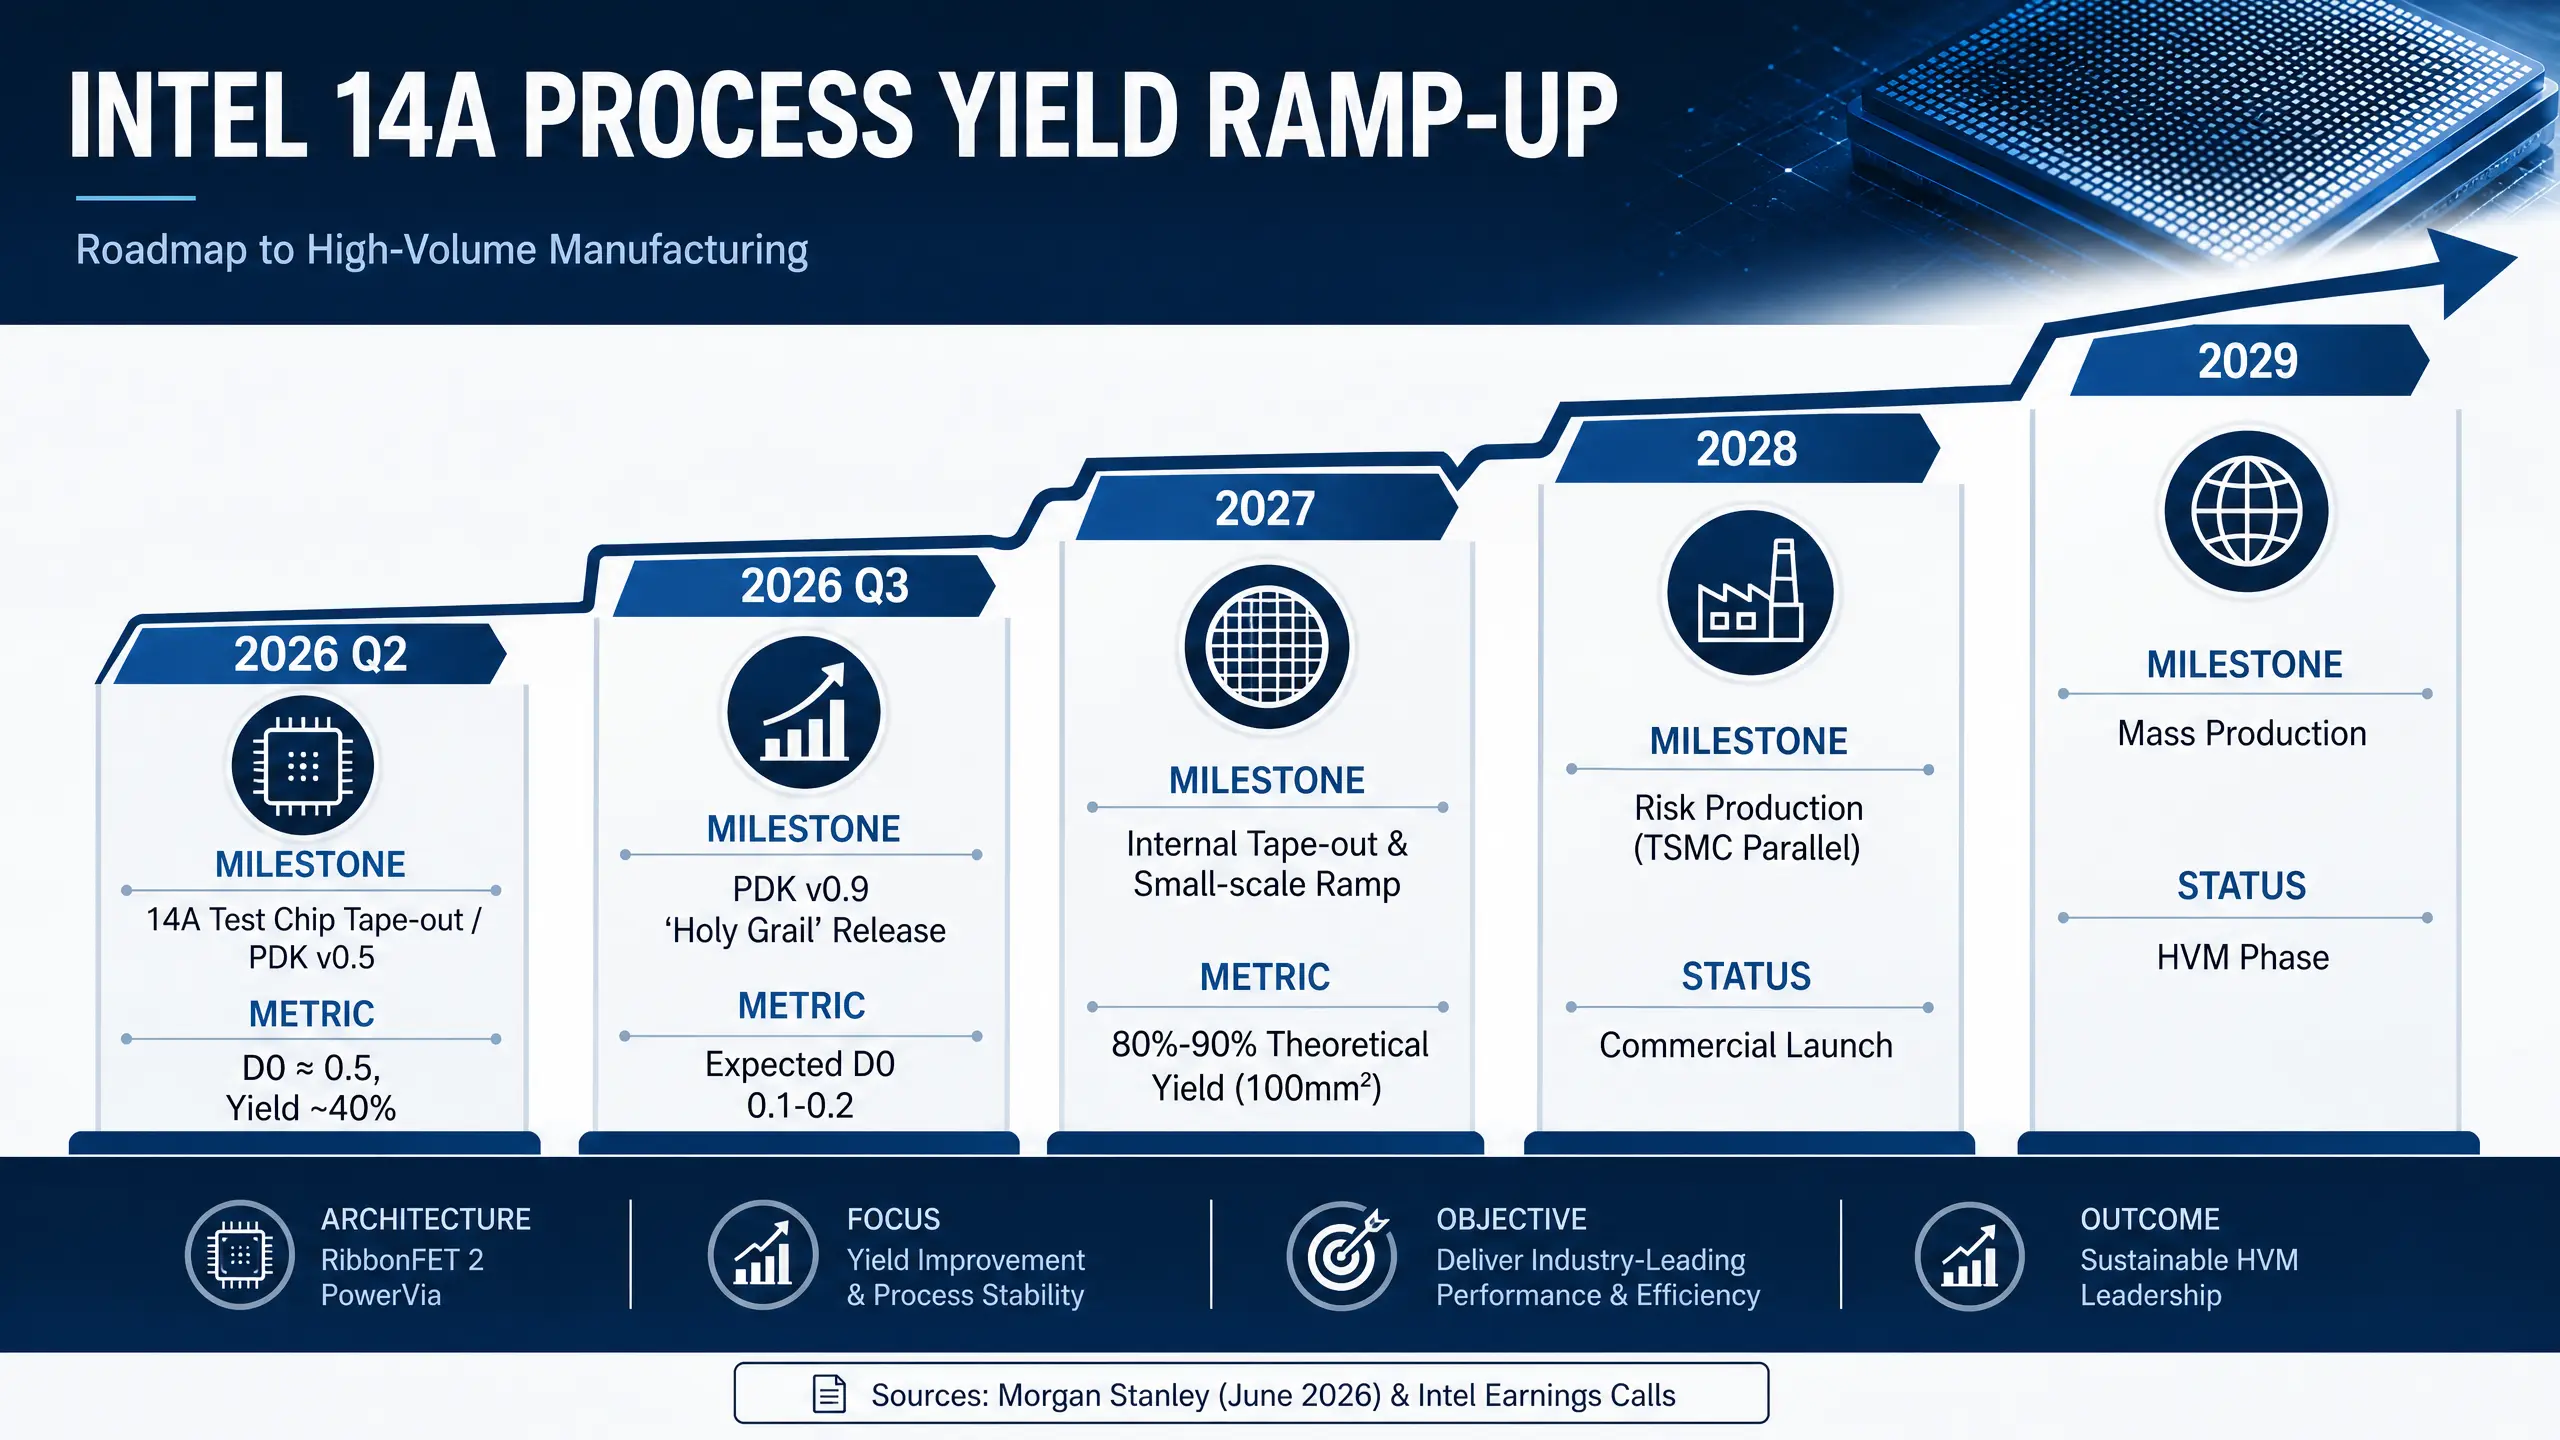
خريطة مسار ارتفاع معدل العائد لتقنية التصنيع 14A من Intel
هل يمكن لتحسن أساسيات Intel دعم تقييمها؟
تُظهر البيانات المالية أن أساسيات Intel تحسنت بالفعل. فقد ارتفعت الإيرادات في الربع الثاني من 2026 بنسبة 25% على أساس سنوي إلى 16.1 مليار دولار، ورغم أن خسائر أعمال المسابك لا تزال مرتفعة عند 2.1 مليار دولار، فإن السوق يركز بدرجة أكبر على اتجاه التحسن لا على الأرقام المطلقة. وفي مجال معالجات وحدات المعالجة المركزية لمراكز البيانات، استفادت Intel من توسع أعباء عمل استدلال الذكاء الاصطناعي والوكلاء الذكيين، مع استمرار نمو الطلب على معالجات Xeon. وفي يوليو 2026، رفعت HSBC السعر المستهدف لسهم Intel إلى 200 دولار، وكان منطقها الأساسي يتمثل في التقدم الإيجابي لأعمال وحدات المعالجة المركزية لمراكز البيانات، إلى جانب إعادة احتساب أعمال المسابك ضمن التقييم.
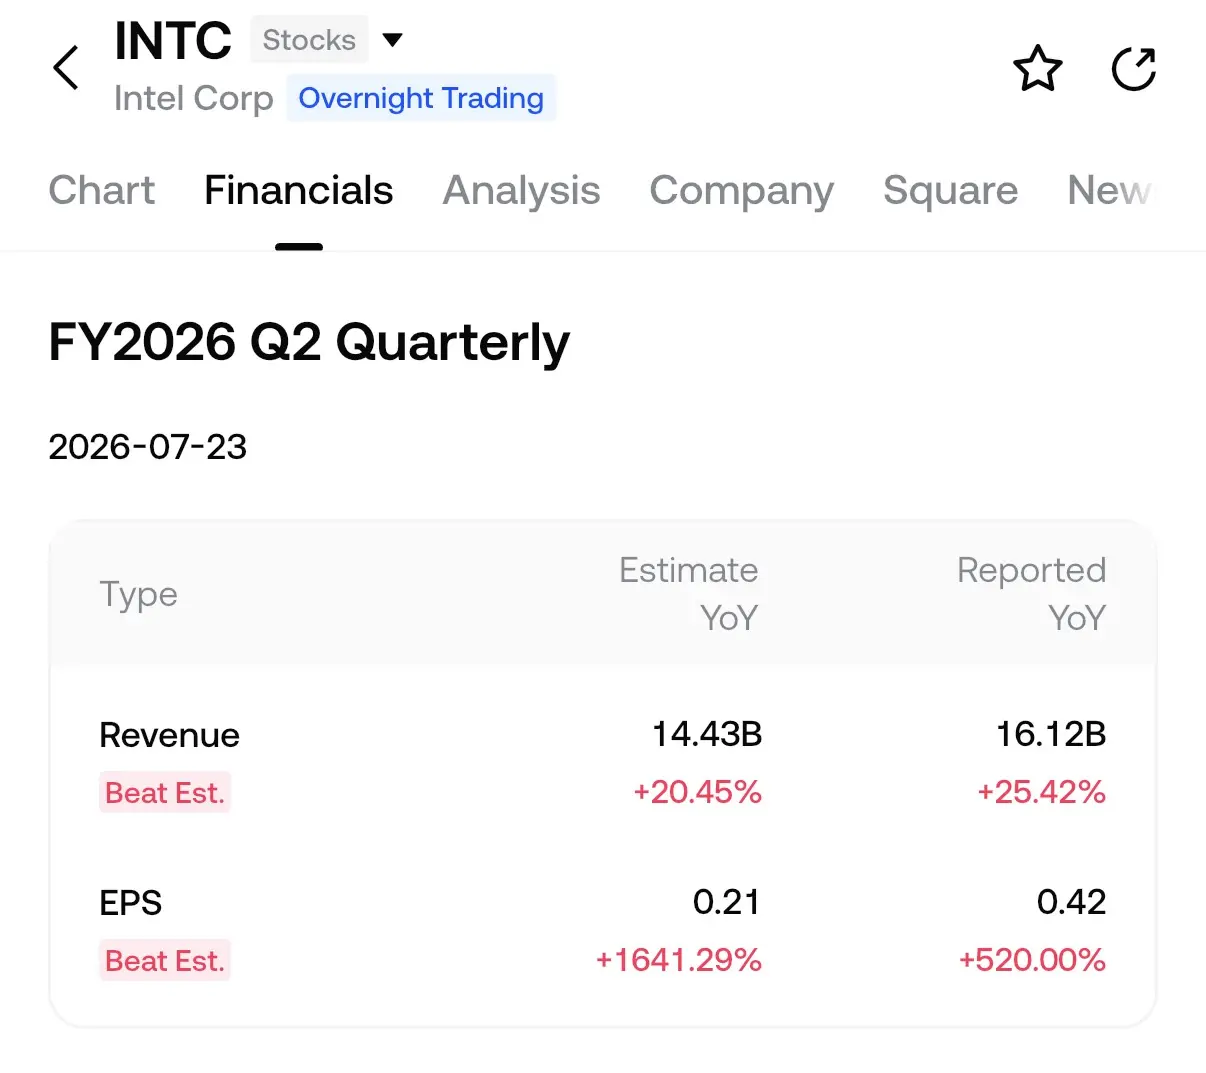
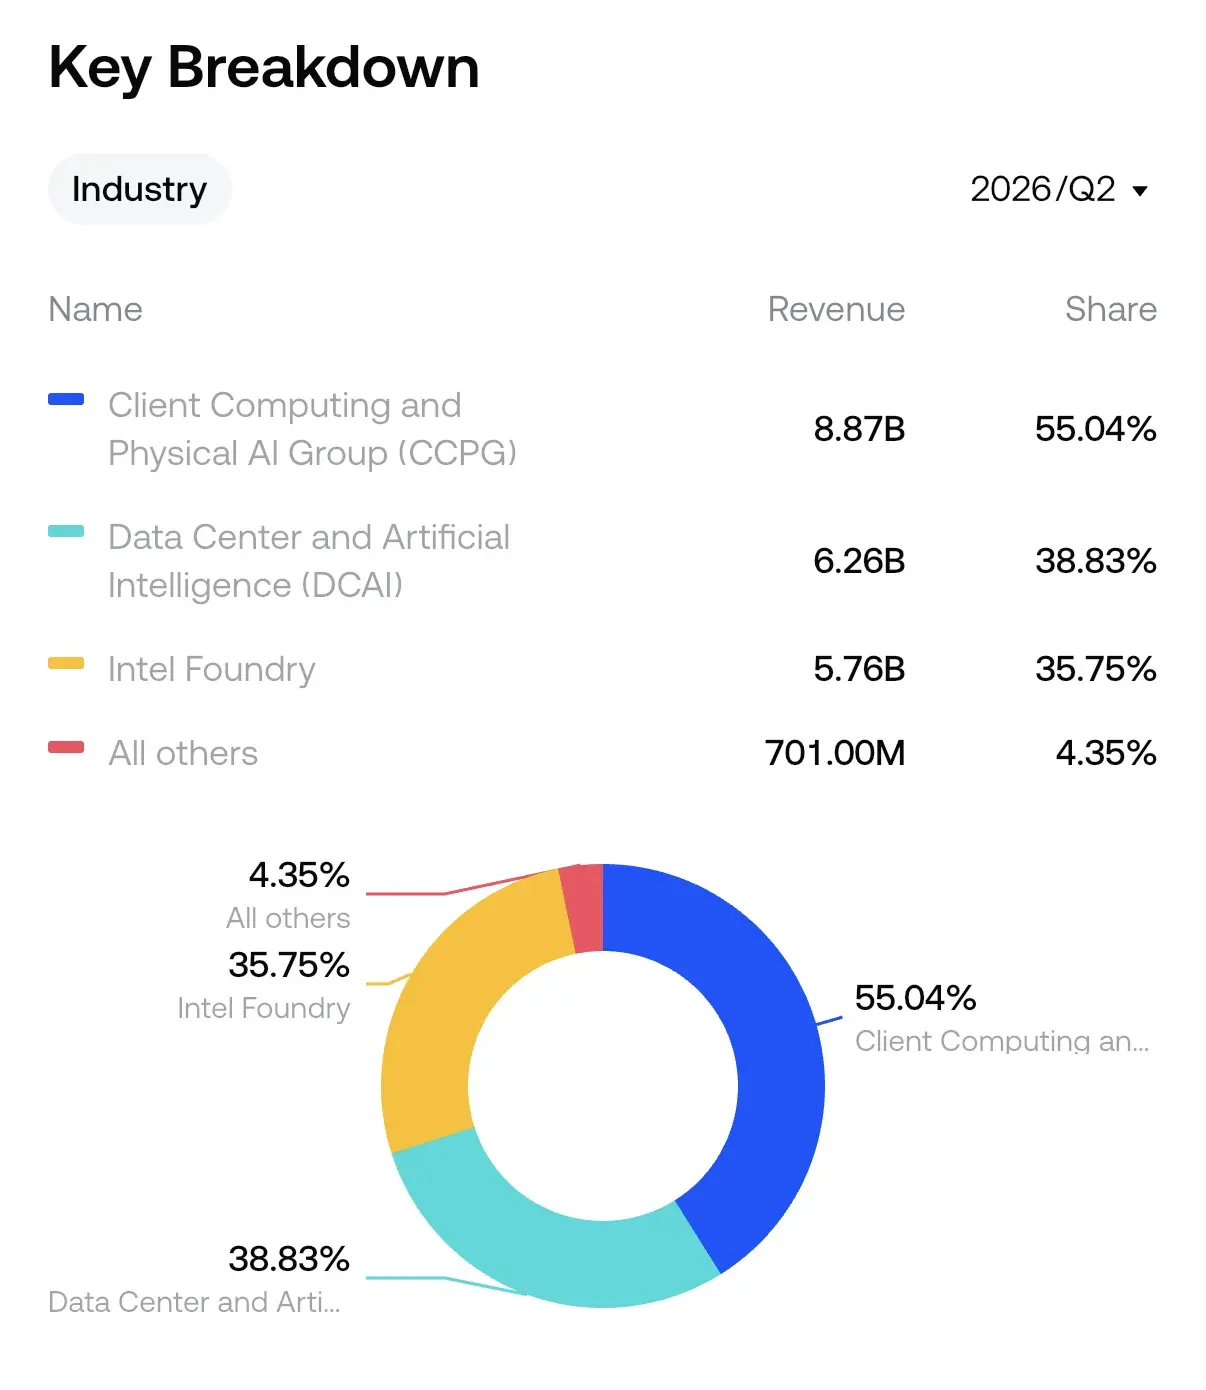
المصدر: بيانات أسعار الأسهم في تطبيق Gate؛ وتجميع بيانات التقارير المالية للشركة
لكن المخاطر الكامنة في هذا التقييم واضحة أيضًا. ولا تزال الانقسامات في وول ستريت بشأن Intel كبيرة؛ فحتى 28 يوليو، منحت JPMorgan السهم تصنيف «بيع» مع سعر مستهدف يبلغ 85 دولارًا، بينما أوصى Bank of America بالشراء مع سعر مستهدف يبلغ 160 دولارًا. كما تميل إشارات سوق الخيارات إلى الحذر — فمنذ صدور النتائج المالية في 23 يوليو، ارتفعت نسبة حجم تداول خيارات البيع إلى الشراء إلى 0.79، وبلغت نسبة العقود المفتوحة 1.01، ما يشير إلى أن ثقة المتداولين في الصعود على المدى القصير ليست كافية.
ومن الناحية الفنية، شكّل سعر سهم Intel منذ منتصف يوليو نموذج رأس وكتفين معكوسًا؛ إذ يقع الكتف الأيسر قرب 89 دولارًا، والرأس عند 81 دولارًا، والكتف الأيمن قرب 96 دولارًا، فيما يقع خط العنق عند 104 دولارات. وإذا أغلق السهم فوق خط العنق عند 104 دولارات بالتزامن مع ارتفاع حجم التداول، فقد يفتح ذلك المجال للصعود إلى 109 دولارات و113 دولارًا و118 دولارًا. أما إذا كسر دعم الكتف الأيمن عند 96 دولارًا، فسيصبح مستوى 89 دولارًا ثم 81 دولارًا خطي الدفاع أمام الهبوط.
الخلاصة: خيار استراتيجي أم نقطة تحول في الأساسيات؟
يعكس ارتفاع سعر سهم Intel في الوقت الحالي بدرجة أكبر إعادة تقييم السوق للقيمة الاستراتيجية لاستراتيجية تصنيع رقائق الذكاء الاصطناعي لديها، وليس تحقق قدرتها على تحقيق أرباح على المدى القصير. ويوفر Terafab لـIntel «تذكرة دخول» إلى سلسلة التوريد الأساسية للبنية التحتية للذكاء الاصطناعي — إذ يؤكد للعملاء من المستوى الأعلى الجدوى التقنية لتقنية 14A، لكنه لا يزال بعيدًا عن تحويل ذلك إلى إيرادات وأرباح فعلية.
ويحتاج المستثمرون إلى متابعة ثلاثة متغيرات أساسية: أولًا، ما إذا كان مشروع Terafab سيتطور من اتفاق إطاري إلى عقد تجاري رسمي؛ ثانيًا، ما إذا كانت تقنية 14A ستتمكن من استكمال رفع معدل العائد وبدء الإنتاج الضخم وفق الخطة بين 2027 و2028؛ وثالثًا، ما إذا كانت دورة الإنفاق الرأسمالي على الذكاء الاصطناعي ستواصل دعم علاوة التقييم الممنوحة لقدرات تصنيع التقنيات المتقدمة.
وإذا حصلت هذه المسارات الثلاثة على تأكيدات إيجابية، فستحظى سردية Intel في مجال تصنيع الذكاء الاصطناعي بدعم من الأساسيات؛ أما خلاف ذلك، فستواجه التوقعات المتفائلة الكامنة في سعر السهم الحالي خطر التصحيح. وبالنسبة إلى Intel، لا تكمن قيمة Terafab في اللحظة الراهنة، بل في ما إذا كان سيصبح الخطوة الأولى نحو المستقبل.
الأسئلة الشائعة
1. ما حجم الاستثمار الأولي في مشروع Terafab؟ وما الدور الذي تؤديه Intel فيه؟
يبلغ الاستثمار الأولي في Terafab 16.8 مليار دولار، بتمويل مشترك من SpaceX وTesla. وتعد Intel شريكًا تقنيًا لـTerafab، وقد حُددت تقنية 14A باعتبارها تقنية التصنيع الأساسية للمصنع، لكن الطرفين لم يوقّعا بعد عقدًا طويل الأجل ملزمًا.
2. متى يبدأ الإنتاج الضخم لتقنية 14A من Intel؟
من المقرر أن تبدأ تقنية 14A الإنتاج التجريبي لتقييم المخاطر في النصف الثاني من 2027، مع استهداف بدء الإنتاج الضخم في 2028. وقد أُتيحت حزمة تصميم العمليات (PDK) الإصدار 0.5 للعملاء، ومن المتوقع إصدار النسخة 0.9 في أكتوبر 2026.
3. ما مستوى سعر سهم Intel حاليًا؟
حتى 12 أغسطس 2026 بتوقيت بكين، بلغ سعر سهم Intel 97.71 دولار، فيما بلغت قيمته السوقية نحو 492.85 مليار دولار. ويتراوح نطاق السهم خلال 52 أسبوعًا بين 20.76 دولار و142.35 دولار.
4. لماذا تختلف آراء وول ستريت بشأن Intel بدرجة كبيرة؟
منحت JPMorgan السهم تصنيف «بيع» مع سعر مستهدف يبلغ 85 دولارًا، بينما أوصى Bank of America بالشراء مع سعر مستهدف يبلغ 160 دولارًا. ويتركز الخلاف حول التقدم التجاري لأعمال المسابك لدى Intel، وقدرتها على الإنتاج الضخم باستخدام تقنية 14A، واستدامة دورة الإنفاق الرأسمالي على الذكاء الاصطناعي.
5. ما أكبر مخاطر الاستثمار في Intel؟
يتمثل أكبر خطر في عدم تحول تعاون Terafab إلى طلبات فعلية، وانخفاض معدل عائد الإنتاج الضخم لتقنية 14A عن المتوقع، بما يؤدي إلى بقاء التكاليف مرتفعة، إضافة إلى أن تباطؤ الاستثمار في البنية التحتية للذكاء الاصطناعي قد يضغط على تقييم القطاع بأكمله.